
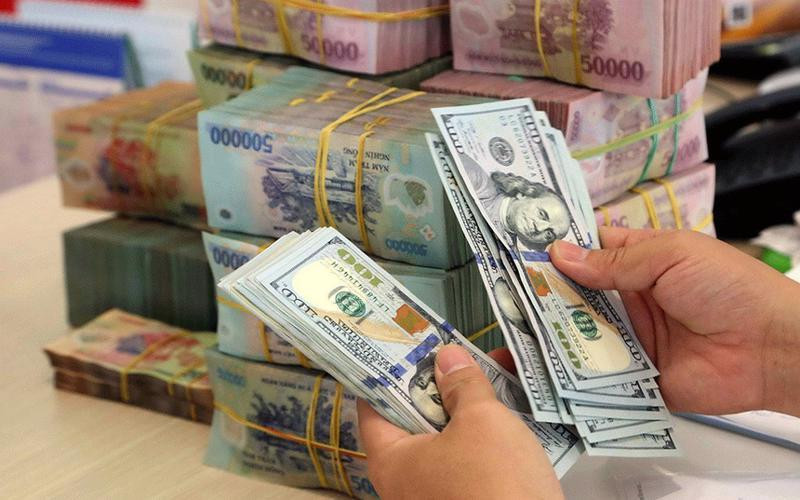
Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất lần đầu sau 3 năm, trong ngắn hạn sẽ ảnh hưởng không lớn đến tăng trưởng kinh tế Việt Nam, nhưng rủi ro dài hạn còn tiềm ẩn.
Ngắn hạn trong tầm kiểm soát
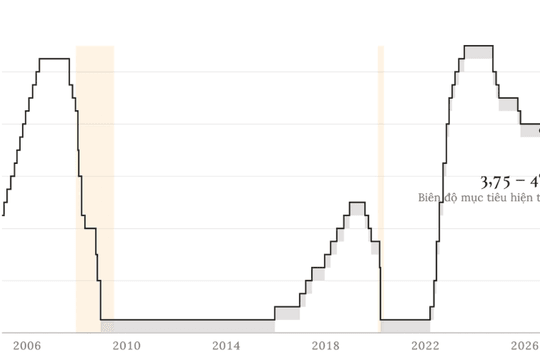
Với mức tăng 0,25 điểm %, lần đầu tiên sau hơn 3 năm Fed tăng lãi suất, đánh dấu sự thay đổi đáng chú ý trong định hướng chính sách tiền tệ của Mỹ. Việc Fed tăng lãi suất làm đắt đỏ chi phí toàn cầu, qua đó kìm hãm đượt tăng trưởng kinh tế chung.
Các chuyên gia nhận định rằng, đối với các thị trường toàn cầu, việc Mỹ tái khởi động chu kỳ thắt chặt có thể đồng nghĩa với một đồng USD mạnh hơn, gia tăng áp lực lên các đồng tiền khác và thu hẹp dư địa nới lỏng chính sách tiền tệ của các ngân hàng trung ương khác.
“Quyết định của Fed có thể tác động đến kinh tế thế giới qua 3 kênh chính: Mặt bằng lãi suất, sức mạnh của đồng USD và sự dịch chuyển dòng vốn, gây áp lực lên đà tăng trưởng kinh tế”, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi nói.
Tuy nhiên, với Việt Nam, theo ông, việc Fed tăng lãi suất vẫn nằm trong khả năng thích ứng của kinh tế Việt Nam, nếu các chính sách được điều hành chủ động, linh hoạt và phối hợp đồng bộ. Tác động từ quyết định của Fed có thể xuất hiện qua tỷ giá, giá nhập khẩu, xuất khẩu và hệ thống ngân hàng. Nhưng Việt Nam vẫn có những yếu tố hỗ trợ như nền tảng kinh tế vĩ mô, khả năng thu hút FDI, nguồn kiều hối, năng lực xuất khẩu và dư địa phát triển thị trường trong nước.
“Fed tăng lãi suất không có nghĩa Việt Nam phải tăng lãi suất tương ứng. Chính sách trong nước cần được quyết định dựa trên lạm phát, thanh khoản, tỷ giá và 'sức khỏe của nền kinh tế thực'”, ông Huy nhận định.
Nhận định về vấn đề này, Công ty Chứng khoán ACB (ACBS) cũng cho rằng, mức độ tác động này sẽ không tạo ra cú sốc quá lớn vì động thái thắt chặt tiền tệ của Fed thực chất đã nằm trong dự báo và kỳ vọng từ trước của giới đầu tư lẫn các chuyên gia kinh tế. Quyết định Fed chủ yếu thu hẹp dư địa điều hành của NHNN, thay vì tạo ra nhu cầu thắt chặt chính sách trong nước ngay lập tức. Tăng trưởng trong nước vẫn đủ mạnh, chưa cần một chu kỳ nới lỏng diện rộng. Cụ thể, chỉ số PMI sản xuất tháng 8-2026 đạt 53,3 điểm. Vốn FDI thực hiện tăng 12% so với cùng kỳ. Giải ngân đầu tư công tiếp tục tăng tốc.
Áp lực tỷ giá và lãi suất trong nước vẫn trong tầm kiểm soát, trong khi mặt bằng định giá hiện tại đã phần nào phản ánh rủi ro từ môi trường lãi suất cao và động thái tăng lãi suất của Fed. Trong khi đó, khá nhiều chính sách được thực hiện như giảm thuế, hỗ trợ lãi suất… đang bắt đầu phát huy tác dụng, sẽ hỗ trợ tốt cho tăng trưởng. TS Lê Duy Bình, Giám đốc Economica Việt Nam lưu ý, thời gian tới cần thiết kế thêm nhiều gói ưu đãi lãi suất để doanh nghiệp tiếp cận.
Rủi ro tiềm ẩn từ lạm phát và xu hướng thắt chặt tiền tệ từ thế giới
Không chỉ quyết định tăng lãi suất, triển vọng chính sách của Fed cũng được thị trường đặc biệt quan tâm.
Theo ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB Singapore, mức tăng lần này nhìn chung đã nằm trong kỳ vọng. Tuy nhiên, thông điệp đáng chú ý hơn là môi trường lãi suất cao có thể kéo dài. UOB dự báo Fed có thể tiếp tục tăng lãi suất vào tháng 12-2026 và đầu năm 2027.
Đối với Việt Nam, ông Suan Teck Kin cho rằng: Tác động không chỉ nằm ở mức tăng 25 hay 50 điểm cơ bản, mà chủ yếu truyền dẫn qua USD, lợi suất trái phiếu Kho bạc Mỹ dài hạn và khẩu vị rủi ro của nhà đầu tư toàn cầu, tạo sức ép lên VND, tăng chi phí huy động vốn bằng USD và tác động đến dòng vốn đầu tư gián tiếp.
Mục tiêu tăng lãi suất của Fed vẫn là kiểm soát lạm phát. Không chỉ Mỹ, nhiều ngân hàng trung ương lớn đồng loạt tăng hoặc phát tín hiệu giữ lãi suất cao để chống lạm phát dai dẳng. Ngày 10-9, ngân hàng Trung ương Châu Âu (ECB) đã tăng lãi suất tiền gửi lần thứ hai trong năm, thêm 25 điểm cơ bản lên 2,5%. Ngân hàng Trung ương Nhật Bản (BOJ) đã tăng lãi suất chính sách vào ngày 18-9. Mức tăng 25 điểm cơ bản đã đưa lãi suất ở Nhật Bản lên mức chưa từng thấy trong khoảng 31 năm.
TS Cấn Văn Lực và Nhóm tác giả Viện Nghiên cứu Kinh tế BIDV cũng cho rằng, tác động của đợt tăng lãi suất lần này không nằm nhiều ở mức tăng 0,25 điểm phần trăm, vốn đã được thị trường dự báo, mà ở tín hiệu về lộ trình tiếp theo và khả năng lãi suất USD neo cao lâu hơn.
“Chênh lệch lãi suất VND - USD vẫn ở mức dương, bình quân khoảng 0,5 điểm phần trăm. Tuy nhiên, nếu Fed tiếp tục tăng lãi suất vào tháng 12, chênh lệch này có thể thu hẹp, trong khi USD mạnh lên sẽ tạo thêm sức ép lên tỷ giá. Diễn biến tỷ giá thời gian tới vì thế phụ thuộc đáng kể vào lộ trình chính sách của Fed, cán cân thương mại và dòng vốn quốc tế”, nhóm nghiên cứu phân tích.
Diễn biến chính sách tiền tệ của Fed sẽ đặt ra thách thức lớn đối với công tác điều hành của NHNN, nhất là trong việc cân bằng giữa các mục tiêu hỗ trợ tăng trưởng, kiểm soát lạm phát, ổn định tỷ giá và duy trì an toàn hệ thống tài chính.
Các chuyên gia cho rằng, trong nửa cuối năm 2026, Việt Nam phải đối mặt với sức ép giá cả từ cả bên ngoài lẫn trong nước, khiến dư địa kiểm soát CPI những tháng cuối năm trở nên thách thức hơn.
Chỉ số giá tiêu dùng (CPI) tháng 8-2026 đã tăng 0,47% so tháng trước và tăng 4,89% so cùng kỳ; CPI bình quân tăng 4,45% so cùng kỳ, gần sát ngưỡng mục tiêu 4,5% và lạm phát cơ bản tăng 4,24%.
Theo TS Lê Duy Bình, trong những tháng cuối năm, bài toán điều hành sẽ phải cân bằng đồng thời nhiều mục tiêu: hỗ trợ tăng trưởng, ổn định tỷ giá, kiểm soát lạm phát và bảo đảm thanh khoản hệ thống ngân hàng.
Với doanh nghiệp Việt Nam, phần lớn doanh nghiệp xuất khẩu của Việt Nam vẫn phải nhập khẩu nguyên vật liệu, linh kiện và các yếu tố đầu vào để sản xuất hàng xuất khẩu. Vì vậy, khi đồng USD mạnh lên, chi phí nhập khẩu cũng tăng. Theo TS Lê Duy Bình, việc điều hành cần linh hoạt, chủ động theo dõi diễn biến quốc tế, đồng thời phối hợp các công cụ tiền tệ và quản lý thanh khoản phù hợp để hạn chế tác động tiêu cực đến thị trường ngoại hối mà không tạo thêm áp lực lên hoạt động sản xuất, kinh doanh trong nước.
“Sự phối hợp hài hòa, nhịp nhàng giữa chính sách tiền tệ và chính sách tài khóa sẽ là chìa khóa để ổn định kinh tế vĩ mô, kiểm soát lạm phát và duy trì đà tăng trưởng bền vững. Về dài hạn, giải pháp bền vững vẫn là nâng cao năng suất, cải thiện môi trường đầu tư, đa dạng hóa thị trường xuất khẩu và tăng khả năng tự chủ về năng lượng, nguyên liệu... Qua đó, kiểm soát tác động từ các biến động bên ngoài, duy trì ổn định vĩ mô và tiếp tục thúc đẩy tăng trưởng”, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi nhận định.
Giám đốc: Nguyễn Thanh Liêm
Các Phó Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: [email protected]
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.