
Giảm 30% thuế thu nhập giúp doanh nghiệp, hộ kinh doanh có thêm nguồn lực duy trì hoạt động, tái đầu tư. Tuy nhiên, ngưỡng doanh thu 10 tỷ đồng đòi hỏi người nộp thuế phải chủ động tính toán để hưởng đúng chính sách.
Thêm nguồn lực cho khu vực kinh tế tư nhân
Nghị định số 398/2026/NĐ-CP của Chính phủ, có hiệu lực từ ngày 29-10-2026, quy định giảm 30% số thuế thu nhập doanh nghiệp (TNDN) phải nộp đối với doanh nghiệp có doanh thu hàng năm không quá 10 tỷ đồng. Cá nhân cư trú có thu nhập từ hoạt động sản xuất, kinh doanh đáp ứng điều kiện tương tự cũng được giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp. Chính sách áp dụng cho các kỳ tính thuế năm 2026 và 2027.
Đây là giải pháp hỗ trợ trực tiếp, giúp người kinh doanh giảm nghĩa vụ tài chính, có thêm nguồn lực duy trì hoạt động và tái đầu tư. Trong bối cảnh chi phí đầu vào, giá thuê mặt bằng, nhân công còn tạo áp lực, sức mua chưa thực sự ổn định, mỗi khoản thuế được tiết giảm đều có ý nghĩa đối với việc cân đối dòng tiền, bảo đảm vốn lưu động.
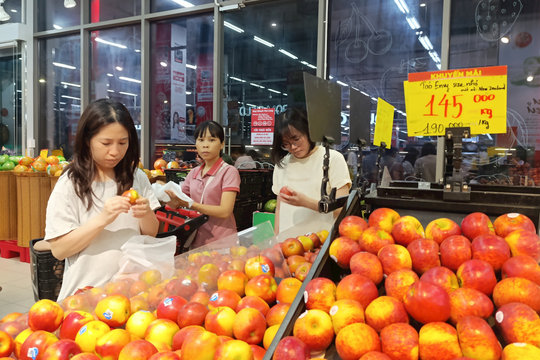
Bà Nguyễn Thị Phượng, chủ siêu thị mini Minimart Dương Nội bày tỏ phấn khởi khi biết mình có thể được hưởng chính sách. Theo bà Phượng, hoạt động bán lẻ chịu tác động trực tiếp từ sức mua, giá nhập hàng và nhiều khoản chi phí vận hành. Vì vậy, giảm nghĩa vụ thuế giúp cơ sở kinh doanh có thêm dư địa tài chính, chủ động hơn trong việc nhập hàng và duy trì hoạt động.
Không chỉ hỗ trợ từng cơ sở, chính sách còn có khả năng tạo tác động lan tỏa đến thị trường. Khi áp lực thuế giảm, doanh nghiệp, hộ kinh doanh có thêm điều kiện giữ ổn định giá bán, nâng cao chất lượng hàng hóa, dịch vụ và tăng khả năng cạnh tranh. Nếu một phần lợi ích được chuyển thành mức giá hợp lý hơn, người tiêu dùng cũng có thể hưởng lợi.
Đánh giá về chính sách, ông Nguyễn Văn Phụng, Ủy viên Ban Chấp hành Trung ương Hiệp hội Kế toán và Kiểm toán Việt Nam cho rằng, việc giảm 30% thuế thể hiện sự quan tâm, chia sẻ của Chính phủ với cộng đồng doanh nghiệp và khu vực kinh tế tư nhân, nhất là những người kinh doanh quy mô nhỏ. Mức hỗ trợ cụ thể phụ thuộc vào kết quả kinh doanh và số thuế phải nộp của từng trường hợp. Cơ sở có hoạt động hiệu quả, số thuế phải nộp lớn hơn thì khoản thuế được giảm cũng tương ứng.
Theo ông Nguyễn Văn Phụng, chính sách còn mang ý nghĩa xã hội khi tạo điều kiện để người kinh doanh tiết giảm chi phí, qua đó có thể giảm giá hàng hóa, dịch vụ cho người tiêu dùng cuối cùng. Lợi ích vì thế không chỉ dừng ở người trực tiếp thụ hưởng mà còn có thể lan tỏa tới thị trường.
Theo tính toán của Bộ Tài chính, 99,98% hộ kinh doanh và 81,11% doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm thuộc diện có thể được hưởng chính sách. Số giảm thu ngân sách dự kiến khoảng 6.700 tỷ đồng trong hai năm 2026-2027. Quy mô hỗ trợ cho thấy chính sách hướng đến đông đảo doanh nghiệp, hộ kinh doanh, góp phần củng cố khu vực kinh tế tư nhân.
Chủ động dự báo doanh thu, tránh bị động về dòng tiền
Tuy nhiên, để hưởng đúng chính sách, doanh nghiệp và hộ kinh doanh cần đặc biệt lưu ý cách tính doanh thu. Bởi ngưỡng 10 tỷ đồng không chỉ là con số để xác định đối tượng được giảm thuế, mà còn là căn cứ quyết định người nộp thuế có tiếp tục được hưởng ưu đãi hay không.
Theo quy định, cá nhân, hộ kinh doanh có nhiều ngành nghề, địa điểm kinh doanh phải cộng doanh thu từ tất cả hoạt động để xác định điều kiện hưởng ưu đãi, không thể tính riêng từng cửa hàng. Với doanh nghiệp, ngoài tiền bán hàng, cung cấp dịch vụ, tổng doanh thu còn bao gồm doanh thu tài chính và các khoản thu nhập khác. Do đó, có trường hợp doanh thu bán hàng chưa đến 10 tỷ đồng nhưng khi cộng thêm các khoản thu khác, tổng doanh thu vẫn có thể vượt ngưỡng.
Chị Nguyễn Thùy Linh, kế toán một doanh nghiệp tư nhân trên địa bàn phường Hà Đông cho rằng, doanh nghiệp cần theo dõi doanh thu thường xuyên, không nên đợi đến cuối năm mới rà soát điều kiện hưởng ưu đãi. Bên cạnh doanh thu bán hàng, bộ phận kế toán phải chú ý cả những khoản thu từ hoạt động tài chính và thu nhập khác để có cơ sở tính toán chính xác.
Một điểm đáng chú ý là người nộp thuế được chủ động kê khai giảm thuế trên cơ sở dự kiến doanh thu cả năm không quá 10 tỷ đồng. Tuy nhiên, nếu thực tế kinh doanh thuận lợi, doanh thu tăng và vượt ngưỡng, cách xử lý sẽ khác nhau giữa hộ kinh doanh và doanh nghiệp.
Với cá nhân, hộ kinh doanh, khi doanh thu lũy kế từ đầu năm vượt 10 tỷ đồng, người nộp thuế phải kê khai điều chỉnh, nộp bổ sung khoản thuế đã được giảm theo quy định. Đáng lưu ý, khoản thuế TNCN phải nộp bổ sung trong trường hợp này không bị tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ phát sinh doanh thu vượt ngưỡng.
Trong khi đó, doanh nghiệp nếu doanh thu thực tế cả năm vượt 10 tỷ đồng sẽ không còn đáp ứng điều kiện giảm thuế TNDN, phải xác định lại nghĩa vụ thuế và nộp đủ số còn thiếu. Việc xử lý tiền chậm nộp được thực hiện theo quy định hiện hành.
Như vậy, niềm vui được giảm thuế sẽ trọn vẹn hơn nếu doanh nghiệp, hộ kinh doanh chủ động theo dõi doanh thu ngay từ đầu năm, thay vì chỉ quan tâm đến số thuế được giảm. Với những cơ sở có doanh thu sát ngưỡng 10 tỷ đồng, việc thường xuyên cập nhật tình hình kinh doanh, dự báo sức mua và tính toán các khoản thu phát sinh là cần thiết để tránh bị động về tài chính khi phải điều chỉnh nghĩa vụ thuế.
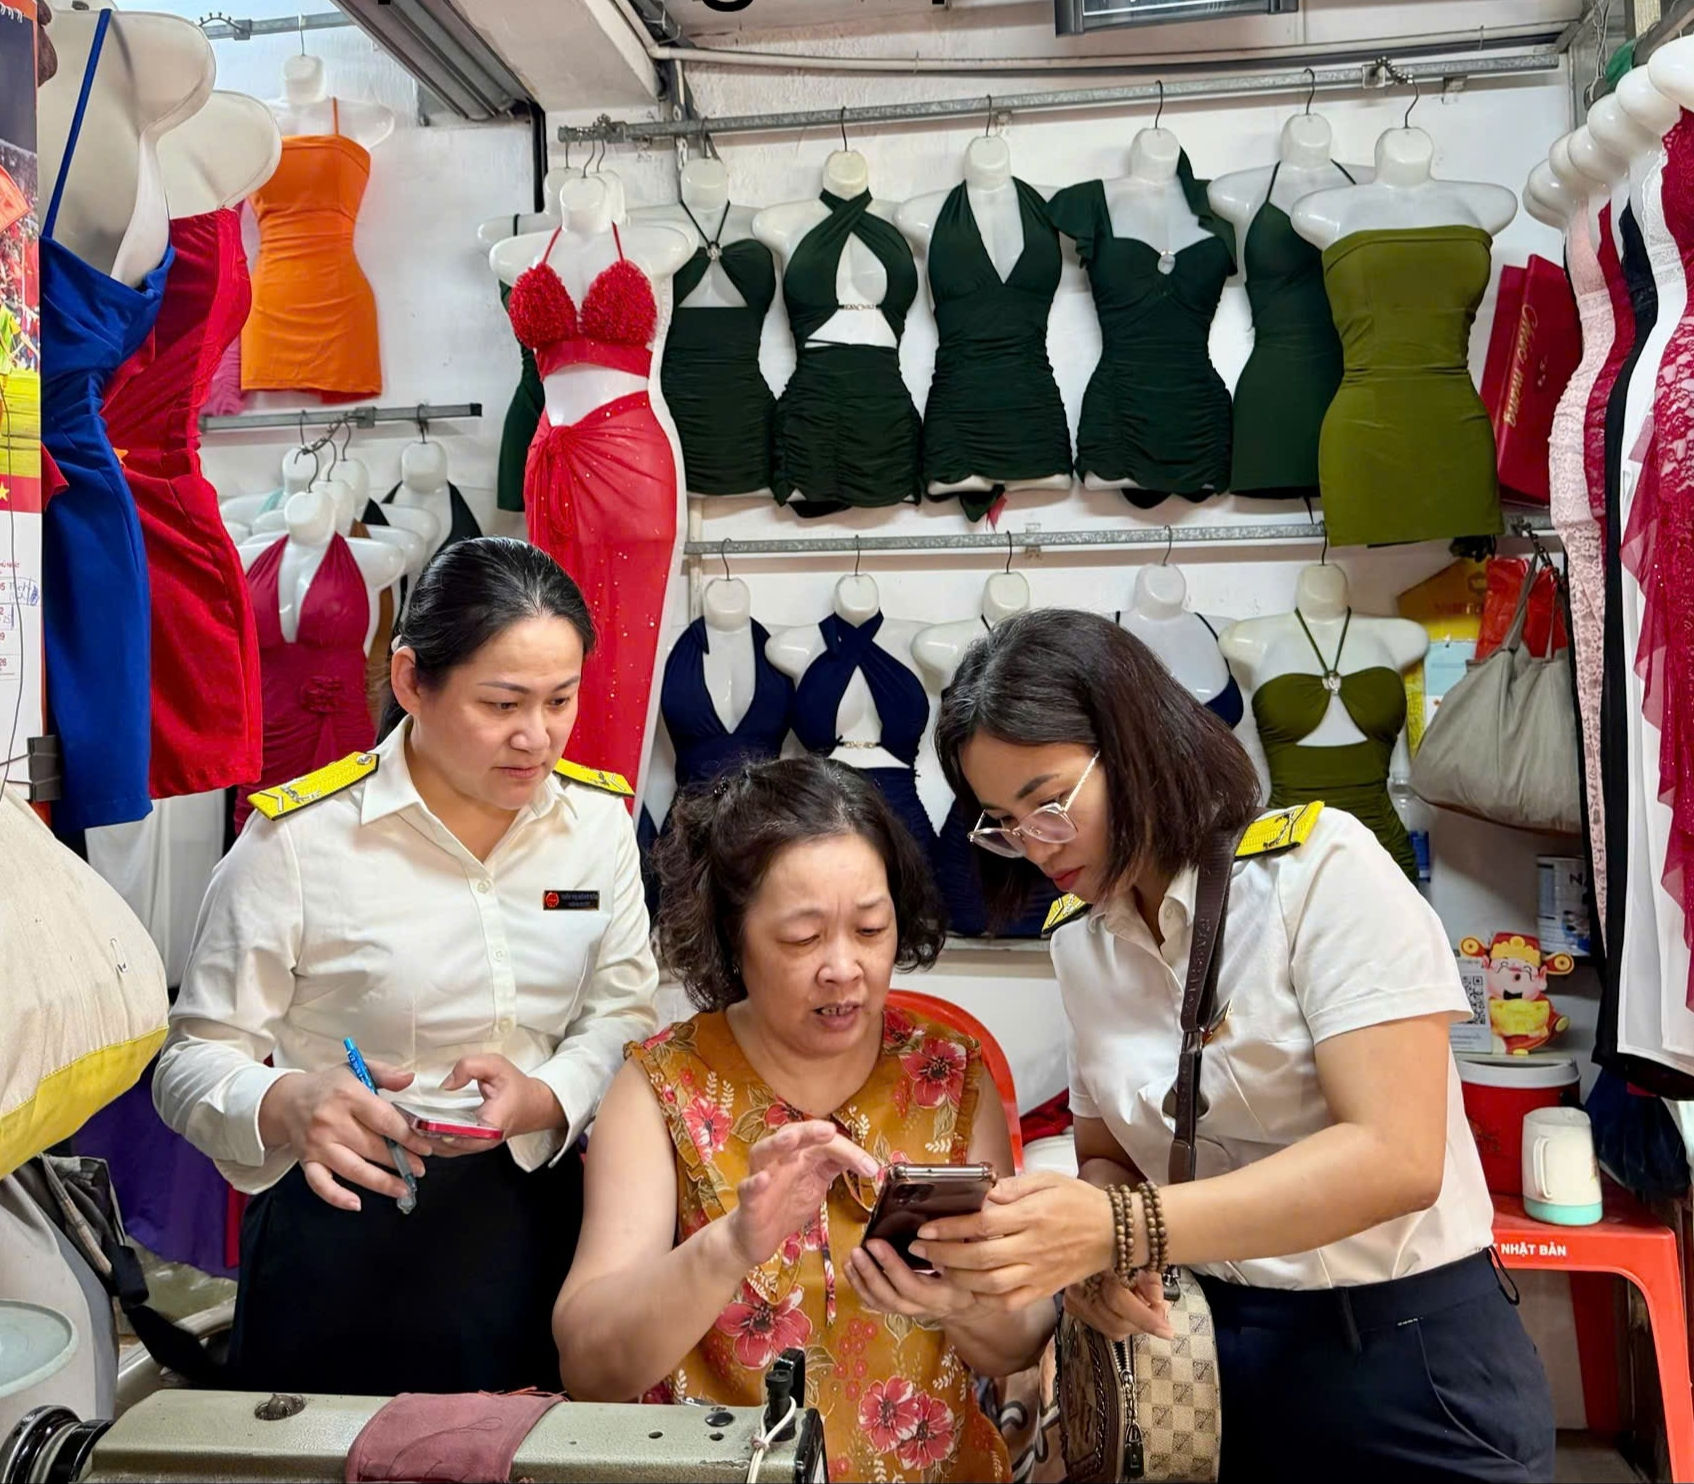
Luật sư Nguyễn Văn Tuấn, Giám đốc Hãng luật TGS cho rằng, để chính sách được thực hiện thuận lợi, người nộp thuế cần được hướng dẫn rõ về điều kiện hưởng ưu đãi, cách xác định doanh thu và trách nhiệm điều chỉnh khi doanh thu thực tế vượt ngưỡng. Đặc biệt, hộ kinh doanh nhỏ thường hạn chế về nghiệp vụ kế toán và khả năng cập nhật quy định, nên cơ quan thuế cần tăng cường hướng dẫn bằng những tình huống cụ thể, dễ hiểu, đồng thời hỗ trợ kịp thời khi phát sinh vướng mắc.
Về phía doanh nghiệp và hộ kinh doanh, cần hình thành thói quen theo dõi doanh thu lũy kế theo tháng, quý; đối chiếu hóa đơn, chứng từ và cập nhật đầy đủ các khoản thu phát sinh. Với những cơ sở có doanh thu tiến gần ngưỡng 10 tỷ đồng, việc dự báo kết quả kinh doanh các tháng còn lại cần được thực hiện thường xuyên để chủ động phương án tài chính.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.