
Việc 6 doanh nghiệp Trung Quốc nắm 56,4% thị phần pin xe điện ngoài thị trường nội địa trong 9 tháng đầu năm 2026 tiếp tục là minh chứng về việc năng lực sản xuất pin luôn quyết định tốc độ điện hóa giao thông, lưới điện và nhiều ngành khác của mỗi nền kinh tế.
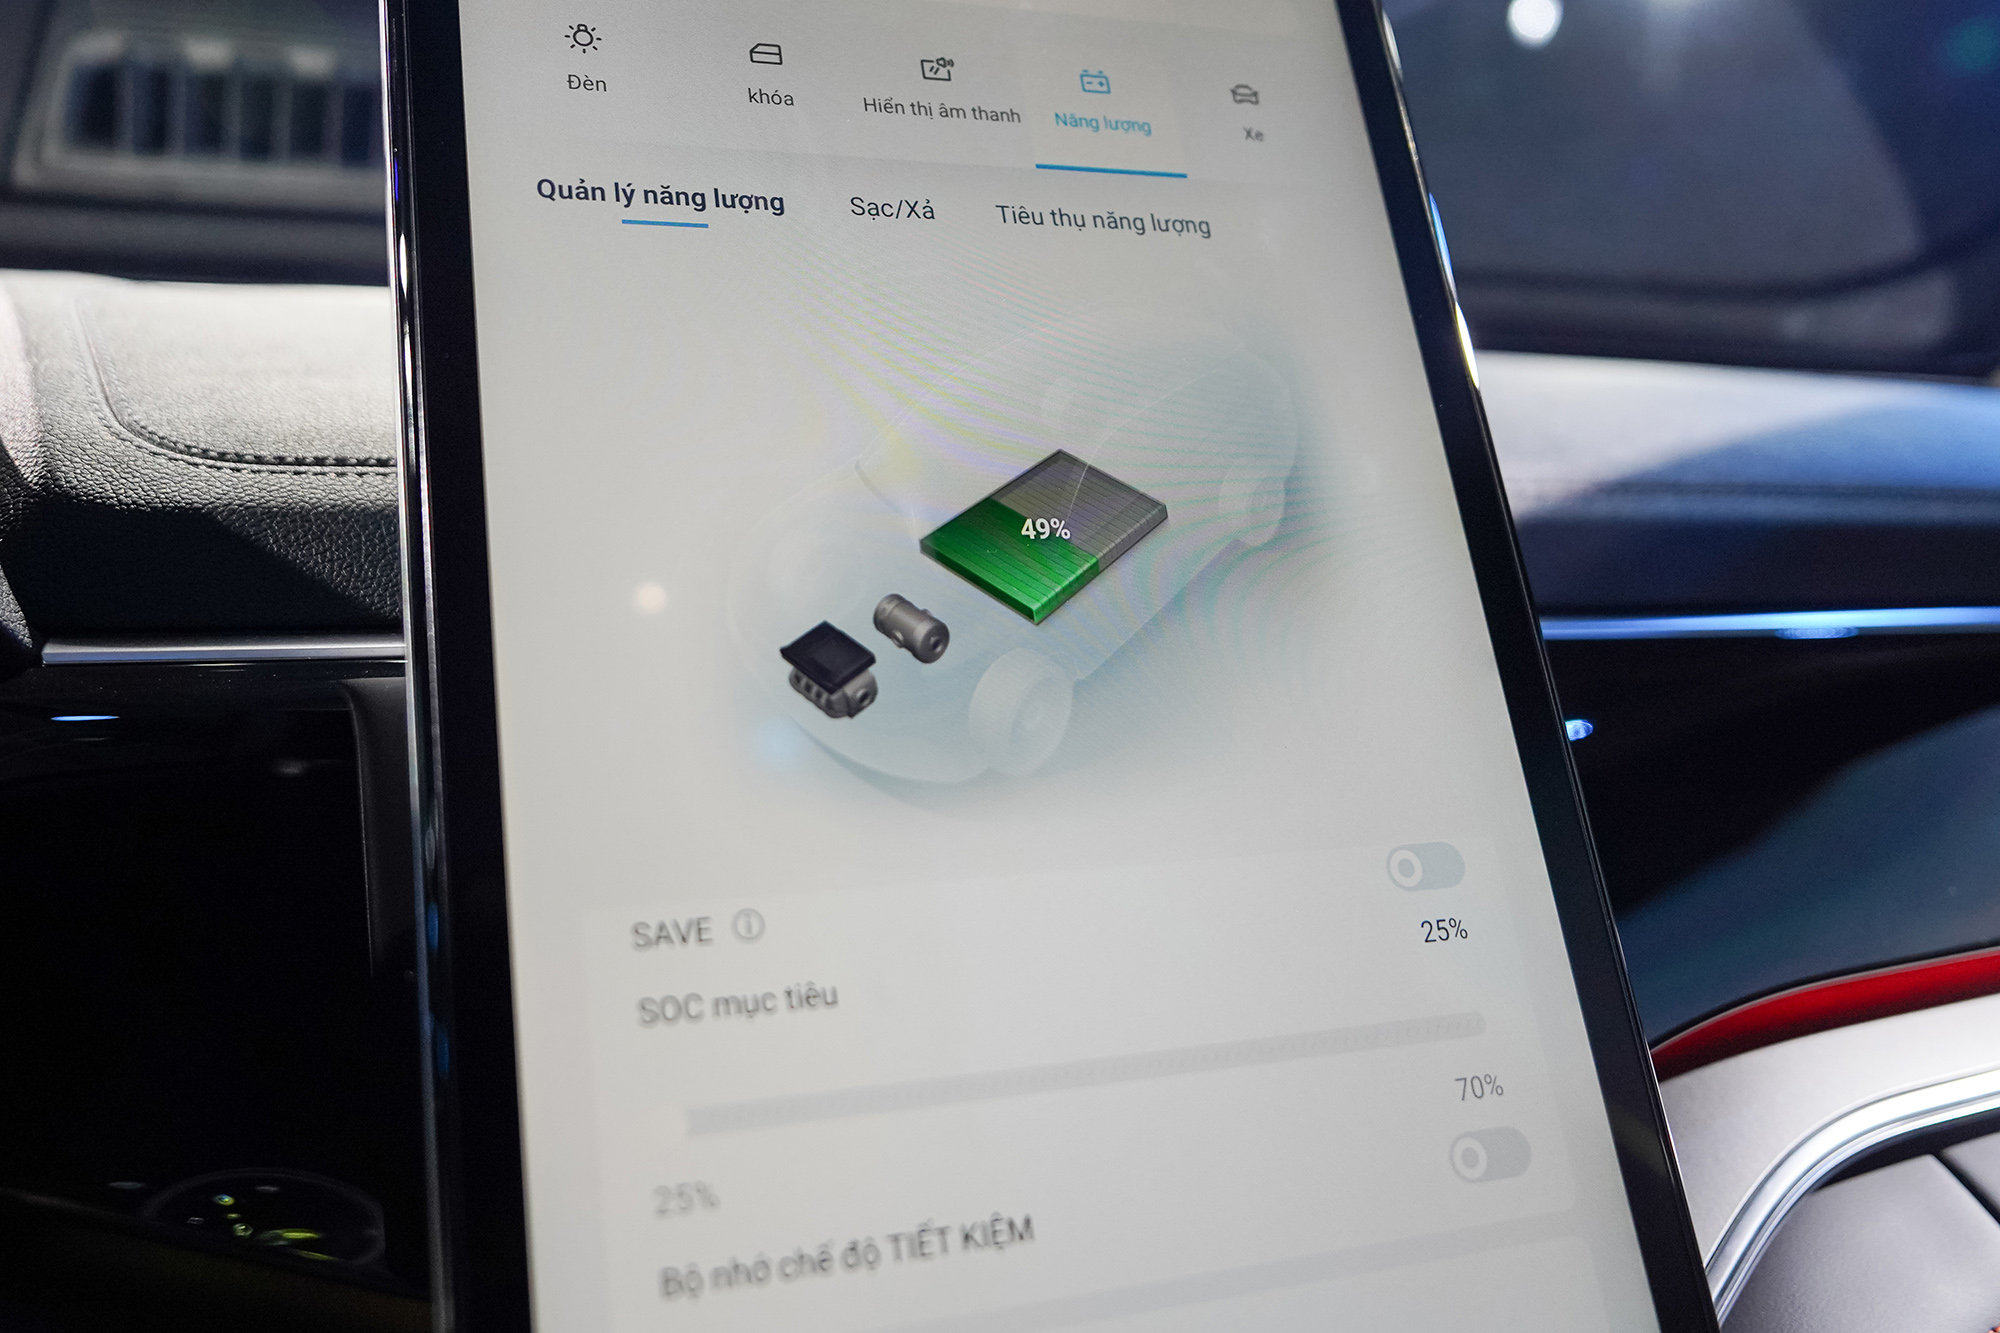
Theo SNE Research (Hàn Quốc), trong 9 tháng đầu năm 2026, thị trường pin lắp trên xe điện ngoài Trung Quốc đạt khoảng 426,7 GWh, tăng 24,7% so với cùng kỳ, nhanh hơn mức tăng 19,7% của toàn cầu. CATL, BYD, Gotion High-Tech, Svolt, CALB và Eve Energy cùng chiếm 56,4% thị phần, tăng hơn 13 điểm phần trăm so với 9 tháng đầu năm 2025.
CATL dẫn đầu với 143,7 GWh, tăng 46,7%, chiếm 33,7% thị phần. BYD đứng thứ ba với 45,9 GWh, tăng 66,8%, chiếm 10,8%. Các hãng tuyến sau tăng còn nhanh hơn: Eve Energy tăng 214,6%, Gotion High-Tech 153,8%, Svolt 102,3% và CALB 88,5%.
Ở chiều ngược lại, ba hãng Hàn Quốc là LG Energy Solution, SK On và Samsung SDI giảm thị phần trong nhóm thị trường ngoài Trung Quốc từ 38,2% xuống 26,5%. Lượng pin lắp đặt của nhóm này giảm 13,5% xuống 113 GWh, chủ yếu do sụt giảm mạnh ở Bắc Mỹ. Panasonic của Nhật Bản còn 8,4% thị phần, bị đánh giá là phụ thuộc nhiều vào Tesla.
Pin là bộ phận đắt nhất và quan trọng nhất của xe điện. Nó quyết định giá bán, quãng đường di chuyển, tốc độ sạc và độ bền. Vì vậy, quốc gia nào chủ động được nguồn pin thường có lợi thế rõ rệt khi chuyển sang phương tiện phát thải thấp.
Bức tranh toàn cầu cho thấy điều đó. Theo Cơ quan Năng lượng quốc tế (IEA), doanh số xe điện toàn cầu năm 2025 tăng 20%, vượt 20 triệu xe, chiếm 25% số xe mới bán ra. IEA dự báo năm 2026 đạt khoảng 23 triệu xe, gần 30% thị phần. Cũng theo IEA, Trung Quốc chiếm hơn 80% sản lượng tế bào pin toàn cầu năm 2025, và các hãng xe Trung Quốc cung cấp 60% số xe điện bán ra trên thế giới.
Hệ quả là xe điện giá hợp lý lan nhanh đến các thị trường mới nổi. IEA ghi nhận 55% số xe điện bán ra ở nhóm các nước còn lại (ngoài Trung Quốc, châu Âu, Bắc Mỹ) là xe nhập từ Trung Quốc, so với dưới 5% cách đây 5 năm. Trong quý I-2026, doanh số xe điện ở châu Á - Thái Bình Dương (không kể Trung Quốc) tăng 80% và ở Mỹ Latinh tăng 75%, trong khi doanh số toàn cầu giảm 8% do thay đổi chính sách ở Trung Quốc và Mỹ.
Dữ liệu trên cho thấy chính sách khuyến khích chỉ phát huy hiệu quả khi có nguồn cung pin đủ lớn và giá phù hợp. Ngược lại, khi nguồn cung phụ thuộc vào một vài trung tâm sản xuất, tốc độ điện hóa của từng nước còn chịu tác động của giá, thuế quan và quan hệ thương mại.
Trước thực tế đó, các nền kinh tế lớn đang tìm lời giải cho bài toán pin theo những cách khác nhau. Trung Quốc đi trước nhờ quy mô và chuỗi cung ứng khép kín, từ nguyên liệu, vật liệu đến tế bào pin và xe hoàn chỉnh.
Lợi thế này giúp các hãng giảm chi phí và mở rộng ra nước ngoài. CATL cho biết đã sản xuất thử tại nhà máy ở Hungary, và SNE Research nhận định điều này sẽ củng cố chuỗi cung ứng tại châu Âu. Việc đặt nhà máy gần thị trường tiêu thụ giúp rút ngắn thời gian giao hàng và giảm rủi ro rào cản thương mại.
Hàn Quốc và Nhật Bản từng dẫn đầu công nghệ pin xe điện, nhưng thị phần ngoài Trung Quốc của họ đang bị thu hẹp. Việc phụ thuộc vào một vài thị trường hoặc khách hàng lớn, như Bắc Mỹ hay Tesla, khiến họ dễ bị tác động khi nhu cầu hoặc chính sách thay đổi.
Mỹ và châu Âu đẩy mạnh xây dựng nhà máy trong nước để giảm phụ thuộc vào nhập khẩu. Theo IEA, năng lực sản xuất pin toàn cầu đạt khoảng 3 TWh năm 2024 và có thể tăng gấp ba trong 5 năm nếu các dự án đã công bố được hoàn thành. Tuy nhiên, việc đưa công suất công bố thành sản lượng thực còn phụ thuộc vào vốn, công nghệ, nguyên liệu và nhân lực.
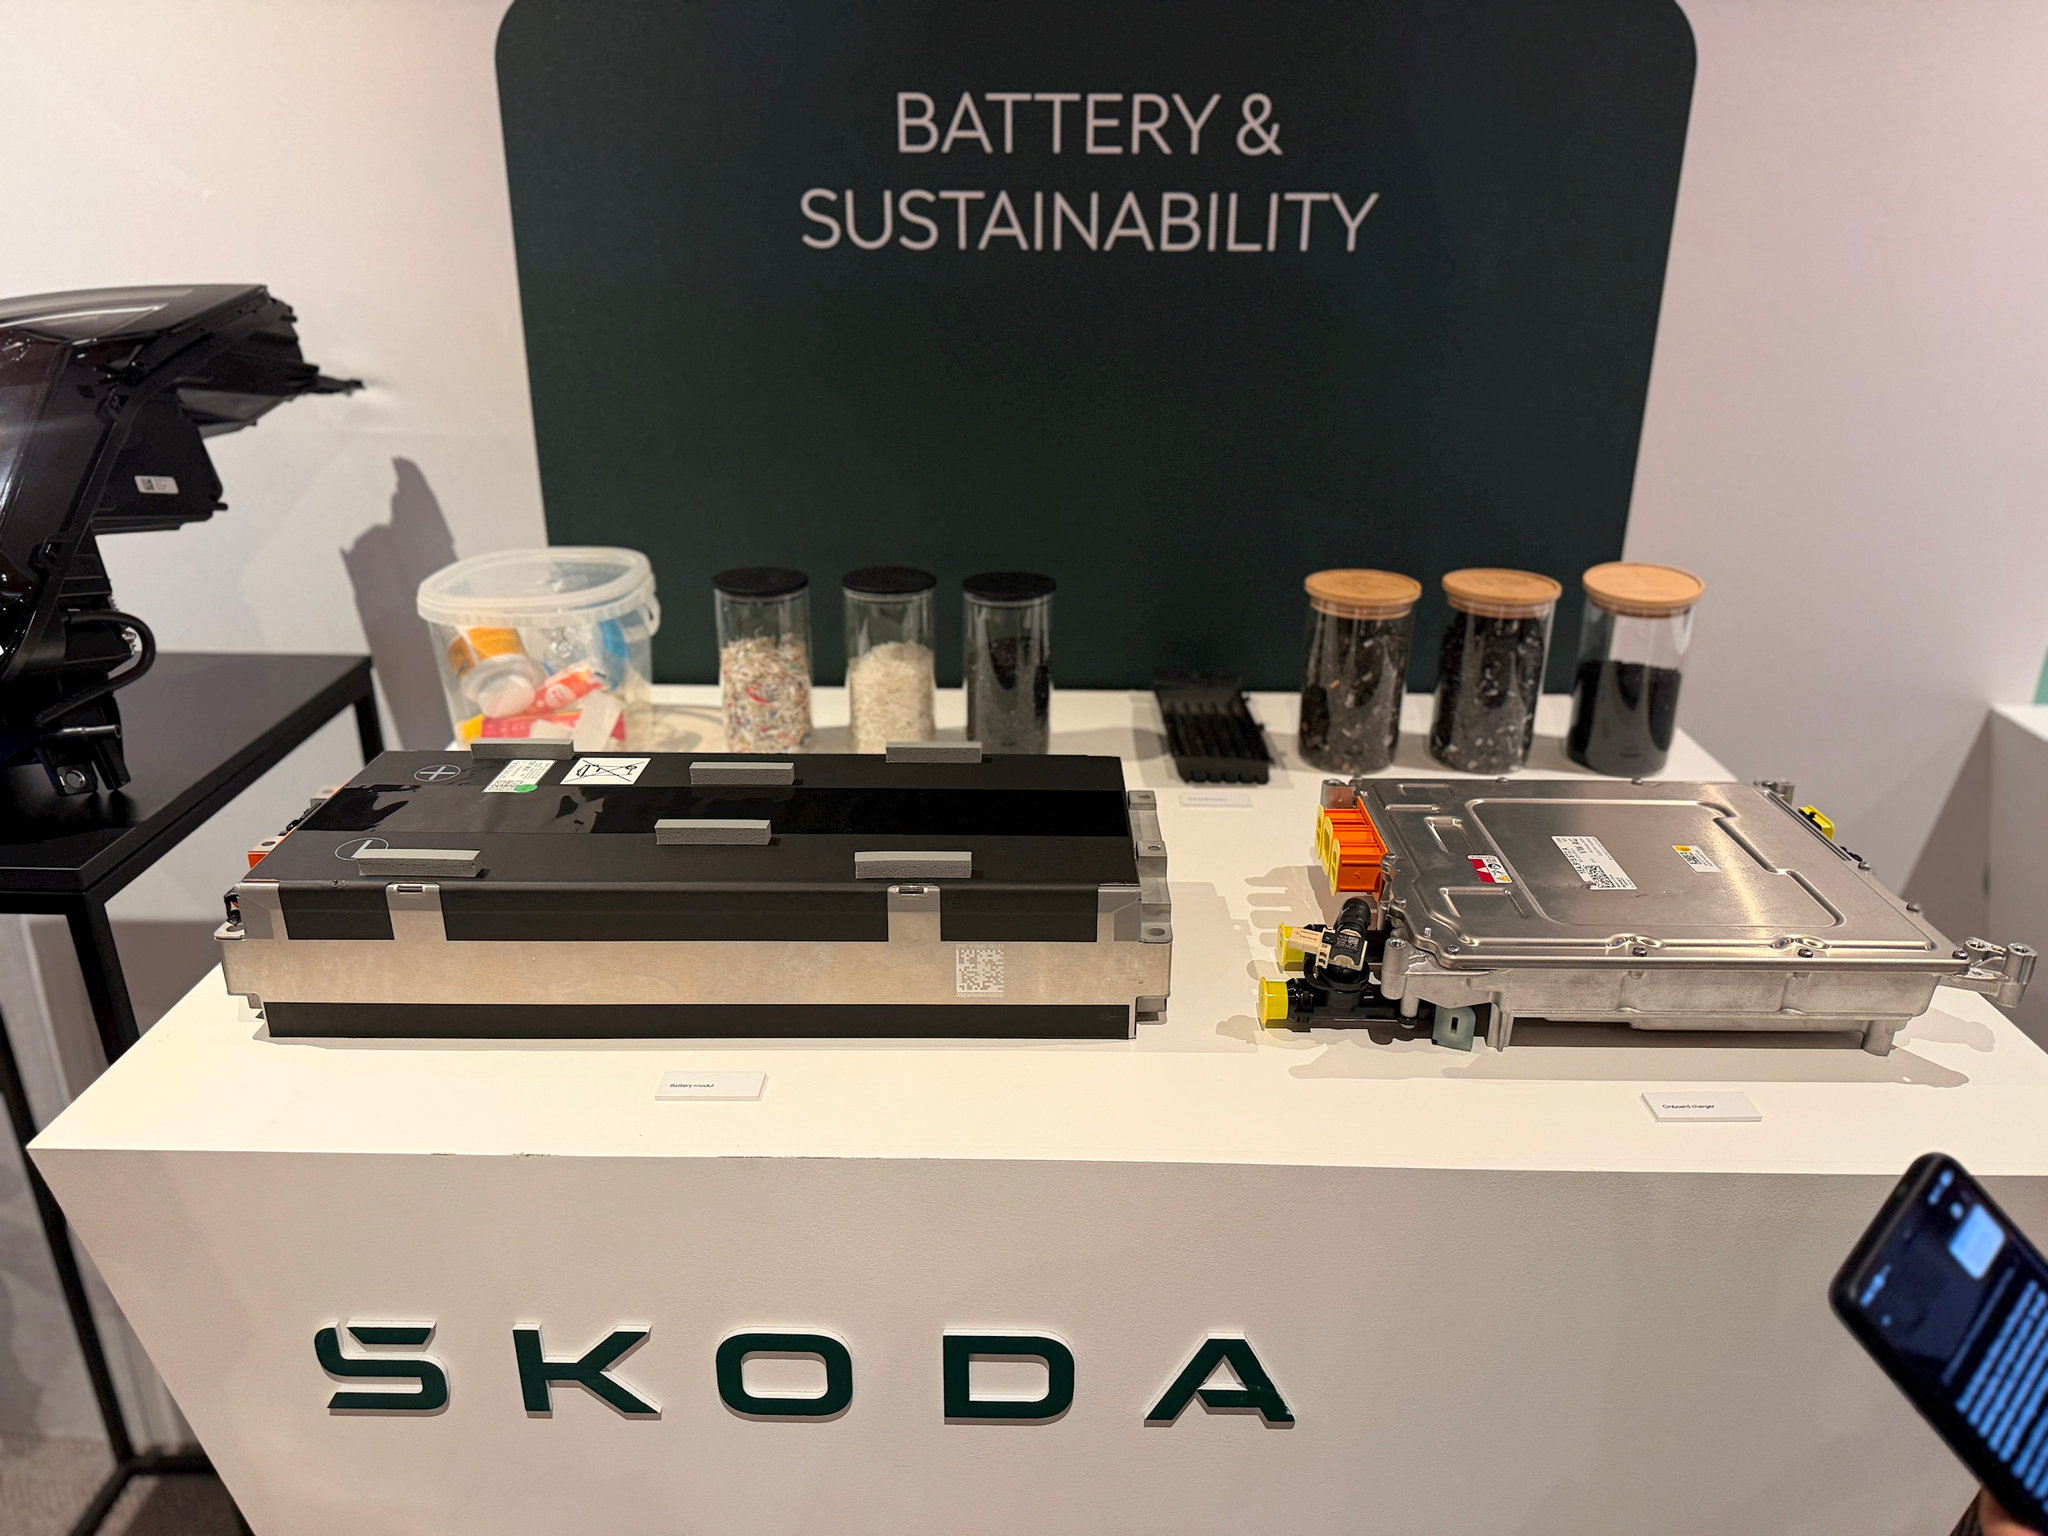
Điện hóa giao thông không dừng ở xe con. Xe buýt điện, xe tải, xe máy điện, tàu thuyền, thiết bị bay không người lái và máy móc công nghiệp đều cần pin. Theo IEA, doanh số xe tải điện toàn cầu năm 2025 tăng hơn gấp đôi, chiếm gần một trong 10 xe tải bán ra. Mỗi mảng mới đều làm tăng nhu cầu về năng lực sản xuất pin.
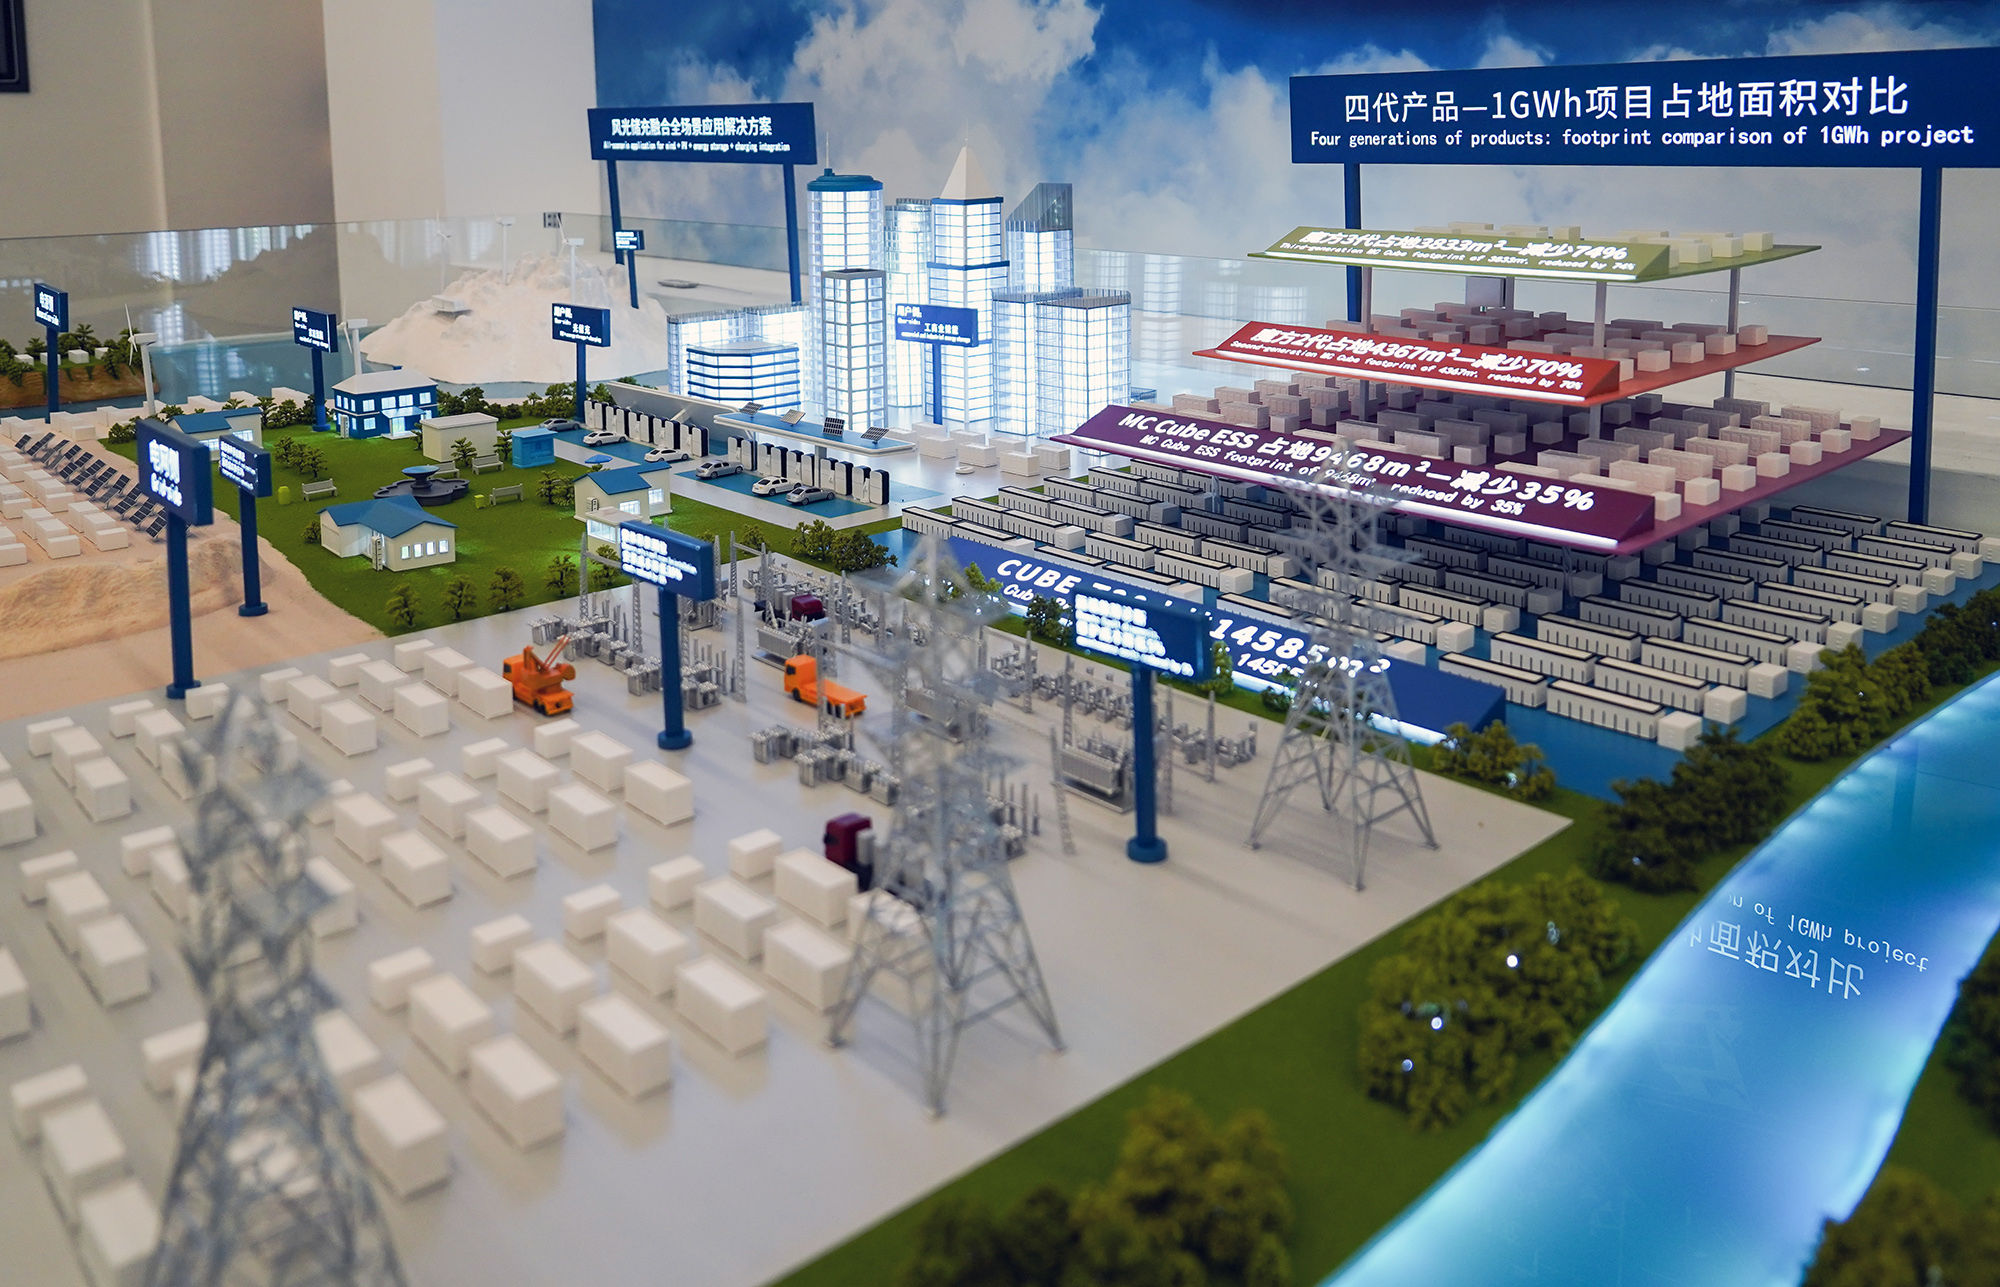
Pin còn là hạ tầng của hệ thống điện. Điện mặt trời và điện gió có tính gián đoạn, nên các hệ thống lưu trữ bằng pin giúp cân bằng phụ tải và giảm áp lực cho lưới điện. Theo BloombergNEF, năm 2026 toàn cầu sẽ lắp thêm kỷ lục 188 GW (535 GWh) hệ thống lưu trữ năng lượng, tăng 45% so với năm trước. Trung Quốc, Mỹ và Australia chiếm 62% lượng lắp đặt, trong khi Ấn Độ và nhiều nước châu Âu cũng bắt đầu bước vào giai đoạn tăng tốc.
Như thế, quốc gia nào đảm bảo được nguồn pin sẽ có điều kiện thuận lợi hơn để vừa điện hóa phương tiện, vừa phát triển năng lượng tái tạo, vừa giữ ổn định hệ thống điện. Với vai trò đó, dễ hiểu khi sản xuất pin được nhiều nước xem là lĩnh vực chiến lược, thậm chí quan trọng hơn sản xuất bán dẫn. Tuy nhiên, để làm chủ sản xuất pin, các nước đồng thời phải giải bài toán nguyên liệu như lithium, nickel, graphite và công nghệ tái chế, vì pin sau khi hết vòng đời có thể trở thành nguồn nguyên liệu thứ cấp.
Trong khi đó, thị trường vẫn biến động nhanh. Sự sụt giảm của các hãng Hàn Quốc tại Bắc Mỹ cho thấy thị phần có thể thay đổi nhanh khi chính sách thương mại, công nghệ hoặc nhu cầu từng khu vực thay đổi. Công nghệ pin cũng đang thay đổi không ngừng, từ lithium sắt phosphate (LFP) giá rẻ đến pin thể rắn đang được nhiều hãng nghiên cứu, đồng nghĩa năng lực sản xuất hôm nay chưa chắc đã phù hợp với nhu cầu ngày mai.
Với Việt Nam, nơi xe điện, đặc biệt là xe máy điện và xe buýt điện, đang được thúc đẩy trong lộ trình giảm phát thải đô thị, câu chuyện pin có ý nghĩa thực tế. Nếu chỉ dựa vào nhập khẩu, quá trình điện hóa dễ bị động về giá và nguồn cung khi thị trường biến động. Vì vậy, bên cạnh chính sách khuyến khích người dùng, các nước cần tính từ sớm tới thu hút đầu tư sản xuất pin, phát triển nhân lực và xây dựng hệ sinh thái tái chế.
Hiện nay, tại Vũng Áng (Hà Tĩnh), VinES đã xây dựng nhà máy sản xuất pin cho xe VinFast, một bước đi để chủ động một phần nguồn cung. Dù vậy đây vẫn là nỗ lực đơn lẻ. Nhiều tên tuổi khác cũng có kế hoạch xây dựng chuỗi cung ứng một phần hoặc toàn phần linh kiện pin tại Việt Nam nhưng chưa có lộ trình cụ thể.
Dù thế nào, để đáp ứng nhu cầu ngày càng lớn của giao thông và lưu trữ điện, nền kinh tế nước ta vẫn cần nhiều năng lực hơn: Từ sản xuất tế bào pin, vật liệu, công nghiệp hỗ trợ đến hệ thống sạc và tái chế. Đây cũng là lĩnh vực nhiều doanh nghiệp có thể tìm kiếm cơ hội phát triển và thu hút nguồn vốn đầu tư từ nước ngoài trong thời gian tới.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.