
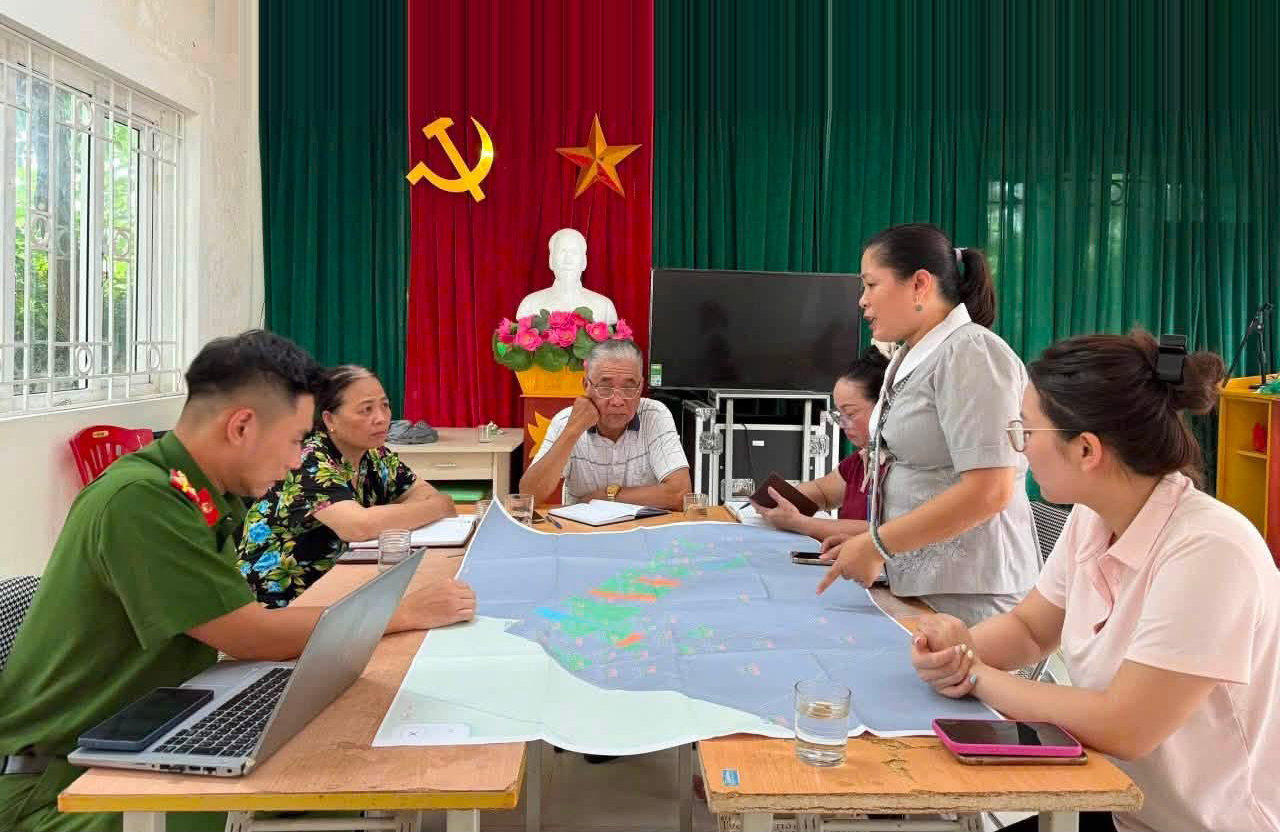
Hà Nội đang hoàn thiện cơ sở dữ liệu đất đai theo tiêu chí “đúng - đủ - sạch - sống”. Khi thông tin về quyền sử dụng đất, tài sản gắn liền với đất được chuẩn hóa và cập nhật, nguồn dữ liệu này có thể mở thêm cơ sở để xác thực tài sản trong các giao dịch, trong đó có hoạt động tín dụng.
Đồng bộ dữ liệu đất đai, thêm cơ sở thẩm định
Với ngân hàng, mối liên hệ rõ nhất giữa cơ sở dữ liệu đất đai và hoạt động tín dụng nằm ở khâu xác minh tài sản bảo đảm. Khi một bất động sản được đưa vào thế chấp, tổ chức tín dụng cần kiểm tra quyền sử dụng, vị trí, đặc điểm, tình trạng pháp lý và các thông tin liên quan đến tài sản.
Nếu những dữ liệu này được chuẩn hóa và có thể tra cứu, đối chiếu trên hệ thống, ngân hàng sẽ có thêm nguồn thông tin để kiểm chứng hồ sơ do khách hàng cung cấp. Đặc biệt, thông tin về tình trạng đăng ký thế chấp có ý nghĩa trực tiếp, bởi đây là căn cứ để xác định tài sản đã được sử dụng để bảo đảm cho nghĩa vụ nào.
Trong hoạt động tín dụng, tài sản bảo đảm cần được xác định chính xác về sở hữu, vị trí, hiện trạng và tình trạng pháp lý trước khi ngân hàng quyết định cấp tín dụng. Thực tế, không ít vụ án lừa đảo trong lĩnh vực tín dụng cho thấy sự sai lệch giữa hồ sơ tài sản thế chấp và tài sản thực tế, có thể khiến ngân hàng đứng trước rủi ro lớn.
Ngày 8-4-2026, Tòa án nhân dân thành phố Hà Nội xét xử bị cáo Vũ Văn Tiến về tội “Lừa đảo chiếm đoạt tài sản”. Theo cáo trạng, năm 2015, vợ chồng Tiến vay ngân hàng 5 tỷ đồng, thế chấp quyền sử dụng một thửa đất được định giá 6,7 tỷ đồng. Lợi dụng kẽ hở trong thẩm định tài sản, bị cáo đã tráo đổi vị trí thửa đất thế chấp ở mặt đường thay vì trong ngõ (định giá chỉ 1,3 tỷ đồng) và chiếm đoạt 5 tỷ đồng của ngân hàng. Tòa án tuyên phạt Vũ Văn Tiến 16 năm tù.
Vụ án là một ví dụ cho thấy yêu cầu việc xác minh tài sản không thể chỉ dừng trên hồ sơ giấy. Với ngân hàng, thông tin chính xác về thửa đất là một trong những điều kiện để đánh giá đúng tài sản bảo đảm trước khi quyết định cấp tín dụng. Việc đồng bộ dữ liệu đất đai cũng phù hợp với định hướng tại Nghị quyết số 21-NQ/TW ngày 28-7-2026 về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan.
Nghị quyết đặt mục tiêu quản lý đất đai theo hướng minh bạch, đồng thời xác định đất đai phải trở thành nguồn lực chiến lược và yêu cầu hoàn thiện cơ sở dữ liệu đất đai.
TS Phan Đức Hiếu, đại biểu Quốc hội hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội khóa XVI cho rằng, để quyền sử dụng đất thực sự trở thành nguồn lực đầu vào cho phát triển kinh tế - xã hội, việc tiếp cận cần thuận lợi, bình đẳng, công khai và minh bạch. Quyền sử dụng đất cần được phân bổ tới những chủ thể có năng lực sử dụng hiệu quả nguồn lực này, trên cơ sở các nguyên tắc bình đẳng, công khai, minh bạch và cạnh tranh.
Để đạt được điều đó, thông tin về đất đai cần đầy đủ, rõ ràng và có khả năng tiếp cận, qua đó hạn chế sự chênh lệch thông tin giữa các chủ thể. Với hoạt động tín dụng, yêu cầu này càng có ý nghĩa khi quyền sử dụng đất được sử dụng làm tài sản bảo đảm. Thông tin minh bạch giúp các bên có thêm cơ sở xác định đúng tài sản và đánh giá các giao dịch liên quan, từ đó hạn chế rủi ro phát sinh do thông tin không đầy đủ hoặc không thống nhất.
Cần có dữ liệu giao dịch thực tế
Tuy nhiên, xác định đúng tài sản mới chỉ giải quyết một phần bài toán. Sau khi biết chính xác thửa đất nào được sử dụng làm tài sản bảo đảm, ngân hàng vẫn phải trả lời câu hỏi quan trọng khác: Tài sản đó thực sự có giá trị bao nhiêu.
Nếu cơ sở dữ liệu đất đai giúp xác định tài sản là gì, thuộc về ai, ở đâu và đang trong tình trạng pháp lý nào, thì dữ liệu giao dịch là một nguồn thông tin quan trọng để tham chiếu giá trị. Đây là vấn đề có ý nghĩa trực tiếp với hoạt động thẩm định tài sản bảo đảm và xác định hạn mức tín dụng.
Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng) Hoàng Thu Hằng đặt vấn đề, muốn xác định giá thị trường cần có dữ liệu giao dịch thực tế làm cơ sở. Giá bất động sản tăng mạnh trong khi lượng giao dịch không tương xứng chưa chắc đã phản ánh đầy đủ giá trị thị trường. Giá bất động sản chịu tác động của nhiều yếu tố, từ chi phí đầu tư, xây dựng, giải phóng mặt bằng, vốn, nghĩa vụ tài chính đến vị trí, cung - cầu và nhu cầu thực tế. Bởi vậy, một mức giá được hình thành trên thị trường không đồng nghĩa với giá trị thực của tài sản.
Đối với ngân hàng, vấn đề này càng đáng lưu ý bởi giá trị tài sản bảo đảm có liên quan trực tiếp đến hạn mức tín dụng và khả năng thu hồi nợ khi khoản vay phát sinh vấn đề. Nếu dữ liệu giao dịch thiếu đầy đủ, việc tham chiếu giá có thể gặp khó khăn, ngay cả khi thông tin pháp lý của thửa đất đã được xác thực.
Khi dữ liệu đất đai được kết nối với thông tin quy hoạch, giao dịch, công chứng, thuế và đăng ký biện pháp bảo đảm, quá trình xác thực tài sản sẽ có thêm cơ sở. Từ đó, các ngân hàng sẽ có thêm căn cứ để kiểm tra tài sản bảo đảm, còn thị trường có thêm điều kiện để hình thành các giao dịch minh bạch hơn.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.