
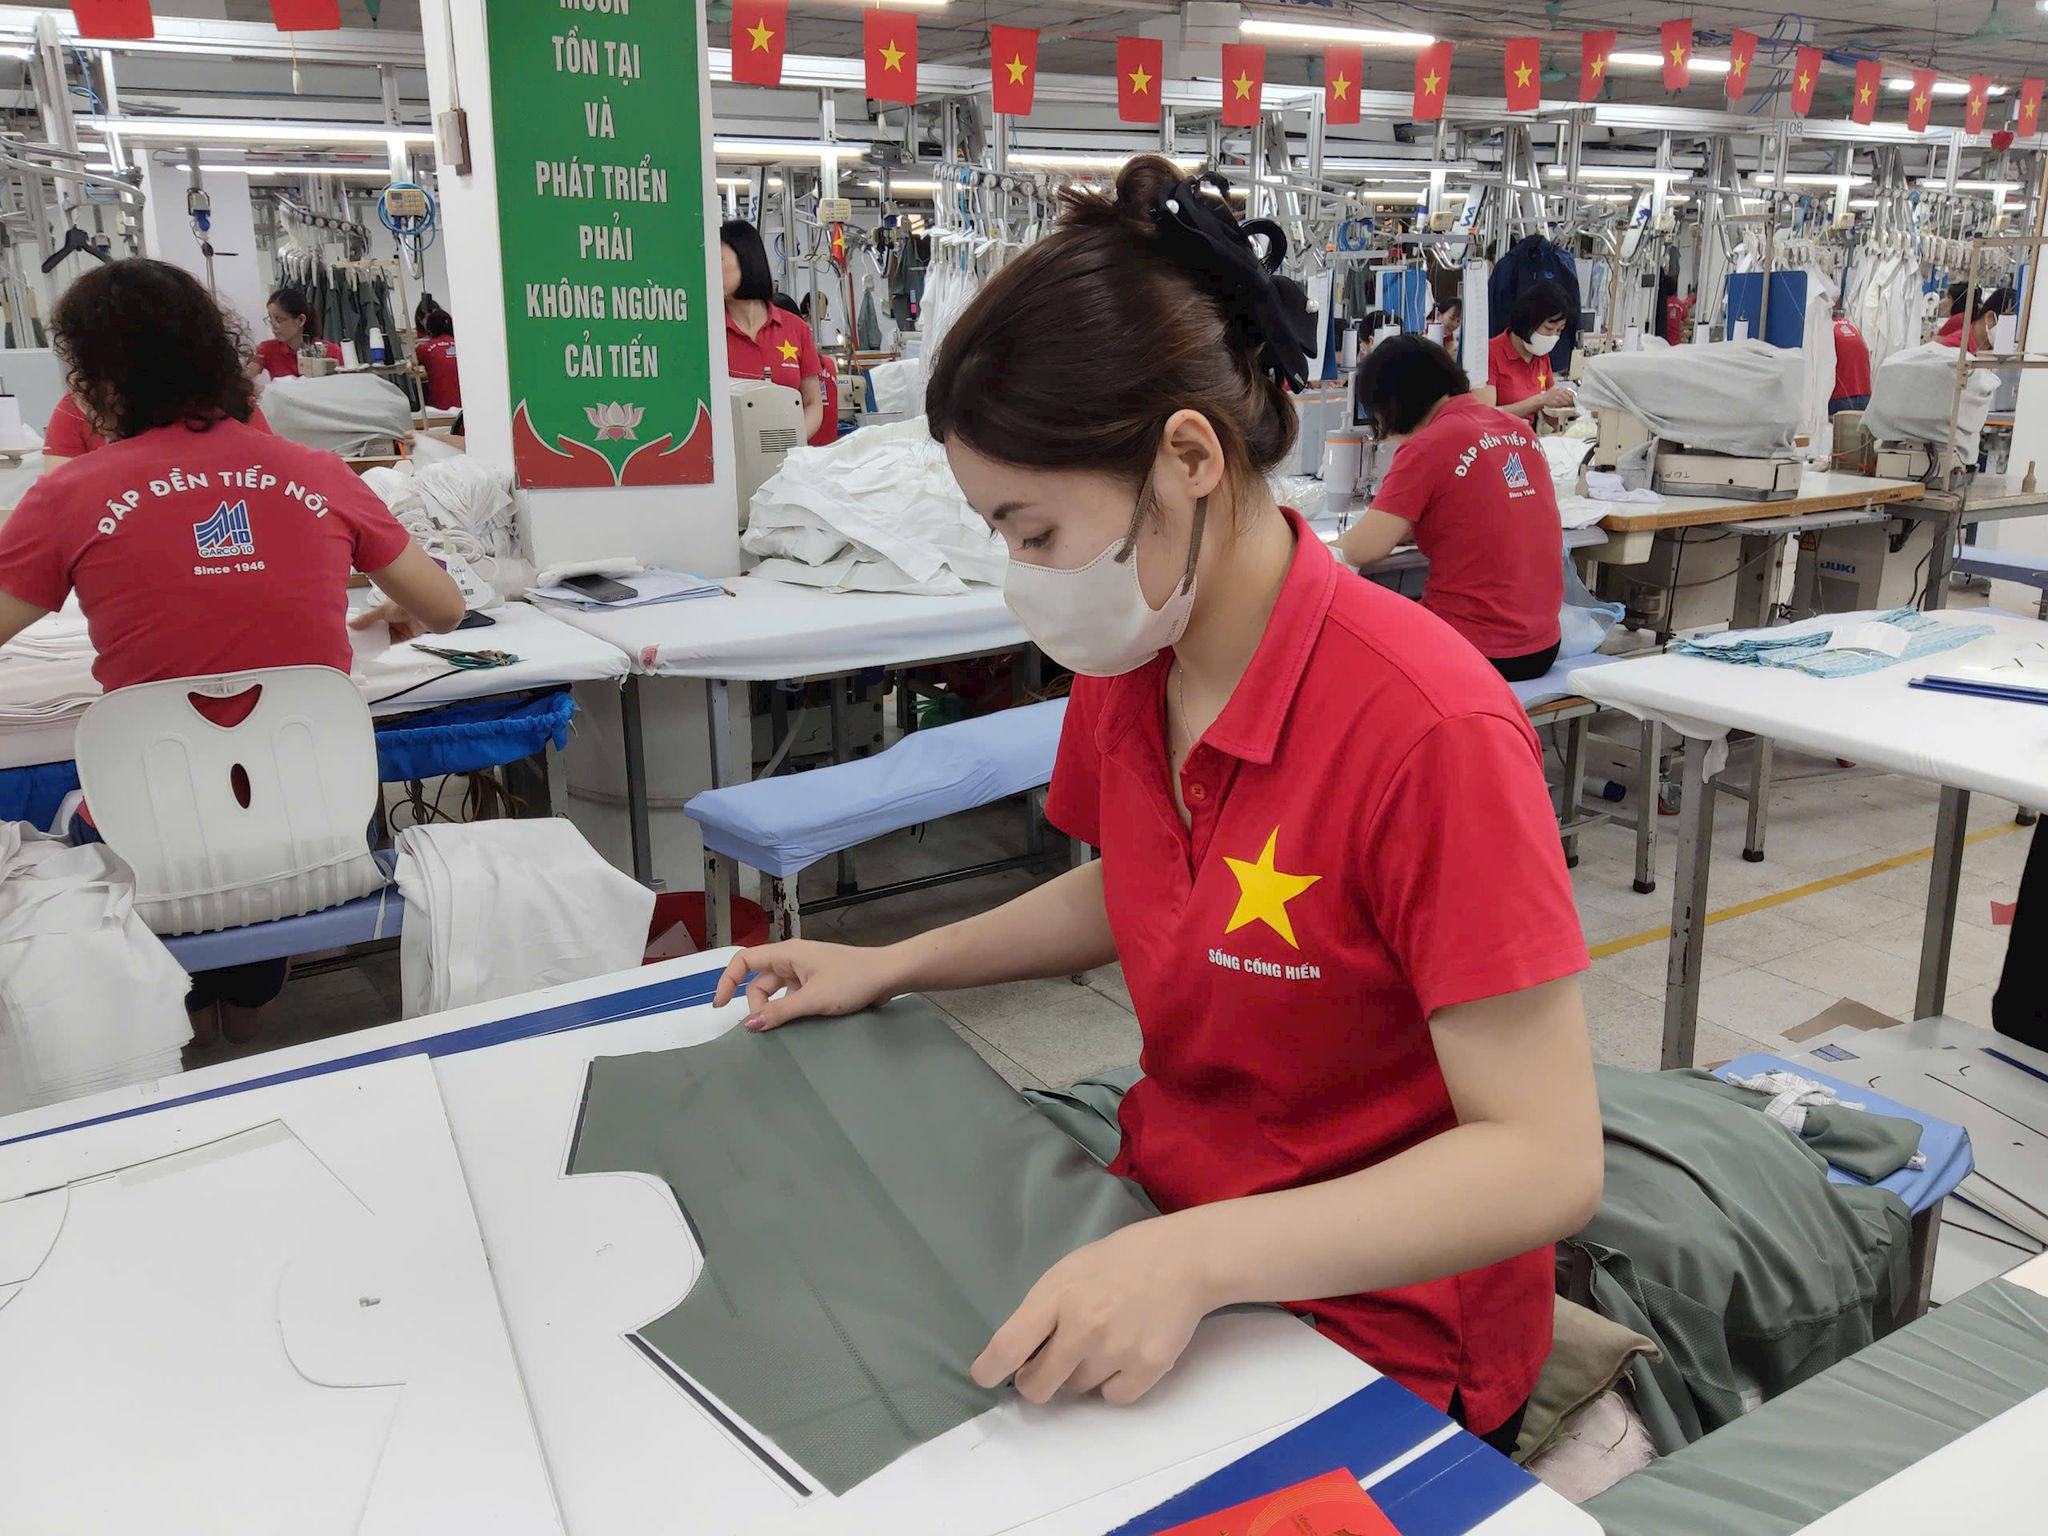
Hơn 90% số dòng thuế được các nước EFTA cam kết xóa bỏ, tạo cơ hội tăng xuất khẩu cho Việt Nam. Tuy nhiên, doanh nghiệp cần đáp ứng quy tắc xuất xứ để biến ưu đãi thuế quan thành lợi thế cạnh tranh.
Cắt giảm sâu thuế nhập khẩu hai chiều
Sau 14 năm đàm phán, ngày 18-10-2026, Việt Nam và bốn nước thành viên Hiệp hội Mậu dịch tự do châu Âu (EFTA) gồm: Thụy Sĩ, Na Uy, Iceland và Liechtenstein, đã ký kết Hiệp định Thương mại tự do Việt Nam – EFTA (VEFTA). Đáng chú ý, Hiệp định có mức độ tự do hóa thuế quan cao, mở thêm cơ hội cho hàng hóa Việt Nam tiếp cận thị trường có sức mua và yêu cầu chất lượng cao.
Theo số liệu từ Bộ Công Thương, năm 2025, kim ngạch xuất nhập khẩu Việt Nam - EFTA đạt khoảng 1,92 tỷ USD, tăng gần 29% so với năm trước. Trong đó, xuất khẩu của Việt Nam đạt khoảng 405 triệu USD, nhập khẩu đạt khoảng 1,52 tỷ USD. Quy mô thương mại còn khiêm tốn cho thấy dư địa khai thác thị trường này vẫn đáng kể.
Trưởng phòng Hội nhập kinh tế tài chính, Cục Quản lý nợ và Kinh tế đối ngoại (Bộ Tài chính) Nguyễn Phương Linh thông tin, Việt Nam cam kết tự do hóa 86,7% số dòng thuế, tương ứng 100% kim ngạch nhập khẩu từ EFTA. Ở chiều ngược lại, các nước EFTA cam kết tự do hóa 90% số dòng thuế, tương ứng 99,5% kim ngạch nhập khẩu từ Việt Nam.
Mức độ mở cửa giữa các nước EFTA có sự khác biệt. Thụy Sĩ và Liechtenstein cam kết xóa bỏ thuế ngay đối với khoảng 85% số dòng thuế; trong đó, hàng công nghiệp đạt 100%, hàng nông nghiệp khoảng 40%. Na Uy cam kết xóa bỏ hơn 90,7% số dòng thuế, gồm 53% mặt hàng nông nghiệp và 100% hàng công nghiệp. Iceland có mức cam kết hơn 94% số dòng thuế, trong đó hàng nông nghiệp đạt 74%, hàng công nghiệp gần 100%.
Những cam kết này tạo thuận lợi đáng kể cho nhiều nhóm hàng xuất khẩu chủ lực của Việt Nam. Theo phạm vi cam kết của từng nước, các mặt hàng công nghiệp như thủy sản, dệt may, điện tử, sắt thép, nhựa, cao su được xóa bỏ thuế ngay khi Hiệp định có hiệu lực. Với nông sản, nhiều mặt hàng như: Cà phê, ca cao, đồ uống, rau quả, gạo và sản phẩm chế biến cũng được hưởng ưu đãi thuế quan.
Tuy nhiên, doanh nghiệp cần lưu ý EFTA không phải liên minh thuế quan thống nhất. Thụy Sĩ và Liechtenstein sử dụng chung biểu thuế, trong khi Na Uy và Iceland có biểu thuế riêng. Do đó, cùng một mặt hàng nhưng mức thuế và lộ trình ưu đãi có thể khác nhau giữa các thị trường. Việc xác định đúng mã HS, thị trường nhập khẩu và thời điểm áp dụng là yêu cầu cần thiết để tính toán hiệu quả xuất khẩu.
Ở chiều ngược lại, Việt Nam cũng đưa ra lộ trình cắt giảm thuế tương đối sâu đối với hàng hóa nhập khẩu từ EFTA. Cụ thể, Việt Nam cam kết xóa bỏ thuế ngay đối với 38,56% số dòng thuế; sau 3 năm và 5 năm, mỗi giai đoạn xóa bỏ thêm 0,67%; sau 7 năm là 15,66%; sau 10 năm là 27,94% và sau 15 năm là 0,04%. Một số dòng thuế được giảm về mức 5% theo lộ trình 10 hoặc 12 năm; bên cạnh đó có nhóm hàng CKD và những dòng thuế không cam kết.
Với các nhóm hàng nhập khẩu chủ yếu từ EFTA gồm: Thủy sản, máy điện và thiết bị điện, dược phẩm, đồng hồ, máy móc và thiết bị cơ khí được xóa bỏ thuế theo lộ trình tối đa 10 năm. Phần lớn dụng cụ, thiết bị quang học, đo lường, kiểm tra và thiết bị y tế được xóa bỏ thuế ngay. Việc giảm thuế sẽ tạo điều kiện để doanh nghiệp trong nước tiếp cận thuận lợi hơn với máy móc, công nghệ và các sản phẩm có hàm lượng kỹ thuật cao.
Đối với thuế xuất khẩu, Việt Nam chỉ cam kết đối với 69 dòng thuế, theo phương án duy trì thuế suất cơ sở hoặc cắt giảm theo lộ trình 5, 10 và 15 năm. Mức cắt giảm không vượt quá mức thuế suất thấp nhất quy định tại khung thuế xuất khẩu ban hành kèm Luật Thuế xuất khẩu, thuế nhập khẩu năm 2016.
Đáp ứng xuất xứ để hưởng ưu đãi thuế
Mức cắt giảm thuế sâu không đồng nghĩa mọi hàng hóa xuất nhập khẩu giữa hai bên đều tự động được hưởng thuế suất ưu đãi. Doanh nghiệp phải đáp ứng các điều kiện về xuất xứ, vận chuyển trực tiếp và chứng từ chứng nhận xuất xứ theo quy định của Hiệp định.
Thực tế triển khai EVFTA cho thấy, theo khảo sát của Liên đoàn Công nghiệp và Thương mại Việt Nam (VCCI) năm 2022, có 33,33% doanh nghiệp không tận dụng được ưu đãi do hàng xuất khẩu không đáp ứng quy tắc xuất xứ. Ngoài ra, 31,28% cho biết thuế suất MFN đã tốt bằng hoặc tốt hơn thuế ưu đãi. Những con số này cho thấy khoảng cách giữa cam kết trên giấy tờ và khả năng hưởng lợi thực tế vẫn là vấn đề doanh nghiệp cần quan tâm.
Theo Phó Trưởng phòng Phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương) Nguyễn Hoàng Hà, VEFTA quy định hàng hóa có xuất xứ theo ba nhóm tiêu chí chính: xuất xứ thuần túy; được gia công, chế biến đáp ứng quy định của Hiệp định và quy tắc cụ thể mặt hàng; hoặc được sản xuất hoàn toàn từ nguyên liệu có xuất xứ của một hay nhiều nước thành viên. Quy tắc cụ thể mặt hàng được xây dựng trên cơ sở Danh mục HS 2022, với các tiêu chí như chuyển đổi mã số hàng hóa, giới hạn trị giá hoặc công đoạn sản xuất cụ thể.
Đáng chú ý, Hiệp định có cơ chế cộng gộp mở rộng đối với nguyên liệu phi nông nghiệp có xuất xứ từ ASEAN và EU trong những điều kiện nhất định. Cơ chế này có thể giúp doanh nghiệp Việt Nam chủ động hơn về nguồn nguyên liệu, nhất là các ngành dệt may, da giày và sản xuất công nghiệp. Tuy nhiên, việc cộng gộp chỉ được thực hiện khi đáp ứng đầy đủ yêu cầu về các hiệp định thương mại tự do liên quan, xuất xứ nguyên liệu và công đoạn sản xuất.
Về chứng nhận xuất xứ, hàng xuất khẩu từ Việt Nam trước mắt sử dụng C/O mẫu VN-EFTA do cơ quan có thẩm quyền cấp; cơ chế tự chứng nhận xuất xứ sẽ được triển khai sau khi Việt Nam thông báo theo lộ trình thực hiện. Trong khi đó, nhà xuất khẩu từ EFTA được tự chứng nhận xuất xứ. Doanh nghiệp cần chuẩn bị hồ sơ nguyên liệu, chứng từ và quy trình sản xuất đầy đủ để phục vụ việc chứng minh xuất xứ khi cần thiết.
Bên cạnh đó, các tiêu chuẩn về chất lượng, an toàn, môi trường, truy xuất nguồn gốc và trách nhiệm xã hội tại thị trường EFTA cũng là những yêu cầu không thể xem nhẹ.
Về phía cơ quan quản lý, Bộ Tài chính đang chuẩn bị dự thảo Nghị định ban hành biểu thuế xuất khẩu ưu đãi, biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện VEFTA. Theo Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Dệt may Việt Nam (Vitas) Trương Văn Cẩm, sức ép từ các tiêu chuẩn cao cũng là động lực để doanh nghiệp đổi mới công nghệ, nâng năng suất, chất lượng sản phẩm và tăng tỷ lệ nội địa hóa.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.