
Mùa công bố báo cáo tài chính (BCTC) quý III của các doanh nghiệp niêm yết đang đến gần. Căn cứ trên các dữ liệu về hoạt động sản xuất, kinh doanh, tiến độ bàn giao dự án, đất khu công nghiệp, sản lượng, giá bán và diễn biến chi phí... lợi nhuận doanh nghiệp tiếp tục phân hóa mạnh khi nhiều cái tên được dự báo tăng hàng trăm phần trăm, trong khi một số gương mặt lại giảm gần một nửa.
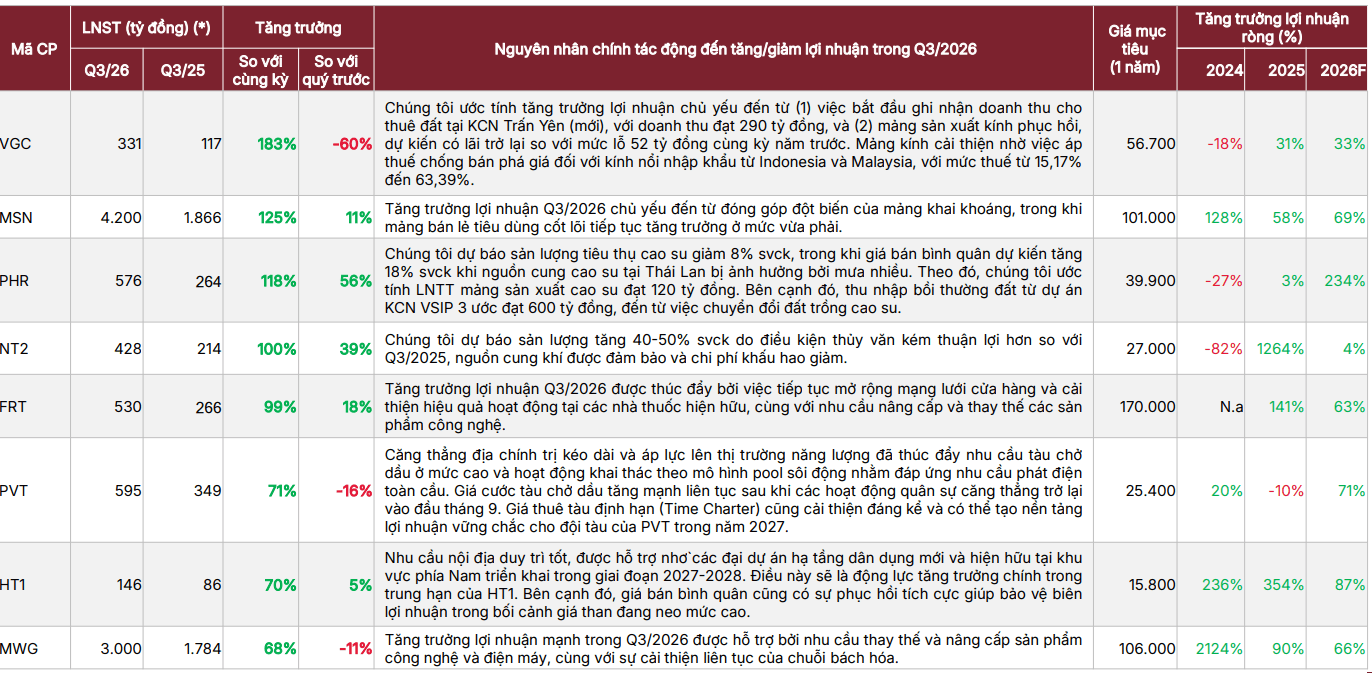
Theo báo cáo “Ước tính kết quả kinhdoanh quý III-2026”, SSI Research dự báo kết quả kinh doanh quý III của các doanh nghiệp . Một số doanh nghiệp được kỳ vọng tăng trưởng lợi nhuận mạnh nhờ bàn giao dự án, giá hàng hóa, sản lượng cải thiện hoặc đóng góp đột biến từ một số mảng kinh doanh. Ở chiều ngược lại, một số doanh nghiệp được dự báo lợi nhuận giảm so với cùng kỳ hoặc giảm mạnh so với quý trước do nền so sánh cao, chi phí tăng hoặc thời điểm ghi nhận doanh thu, lợi nhuận.
Loạt doanh nghiệp tăng tốc lợi nhuận
Nam Long (NLG), KBC, Viglacera (VGC), Masan (MSN) là những trường hợp nổi bật trong nhóm được SSI Research dự báo tăng trưởng lợi nhuận mạnh trong quý III.
Nam Long được dự báo đạt 236 tỷ đồng lợi nhuận sau thuế, gần như đi ngang so với cùng kỳ, tăng 1%. Tuy nhiên, so với quý II, lợi nhuận có thể tăng tới 255%. Theo SSI Research, kết quả này đến từ việc doanh nghiệp dự kiến bàn giao các dự án Southgate, Central Lake và Izumi.
KBC thậm chí có mức tăng đột biến hơn nếu so với quý trước. SSI Research dự báo doanh nghiệp đạt 579 tỷ đồng lợi nhuận, tăng 44% so với cùng kỳ và tăng tới 2.162% so với quý II. Động lực chính là việc bàn giao đất tại KCN Quế Võ mở rộng. Dù vậy, SSI Research vẫn dự báo lợi nhuận cả năm 2026 của KBC giảm 10%.
Với VGC, lợi nhuận sau thuế quý III được dự báo đạt 331 tỷ đồng, tăng 183% so với cùng kỳ. Động lực chính đến từ việc bắt đầu ghi nhận doanh thu cho thuê đất tại KCN Tràng Yên, khoảng 290 tỷ đồng, cùng sự phục hồi của mảng sản xuất kính. SSI Research cũng đề cập tác động của giá khí tự nhiên và chính sách thuế đối với sản phẩm kính xây dựng.
MSN được dự báo đạt 4.200 tỷ đồng lợi nhuận sau thuế, tăng 125% so với cùng kỳ. Mức tăng chủ yếu đến từ đóng góp đột biến của mảng khai khoáng, trong khi mảng bán lẻ được kỳ vọng tiếp tục tăng trưởng.
Ở nhóm cao su, PHR được dự báo đạt 576 tỷ đồng lợi nhuận, tăng 118% so với cùng kỳ và 56% so với quý trước. Đáng chú ý, sản lượng tiêu thụ cao su được dự báo giảm khoảng 8%, nhưng giá bán bình quân tăng khoảng 18% đã hỗ trợ lợi nhuận. SSI Research dự báo lợi nhuận cả năm 2026 của PHR tăng tới 234%.
Trong nhóm điện, NT2 được dự báo đạt 428 tỷ đồng lợi nhuận, tăng 100% so với cùng kỳ. Sản lượng khí dự kiến tăng 40-50%, nguồn cung khí được đảm bảo và chi phí khấu hao giảm.
Các doanh nghiệp năng lượng khác cũng được dự báo tăng trưởng lợi nhuận so với cùng kỳ. POW có thể đạt 1.103 tỷ đồng, tăng 36%, nhờ sản lượng điện tăng 35-45% và đóng góp của Nhơn Trạch 3&4. PVT được dự báo tăng 71%, lên 595 tỷ đồng, nhờ nhu cầu vận tải dầu ở mức cao và hoạt động khai thác theo mô hình pool. GAS được dự báo đạt 4.076 tỷ đồng, tăng 60%, với động lực từ giá dầu cao hơn và sản lượng khí cải thiện.
Chi phí dự phòng kéo lùi 45% lợi nhuận một ngân hàng?
Ở chiều ngược lại, SSI Research dự báo nhiều doanh nghiệp lợi nhuận giảm so với cùng kỳ. STB của Sacombank là một trường hợp giảm đáng chú ý với lợi nhuận trước thuế ước 2.000 tỷ đồng, giảm 45% do chi phí dự phòng cao
IDC được SSI Research dự báo đạt 457 tỷ đồng lợi nhuận sau thuế trong quý III, giảm 53% so với cùng kỳ và 29% so với quý II. Nguyên nhân chủ yếu là diện tích đất khu công nghiệp bàn giao trong quý dự kiến chỉ khoảng 10 ha, giảm 71% so với cùng kỳ. KCN Hựu Thạnh và KCN Phú Mỹ II mở rộng được dự kiến là những khu vực đóng góp chính.
Tại STB, lợi nhuận quý III được dự báo đạt 2.000 tỷ đồng, giảm 45% so với cùng kỳ. Khác với các doanh nghiệp bất động sản, áp lực chính của ngân hàng này đến từ chi phí dự phòng được dự báo vẫn ở mức cao.
KDH cũng được dự báo giảm lợi nhuận. SSI Research ước tính doanh nghiệp đạt 185 tỷ đồng trong quý III, giảm 22% so với cùng kỳ và giảm tới 75% so với quý II. Lợi nhuận quý III chủ yếu đến từ bàn giao các sản phẩm thấp tầng tại dự án Gladia.
HPG cũng được dự báo đạt 5.500 tỷ đồng lợi nhuận, tăng 37% so với cùng kỳ nhưng giảm 14% theo quý. Theo SSI Research, chi phí đầu vào tăng nhanh hơn giá thép và môi trường lãi suất cao hơn sẽ gây áp lực lên chi phí lãi vay.
Như vậy, những con số tăng, giảm mạnh trong dự báo quý III không chỉ phản ánh xu hướng kinh doanh của từng doanh nghiệp mà còn chịu ảnh hưởng đáng kể từ thời điểm ghi nhận doanh thu, lợi nhuận, giá bán, sản lượng và chi phí.
Ở nhóm ngân hàng, sự phân hóa cũng khá rõ. HDB được dự báo tăng 48% lợi nhuận, MBB tăng 38%, MSB tăng 32%, TPB tăng 31%, BID và CTG cùng tăng 27%, VIB tăng 23%. Trong khi đó, TCB tăng 15%, VPB và ACB cùng tăng 9%, OCB tăng 7%.
Giám đốc: Nguyễn Thanh Liêm
Các Phó Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: [email protected]
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.