
Pháp đang đứng trước bài toán tài khóa ngày càng khó giải, khi chi phí vay tăng cao, quy mô nợ công và thâm hụt ngân sách đều ở mức đáng lo ngại. Đáng chú ý, lợi suất trái phiếu kỳ hạn 10 năm đã tăng lên khoảng 5%, cao nhất trong hơn 2 thập kỷ qua.
Điều này không chỉ làm gia tăng áp lực lên ngân sách nước này mà còn gióng lên hồi chuông cảnh báo đối với sự ổn định của cả Khu vực đồng tiền chung châu Âu (Eurozone).
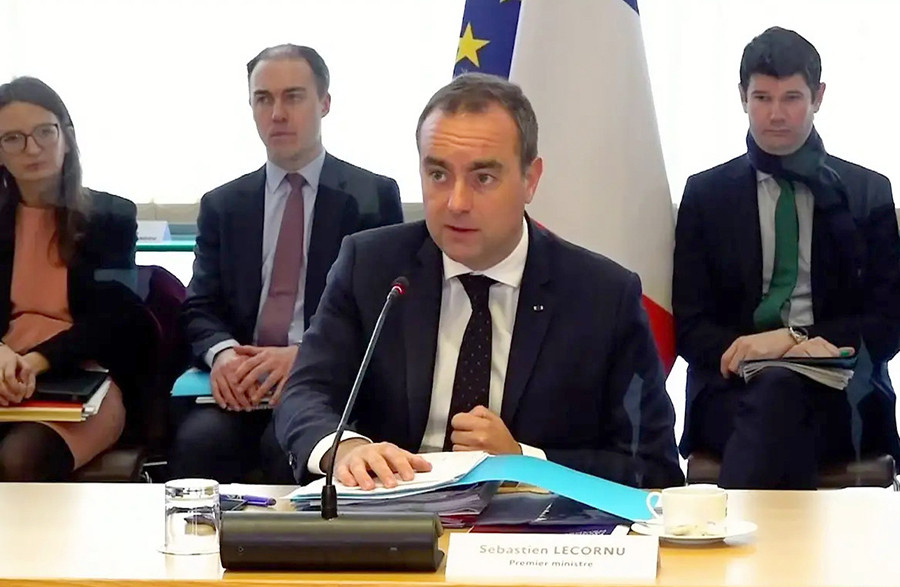
Diễn biến trên thị trường trái phiếu đang cho thấy giới đầu tư nhìn nhận rủi ro tài chính của Pháp là có thật. Minh chứng rõ nét là chênh lệch lợi suất giữa trái phiếu của Pháp và Đức đã nới rộng lên 1,52 điểm phần trăm, mức cao nhất kể từ cuộc khủng hoảng nợ công Eurozone giai đoạn 2011-2012. Khoảng cách này không chỉ phản ánh sự khác biệt về khả năng tài chính giữa hai nền kinh tế lớn, mà còn cho thấy niềm tin của thị trường đối với nước Pháp đang chịu sức ép.
Nói một cách cụ thể hơn, khi lợi suất trái phiếu Chính phủ Pháp kỳ hạn 10 năm chạm mốc 5%, mức cao nhất kể từ tháng 7-2002, thì việc huy động nguồn vốn mới đòi hỏi mức trả lãi cao hơn đáng kể. Điều này cho thấy, nhà đầu tư đang đòi hỏi mức đền bù rủi ro lớn hơn khi nắm giữ tài sản công của nền kinh tế lớn thứ hai Eurozone.
Sự thận trọng này có cơ sở từ chính những con số trong ngân sách Pháp. Tính đến cuối quý II-2026, nợ công của nước này là 3.600 tỷ euro, tương đương khoảng 119% tổng sản phẩm quốc nội (GDP), trong khi thâm hụt ngân sách năm nay được dự kiến ở mức 5,4% GDP. Quy mô nợ lớn đi cùng mức thâm hụt cao khiến dư địa tài khóa của chính phủ ngày càng bị thu hẹp, đồng thời làm gia tăng lo ngại về khả năng kiểm soát nghĩa vụ vay nợ trong những năm tới. Khi các khoản vay đến hạn phải được tái cấp vốn trong môi trường lãi suất cao, ngân sách sẽ phải dành thêm nguồn lực để thanh toán chi phí vay. Phần nguồn lực này, nếu tiếp tục tăng, có thể thu hẹp khả năng chi cho đầu tư, an sinh xã hội và các chính sách hỗ trợ tăng trưởng.
Vì vậy, khó khăn đối với Chính phủ Pháp hiện nay là xây dựng một lộ trình tài khóa đủ thuyết phục. Một kế hoạch giảm thâm hụt rõ ràng, có tính khả thi và được thực hiện nhất quán sẽ giúp củng cố niềm tin của các nhà đầu tư. Tuy nhiên, đây là “bài toán” tương đối phức tạp bởi cắt giảm chi tiêu, tăng thuế hoặc thu hẹp các chương trình hỗ trợ đều có tác động trực tiếp đến người dân cũng như doanh nghiệp, dẫn đến những phản ứng xã hội. Trong bối cảnh kinh tế chưa thật sự thuận lợi, Chính phủ Pháp sẽ phải cân bằng giữa yêu cầu kỷ luật ngân sách với nhu cầu duy trì sức mua và hoạt động kinh tế. Chính sự nan giải trong việc lựa chọn này có thể khiến quá trình điều chỉnh diễn ra chậm hơn kỳ vọng của thị trường.
Là nền kinh tế lớn thứ hai trong Eurozone, áp lực từ khoản nợ công khổng lồ và chi phí vay đắt đỏ của Pháp đang tạo ra nhiều rủi ro hệ thống, ảnh hưởng trực tiếp đến chính sách tiền tệ và sự ổn định của khu vực. Trước hết, tình trạng của Pháp đặt Ngân hàng Trung ương châu Âu (ECB) vào một thế tiến thoái lưỡng nan phức tạp. Trong bối cảnh tăng trưởng toàn khu vực còn yếu, ECB chịu áp lực phải nới lỏng chính sách tiền tệ để kích thích kinh tế. Tuy nhiên, nếu hạ lãi suất quá nhanh để “giải cứu” gánh nặng nợ của Pháp, rủi ro lạm phát tại Eurozone có thể quay trở lại. Ngược lại, nếu duy trì mặt bằng lãi suất cao, ECB vô tình đẩy Pháp và các nước có nợ công cao vào nguy cơ vỡ nợ kỹ thuật hoặc suy thoái sâu.
Tỷ lệ nợ công của Pháp tăng cao cũng gián tiếp làm gián đoạn các mục tiêu chiến lược dài hạn của Liên minh châu Âu (EU). Quy định của Hiệp ước Tăng trưởng và Ổn định (SGP) yêu cầu các nước thành viên đưa thâm hụt ngân sách về dưới 3% GDP sẽ trở thành áp lực nặng nề. Khi Pháp - quốc gia luôn giữ vai trò kiến tạo chính sách tại EU - buộc phải thắt lưng buộc bụng, ngân sách chung dành cho chuyển đổi xanh, an ninh, quốc phòng và công nghệ của toàn khối sẽ bị ảnh hưởng nghiêm trọng.
Nhìn rộng hơn, vấn đề nợ công của Pháp đang trở thành phép thử đối với sức chống chịu của Eurozone. Nếu chi phí vay tiếp tục tăng và khoảng cách lợi suất giữa các thành viên ngày càng lớn, chính sách tiền tệ chung của ECB sẽ khó phát huy hiệu quả đồng đều. Trong khi đó, khả năng thắt chặt tài khóa của từng quốc gia lại bị giới hạn bởi yêu cầu duy trì tăng trưởng và đầu tư. Bởi thế, sự ổn định của Eurozone không chỉ phụ thuộc vào khả năng Pháp kiểm soát nợ, mà còn ở việc toàn khu vực phải duy trì được kỷ luật tài khóa và hạn chế sự phân hóa tài chính giữa các thành viên.
Giám đốc: Nguyễn Thanh Liêm
Các Phó Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.