
Ngày 18-10, Ngân hàng Nhà nước Việt Nam (NHNN) chính thức ban hành văn bản yêu cầu các tổ chức tín dụng triển khai quyết liệt các giải pháp hạ mặt bằng lãi suất. Song song với đó, cơ quan quản lý cũng siết chặt việc kiểm soát rủi ro tín dụng tập trung đối với các khách hàng lớn và lĩnh vực tiềm ẩn rủi ro.
Đồng loạt hạ lãi suất huy động và cho vay
Thực hiện nghiêm túc các chỉ đạo của Chính phủ, Thủ tướng Chính phủ và NHNN về điều hành chính sách tiền tệ, hệ thống các tổ chức tín dụng (TCTD) và chi nhánh ngân hàng nước ngoài đang đứng trước yêu cầu phải tập trung mọi nguồn lực, tiết giảm chi phí tối đa và chia sẻ lợi nhuận với nền kinh tế.
Theo văn bản số 9608/NHNN-CSTT ngày 18-10-2026, NHNN yêu cầu các ngân hàng phải điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên. Cơ quan quản lý đặc biệt lưu ý tuyệt đối không để xảy ra tình trạng đua nhau tăng lãi suất huy động dẫn đến cạnh tranh không lành mạnh, gây bất ổn cho an ninh tài chính và tiền tệ.
Cùng với việc hạ chi phí đầu vào, các TCTD bắt buộc phải giảm lãi suất cho vay, trong đó tập trung giảm từ 1,5%- 2%/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Động thái này được kỳ vọng sẽ trực tiếp tháo gỡ khó khăn về vốn cho cộng đồng doanh nghiệp, tạo đà phục hồi vững chắc cho các hoạt động kinh tế trong thời gian tới.
Tại phiên thảo luận tổ cho ý kiến về một số Dự án chiều 17-10, Chủ tịch Vietcombank Nguyễn Thanh Tùng cũng cho biết, Vietcombank cam kết từ nay tới cuối năm sẽ giảm tối thiểu 2% lãi suất cho vay để hỗ trợ doanh nghiệp tiếp cận vốn.
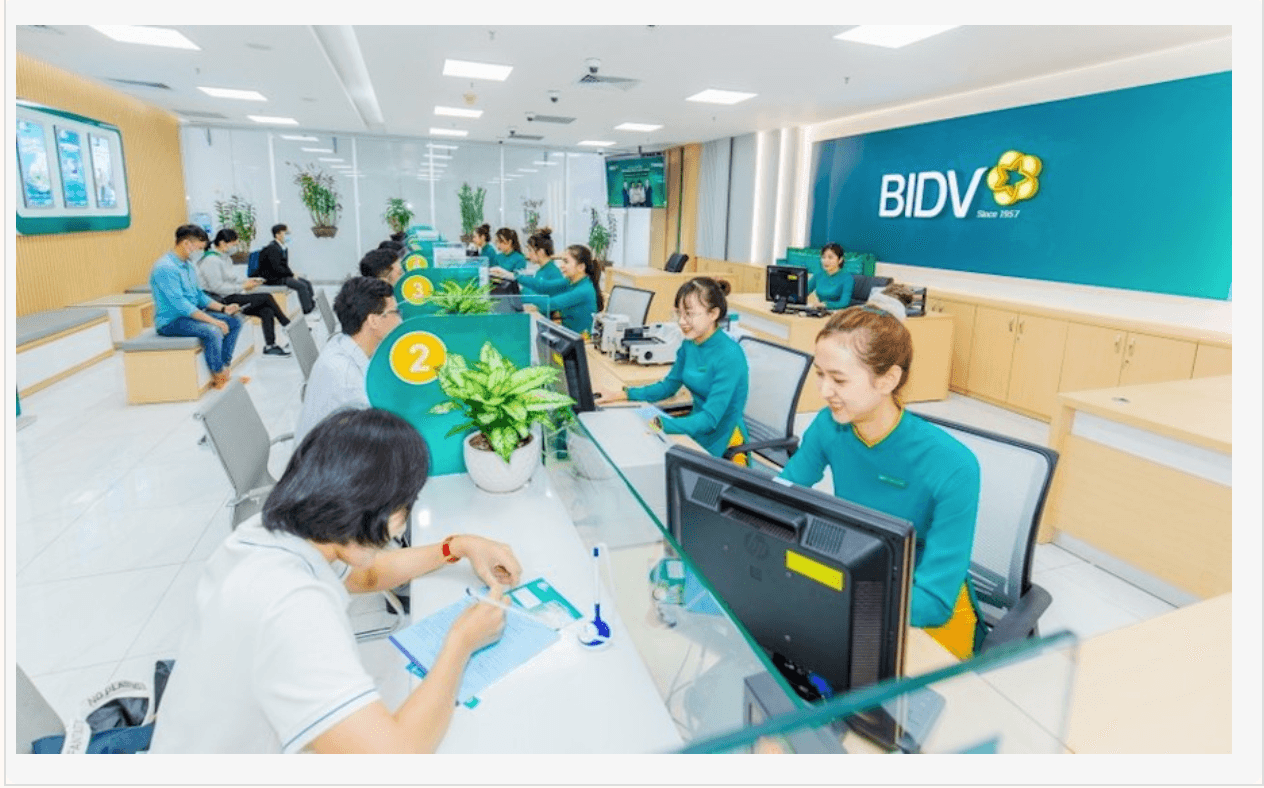
Ngày 18-10, BIDV cũng công bố cũng triển khai các chương trình tín dụng ưu đãi với mức lãi suất cho vay chỉ từ 6%/năm, giảm tới 2%/năm so với mặt bằng thông thường nhằm tiếp sức trực tiếp cho các doanh nghiệp.
Kiểm soát chặt chẽ rủi ro tín dụng lớn và nhóm khách hàng liên quan
Bên cạnh lãi suất, NHNN cũng đặt ra yêu cầu kiểm soát chặt chẽ hoạt động cấp tín dụng đối với các lĩnh vực tiềm ẩn rủi ro, đặc biệt là các khách hàng và nhóm khách hàng có dư nợ lớn. Theo đó, các ngân hàng phải chú trọng theo dõi và đánh giá sát mức độ rủi ro tập trung tín dụng lớn tại các nhóm khách hàng và người có liên quan, cũng như cơ cấu tín dụng theo các dự án quy mô lớn.
Cơ quan quản lý chỉ ra các TCTD cần đặc biệt lưu ý các nhóm khách hàng có một hoặc một số dấu hiệu nhận diện rủi ro như: Cùng người quản lý, đại diện theo pháp luật hoặc sở hữu trên 5% vốn điều lệ của khách hàng; chung tài sản bảo đảm hoặc chung một chủ sở hữu tài sản đảm bảo; tập trung vốn vào cùng một dự án hoặc có chung nguồn trả nợ.
Để đảm bảo an toàn hệ thống, NHNN yêu cầu các tổ chức tín dụng phải chủ động đa dạng hóa danh mục tín dụng. Đồng thời, các ngân hàng cần kết hợp đánh giá toàn diện các chỉ báo liên quan đến diễn biến giá bất động sản, thanh khoản thị trường, tồn kho dự án và tình hình phát hành trái phiếu doanh nghiệp. Việc này nhằm sớm nhận diện các vi phạm, tồn tại và rủi ro tiềm ẩn, từ đó kịp thời đưa ra các giải pháp, biện pháp kiểm soát và xử lý phù hợp.
Theo dõi sát diễn biến các nhóm nợ nhất là nợ nhóm 2 và nợ xấu; tăng cường theo dõi, quản lý các khoản nợ tiềm ẩn rủi ro, nợ ngoại bảng và các khoản nợ đã cơ cấu, cơ cấu lại thời hạn trả nợ; thường xuyên đánh giá khả năng phục hồi của khách hàng, kịp thời cập nhật mức độ rủi ro và có biện pháp kiểm soát phù hợp nhằm kịp thời xử lý, thu hồi các khoản nợ đến hạn, nợ quá hạn, ngăn ngừa nguy cơ chuyển thành nợ xấu; đặc biệt lưu ý một số TCTD có quy mô và tốc độ gia tăng nợ xấu ở mức cao cần theo dõi, quản lý chặt chẽ các khoản cấp tín dụng, chủ động rà soát, đánh giá nguyên nhân nợ xấu tăng cao để có các giải pháp xử lý kịp thời nhằm kiểm soát rủi ro, bảo đảm an toàn hoạt động của TCTD.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.