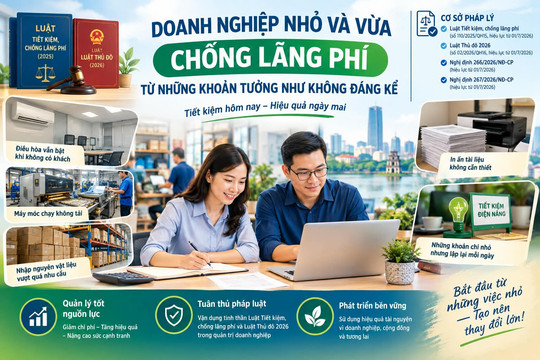

Đề xuất miễn thuế thu nhập doanh nghiệp trong 3 năm đối với doanh nghiệp nhỏ và vừa tại dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đang nhận được sự quan tâm của cộng đồng doanh nghiệp.
Chính sách này nếu được luật hóa sẽ góp phần giảm chi phí trong giai đoạn đầu hoạt động, tạo thêm nguồn lực để doanh nghiệp tái đầu tư, mở rộng sản xuất, kinh doanh và nâng cao sức cạnh tranh.
Tạo dư địa giúp doanh nghiệp tích lũy
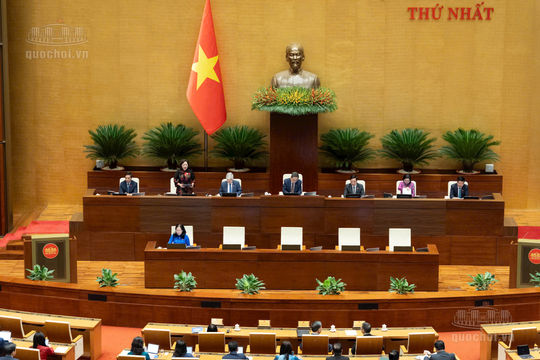
Theo Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa do Bộ Tài chính xây dựng, được các đại biểu Quốc hội thảo luận tại Hội nghị đại biểu Quốc hội hoạt động chuyên trách lần thứ nhất (khóa XVI) ngày 28-9 vừa qua, doanh nghiệp nhỏ và vừa gồm: Doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa. Tiêu chí xác định dựa trên số lao động sử dụng bình quân hằng năm, tổng nguồn vốn hoặc doanh thu của năm trước liền kề.
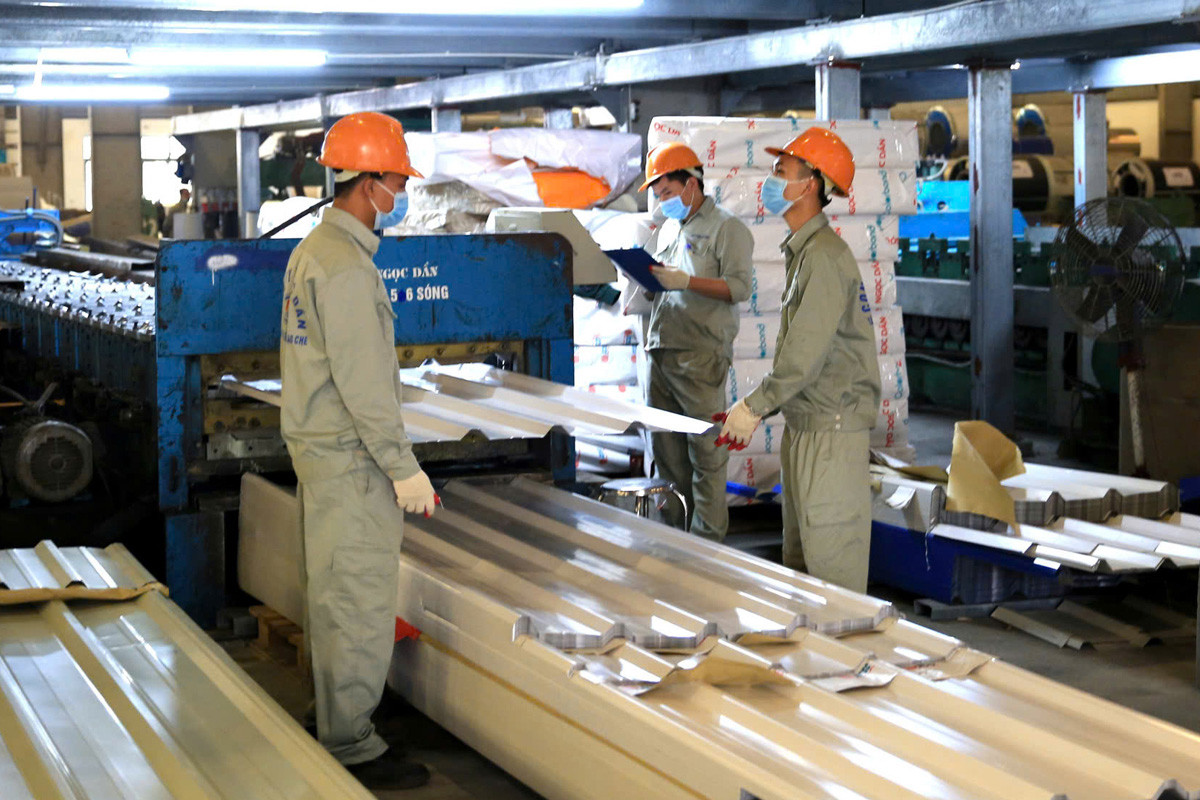
Đáng chú ý, Dự thảo Luật đề xuất miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ ngày doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Theo Bộ Tài chính, đây là giai đoạn doanh nghiệp thường phải đầu tư lớn cho máy móc, nhà xưởng, công nghệ, nhân lực, xây dựng thương hiệu và tìm kiếm thị trường, trong khi doanh thu, lợi nhuận chưa ổn định. Chính sách miễn thuế được kỳ vọng giúp doanh nghiệp giữ lại lợi nhuận để tái đầu tư, duy trì và mở rộng hoạt động sản xuất, kinh doanh.
Mặc dù chính sách này đã được quy định tại Nghị quyết số 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân và được Chính phủ hướng dẫn tại Nghị định số 20/2026/NĐ-CP, nhưng việc đưa vào dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa cho thấy định hướng thể chế hóa và xây dựng chính sách hỗ trợ theo hướng ổn định, đồng bộ hơn.
Bên cạnh miễn thuế, Dự thảo Luật đề xuất áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thông thường đối với doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ theo quy định của pháp luật về thuế. Doanh nghiệp siêu nhỏ cũng được định hướng áp dụng thủ tục hành chính về thuế và chế độ kế toán đơn giản hơn. Ngoài ra, Dự thảo Luật cũng đề xuất nhiều chính sách hỗ trợ doanh nghiệp tiếp cận vốn, đổi mới công nghệ, chuyển đổi số và mở rộng thị trường...
Các chính sách trên hướng tới giảm chi phí tuân thủ, hỗ trợ doanh nghiệp có quy mô và nguồn lực hạn chế nâng cao khả năng cạnh tranh, duy trì hoạt động, tích lũy vốn và phát triển trong những năm đầu, đồng thời tạo môi trường thuận lợi hơn cho khu vực doanh nghiệp nhỏ và vừa.
Hỗ trợ toàn diện để doanh nghiệp phát triển
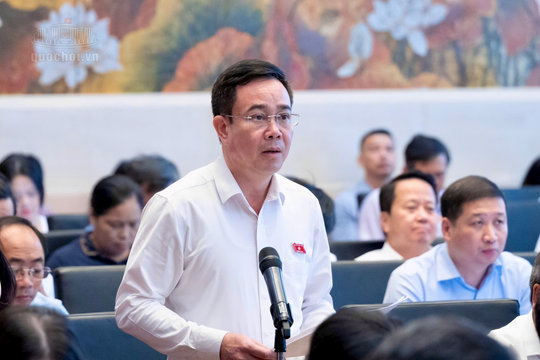
Liên quan đến nội dung đề xuất miễn thuế thu nhập doanh nghiệp trong 3 năm, đại biểu Quốc hội Nguyễn Văn Huy (Đoàn Hưng Yên) cho rằng, cần phải cân nhắc kỹ quy định miễn thuế 3 năm đối với doanh nghiệp nhỏ và vừa. Chính sách hỗ trợ cần có trọng tâm, đúng đối tượng, có thời hạn, điều kiện và đo lường được hiệu quả. Ưu đãi về thuế, đất đai phải thực sự tạo thêm năng lực cạnh tranh, việc làm và giá trị, thúc đẩy doanh nghiệp phát triển.
“Cần nghiên cứu phân tầng chính sách, dành mức ưu đãi cao hơn hoặc có điều kiện đối với doanh nghiệp thuộc ngành, lĩnh vực ưu tiên, có hoạt động đổi mới sáng tạo, chuyển đổi số, sản xuất xanh, tham gia chuỗi giá trị, tạo nhiều việc làm; đồng thời, cần ngăn ngừa việc lợi dụng chính sách thông qua chia, tách, thành lập doanh nghiệp mới để tiếp tục hưởng ưu đãi”, đại biểu Nguyễn Văn Huy kiến nghị.
Trong khi đó, TS Nguyễn Trí Hiếu, chuyên gia kinh tế cho rằng, chính sách miễn thuế 3 năm có thể tạo thêm nguồn lực trong giai đoạn khởi nghiệp, nhưng hiệu quả cuối cùng phụ thuộc vào việc doanh nghiệp có sử dụng nguồn lực này để tái đầu tư, đổi mới công nghệ, phát triển thị trường và nâng cao năng suất hay không. Đây cũng là cơ sở để cơ quan quản lý đánh giá hiệu quả chính sách sau một thời gian thực hiện, thay vì chỉ đo lường bằng số thuế đã miễn.
Theo các chuyên gia kinh tế, để bảo đảm tính hiệu quả của Dự án Luật khi triển khai thực tế, cần lưu ý một số vấn đề. Khi triển khai chính sách miễn thuế, cần xác định rõ đối tượng doanh nghiệp nhỏ và vừa được hưởng ưu đãi, nhất là các trường hợp thành lập mới từ chia, tách, sáp nhập, hợp nhất hoặc chuyển đổi loại hình, nhằm tránh lợi dụng chính sách để hưởng ưu đãi nhiều lần.
Quy định mới phải đồng bộ với pháp luật về thuế, làm rõ thu nhập được miễn, cách tính số thuế được miễn và xử lý trường hợp doanh nghiệp có cả hoạt động được ưu đãi và không được ưu đãi. Thủ tục cần được đơn giản hóa, tăng khai thác dữ liệu điện tử để giảm chi phí tuân thủ và hạn chế yêu cầu doanh nghiệp cung cấp lại thông tin.
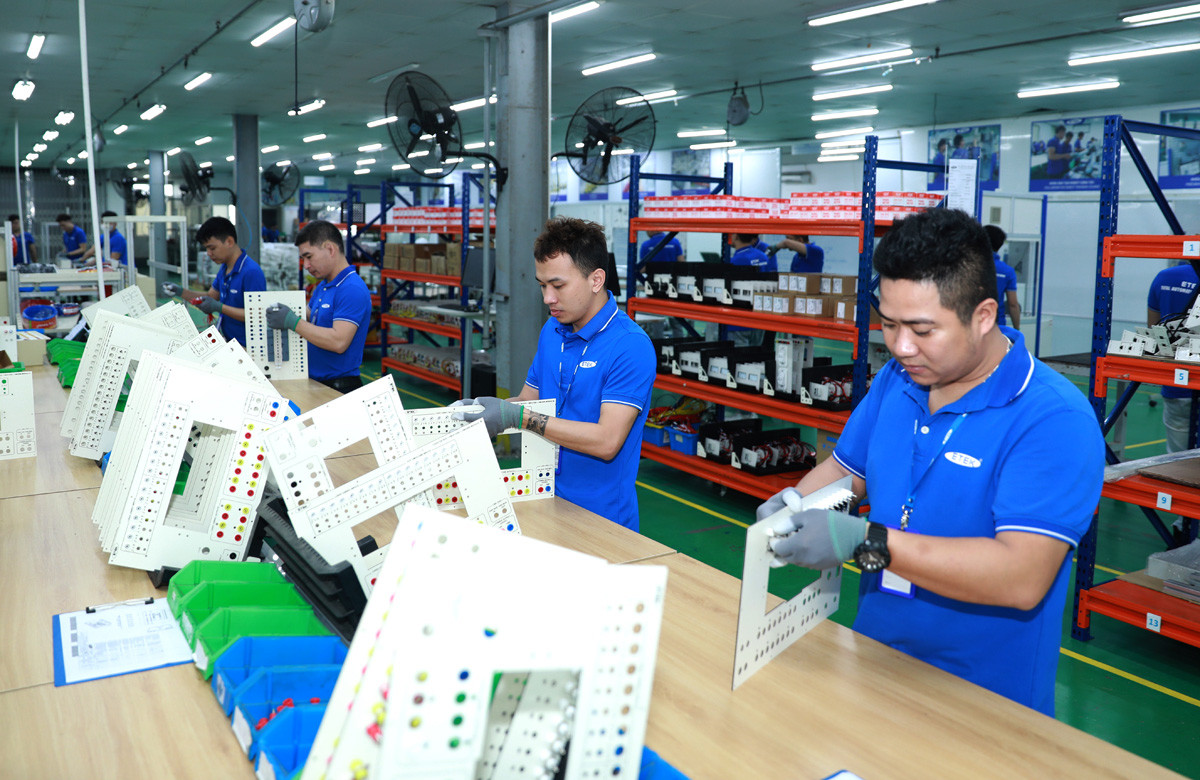
Bên cạnh miễn thuế, cơ quan quản lý cần triển khai đồng bộ các chính sách hỗ trợ tín dụng, mặt bằng, chuyển đổi số, đổi mới công nghệ, đào tạo nhân lực và mở rộng thị trường, bởi ưu đãi thuế chỉ phát huy hiệu quả khi doanh nghiệp có điều kiện duy trì và phát triển sản xuất, kinh doanh. Sau khi thực hiện, cần theo dõi số doanh nghiệp hưởng ưu đãi, số thuế được miễn và tác động đến đầu tư, việc làm, doanh thu, khả năng tồn tại của doanh nghiệp để đánh giá và điều chỉnh chính sách khi cần thiết.
“Chính sách miễn thuế phải vừa tạo thuận lợi thực chất cho doanh nghiệp nhỏ và vừa, vừa bảo đảm công bằng giữa doanh nghiệp mới và doanh nghiệp đang hoạt động, đồng thời hạn chế khả năng lợi dụng chính sách để trục lợi. Nếu được thiết kế rõ đối tượng, minh bạch điều kiện và đơn giản thủ tục, chính sách ưu đãi thuế sẽ có thêm điều kiện để chuyển hóa thành nguồn lực cho đầu tư, đổi mới công nghệ và mở rộng sản xuất”, TS Nguyễn Trí Hiếu nhấn mạnh.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.