
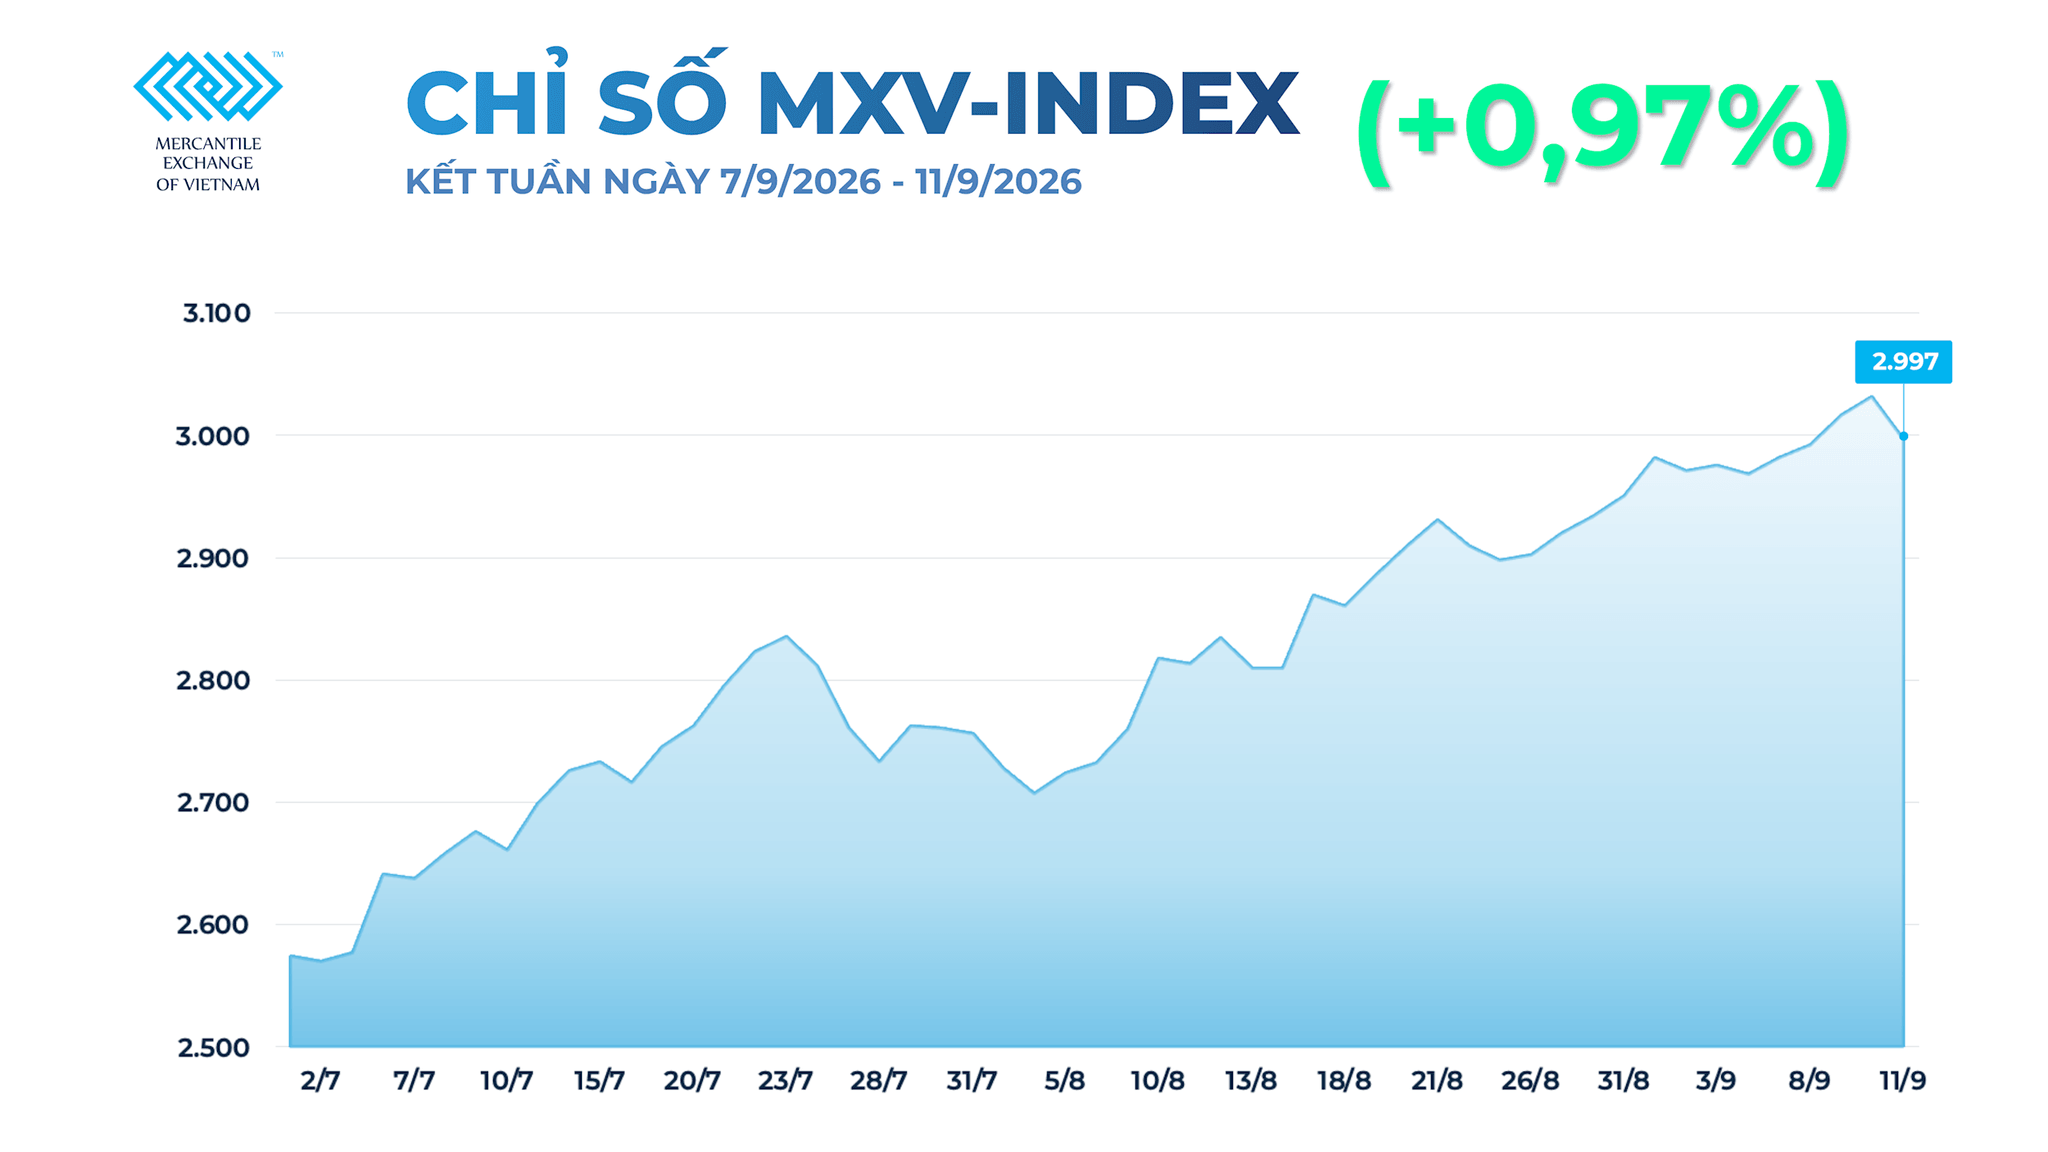
Lực mua mạnh trên thị trường năng lượng trong tuần qua (từ 7 đến 11-9) đã áp đảo sức ép bán trên các nhóm hàng hóa còn lại. Trong khi toàn bộ 10 mặt hàng kim loại đồng loạt giảm giá, nhóm nguyên liệu công nghiệp cũng chịu áp lực điều chỉnh.
Dòng chảy dầu qua Hormuz giảm gần một nửa
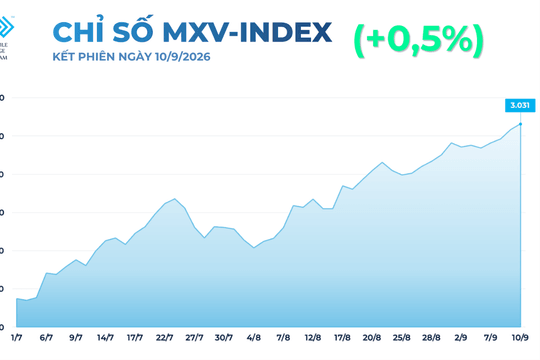
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), dù hạ nhiệt nhẹ trong phiên 11-9, giá dầu Brent vẫn chốt tuần ở 104,61 USD/thùng, tăng 8,65%. Giá WTI tăng 9,37%, lên 100,05 USD/thùng, thu hẹp đáng kể khoảng cách với Brent. MXV-Index nhờ đó tăng gần 1%, lên 2.997 điểm, bất chấp toàn bộ 10 mặt hàng kim loại đồng loạt giảm giá.
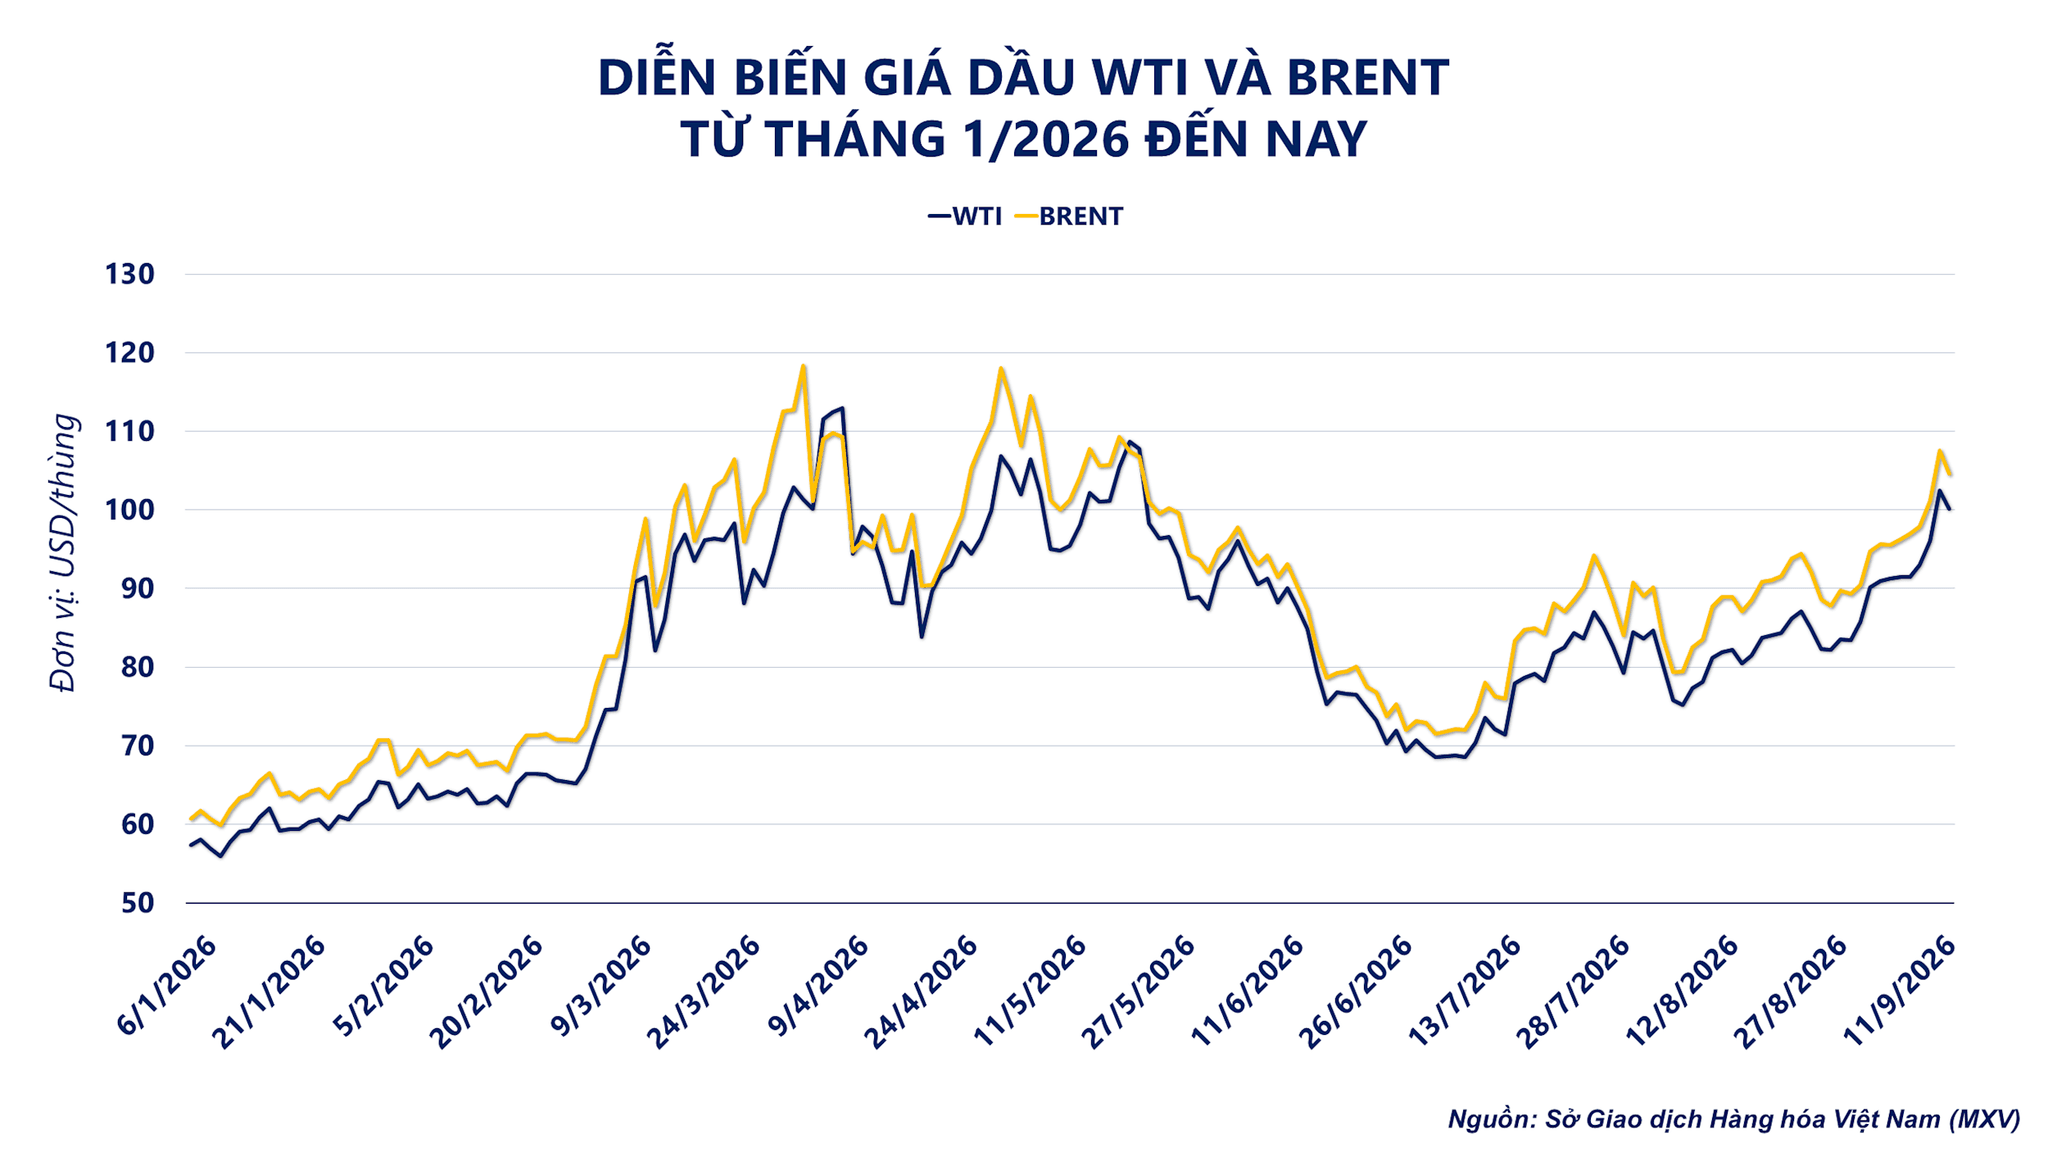
Đà tăng của dầu chủ yếu xuất phát từ xung đột Mỹ - Iran tiếp tục leo thang, làm gia tăng lo ngại nguồn cung qua eo biển Hormuz bị gián đoạn. Rủi ro không chỉ ảnh hưởng dòng chảy dầu thô mà còn lan sang chi phí vận tải, bảo hiểm và nhu cầu tìm kiếm nguồn cung thay thế.
Theo Windward và S&P Global, lưu lượng tàu qua Hormuz trong tuần đầu tháng 9 chỉ khoảng 10-17 lượt mỗi ngày. Con số thực tế có thể cao hơn do một số tàu tắt hệ thống nhận dạng tự động (AIS) hoặc sử dụng phương thức vận chuyển “dark shipping”.
Đáng chú ý, theo Cơ quan Năng lượng Quốc tế (IEA), lưu lượng dầu qua Hormuz trong tháng 8 chỉ đạt 7,6 triệu thùng/ngày, giảm gần một nửa so với mức 13,1 triệu thùng/ngày trước khi xung đột xảy ra. Các tuyến vận chuyển thay thế chưa đủ khả năng bù đắp phần thiếu hụt này.
Rủi ro an ninh còn khiến nguồn cung tàu chở dầu tuyến Trung Đông - châu Á giảm mạnh, đẩy chi phí vận tải lên mức kỷ lục. Cước tàu VLCC tuyến Trung Đông - Trung Quốc áp sát 800.000 USD/ngày, trong khi cước vận chuyển từ Vịnh Ba Tư tới Bắc Á lên gần 30 USD/thùng. Phí bảo hiểm tăng từ 0,05 USD lên 2,5 USD/thùng. Việc chuyển hướng sang các tuyến xuất khẩu thay thế như Yanbu hay Fujairah cũng kéo dài thời gian giao hàng, làm tổng chi phí vận chuyển tăng cao.
Về cung - cầu, thị trường đang đối mặt nguy cơ nguồn cung suy giảm mạnh hơn nhu cầu. Tổ chức Các nước Xuất khẩu Dầu mỏ (OPEC) hạ dự báo tăng trưởng nhu cầu dầu năm 2026 xuống 380.000 thùng/ngày, trong khi IEA dự báo nguồn cung dầu toàn cầu có thể giảm 5,7 triệu thùng/ngày trong năm nay.
Các nguồn cung thay thế từ Mỹ, Brazil, Canada, Kazakhstan và Venezuela mới chỉ bù đắp một phần thiếu hụt. Do đó, cán cân thị trường vẫn nghiêng về nguy cơ thiếu cung nếu dòng chảy qua Hormuz và các tuyến thay thế chưa sớm trở lại bình thường.
Trong khi đó, biên lợi nhuận lọc dầu cao đang khuyến khích các nhà máy tích cực tìm nguồn dầu thay thế. Tại Trung Quốc, gần 10 nhà máy lọc dầu độc lập tăng mua dầu từ Tây Phi, Nam Mỹ và Nga, đẩy giá premium lên cao. Dầu Djeno của Congo hiện cao hơn Brent tới 20 USD/thùng.
Theo ông Đỗ Xuân Quý, Phó Tổng giám đốc Công ty cổ phần Giao dịch hàng hóa 3D, giá dầu vẫn nghiêng về tăng trong ngắn hạn nhưng biên độ dao động lớn. Sau nhịp tăng mạnh, giá đã phản ánh đáng kể rủi ro nguồn cung, nên bất kỳ tín hiệu nào cho thấy tình hình Trung Đông hạ nhiệt hoặc dòng chảy dầu được khôi phục đều có thể kích hoạt áp lực chốt lời.
Ngược lại, nếu các điểm nghẽn vận chuyển và xuất khẩu tiếp tục bị gián đoạn, giá Brent có khả năng duy trì trên 100 USD/thùng và hướng tới vùng giá cao hơn. Với WTI, mốc 100 USD/thùng sẽ là vùng tâm lý đáng chú ý.
Giá ngô chịu áp lực chốt lời
Trái với nhóm năng lượng, thị trường nông sản tuần qua chịu sức ép bán gia tăng. Giá ngô CBOT kỳ hạn tháng 12-2026 giảm 1,2%, xuống 208,8 USD/tấn, chủ yếu do các quỹ đầu tư chốt lời sau giai đoạn mua ròng mạnh và lượng hàng vụ mới bắt đầu được đưa ra thị trường khi mùa thu hoạch bước vào giai đoạn đầu tại vùng Trung Tây Mỹ.
Báo cáo Cung - Cầu nông nghiệp thế giới (WASDE) tháng 9 của Bộ Nông nghiệp Mỹ (USDA) cho thấy nguồn cung ngô Mỹ tiếp tục được điều chỉnh theo hướng thắt chặt. USDA hạ năng suất bình quân xuống 11,2 tấn/ha, giảm nhẹ diện tích thu hoạch xuống 35,8 triệu ha, khiến sản lượng vụ mới giảm 5,4 triệu tấn, còn 401,3 triệu tấn.
Tồn kho cuối kỳ niên vụ 2026-2027 cũng giảm 2,2 triệu tấn, xuống 39,8 triệu tấn. Tỷ lệ tồn kho trên tiêu thụ giảm từ 10,1% xuống 9,7%, lần đầu dưới 10% trong 3 niên vụ gần nhất kể từ niên vụ 2022-2023. Diễn biến này cho thấy thị trường ngô Mỹ đang chuyển dần từ trạng thái dư cung sang thắt chặt nguồn cung.
Về mùa vụ, nắng nóng cuối tháng 8 đã làm giảm trọng lượng hạt ngô tại Mỹ. Theo Pro Farmer Crop Tour, năng suất ước tính hiện chỉ còn 10,9 tấn/ha, trong khi tỷ lệ diện tích đạt loại tốt và xuất sắc giảm xuống 56%. Tiến độ thu hoạch mới đạt 5%.
Trên thị trường quốc tế, nguồn cung tiếp tục phân hóa. Argentina dự kiến xuất khẩu khoảng 10 triệu tấn ngô nhờ giá FOB cạnh tranh và diện tích gieo trồng đạt 10,6 triệu ha. Trong khi đó, hạn hán tại Pháp và Đông Âu khiến sản lượng ngô của Liên minh châu Âu (EU) giảm xuống 46,2 triệu tấn, buộc khối này tăng nhập khẩu lên 25 triệu tấn, trong đó ngô Mỹ chiếm trên 40%.
Về dòng tiền, báo cáo Cam kết Thương nhân cho thấy các quỹ quản lý tiền tệ nâng vị thế mua ròng lên 414.459 hợp đồng. Mức vị thế mua lớn khiến dư địa mở thêm vị thế bị thu hẹp, đồng thời thị trường dễ chịu tác động từ các đợt bán kỹ thuật khi giá điều chỉnh.
Trong nước, chi phí nhập khẩu nguyên liệu tiếp tục chịu tác động từ cước vận tải biển và tỷ giá USD/VND. Theo số liệu sơ bộ từ Tổng cục Hải quan, 8 tháng năm 2026, Việt Nam nhập khẩu 8,85 triệu tấn ngô, trị giá hơn 2,21 tỷ USD, tăng 31,1% về lượng và 28% về trị giá so với cùng kỳ năm 2025. Giá nhập khẩu bình quân duy trì ở mức 250 USD/tấn.
Theo MXV, nhịp giảm hiện tại của giá ngô chủ yếu mang tính kỹ thuật sau giai đoạn tăng mạnh. Khả năng giá giảm sâu trong ngắn hạn không lớn khi tỷ lệ tồn kho trên tiêu thụ đã xuống dưới 10%, trong khi chi phí logistics vẫn neo cao.
Doanh nghiệp sản xuất thức ăn chăn nuôi có thể theo dõi các nhịp điều chỉnh của giá ngô trên CBOT để chủ động kế hoạch mua hàng và bảo hiểm giá thông qua các hợp đồng tại MXV. Đồng thời đa dạng hóa nguồn cung, trong đó tăng tỷ trọng nhập khẩu từ Argentina, cũng có thể giúp doanh nghiệp tối ưu chi phí và hạn chế rủi ro chậm giao hàng từ các cảng của Mỹ.
Giám đốc: Nguyễn Thanh Liêm
Các Phó Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.