
Lạm phát Mỹ tăng trở lại có thể tạo sức ép lên tỷ giá, chi phí nhập khẩu và xuất khẩu của Việt Nam, trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số. Trước những biến động khó lường từ bên ngoài, yêu cầu đặt ra là điều hành chính sách linh hoạt, giữ ổn định kinh tế vĩ mô và củng cố nội lực để nâng cao sức chống chịu của nền kinh tế.
Theo số liệu công bố ngày 14-10 của Cục Thống kê Lao động Mỹ, chỉ số giá tiêu dùng (CPI) tháng 9-2026 của nước này tăng 3,7% so với cùng kỳ năm trước, cao hơn mức 3,4% của tháng 8; lạm phát cơ bản tăng từ 2,4% lên 2,6%. Trước đó, Cục Dự trữ Liên bang Mỹ (Fed) đã nâng lãi suất chính sách thêm 0,25 điểm phần trăm trong tháng 9, lên mức 3,75-4%. Diễn biến này làm gia tăng khả năng Fed duy trì chính sách tiền tệ thắt chặt lâu hơn dự kiến.
Đối với Việt Nam, tác động có thể truyền dẫn qua ba kênh chính: Chính sách tiền tệ và tỷ giá; giá hàng hóa, chi phí nhập khẩu; nhu cầu tiêu dùng và nhập khẩu của thị trường Mỹ. Trong khi GDP 9 tháng năm 2026 tăng 9,01%, CPI bình quân tăng 4,52%, nền kinh tế phải vừa duy trì động lực tăng trưởng, vừa kiểm soát áp lực giá cả.
Trước hết, nếu lạm phát Mỹ tiếp tục tăng, Fed có thể giữ lãi suất ở mức cao, khiến tài sản bằng USD hấp dẫn hơn và thúc đẩy dòng vốn quốc tế dịch chuyển về Mỹ. Điều này có thể gây sức ép lên tỷ giá tại các nền kinh tế mới nổi, trong đó có Việt Nam. Ngân hàng Nhà nước vì thế phải cân nhắc giữa ổn định tỷ giá, kiểm soát lạm phát và bảo đảm nguồn vốn cho sản xuất, kinh doanh.
Tuy nhiên, không thể mặc định lạm phát Mỹ tăng sẽ khiến USD lên giá. Tỷ giá còn phụ thuộc vào kỳ vọng thị trường, chênh lệch lãi suất, triển vọng tăng trưởng và chính sách của các nền kinh tế khác. Thực tế, chỉ số giá USD tại Việt Nam tháng 9-2026 giảm 0,69% so với tháng trước. Vì vậy, điều hành cần bám sát diễn biến thực tế, tránh phản ứng máy móc trước một chỉ báo đơn lẻ.
Kênh tác động thứ hai là chi phí nhập khẩu. Trong 9 tháng năm 2026, Việt Nam nhập khẩu 453,72 tỷ USD hàng hóa, tăng 36,7% so với cùng kỳ; tư liệu sản xuất chiếm 94,1% tổng kim ngạch. Trong đó, máy móc, thiết bị, dụng cụ và phụ tùng chiếm 58,3%; nguyên, nhiên, vật liệu chiếm 35,8%.
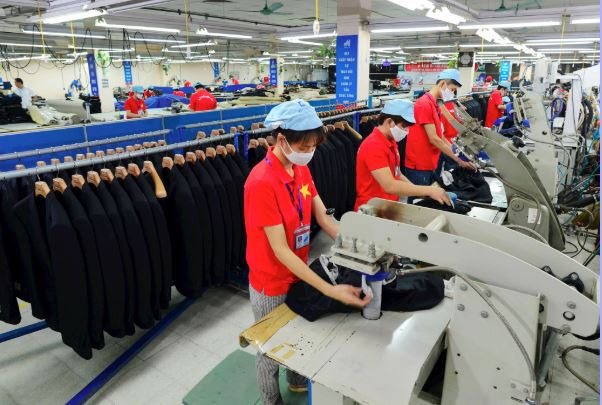
Cơ cấu này cho thấy sản xuất trong nước vẫn phụ thuộc đáng kể vào đầu vào nhập khẩu. Khi tỷ giá tăng, giá nguyên liệu, linh kiện và thiết bị quy đổi sang đồng Việt Nam có thể tăng ngay cả khi giá tính bằng USD không đổi. Các ngành điện tử, cơ khí, hóa chất, nhựa, dệt may và sản xuất thiết bị có nguy cơ chịu áp lực lớn. Giá nhiên liệu tăng còn kéo theo chi phí vận tải, logistics, làm tăng giá thành hàng hóa và dịch vụ.
Cần phân biệt tác động của tỷ giá với biến động giá hàng hóa quốc tế. Giá năng lượng tăng có thể đồng thời đẩy lạm phát tại Mỹ và Việt Nam lên cao, nhưng đây là cú sốc chung của thị trường thế giới, không đơn thuần là hệ quả truyền dẫn từ lạm phát Mỹ. Nhận diện đúng nguyên nhân là cơ sở để lựa chọn công cụ điều hành phù hợp.
Kênh thứ ba là thương mại. Lạm phát kéo dài có thể bào mòn sức mua của người tiêu dùng Mỹ, trong khi lãi suất cao gây sức ép lên tiêu dùng và đầu tư. Trong 9 tháng năm 2026, xuất khẩu hàng hóa của Việt Nam sang Mỹ đạt khoảng 140 tỷ USD, chiếm 32,2% tổng kim ngạch xuất khẩu cả nước. Nếu nhu cầu nhập khẩu của Mỹ giảm tốc, đơn hàng, sản xuất công nghiệp và việc làm tại Việt Nam có thể chịu ảnh hưởng.
Dù vậy, tiền lương thực tế giảm chưa đồng nghĩa tổng cầu tiêu dùng lập tức suy yếu. Chi tiêu tiêu dùng thực tế của Mỹ trong tháng 8 vẫn tăng 0,6% so với tháng trước. Do đó, cần theo dõi đồng thời thu nhập thực tế, sức mua, đơn hàng nhập khẩu và diễn biến lãi suất để đánh giá đúng mức độ rủi ro.
Điều đáng lo ngại nhất không phải lạm phát Mỹ tăng trong một tháng, mà là kịch bản lạm phát cao kéo dài khiến Fed duy trì lãi suất cao trong khi tăng trưởng kinh tế Mỹ suy yếu. Khi đó, Việt Nam có thể đồng thời đối mặt với chi phí đầu vào tăng, xuất khẩu giảm tốc và dư địa chính sách hỗ trợ tăng trưởng thu hẹp.
Trong bối cảnh GDP 9 tháng tăng 9,01%, CPI bình quân tăng 4,52% và lạm phát cơ bản bình quân tăng 4,26%, mục tiêu tăng trưởng từ 10% trở lên trong khi kiểm soát lạm phát bình quân khoảng 4,5% đặt ra thách thức lớn. Điều này đòi hỏi phối hợp chặt chẽ giữa chính sách tiền tệ và tài khóa, thay vì đặt quá nhiều gánh nặng lên một công cụ.
Về tiền tệ, ưu tiên là giữ ổn định kinh tế vĩ mô nhưng vẫn bảo đảm nguồn vốn cho hoạt động sản xuất, kinh doanh hiệu quả. Tỷ giá cần được điều hành linh hoạt để hấp thụ một phần cú sốc bên ngoài, hạn chế biến động quá lớn gây xáo trộn kỳ vọng lạm phát và ổn định tài chính. Các công cụ lãi suất, thanh khoản và can thiệp ngoại hối cần được phối hợp trên cơ sở diễn biến thực tế của thị trường.
Đặc biệt, không nên mở rộng tín dụng quá nhanh chỉ nhằm tạo động lực tăng trưởng ngắn hạn. Nguồn vốn cần ưu tiên cho doanh nghiệp có phương án kinh doanh khả thi, đơn hàng và khả năng trả nợ tốt; đồng thời kiểm soát các lĩnh vực tiềm ẩn rủi ro mất cân đối tài chính. Hiệu quả sử dụng vốn cần được coi trọng hơn tăng trưởng tín dụng đơn thuần.
Khi dư địa nới lỏng tiền tệ bị hạn chế, chính sách tài khóa cần phát huy vai trò hỗ trợ tăng trưởng rõ nét hơn. Trọng tâm là đẩy nhanh giải ngân đầu tư công, nhất là các dự án hạ tầng giao thông, năng lượng và logistics có khả năng giảm chi phí sản xuất, cải thiện kết nối và mở rộng năng lực cung ứng.
Đến hết tháng 9-2026, vốn đầu tư công giải ngân đạt khoảng 642,96 nghìn tỷ đồng, tương đương 62,9% kế hoạch Thủ tướng Chính phủ giao. Để đẩy nhanh tiến độ trong những tháng cuối năm, cần tập trung tháo gỡ vướng mắc về thủ tục, giải phóng mặt bằng, vật liệu và trách nhiệm tổ chức thực hiện. Tuy nhiên, giải ngân phải gắn với chất lượng, hiệu quả đầu tư, tránh chạy theo tiến độ bằng mọi giá.
Bên cạnh đó, có thể xem xét hỗ trợ thuế, phí có mục tiêu và thời hạn phù hợp đối với những ngành chịu tác động mạnh từ giá năng lượng, chi phí đầu vào. Chính sách cần xác định rõ đối tượng thụ hưởng, đánh giá hiệu quả và bảo đảm cân đối ngân sách, tránh hỗ trợ dàn trải.
Một nguyên tắc quan trọng là phân biệt lạm phát do cầu kéo với lạm phát do chi phí đẩy. Nếu tổng cầu trong nước tăng quá nhanh, chính sách tiền tệ có vai trò quan trọng trong kiểm soát sức cầu. Nhưng nếu áp lực giá chủ yếu đến từ năng lượng, vận tải và nguyên vật liệu nhập khẩu, thắt chặt tiền tệ quá mức có thể làm suy yếu sản xuất mà không xử lý được nguyên nhân trực tiếp.
Trong trường hợp này, cần ưu tiên bảo đảm nguồn cung hàng hóa thiết yếu, giảm chi phí logistics, cải thiện hệ thống phân phối và hỗ trợ có mục tiêu đối với các nhóm chịu ảnh hưởng nặng nề. Chính sách bình ổn giá cũng cần thận trọng, tránh can thiệp hành chính kéo dài làm méo mó tín hiệu thị trường.
Đối với doanh nghiệp, cần nâng cao năng lực quản trị rủi ro tỷ giá và dòng tiền. Doanh nghiệp vay USD nhưng có nguồn thu chủ yếu bằng đồng Việt Nam sẽ chịu áp lực khi tỷ giá tăng; trong khi doanh nghiệp xuất khẩu có nguồn thu ngoại tệ có thể hưởng lợi khi quy đổi sang đồng Việt Nam. Mức độ tác động phụ thuộc vào tỷ trọng nguyên liệu nhập khẩu, nghĩa vụ thanh toán ngoại tệ và khả năng đàm phán giá bán.
Vì vậy, cần phát triển các công cụ phòng ngừa rủi ro tỷ giá, tăng khả năng tiếp cận thông tin và tư vấn tài chính, giúp doanh nghiệp chủ động cân đối nguồn thu, chi ngoại tệ. Hỗ trợ vốn lưu động nên tập trung vào những doanh nghiệp sản xuất, kinh doanh hiệu quả, có khả năng duy trì đơn hàng và trả nợ.
Biến động từ kinh tế Mỹ cho thấy ổn định vĩ mô không thể chỉ dựa vào các biện pháp ứng phó ngắn hạn. Về dài hạn, sức chống chịu của Việt Nam phụ thuộc vào khả năng giảm những điểm dễ tổn thương trong cơ cấu sản xuất, xuất khẩu và cung ứng đầu vào.
Trước hết, cần đa dạng hóa thị trường xuất khẩu, đối tác cung ứng và nguồn nguyên liệu. Mở rộng khai thác thị trường EU, Nhật Bản và các thị trường tiềm năng khác sẽ giúp giảm phụ thuộc quá lớn vào một thị trường. Đa dạng hóa không có nghĩa giảm vai trò của Mỹ, mà là tạo thêm phương án thay thế khi nhu cầu tại một thị trường biến động.
Song song với đó, cần nâng cao chất lượng và giá trị gia tăng của hàng xuất khẩu. Trong 9 tháng năm 2026, khu vực doanh nghiệp có vốn đầu tư nước ngoài chiếm 80,7% tổng kim ngạch xuất khẩu hàng hóa. Tỷ trọng này cho thấy vai trò quan trọng của khu vực FDI, đồng thời đặt ra yêu cầu nâng cao năng lực tham gia của doanh nghiệp trong nước vào các khâu có giá trị gia tăng cao hơn.
Chính sách phát triển công nghiệp hỗ trợ cần tập trung vào những lĩnh vực Việt Nam có khả năng sản xuất hiệu quả, đặc biệt là linh kiện, vật liệu và sản phẩm trung gian phục vụ các ngành xuất khẩu chủ lực. Mục tiêu không phải tự sản xuất mọi thứ, mà là giảm phụ thuộc quá mức vào một số nguồn cung, tăng khả năng thay thế đầu vào và củng cố liên kết giữa doanh nghiệp trong nước với khu vực FDI.
Cùng với đó, cần cải thiện hạ tầng năng lượng, giao thông và logistics; giảm chi phí tuân thủ; thúc đẩy ứng dụng công nghệ và đổi mới quy trình sản xuất. Đây là những giải pháp giúp doanh nghiệp nâng cao năng suất, giảm chi phí và cải thiện sức cạnh tranh, trong bối cảnh lợi thế lao động giá rẻ không còn đủ để bảo đảm tăng trưởng bền vững.
Việt Nam cũng cần tăng cường năng lực dự báo, xây dựng các kịch bản điều hành tương ứng với những diễn biến khác nhau của kinh tế thế giới. Ngoài lạm phát và lãi suất Mỹ, cần theo dõi sát lợi suất trái phiếu chính phủ Mỹ, dòng vốn quốc tế, giá năng lượng, chi phí vận tải và sức mua thực tế của người tiêu dùng. Trên cơ sở đó, đánh giá mức độ tổn thương của từng ngành, chủ động chuẩn bị phương án ứng phó về tỷ giá, thanh khoản và nguồn cung.
Tự chủ kinh tế không đồng nghĩa với thu hẹp hội nhập hay hạn chế nhập khẩu, mà là nâng cao năng lực lựa chọn nguồn cung, đa dạng hóa thị trường, thích ứng với biến động và duy trì sản xuất khi điều kiện bên ngoài thay đổi.
Lạm phát Mỹ gia tăng là phép thử đối với khả năng phối hợp chính sách và sức chống chịu của kinh tế Việt Nam. Trong ngắn hạn, cần điều hành thận trọng nhưng không làm gián đoạn dòng vốn phục vụ sản xuất, kinh doanh; sử dụng chính sách tài khóa đúng trọng tâm và kiểm soát áp lực giá cả. Về dài hạn, nâng cao năng suất, tăng giá trị gia tăng nội địa và phát triển năng lực doanh nghiệp Việt Nam là nền tảng để duy trì tăng trưởng cao gắn với ổn định kinh tế vĩ mô.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.