
Ngân hàng đồng loạt thông báo hạ lãi suất huy động theo niêm yết, tuy nhiên, khảo sát thực tế tại một số phòng giao dịch ở Hà Nội cho thấy, khách hàng vẫn được chào mức lãi suất cao hơn, có nơi lên trên 9%/năm. Thực tế này diễn ra trong bối cảnh, Ngân hàng Nhà nước (NHNN) liên tục phát đi các thông điệp yêu cầu hạ mặt bằng lãi suất.
Lãi suất niêm yết giảm, mức chào tại quầy vẫn cao
Ngày 22-10, khảo sát tại một số điểm giao dịch của các ngân hàng trên địa bàn Hà Nội như BIDV, Techcombank…., phóng viên ghi nhận sự khác biệt giữa mức lãi suất huy động công khai và thông tin tư vấn dành cho khách hàng có nhu cầu gửi tiền.
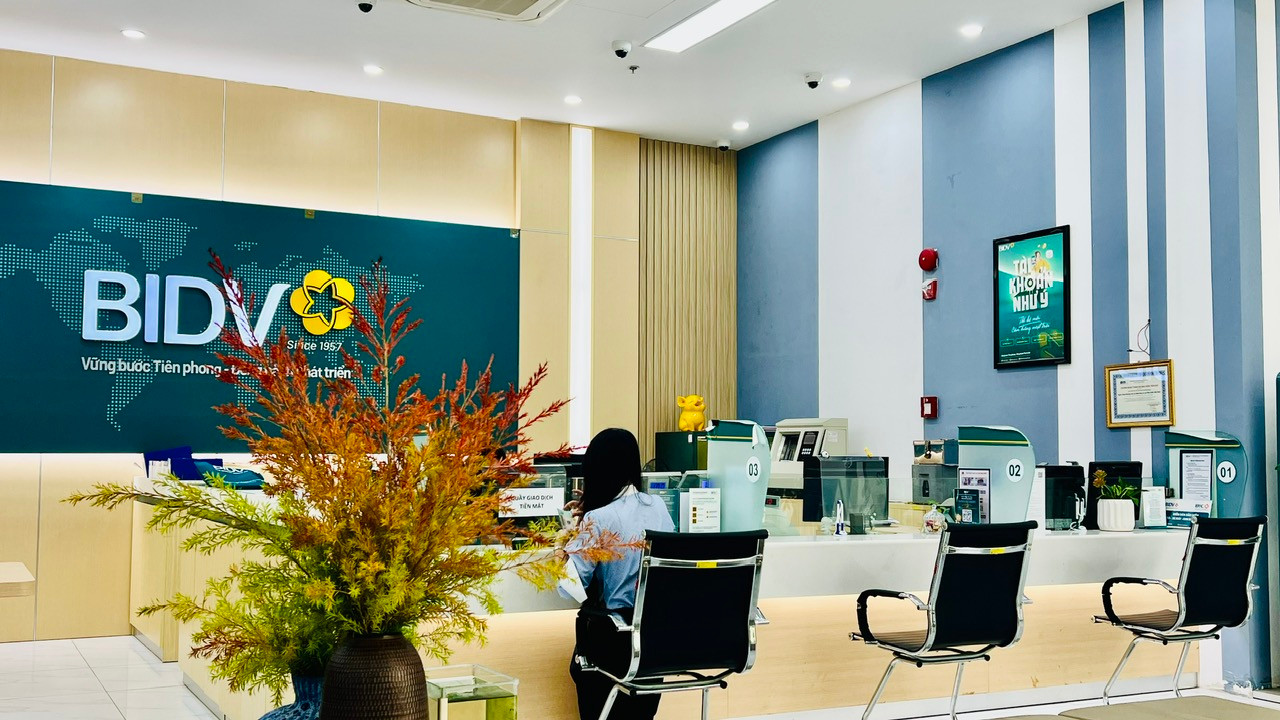
Tại BIDV, sau đợt điều chỉnh ngày 21-10, lãi suất tiền gửi tại quầy kỳ hạn 6 tháng được công bố ở mức 3%/năm, kỳ hạn 12 tháng là 5,4%/năm và kỳ hạn 24 tháng là 5,5%/năm. Tuy nhiên, khi tìm hiểu trực tiếp, nhân viên giao dịch giới thiệu mức lãi suất 8%/năm đối với khoản tiền gửi từ 100 triệu đồng đến 3 tỷ đồng. Mức được tư vấn cao hơn đáng kể so với biểu lãi suất thông thường.
Tại Techcombank, biểu lãi suất áp dụng từ ngày 22-10 đối với sản phẩm tiết kiệm Phát Lộc tại quầy, dành cho khách hàng thông thường gửi từ 1 tỷ đồng đến 3 tỷ đồng, ghi nhận mức 5,75%/năm kỳ hạn 6 tháng và 5,95%/năm kỳ hạn 12 tháng. Trong khi đó, nhân viên giao dịch giới thiệu mức lãi suất 8,5-8,7%/năm đối với khoản tiền gửi từ 1 tỷ đồng đến 3 tỷ đồng, có chính sách ưu đãi dành cho khách hàng ưu tiên. Với khoản tiền trên 3 tỷ đồng, mức lãi suất được giới thiệu có thể lên tới 8,8-8,9%/năm. Như vậy, mức lãi suất được tư vấn tại Techcombank có sự khác biệt đáng kể so với biểu niêm yết dành cho khách hàng thông thường.
Đáng chú ý, tại một ngân hàng khác, nhân viên giao dịch giới thiệu mức lãi suất 9,19%/năm đối với khoản tiền gửi từ 2 tỷ đến 3 tỷ đồng, kỳ hạn 6 tháng và 9,22%/năm đối với kỳ hạn 12 tháng. Trong khi đó, mức lãi suất niêm yết công khai được phóng viên ghi nhận tại thời điểm khảo sát lần lượt là 5,2% và 5,4%/năm. Nếu đối chiếu các mức này, chênh lệch tương ứng lên tới 3,99 và 3,82 điểm phần trăm.
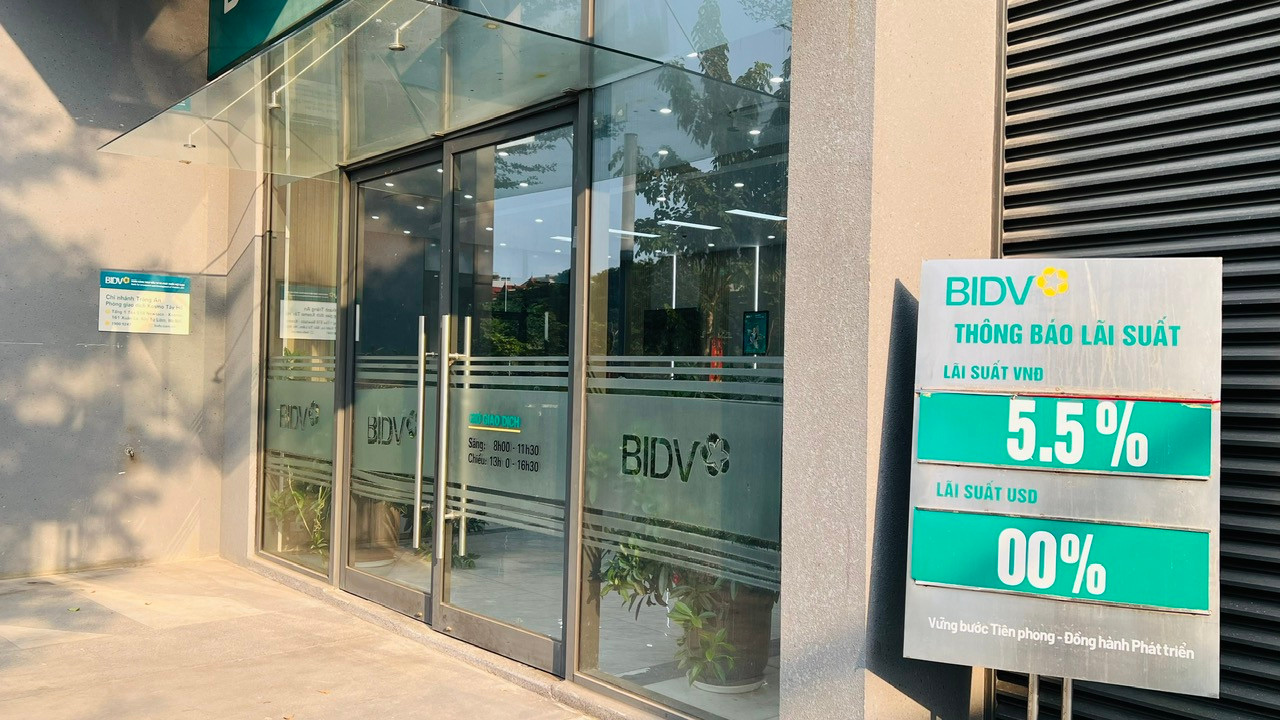
Theo ghi nhận trên thị trường, nhiều ngân hàng đã điều chỉnh giảm biểu lãi suất huy động trong những ngày gần đây. Tuy nhiên, kết quả khảo sát tại các điểm giao dịch cho thấy, mức lãi suất niêm yết chưa phản ánh đầy đủ những mức lãi suất mà khách hàng có thể được giới thiệu khi gửi tiền, đặc biệt đối với các khoản tiền gửi có giá trị lớn.
Chặn lãi suất “ngầm”
Tại Công văn số 9736/NHNN-CSTT ngày 21-10-2026, Ngân hàng Nhà nước yêu cầu các ngân hàng thương mại giảm thực chất lãi suất huy động và cho vay trên tất cả các kênh bán hàng. Trong đó, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới, kỳ hạn từ 6 tháng trở lên, phải giảm tối thiểu 0,5 điểm phần trăm/năm trong những tháng cuối năm 2026 so với mức của từng ngân hàng tại kỳ báo cáo từ ngày 11 đến 20-10.
Thực tế cho thấy, câu chuyện cân đối lãi suất huy động và cho vay vẫn là một bài toán khiến các ngân hàng đau đầu. Báo cáo phân tích mới đây của VPBankS nhận định, dư địa giảm thêm lãi suất huy động không lớn do nhu cầu vốn phục vụ tăng trưởng kinh tế vẫn cao, trong khi các ngân hàng cần duy trì sức hấp dẫn của tiền gửi trung và dài hạn.
Theo số liệu NHNN công bố ngày 19-10, tăng trưởng huy động vốn từ đầu năm đạt 11,22%, thấp hơn mức tăng trưởng tín dụng 11,44%. Khảo sát xu hướng kinh doanh quý IV-2026 của VPBankS cũng cho thấy, các tổ chức tín dụng dự báo huy động vốn tăng 4,1%, trong khi tín dụng tăng 5,3%.
Chênh lệch giữa tốc độ tăng trưởng tín dụng và huy động vốn khiến các ngân hàng phải cân đối giữa yêu cầu giảm lãi suất và nhu cầu duy trì nguồn vốn.
Về lãi suất cho vay, VPBankS dự báo NIM toàn ngành chịu áp lực trong ngắn hạn nhưng mức độ ảnh hưởng không lớn. Việc giảm lãi suất cho vay có thể tác động đến lợi suất tài sản sinh lãi từ quý IV-2026, trong khi chi phí vốn cần thêm thời gian để phản ánh mức giảm của lãi suất huy động. Tác động này được hạn chế do các ngân hàng chủ yếu giảm lãi suất cho vay có chọn lọc.
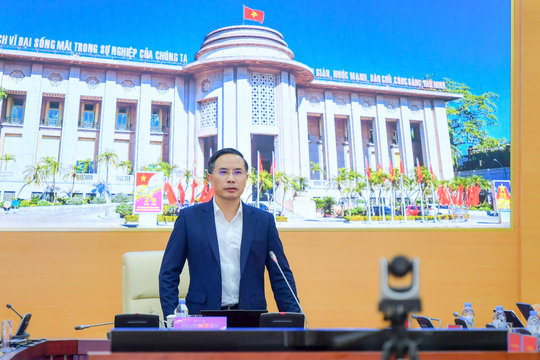
Tại cuộc họp tuần trước, Thống đốc NHNN Phạm Đức Ấn nhấn mạnh, để giảm lãi suất cho vay, các ngân hàng phải đồng thời tiết giảm chi phí hoạt động, chia sẻ lợi nhuận và giảm chi phí huy động vốn. Lãi suất huy động là một trong những cấu phần quan trọng của chi phí vốn; nếu các ngân hàng tiếp tục đẩy lãi suất tiền gửi lên cao sẽ khó có cơ sở để giảm lãi suất cho vay.
Theo ông Từ Tiến Phát, Tổng giám đốc Ngân hàng TMCP Á Châu (ACB), việc điều chỉnh giảm lãi suất chắc chắn sẽ ảnh hưởng đến hoạt động kinh doanh của ngân hàng và khách hàng. Tuy nhiên, hệ thống ngân hàng sẽ chung tay vì kỷ luật thị trường, đồng thời ông tin rằng thời gian tới NHNN sẽ tiếp tục linh hoạt với chính sách tiền tệ để gia tăng sự hỗ trợ cho hệ thống.
Ông Lê Ngọc Lâm, Chủ tịch HĐQT BIDV cho biết, khi thực hiện giảm lãi suất trong bối cảnh hiện nay, thách thức lớn nhất là phải giảm lãi suất đầu vào sao cho hợp lý. Điều này vừa phải đảm bảo quyền lợi cho người gửi tiền, khuyến khích họ tiếp tục gửi tiền vào ngân hàng, vừa phải tính đến tác động của việc giảm lãi suất không hợp lý tới hành vi của người gửi. Đây là bài toán đòi hỏi sự phối hợp chặt chẽ giữa toàn ngành ngân hàng, Ngân hàng Nhà nước và các ngân hàng thương mại để tìm ra mức lãi suất đầu vào hợp lý, từ đó có được mức lãi suất đầu ra hợp lý cho nền kinh tế. Các ngân hàng, đặc biệt là các ngân hàng thương mại nhà nước, khẳng định rằng chúng tôi sẵn sàng giảm lợi nhuận để giảm lãi suất đầu ra cho nền kinh tế.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.