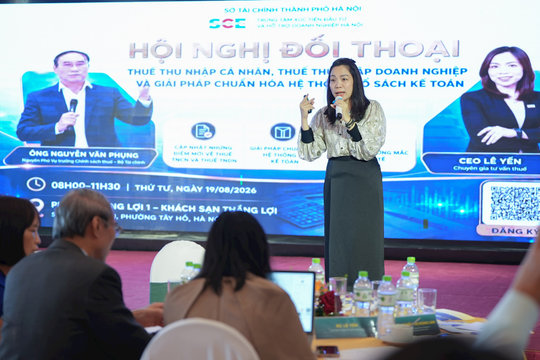

Bán hàng trên sàn thương mại điện tử, mạng xã hội và cửa hàng trực tiếp khiến việc xác định doanh thu của hộ kinh doanh ngày càng phức tạp. Kê khai đúng từng khoản thu, đối soát số tiền đã khấu trừ là yêu cầu quan trọng để tránh bỏ sót hoặc tính trùng nghĩa vụ thuế.
Phân biệt doanh thu với tiền thực nhận
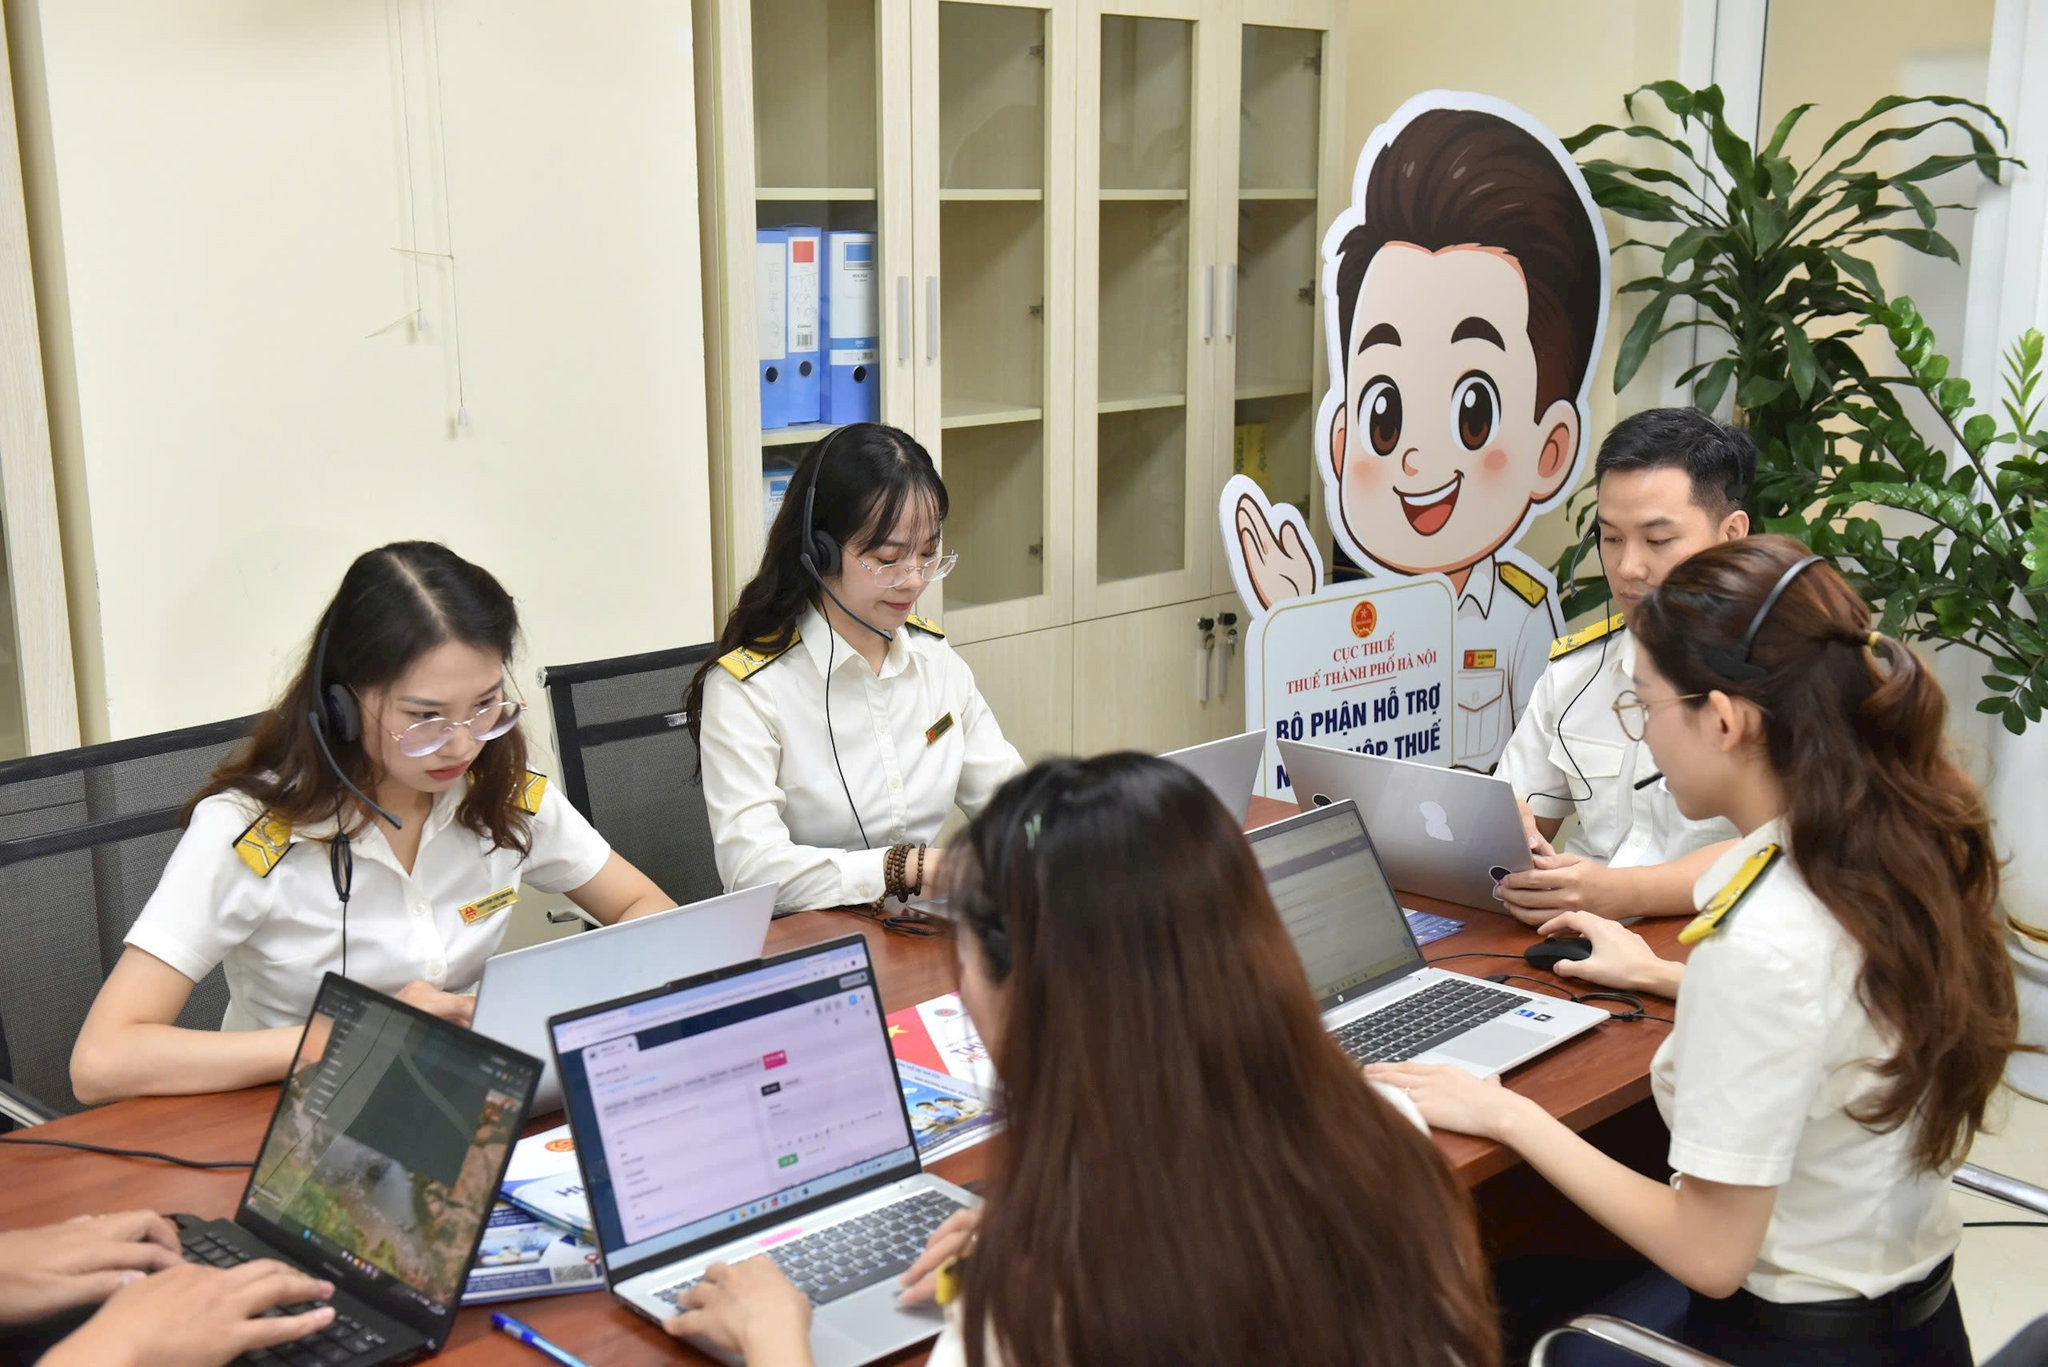
Từ năm 2026, hộ, cá nhân kinh doanh thực hiện cơ chế tự kê khai, tự tính và tự nộp thuế theo quy định. Trong quá trình chuyển đổi, không ít người băn khoăn khoản tiền nào chuyển vào tài khoản ngân hàng phải tính là doanh thu, nhất là khi dòng tiền còn bao gồm tiền vay, trả nợ hoặc giao dịch cá nhân.
Tại chương trình hỗ trợ người nộp thuế năm 2026, bà Vũ Ngọc Diệp, Ban Nghiệp vụ thuế (Cục Thuế) cho biết, các khoản tiền chuyển giữa bạn bè, người thân, tiền vay hoặc giao dịch giữa các tài khoản của cùng một người không thể mặc nhiên coi là doanh thu kinh doanh. Việc xác định nghĩa vụ thuế phải căn cứ vào bản chất giao dịch và quy định pháp luật.
Với người bán hàng trên sàn thương mại điện tử, việc xác định doanh thu còn phức tạp hơn. Giá trị đơn hàng, số tiền nền tảng thu hộ và khoản tiền thực chuyển về tài khoản có thể chênh lệch do phí dịch vụ, vận chuyển, khuyến mại, hàng trả lại hoặc đơn hàng bị hủy.
Chị Hoàng Thu Thủy, chủ hộ kinh doanh nguyên liệu làm bánh và pha chế đồ uống tại xã Ô Diên (Hà Nội) cho biết, doanh thu cửa hàng khoảng 6 tỷ đồng/năm, chủ yếu từ các sàn thương mại điện tử. Tuy nhiên, lợi nhuận sau khi trừ chi phí chỉ còn khoảng 3-4% doanh thu. Có thời điểm, tổng chi phí liên quan đến bán hàng trên sàn lên tới gần 40%, chưa kể tiền nhập hàng và vận hành.
Thực tế này cho thấy doanh thu và lợi nhuận là hai chỉ tiêu khác nhau. Dù số tiền cuối cùng nhận được thấp hơn đáng kể so với giá trị bán hàng, hộ kinh doanh vẫn phải xác định doanh thu theo đúng quy định, không lấy khoản tiền còn lại sau khi trừ chi phí làm căn cứ thay thế.
Theo Nghị định số 68/2026/NĐ-CP và các văn bản sửa đổi, bổ sung, doanh thu của hộ, cá nhân kinh doanh được xác định trên cơ sở hoạt động kinh doanh thực tế và các khoản thu thuộc phạm vi quy định. Vì vậy, nếu chỉ căn cứ vào số tiền sàn chuyển về tài khoản, người bán có thể bỏ sót phần doanh thu đã được nền tảng khấu trừ để thanh toán các khoản phí.
Ở chiều ngược lại, giá trị đơn hàng ban đầu không phải lúc nào cũng được ghi nhận nguyên vẹn là doanh thu. Đơn hàng bị hủy, giảm giá hoặc hàng bán bị trả lại cần được phản ánh theo giao dịch thực tế và quy định áp dụng.
Theo bà Nguyễn Thị Minh Khuê, Phó Chủ tịch Hội đồng quản trị kiêm Tổng Giám đốc Công ty cổ phần Công nghệ Sapo, việc tổng hợp doanh thu, chi phí của người bán hàng đa kênh sẽ gặp nhiều khó khăn nếu thực hiện thủ công, nhất là khi mỗi ngày phát sinh hàng trăm, thậm chí hàng nghìn đơn hàng. Doanh thu cần được xác định đúng bản chất, không nhầm với số tiền thực nhận hay thời điểm nhận tiền.
Thời điểm ghi nhận doanh thu cũng không nhất thiết trùng với lúc tiền về tài khoản. Với hoạt động bán hàng, căn cứ xác định doanh thu là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua; đối với dịch vụ, là thời điểm hoàn thành việc cung ứng hoặc từng phần việc theo quy định. Người kinh doanh vì thế cần theo dõi tình trạng giao hàng, hoàn tất giao dịch và thanh toán.
Chính sách thuế năm 2026 cũng có những thay đổi đáng chú ý. Nghị định số 141/2026/NĐ-CP nâng ngưỡng doanh thu không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân đối với hộ, cá nhân kinh doanh lên 1 tỷ đồng/năm. Hộ kinh doanh có doanh thu trên ngưỡng này thuộc diện sử dụng hóa đơn điện tử theo quy định.
Đáng chú ý, Nghị định số 398/2026/NĐ-CP ngày 29-10-2026 hướng dẫn thực hiện chính sách giảm 30% số thuế thu nhập cá nhân phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm không quá 10 tỷ đồng trong các kỳ tính thuế năm 2026 và 2027. Chính sách được xác định trên cơ sở doanh thu thực tế và điều kiện áp dụng. Việc kê khai đầy đủ vì thế không chỉ giúp thực hiện đúng nghĩa vụ mà còn bảo đảm quyền lợi của người kinh doanh.
Bán hàng đa kênh, tránh kê khai trùng hoặc bỏ sót
Theo hướng dẫn của Cục Thuế, doanh thu từ các hoạt động kinh doanh của cùng một người nộp thuế phải được tổng hợp, không tách riêng theo từng gian hàng, tài khoản hay nền tảng. Tiền bán hàng tại cửa hàng, trên website, sàn thương mại điện tử và mạng xã hội cần được đối chiếu thống nhất khi xác định ngưỡng doanh thu và nghĩa vụ thuế.
Cục Thuế khuyến nghị người nộp thuế đối soát doanh thu kê khai với dữ liệu đơn hàng, dòng tiền thực nhận và hóa đơn điện tử; đồng thời lưu giữ sao kê nhận tiền từ sàn, đơn vị vận chuyển, danh sách đơn hàng hoàn trả và chứng từ phí sàn đã khấu trừ. Đây là cơ sở để giải trình khi số liệu giữa các nguồn chưa khớp.
Theo bà Thái Thị Vân Anh, Giám đốc Chi nhánh thành phố Hồ Chí Minh, Công ty Russell Bedford KTC, thành viên Tiểu ban Thuế và Pháp luật (ACCA Việt Nam), dữ liệu từ các nguồn có thể không được ghi nhận cùng thời điểm. Đơn hàng hoàn tất vào cuối kỳ kê khai nhưng tiền được chuyển sang kỳ sau; khoản hoàn trả cũng có thể phát sinh sau khi giao dịch đã ghi nhận doanh thu và lập hóa đơn.
Nếu không có mã giao dịch thống nhất, một khoản doanh thu có thể xuất hiện nhiều lần trong dữ liệu của nền tảng, ngân hàng và hệ thống hóa đơn điện tử. Ngược lại, sàn thanh toán gộp nhiều đơn hàng thành một lần chuyển tiền cũng khiến việc đối chiếu khó khăn nếu bảng kê thiếu chi tiết. Người bán cần theo dõi giao dịch từ khi phát sinh đơn hàng đến lúc thanh toán, lập hóa đơn và kê khai thuế.
Đối với hoạt động tiếp thị liên kết (affiliate), người kinh doanh cần kiểm tra khoản hoa hồng và số thuế đã được khấu trừ. Theo tài liệu về hoạt động trên Shopee, nền tảng và đối tác thực hiện đối soát hoa hồng, khấu trừ, kê khai và nộp thay thuế giá trị gia tăng, thuế thu nhập cá nhân đối với giao dịch cung cấp dịch vụ thuộc phạm vi áp dụng. Người kinh doanh cần căn cứ chứng từ để xác định phần nghĩa vụ đã hoàn thành, tránh kê khai thiếu hoặc ghi nhận trùng.
Cục Thuế cho biết đã xây dựng công cụ tách riêng khoản thuế được sàn thương mại điện tử khấu trừ, kê khai và nộp thay với phần thuế người nộp thuế tự kê khai, nộp bổ sung. Cơ quan thuế cũng sử dụng dữ liệu từ sàn không có chức năng thanh toán, ngân hàng, đơn vị vận chuyển và trung gian thanh toán để rà soát doanh thu.
Theo ông Vương Việt Anh, Ban Chuyển đổi số (Cục Thuế), ứng dụng eTax Mobile có chức năng “Tra cứu doanh thu hộ kinh doanh”, tổng hợp doanh thu năm và số thuế giá trị gia tăng, thuế thu nhập cá nhân; đồng thời hỗ trợ tra cứu số thuế đã nộp đối với hoạt động kinh doanh thương mại điện tử. Khi dữ liệu cơ quan thuế tổng hợp khác với chứng từ thực tế, người nộp thuế có thể phản hồi trực tuyến trên ứng dụng.
Thông tin về quản lý thuế thương mại điện tử tự động được công bố ngày 3-11-2026 tiếp tục nhấn mạnh việc tổng hợp doanh thu đa kênh và thực hiện đầy đủ nghĩa vụ thuế. Việc sàn khấu trừ, nộp thuế thay đối với giao dịch thuộc phạm vi quy định không đồng nghĩa người kinh doanh được bỏ qua doanh thu từ những kênh khác.
Với hộ kinh doanh, ghi chép và đối soát doanh thu theo từng kênh sẽ giúp kê khai rõ ràng hơn, thuận lợi khi giải trình sai lệch. Còn với cơ quan quản lý, dữ liệu cần đủ chi tiết để nhận diện doanh thu phát sinh, loại trừ các khoản không thuộc hoạt động kinh doanh và tránh tính trùng nghĩa vụ thuế.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.