
Nhu cầu vốn của nền kinh tế tăng lên trong những tháng cuối năm 2026, trong khi các ngân hàng phải đồng thời đáp ứng yêu cầu mở rộng tín dụng, kiểm soát chi phí vốn và bảo đảm an toàn thanh khoản. Bên cạnh tiền gửi truyền thống, phát triển tiền gửi không kỳ hạn, phát hành giấy tờ có giá và tiếp cận nguồn vốn quốc tế đang trở thành những hướng đi giúp các tổ chức tín dụng đa dạng hóa nguồn lực.
Đa dạng hóa các kênh huy động vốn
Với những ngân hàng quy mô lớn, có nền tảng khách hàng rộng và hệ sinh thái dịch vụ phát triển, tiền gửi không kỳ hạn (CASA) là một lợi thế trong việc tạo nguồn vốn có chi phí thấp. Tại Ngân hàng thương mại cổ phần Kỹ Thương Việt Nam (Techcombank), đến cuối quý III-2026, tiền gửi khách hàng đạt 692.100 tỷ đồng, tăng 4% so với cuối năm 2025 và tăng 8,4% so với cùng kỳ năm trước. Trong đó, CASA, bao gồm cả nguồn tiền gửi từ sản phẩm Sinh lời tự động, đạt 245.900 tỷ đồng, chiếm 35,5% tổng tiền gửi khách hàng. Tỷ trọng CASA lớn giúp ngân hàng giảm sự phụ thuộc vào tiền gửi có kỳ hạn, qua đó hỗ trợ kiểm soát chi phí đầu vào. Để duy trì lợi thế này, ngân hàng tiếp tục phát triển dịch vụ thanh toán, tài khoản số và các tiện ích tài chính, thu hút dòng tiền thường xuyên của khách hàng thay vì chỉ cạnh tranh bằng lãi suất tiết kiệm.
Trong khi đó, với ngân hàng có quy mô huy động nhỏ hơn, việc thu hút tiền gửi từ khách hàng cá nhân và doanh nghiệp vẫn là nhiệm vụ trọng tâm. Đến cuối quý III-2026, tiền gửi khách hàng tại Ngân hàng thương mại cổ phần Đại Chúng Việt Nam (PVcomBank) đạt gần 209.000 tỷ đồng, tăng gần 4% so với đầu năm. CASA đạt 20.337 tỷ đồng, tăng 14,2%; giá trị giấy tờ có giá đã phát hành vượt 29.300 tỷ đồng, tăng 16,3%.
Đại diện PVcomBank cho biết, trong quý IV-2026, ngân hàng tiếp tục đẩy mạnh huy động tiền gửi thông qua các chương trình khuyến mại dịp Tết, đưa ra các chính sách ưu đãi phù hợp với từng nhóm khách hàng và phát triển các kênh giao dịch số. Ngân hàng cũng chú trọng tư vấn sản phẩm theo nhu cầu tích lũy, duy trì quan hệ với khách hàng hiện hữu và thu hút thêm nguồn tiền gửi mới. Đây là những giải pháp nhằm tăng sức cạnh tranh trong huy động vốn vào giai đoạn cuối năm, khi nhu cầu thanh toán và tích lũy của người dân, doanh nghiệp thường gia tăng.
Bên cạnh nguồn vốn trong nước, một số ngân hàng tìm kiếm thêm nguồn lực từ thị trường quốc tế. Tháng 10-2026, Ngân hàng thương mại cổ phần Sài Gòn - Hà Nội (SHB) thu xếp khoản vay hợp vốn quốc tế có quy mô ban đầu 340 triệu USD, kỳ hạn 3 năm kể từ lần giải ngân đầu tiên. Nguồn vốn này được sử dụng để bổ sung nguồn lực cấp tín dụng và tài trợ các dự án đủ điều kiện. Trước đó, trong năm 2025, SHB cũng huy động các khoản vay hợp vốn trung hạn gắn với tiêu chí môi trường, xã hội và quản trị (ESG), với tổng quy mô 600 triệu USD.
Cân đối nguồn vốn, bảo đảm an toàn thanh khoản
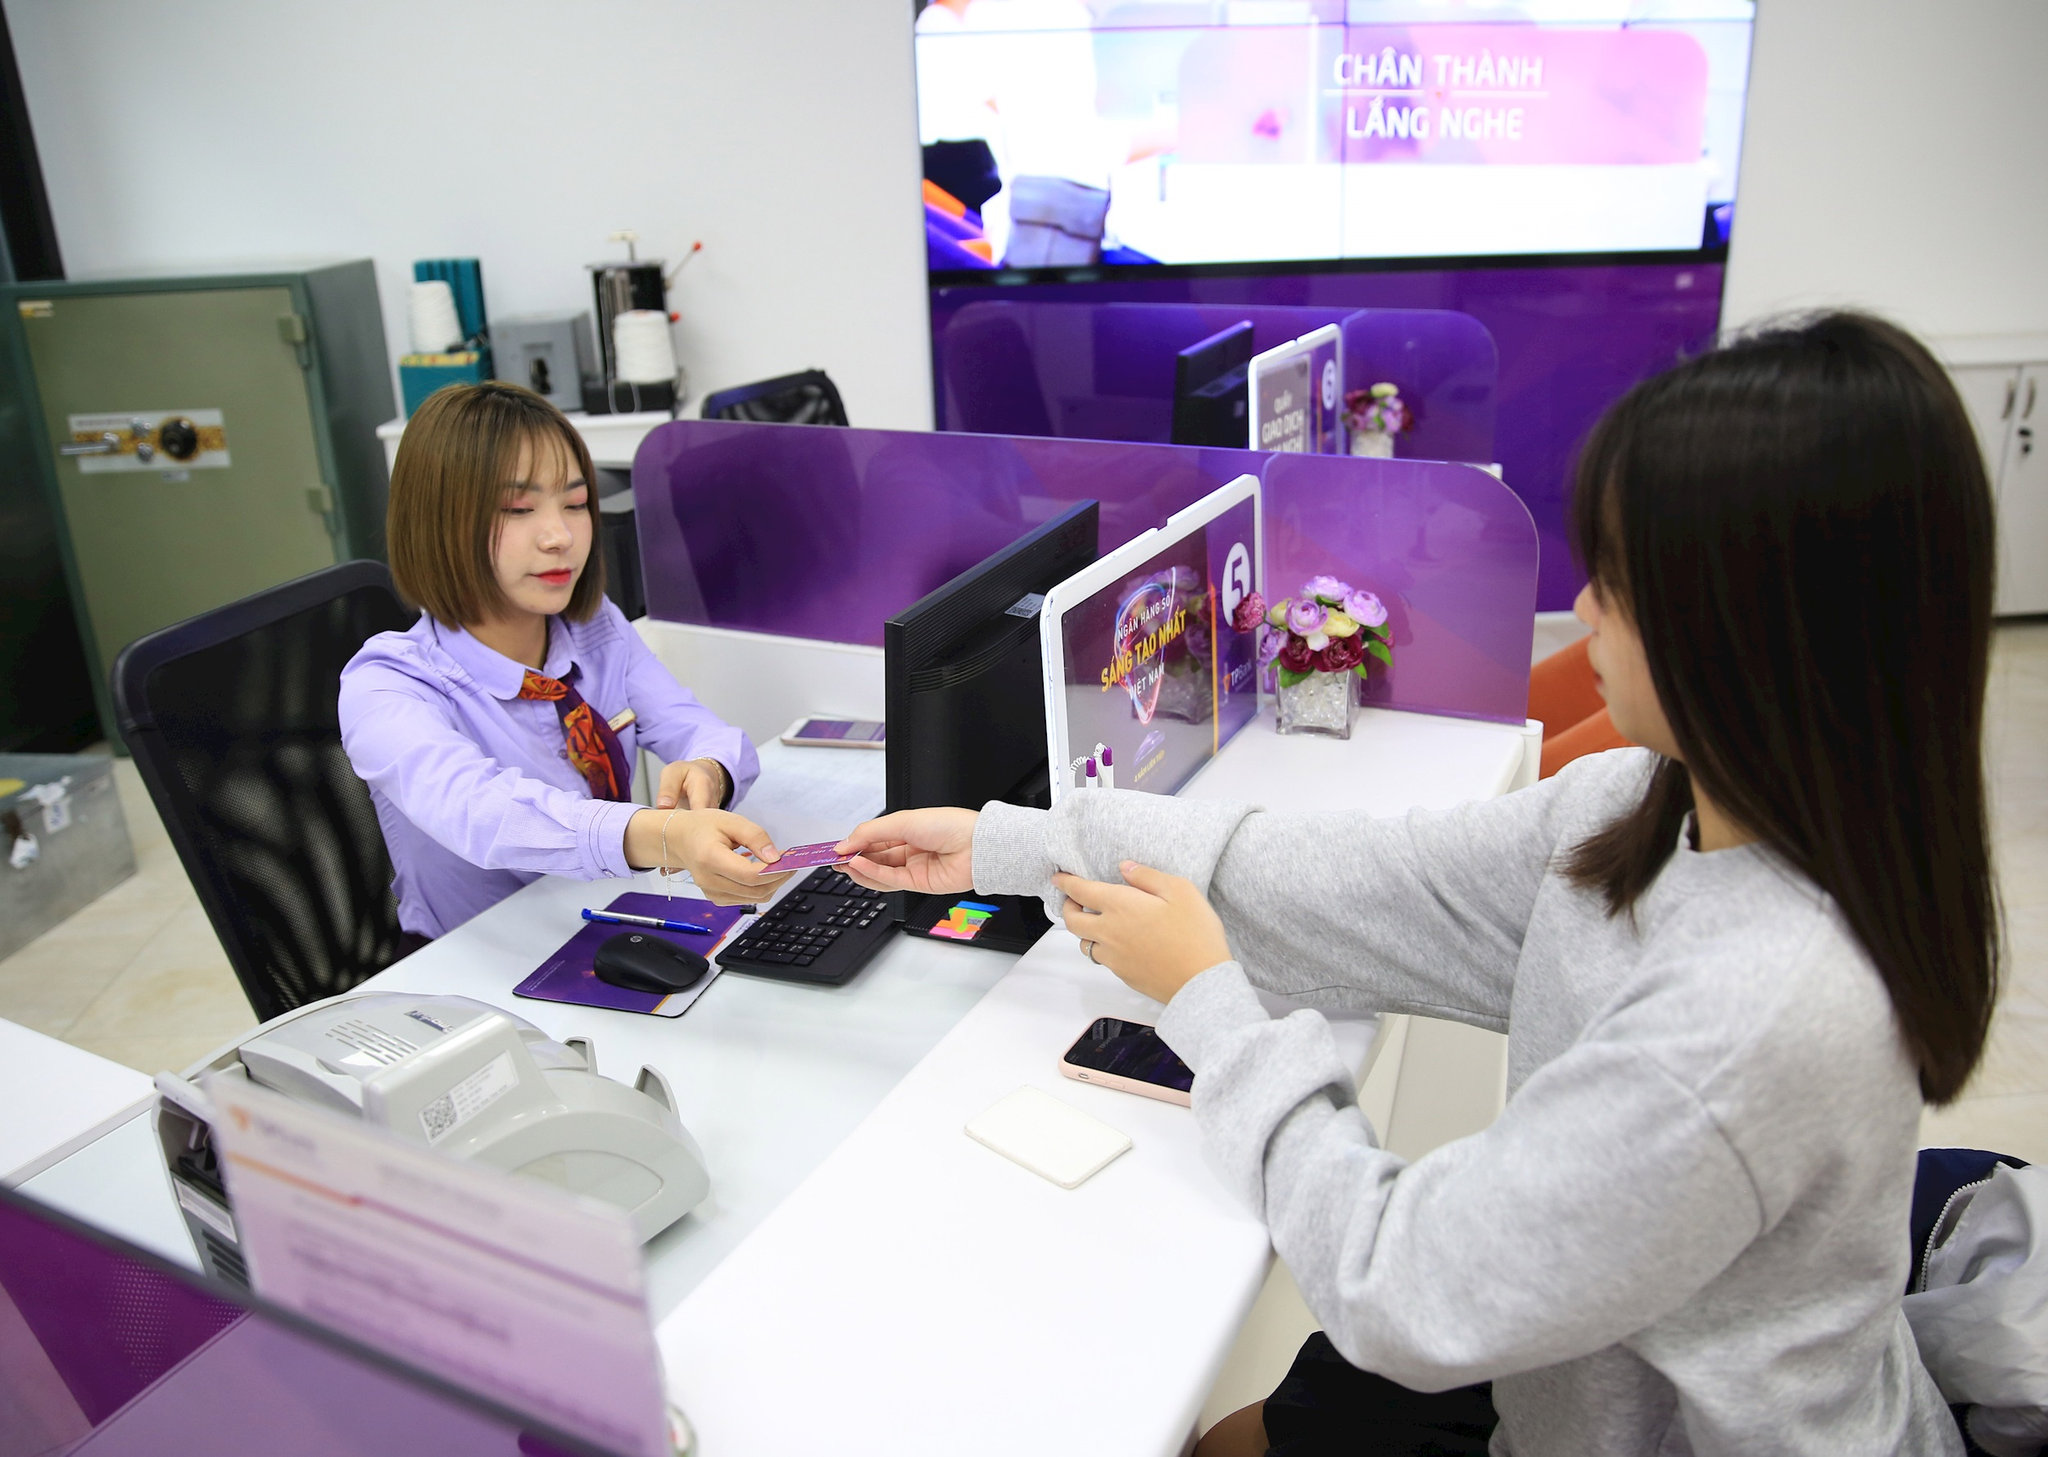
Phó Tổng Giám đốc phụ trách Chiến lược và Quản trị ngân hàng, Ngân hàng thương mại cổ phần Tiên Phong (TPBank) Nguyễn Việt Anh cho biết, trong khoảng 5 năm trở lại đây, tăng trưởng tín dụng luôn cao hơn tăng trưởng huy động vốn. Dù chênh lệch này gần đây đã thu hẹp phần nào, việc cân đối nguồn vốn vẫn tạo áp lực đối với các ngân hàng.
Theo ông Nguyễn Việt Anh, bên cạnh yêu cầu cung ứng vốn cho nền kinh tế với chi phí hợp lý, các ngân hàng còn phải kiểm soát rủi ro và bảo đảm thanh khoản. Đặc biệt, nguy cơ tỷ giá biến động có thể ảnh hưởng đến kết quả tăng trưởng. Trong khi đó, tỷ lệ nợ xấu có khả năng gia tăng, buộc các ngân hàng phải dành thêm nguồn lực trích lập dự phòng rủi ro, thu hẹp dư địa giảm lãi suất.
Đánh giá về điều hành tiền tệ, ông Nguyễn Việt Anh cho rằng, các công cụ như nghiệp vụ thị trường mở và điều hành tỷ giá của Ngân hàng Nhà nước thời gian qua đã góp phần ổn định thị trường, kiểm soát kỳ vọng lãi suất. Bên cạnh đó, việc đẩy nhanh giải ngân vốn đầu tư công cũng có thể hỗ trợ thanh khoản khi dòng tiền từ Kho bạc Nhà nước quay trở lại hệ thống ngân hàng, bổ sung nguồn tiền cho lưu thông. Tuy nhiên, khả năng cung ứng vốn của hệ thống ngân hàng có giới hạn. Các ngân hàng không thể sử dụng toàn bộ tiền gửi để cho vay mà phải giữ lại một phần nhằm bảo đảm thanh khoản. Chẳng hạn, với 10 đồng huy động, ngân hàng có thể cho vay khoảng 9 đồng và giữ lại 1 đồng để đáp ứng nhu cầu thanh khoản.
Từ những áp lực trên, TS Cấn Văn Lực, Chuyên gia kinh tế trưởng Ngân hàng thương mại cổ phần Đầu tư và Phát triển Việt Nam (BIDV), thành viên Hội đồng Tư vấn chính sách tài chính - tiền tệ quốc gia, cho rằng, khơi thông thị trường vốn là nhiệm vụ quan trọng trong thời gian tới. Việc huy động thêm nguồn vốn trung và dài hạn từ thị trường trong nước và quốc tế sẽ góp phần giảm áp lực huy động, cho vay trung và dài hạn đối với hệ thống ngân hàng, đồng thời tạo điều kiện để dòng vốn lưu chuyển tốt hơn và giảm sức ép lên chi phí vốn.
Ở góc độ điều hành, Ngân hàng Nhà nước tiếp tục sử dụng các công cụ hỗ trợ thanh khoản cho hệ thống ngân hàng. Ngày 6-11, Ngân hàng Nhà nước thực hiện hoán đổi USD/VND kỳ hạn 182 ngày, quy mô tối đa 2 tỷ USD, có thể cung ứng gần 48.800 tỷ đồng nếu sử dụng hết hạn mức. Từ ngày 11-11, cơ quan này triển khai mua USD giao ngay định kỳ với tỷ giá 25.500 đồng/USD vào thứ hai và thứ tư hằng tuần. Các nghiệp vụ này góp phần bổ sung tiền đồng, hỗ trợ các tổ chức tín dụng cân đối thanh khoản.
Bên cạnh đó, Ngân hàng Nhà nước tiếp tục điều hành lãi suất, sử dụng linh hoạt các công cụ thị trường mở và tái cấp vốn; đồng thời yêu cầu các tổ chức tín dụng tiết giảm chi phí, công khai lãi suất và hướng tín dụng vào sản xuất, kinh doanh, lĩnh vực ưu tiên. Qua đó, hỗ trợ ổn định thanh khoản, giảm áp lực chi phí vốn và bảo đảm an toàn hệ thống.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.