
Việc các nhà sản xuất Trung Quốc tiếp tục cung cấp xe sản xuất tại Thái Lan cho thị trường Việt Nam, cho thấy vai trò ngày càng quan trọng của mạng lưới sản xuất trong khu vực đối với chiến lược mở rộng thị phần.
Trong bối cảnh cạnh tranh về giá, công nghệ và danh mục sản phẩm ngày càng gay gắt, sản xuất tại Đông Nam Á có thể giúp doanh nghiệp tối ưu chi phí, rút ngắn chuỗi cung ứng và tăng khả năng tiếp cận người tiêu dùng.
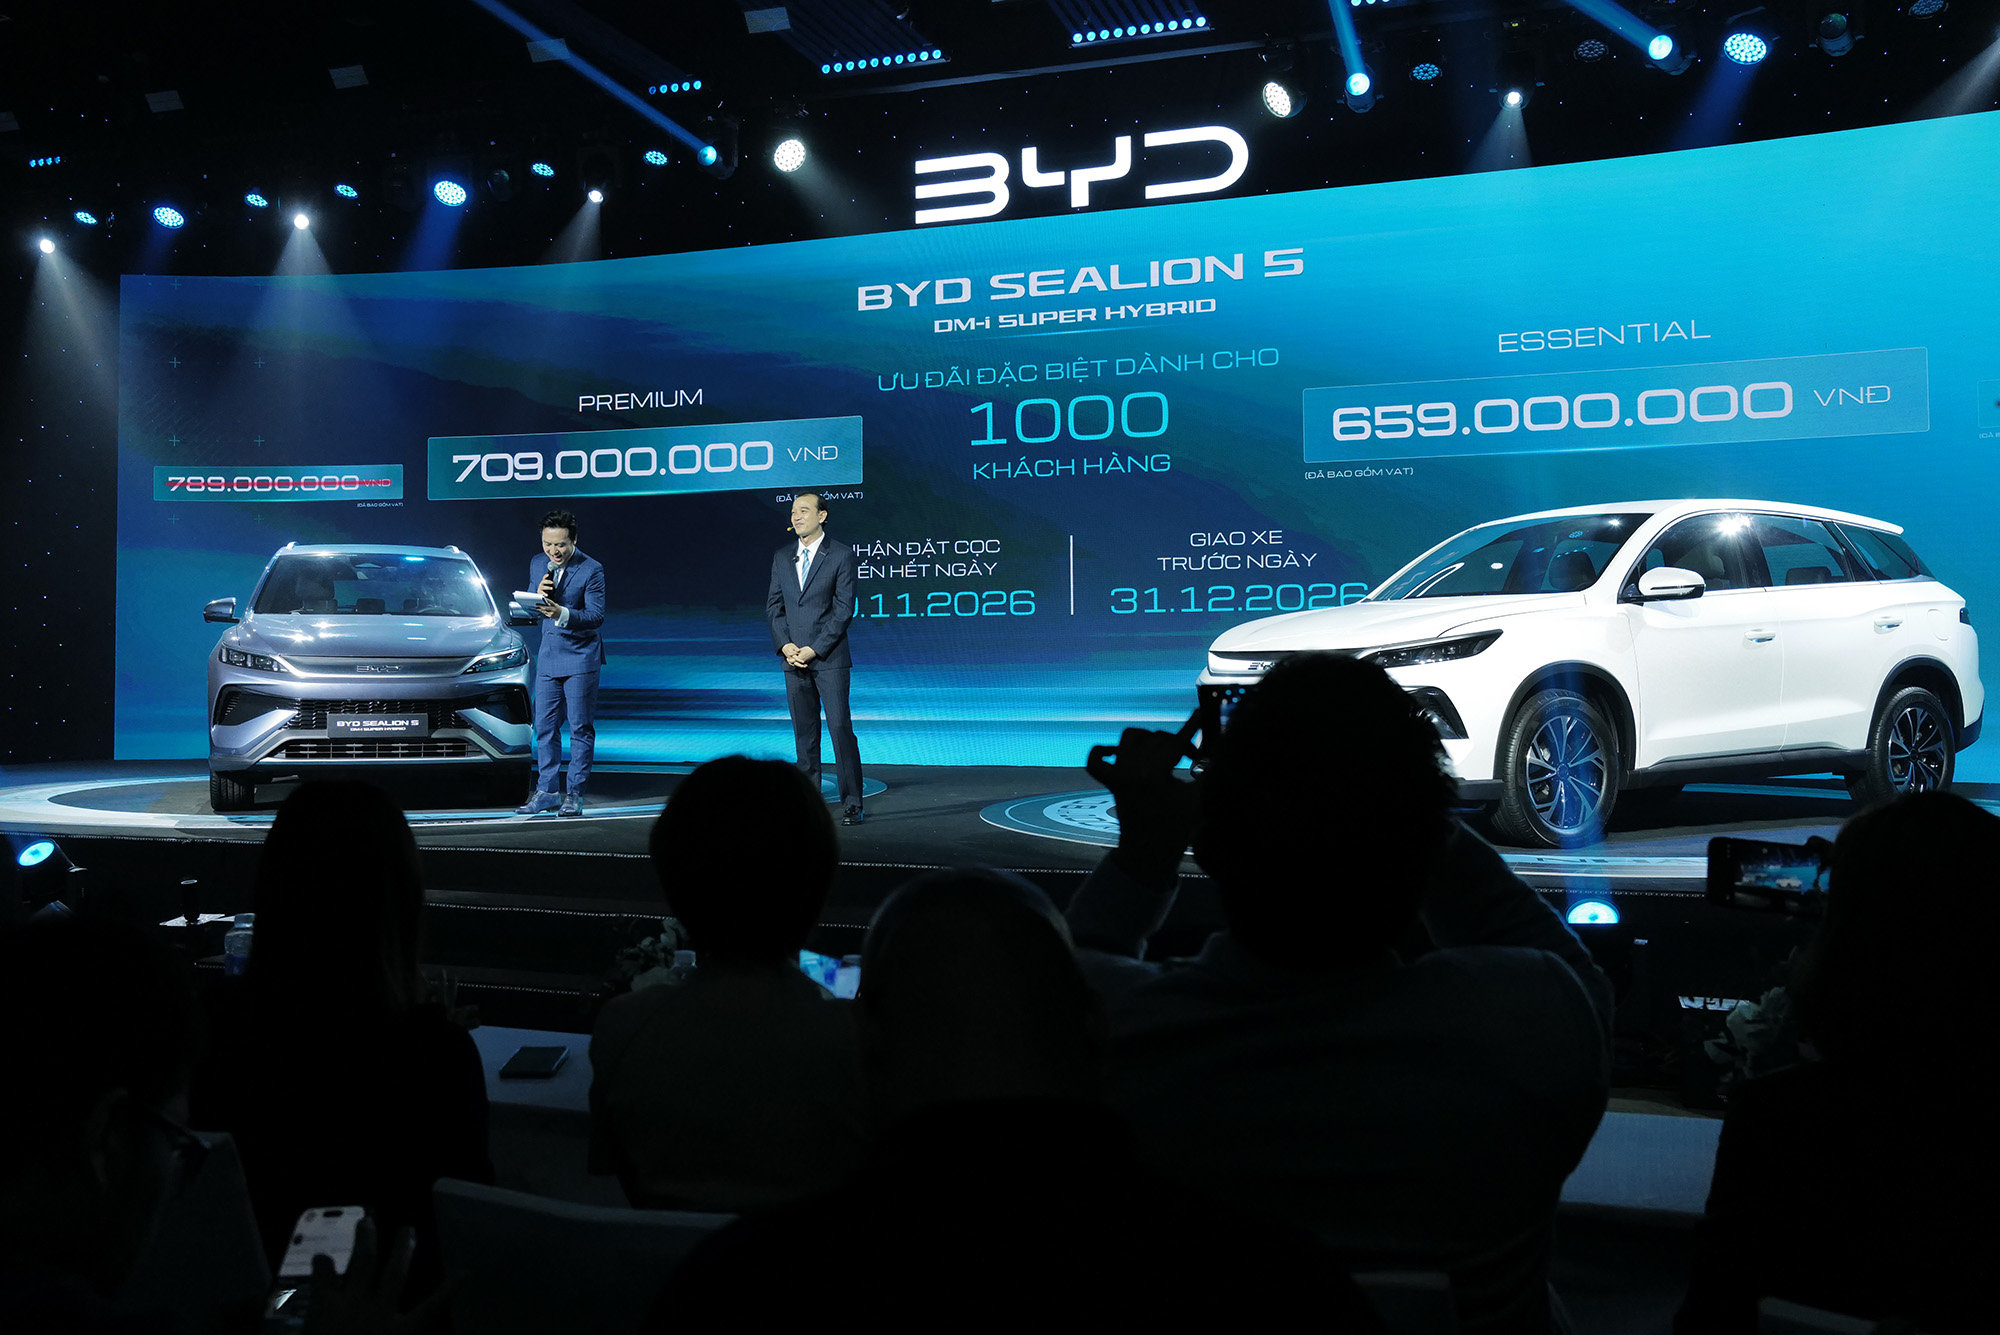
Sự xuất hiện của BYD Sealion 5 DM-i tại Việt Nam ngày 21-10 là diễn biến mới trong cách tiếp cận này. Đây là mẫu SUV cỡ C thuộc nhóm hybrid sạc ngoài (PHEV), được giới thiệu với hai phiên bản Essential và Premium, giá bán tại thời điểm công bố lần lượt là 659 triệu đồng và 709 triệu đồng, thấp hơn giá niêm yết tương ứng 739 triệu đồng và 789 triệu đồng.
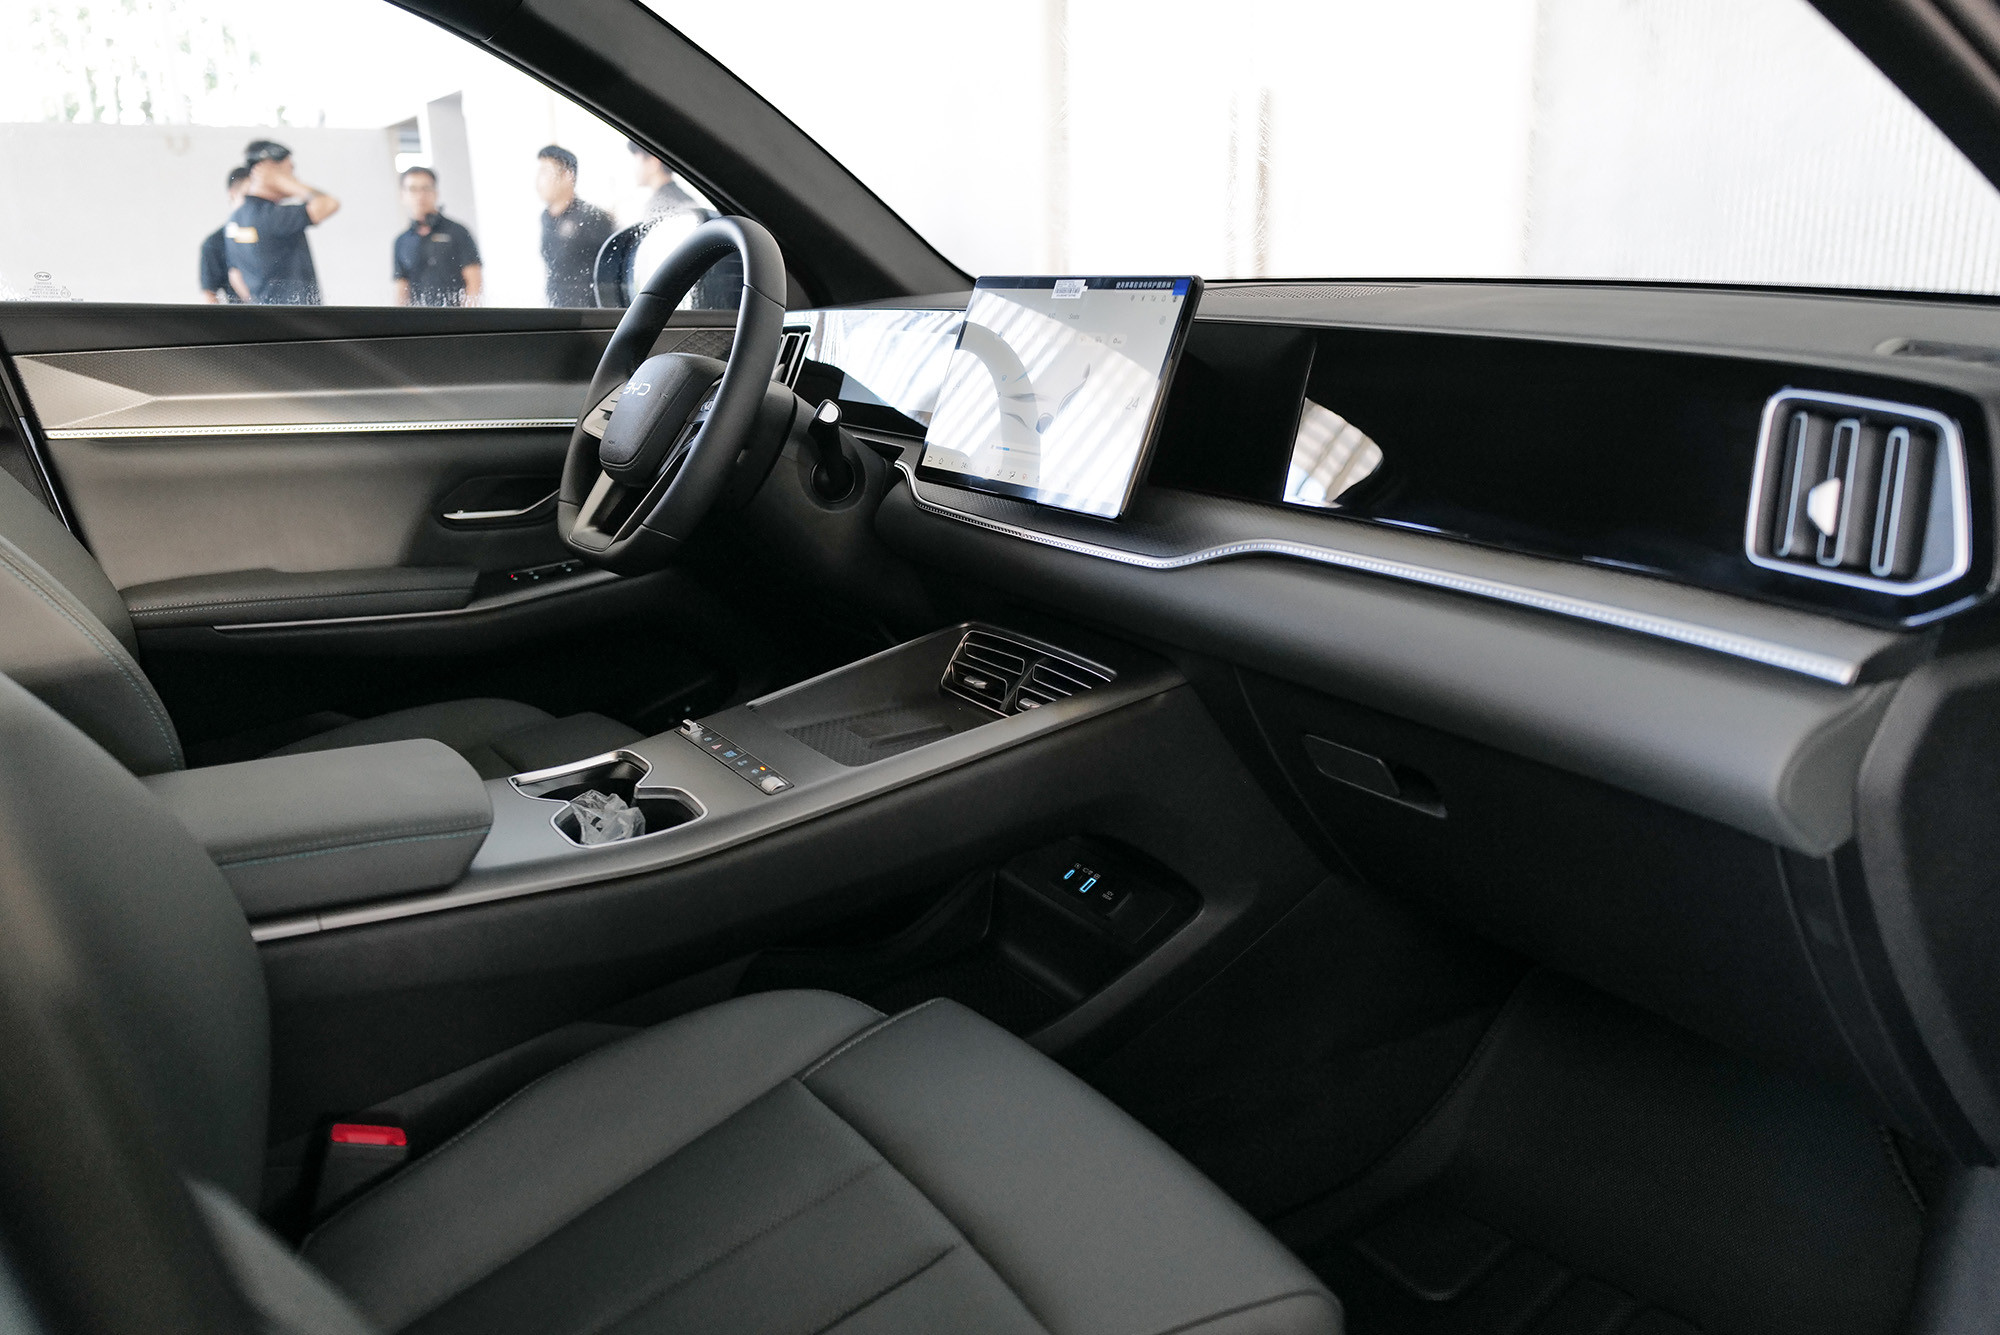
Xe sử dụng hệ truyền động DM-i Super Hybrid, kết hợp động cơ xăng 1.5L với mô-tơ điện, hướng tới nhóm khách hàng cần một mẫu SUV tiết kiệm nhiên liệu nhưng vẫn linh hoạt trong sử dụng hằng ngày.
Điểm đáng chú ý không chỉ nằm ở sản phẩm mới, mà còn ở cách các hãng xe Trung Quốc tổ chức nguồn cung cho thị trường Việt Nam. Thay vì phụ thuộc hoàn toàn vào xe nhập khẩu trực tiếp từ Trung Quốc, doanh nghiệp có thể tận dụng các cơ sở sản xuất trong khu vực để phục vụ nhiều thị trường, qua đó gia tăng dư địa cạnh tranh về giá và khả năng phân phối.
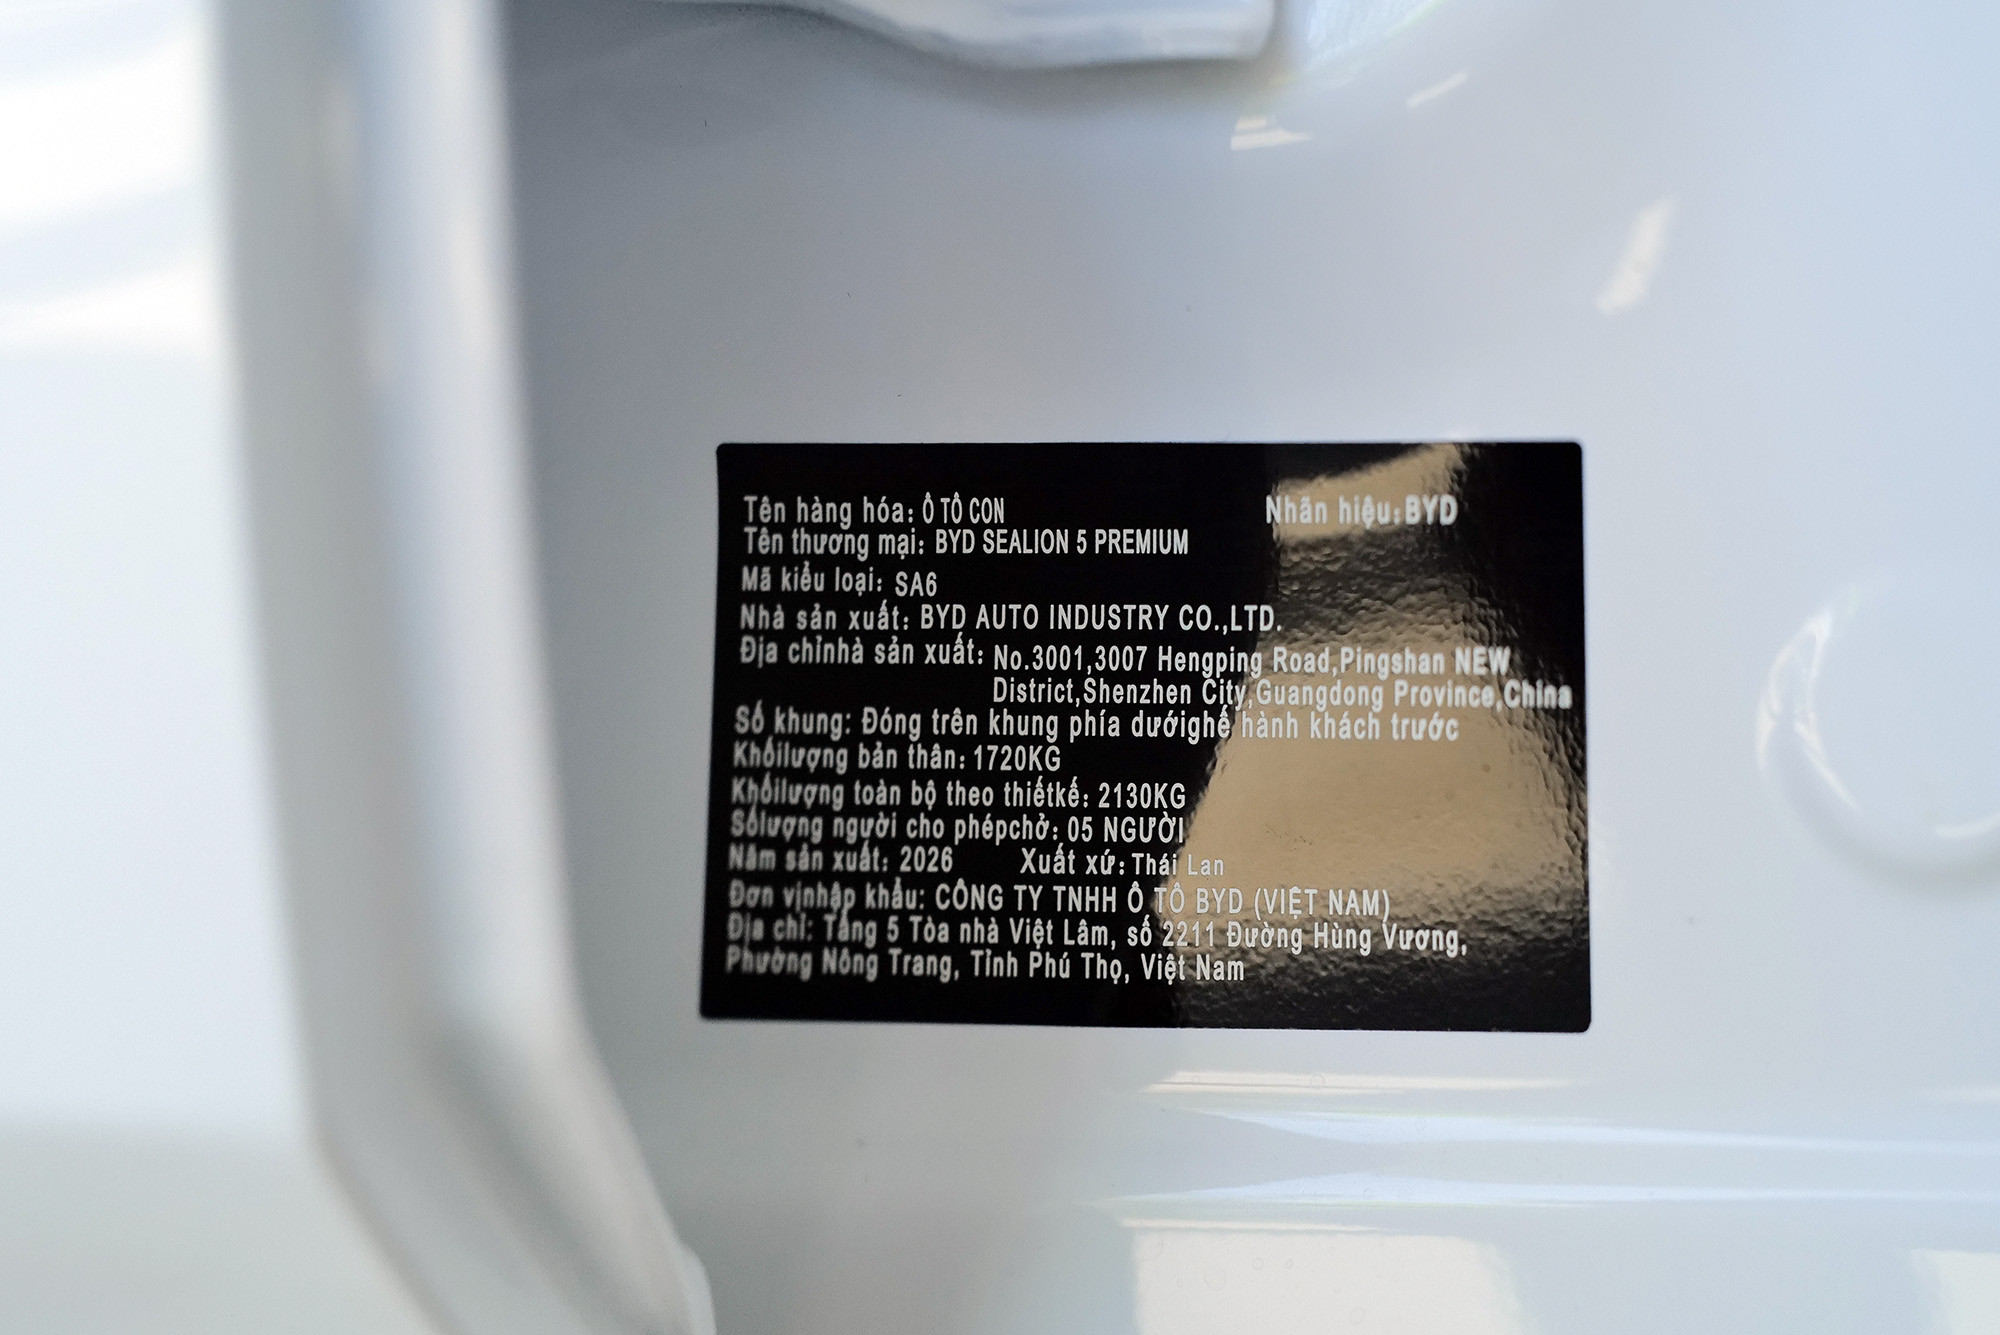
Nhà máy BYD tại tỉnh Rayong (Thái Lan), là ví dụ tiêu biểu cho xu hướng này. Cơ sở bắt đầu hoạt động từ tháng 7-2024, có công suất thiết kế 150.000 xe mỗi năm và là nhà máy sản xuất ô tô du lịch đầu tiên của BYD ở nước ngoài. Đến tháng 9-2026, nhà máy đã xuất xưởng chiếc xe thứ 100.000, đồng thời mở rộng sản xuất các dòng Dolphin, Atto 3, Seal 5 DM-i, Sealion 5 DM-i và Sealion 6 DM-i.
Trong bối cảnh đó, đưa xe từ Thái Lan về Việt Nam giúp BYD tận dụng năng lực sản xuất đã hình thành, thay vì phải xây dựng một cơ sở mới để phục vụ riêng thị trường trong nước. Quy mô sản xuất lớn cũng tạo điều kiện phân bổ chi phí đầu tư, thiết bị và quản lý trên nhiều thị trường, đồng thời giúp hãng chủ động hơn trong kế hoạch sản lượng.
Một lợi thế khác đến từ chuỗi cung ứng tại chỗ. Theo thông tin về nhà máy Rayong, tỷ lệ linh kiện được mua trong nước đã đạt khoảng 50%. Khi nguồn cung linh kiện và dịch vụ công nghiệp phát triển quanh nhà máy, doanh nghiệp có thể giảm sự phụ thuộc vào một số khâu vận chuyển xuyên biên giới, đồng thời tăng tính linh hoạt trong tổ chức sản xuất.
Đối với Việt Nam, Thái Lan còn có lợi thế về vị trí địa lý và mạng lưới logistics đường bộ, đường biển trong ASEAN. Xe được sản xuất tại đây có thể tiếp cận thị trường Việt Nam mà không cần vận chuyển từ các trung tâm sản xuất sâu trong nội địa Trung Quốc. Tuy nhiên, mức tiết kiệm thực tế còn phụ thuộc vào chi phí linh kiện, vận chuyển, thuế và cơ cấu sản phẩm của từng mẫu xe.
Các hiệp định thương mại trong khu vực cũng là yếu tố đáng chú ý. Với những mẫu xe đáp ứng quy tắc xuất xứ và điều kiện liên quan, cơ chế ưu đãi thuế quan ASEAN có thể hỗ trợ khả năng cạnh tranh. Dù vậy, không thể mặc nhiên coi mọi mẫu xe mang thương hiệu Trung Quốc sản xuất tại Đông Nam Á đều được hưởng cùng một mức ưu đãi; điều này phụ thuộc vào xuất xứ thực tế và hồ sơ đáp ứng quy định.
Sự dịch chuyển nguồn cung không chỉ diễn ra với BYD. Thị trường Việt Nam đang chứng kiến sự hiện diện của nhiều thương hiệu Trung Quốc với danh mục sản phẩm trải rộng từ xe điện phổ thông, SUV, MPV đến các mẫu xe cao cấp.
Tới năm 2026, Việt Nam đã có 14 thương hiệu xe du lịch Trung Quốc. Nguồn cung của nhóm xe này không chỉ đến từ Trung Quốc đại lục. Trước Sealion 5 và 6, BYD Dolphin phiên bản 2026 được đưa về từ Thái Lan; Geely Coolray và GAC GS3 Emzoom là những mẫu xe có nguồn gốc sản xuất tại Malaysia. Trong khi đó, nhiều mẫu xe khác vẫn được nhập khẩu trực tiếp từ Trung Quốc. Hiện, mới chỉ có Omoda & Jaecoo đang triển khai xây dựng nhà máy, tiến tới lắp ráp tại chỗ ở Việt Nam.
Cách tổ chức nguồn cung đa dạng giúp các hãng linh hoạt hơn khi lựa chọn nhà máy phù hợp với từng mẫu xe và thị trường. Những dòng xe có sản lượng lớn có thể được phân bổ cho các trung tâm sản xuất khu vực, trong khi những mẫu xe đặc thù hoặc có quy mô tiêu thụ nhỏ tiếp tục được nhập từ Trung Quốc.
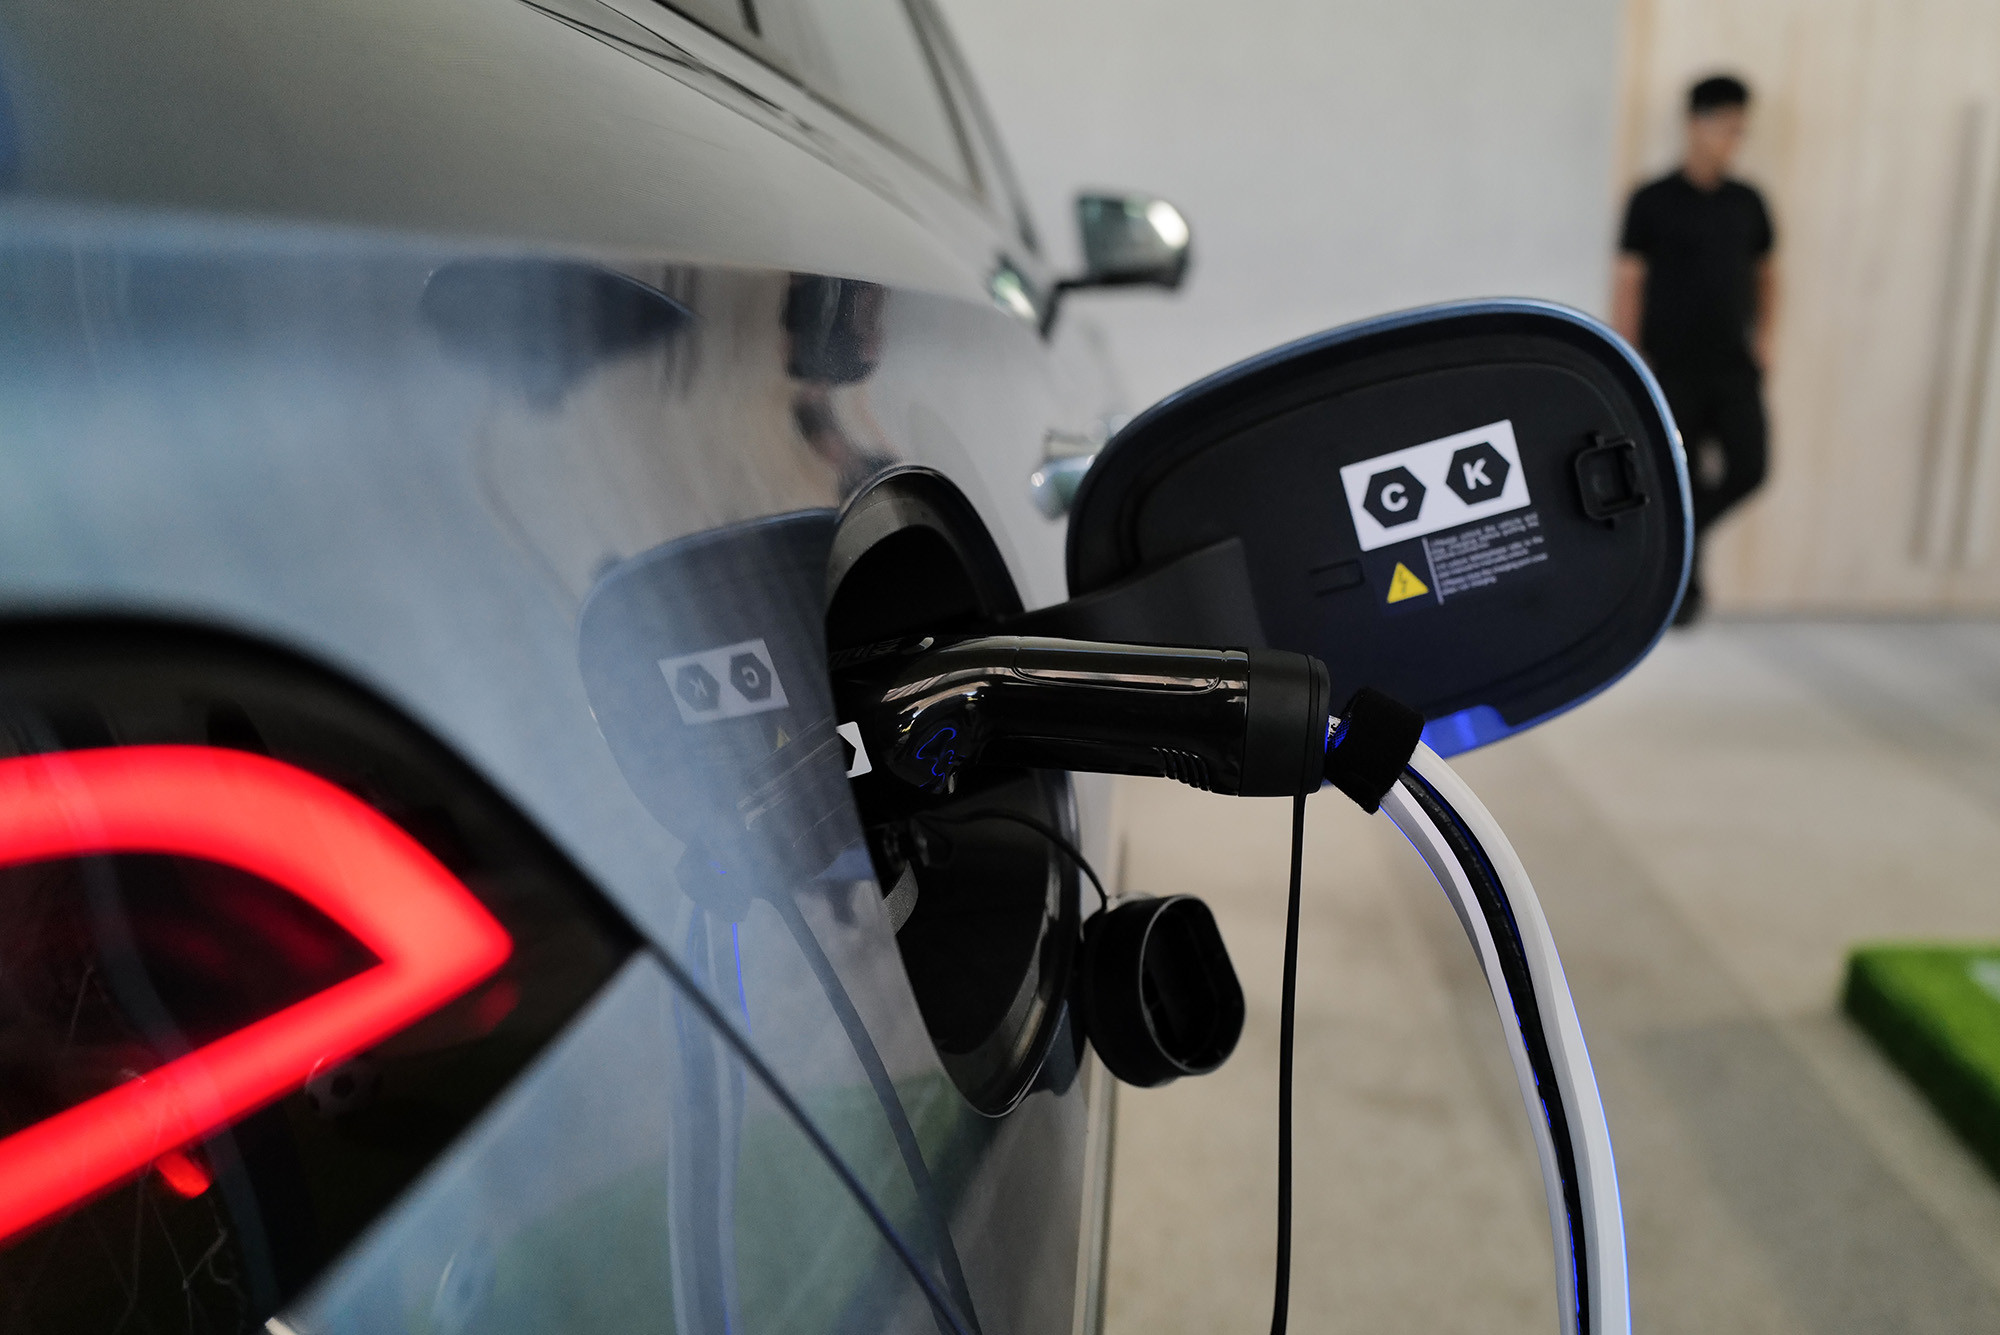
Dù vậy, có nguồn cung gần hơn và chi phí cạnh tranh chưa đồng nghĩa với việc các hãng xe Trung Quốc sẽ thuận lợi hơn trong giành thị phần, dù thách thức vẫn nằm ở mức độ nhận diện thương hiệu, niềm tin về chất lượng và độ bền, giá trị bán lại, hệ thống đại lý, phụ tùng cũng như dịch vụ hậu mãi.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.