
Những lời mời tham gia bảo hiểm nhân thọ với lãi suất cao đang được cơ quan công an làm rõ trong một vụ án lừa đảo tại Hà Nội. Khi khách hàng đã chuyển tiền nhưng khoản tiền không được nộp về doanh nghiệp bảo hiểm, trách nhiệm của người nhận tiền và quyền lợi của khách hàng được pháp luật quy định như thế nào?
Ngày 19-11, Công an thành phố Hà Nội thông tin, Cơ quan Cảnh sát điều tra đang điều tra vụ án “Lừa đảo chiếm đoạt tài sản” liên quan đến Ngô Thành Công (sinh năm 1977, trú tại ngõ 80 Trần Duy Hưng, phường Yên Hòa, Hà Nội).
Theo cơ quan điều tra, vụ án xảy ra trong năm 2026 trên địa bàn Hà Nội, liên quan đến việc sử dụng thông tin gian dối về sản phẩm bảo hiểm nhân thọ để chiếm đoạt tiền khách hàng.
Cụ thể, Ngô Thành Công đưa ra thông tin về những gói bảo hiểm nhân thọ của Công ty TNHH Bảo hiểm nhân thọ Dai-ichi Việt Nam có mức lãi suất cao, qua đó dụ dỗ khách hàng tham gia và chuyển tiền.
Tuy nhiên, sau khi nhận tiền, Công không nộp về doanh nghiệp bảo hiểm mà sử dụng vào hoạt động đầu tư và lấy tiền của khách hàng sau trả cho khách hàng trước.
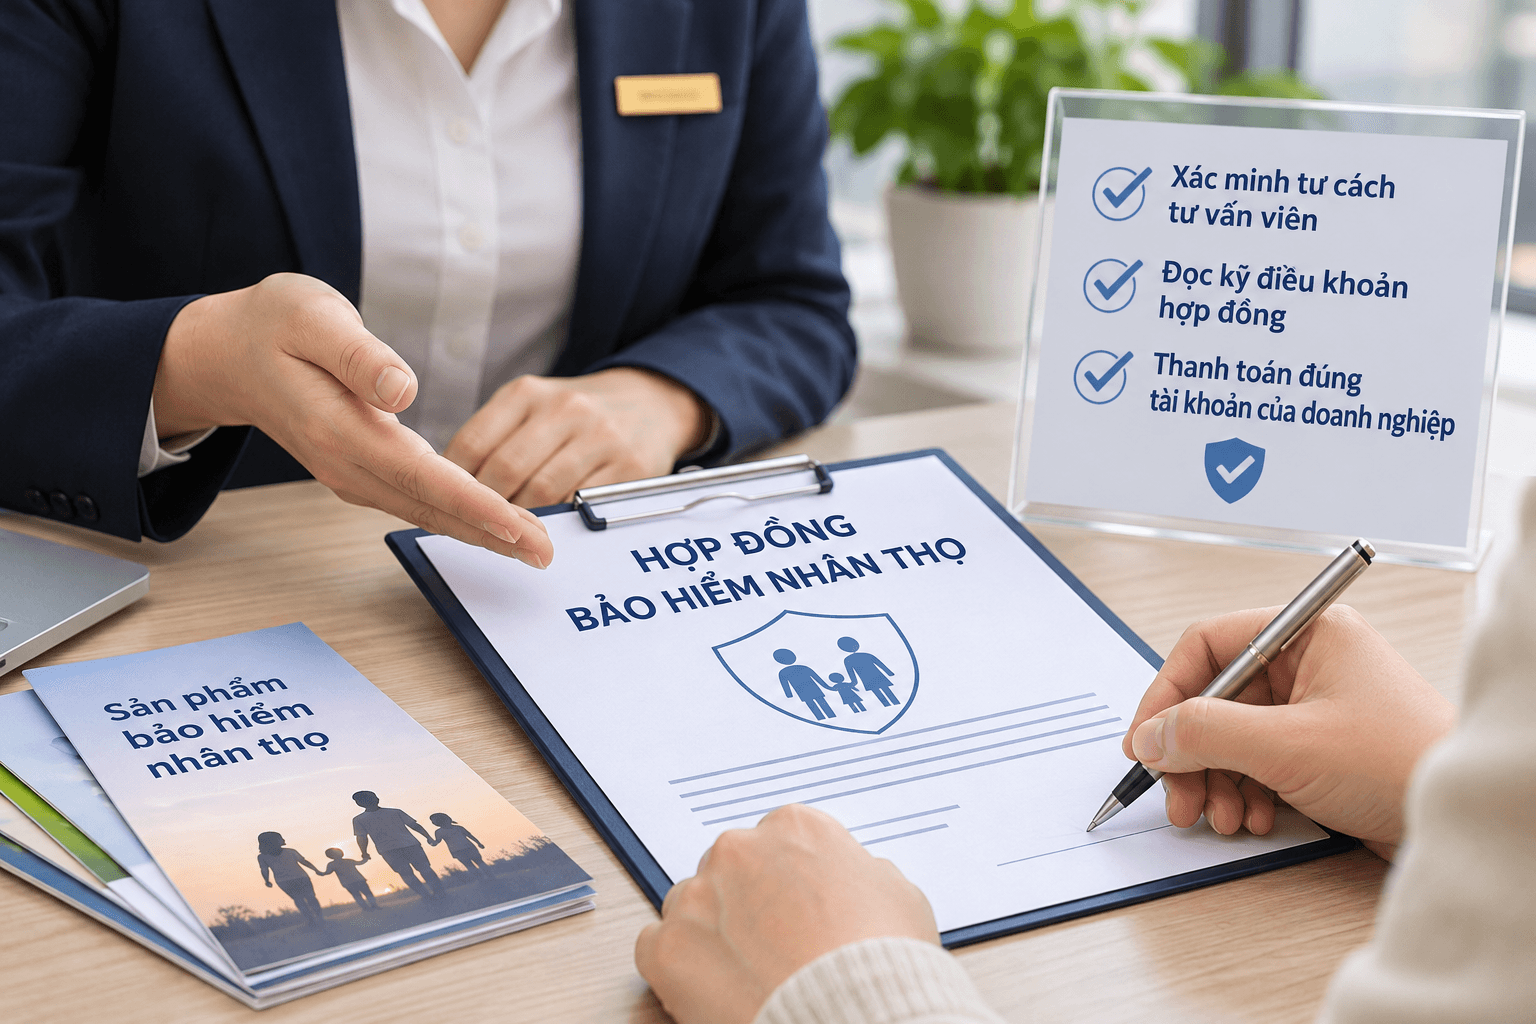
Vụ việc cho thấy nguy cơ khi người dân mua bảo hiểm thông qua lời giới thiệu về lợi nhuận hấp dẫn nhưng không kiểm tra thông tin sản phẩm, tư cách người tư vấn và phương thức thanh toán.
Bảo hiểm nhân thọ là sản phẩm tài chính có những đặc điểm riêng, với quyền lợi và nghĩa vụ xác định theo hợp đồng. Việc giới thiệu sản phẩm bằng những cam kết lãi suất cao không có căn cứ có thể khiến khách hàng hiểu sai về quyền lợi thực tế.
Đáng chú ý, việc một cá nhân sử dụng tên doanh nghiệp bảo hiểm để nhận tiền không đồng nghĩa khoản tiền ấy đã được doanh nghiệp tiếp nhận hoặc ghi nhận theo hợp đồng hợp pháp.
Từ vụ án trên, vấn đề đặt ra là hành vi đưa ra thông tin gian dối về sản phẩm bảo hiểm để nhận tiền có thể bị xử lý thế nào? Khi tiền không được nộp về doanh nghiệp, trách nhiệm hoàn trả và bồi thường được xác định ra sao?
Theo luật sư Phạm Quốc Thanh, Đoàn Luật sư thành phố Hà Nội, cần phân biệt trách nhiệm của cá nhân sử dụng thông tin gian dối để chiếm đoạt tiền với trách nhiệm của doanh nghiệp bảo hiểm trong hoạt động tư vấn, phân phối và giao kết hợp đồng. Việc một cá nhân sử dụng danh nghĩa doanh nghiệp bảo hiểm để nhận tiền không đồng nghĩa doanh nghiệp đó đương nhiên phải chịu trách nhiệm đối với toàn bộ số tiền đã nhận.
Điều 174 Bộ luật Hình sự quy định về tội “Lừa đảo chiếm đoạt tài sản”. Theo đó, người sử dụng thủ đoạn gian dối để chiếm đoạt tài sản của người khác, khi đáp ứng đầy đủ các dấu hiệu cấu thành tội phạm, có thể bị truy cứu trách nhiệm hình sự.
Yếu tố quan trọng là hành vi đưa ra thông tin sai sự thật nhằm tạo lòng tin, khiến người bị hại giao tài sản. Việc tự nguyện chuyển tiền không loại trừ dấu hiệu lừa đảo nếu xuất phát từ thủ đoạn gian dối của người nhận.
Đối với vụ án tại Hà Nội, việc Ngô Thành Công bị xác định đã giới thiệu các gói bảo hiểm lãi suất cao, nhận tiền nhưng không nộp về doanh nghiệp là những tình tiết cần làm rõ để xác định mục đích chiếm đoạt, số tiền liên quan và trách nhiệm pháp lý.
Việc sử dụng tiền của người tham gia sau để trả cho người trước có thể là phương thức tạo lòng tin, duy trì việc nhận tiền. Tuy nhiên, trách nhiệm hình sự cuối cùng phải được xác định trên cơ sở kết quả điều tra, truy tố và xét xử.
Một vấn đề khác là trách nhiệm của doanh nghiệp bảo hiểm khi người tư vấn, giới thiệu sản phẩm có hành vi vi phạm.
Theo Điều 124 Luật Kinh doanh bảo hiểm năm 2022, đại lý bảo hiểm là tổ chức, cá nhân được doanh nghiệp bảo hiểm ủy quyền trên cơ sở hợp đồng đại lý bảo hiểm để thực hiện hoạt động đại lý.
Điều 128 quy định nghĩa vụ của doanh nghiệp bảo hiểm trong hoạt động đại lý. Trong đó, trường hợp đại lý bảo hiểm vi phạm hợp đồng đại lý, gây thiệt hại đến quyền và lợi ích hợp pháp của bên mua bảo hiểm, doanh nghiệp bảo hiểm vẫn phải thực hiện các nghĩa vụ theo thỏa thuận trong hợp đồng bảo hiểm do đại lý thu xếp giao kết.
Tuy nhiên, không thể mặc nhiên kết luận doanh nghiệp bảo hiểm phải hoàn trả mọi khoản tiền mà một cá nhân đã nhận khi sử dụng tên doanh nghiệp để giới thiệu sản phẩm.
Luật sư Phạm Quốc Thanh lưu ý, để xác định trách nhiệm của doanh nghiệp bảo hiểm, cần làm rõ người nhận tiền có phải đại lý được doanh nghiệp ủy quyền hay không, phạm vi ủy quyền đến đâu, sản phẩm được giới thiệu có thực sự tồn tại và khách hàng đã giao kết hợp đồng bảo hiểm hợp pháp hay chưa.
Ngoài ra, cần xác minh phương thức thu phí, chứng từ thanh toán, tài khoản nhận tiền và việc doanh nghiệp có ghi nhận khoản phí tương ứng hay không.
Trường hợp cá nhân tự ý đưa ra sản phẩm không có thật, sử dụng danh nghĩa doanh nghiệp để nhận tiền ngoài phạm vi ủy quyền, trách nhiệm của các bên phải được xác định trên cơ sở chứng cứ và quy định pháp luật liên quan.
Đối với người bị hại, việc tiền chưa được nộp về công ty không đồng nghĩa họ mất quyền yêu cầu hoàn trả tài sản. Trong vụ án hình sự, người bị hại có quyền cung cấp chứng cứ, yêu cầu bồi thường thiệt hại và bảo vệ quyền lợi hợp pháp theo quy định.
Tuy nhiên, khả năng thu hồi tiền phụ thuộc vào việc xác định tài sản bị chiếm đoạt, người có nghĩa vụ hoàn trả và các biện pháp xử lý của cơ quan có thẩm quyền.
Khi phát hiện dấu hiệu bất thường, khách hàng cần lưu giữ hợp đồng, tài liệu giới thiệu sản phẩm, tin nhắn, chứng từ chuyển khoản, thông tin người nhận tiền và các cam kết về quyền lợi bảo hiểm.
Đồng thời, cần liên hệ trực tiếp doanh nghiệp bảo hiểm qua kênh chính thức để xác minh hợp đồng, tình trạng đóng phí và tư cách người tư vấn. Nếu có dấu hiệu chiếm đoạt tài sản, người dân nên kịp thời trình báo cơ quan công an.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.