
Giá căn hộ tại Hà Nội vẫn ở mức cao, trong khi thu nhập của nhiều người lao động chưa theo kịp diễn biến thị trường. Khoảng cách giữa giá nhà và khả năng tích lũy khiến hành trình sở hữu một căn hộ của không ít người, kể cả những người có công việc ổn định, vẫn còn nhiều trở ngại.
Sản phẩm vừa túi tiền vẫn khan hiếm
Với thu nhập khoảng 15 triệu đồng/tháng sau thuế, chị Vũ Thị Thu Hiền (quê Ninh Bình hiện đang sinh sống và làm việc tại phường Thanh Liệt, Hà Nội) vẫn phải cân nhắc kỹ khi tính đến chuyện mua nhà tại Hà Nội. Theo chị, mức giá khoảng 2,5 tỷ đồng cho một căn hộ đã là khoản tiền lớn, vượt quá khả năng tích lũy của nhiều người lao động có thu nhập phổ biến từ 10 đến 15 triệu đồng/tháng.
“Có thu nhập ổn định chưa có nghĩa là có thể mua được nhà. Sau khi trang trải các khoản chi phí thiết yếu, số tiền dành dụm mỗi tháng không đáng kể so với giá trị căn hộ lên tới vài tỷ đồng. Người mua cần có một khoản tích lũy tương đối lớn trước khi tính đến chuyện vay vốn để mua nhà”, chị Hiền chia sẻ.
Cùng chung nỗi băn khoăn, anh Trần Văn Việt, nhân viên văn phòng tại phường Đống Đa (Hà Nội), cho biết: “Mỗi tháng, tôi chi khoảng 3 triệu đồng cho ăn uống, sinh hoạt cá nhân và 1,5 triệu đồng cho xăng xe. Sau khi thanh toán các khoản chi tiêu, tôi tiết kiệm được khoảng 8 triệu đồng/tháng. Với tốc độ tích lũy như vậy, có lẽ phải mất khá nhiều năm nữa tôi mới có thể nghĩ đến việc sở hữu một căn hộ”.
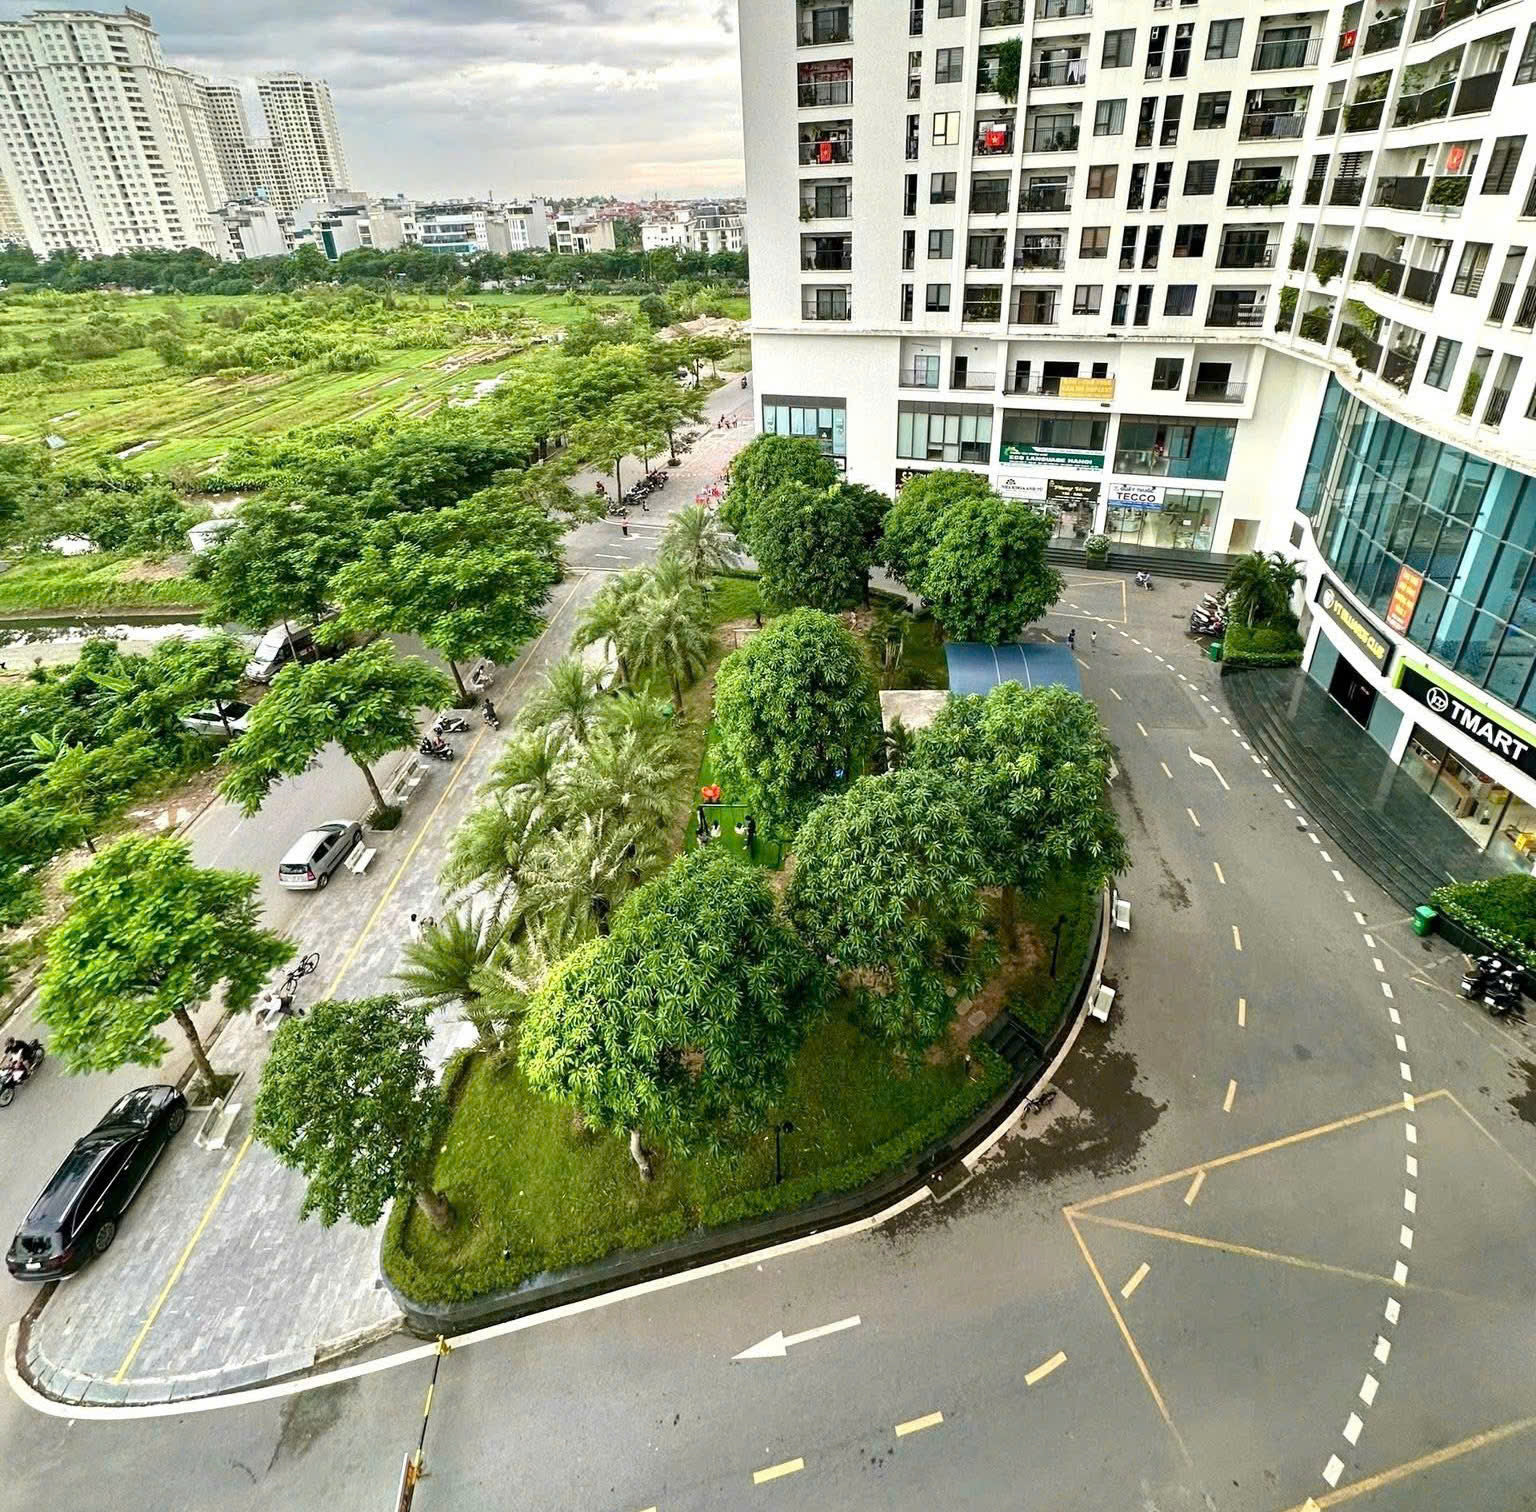
Từ câu chuyện của những người có nhu cầu mua nhà có thể thấy, trở ngại không chỉ nằm ở giá trị căn hộ mà còn ở khả năng tích lũy khoản tiền ban đầu. Đây cũng là khoảng cách lớn giữa nhu cầu an cư của người dân với mặt bằng giá trên thị trường hiện nay.
Theo chị Lê Thị Thu, chuyên gia thị trường bất động sản thổ cư, phân lô, giá căn hộ mới tại Hà Nội phổ biến khoảng 60-100 triệu đồng/m², thậm chí cao hơn tại các vị trí trung tâm. Trong khi đó, phân khúc căn hộ dưới 3 tỷ đồng ngày càng khan hiếm, nguồn cung chủ yếu dịch chuyển về các khu vực ven đô như Đông Anh, Gia Lâm, Hoài Đức, Đan Phượng.
"Tốc độ tăng thu nhập không theo kịp đà tăng giá nhà là trở ngại lớn đối với người trẻ. Với căn hộ trị giá 3-4 tỷ đồng, người mua cần chuẩn bị trước khoảng 30-40% giá trị căn nhà, tương đương 1-1,5 tỷ đồng. Đây là khoản tiền không dễ tích lũy trong những năm đầu đi làm. Nếu phải vay từ 2 đến 3 tỷ đồng, người mua có thể phải dành khoảng 20-30 triệu đồng mỗi tháng để trả nợ, tùy lãi suất và thời hạn vay. Khoản chi này tạo áp lực lớn đối với ngân sách gia đình, nhất là khi người vay còn phải bảo đảm các nhu cầu sinh hoạt và dự phòng tài chính dài hạn", chị Thu nhận định.
Tình trạng lệch pha cung - cầu chưa được khắc phục rõ nét
Nhận định của chuyên gia cũng có cơ sở từ diễn biến nguồn cung trên thị trường. Báo cáo Thị trường bất động sản Việt Nam quý II-2026 của Hội Môi giới Bất động sản Việt Nam (VARS) cho biết, toàn thị trường ghi nhận gần 34 nghìn sản phẩm nhà ở mở bán mới, giảm khoảng 10% so với quý trước và 8% so với cùng kỳ năm 2025.
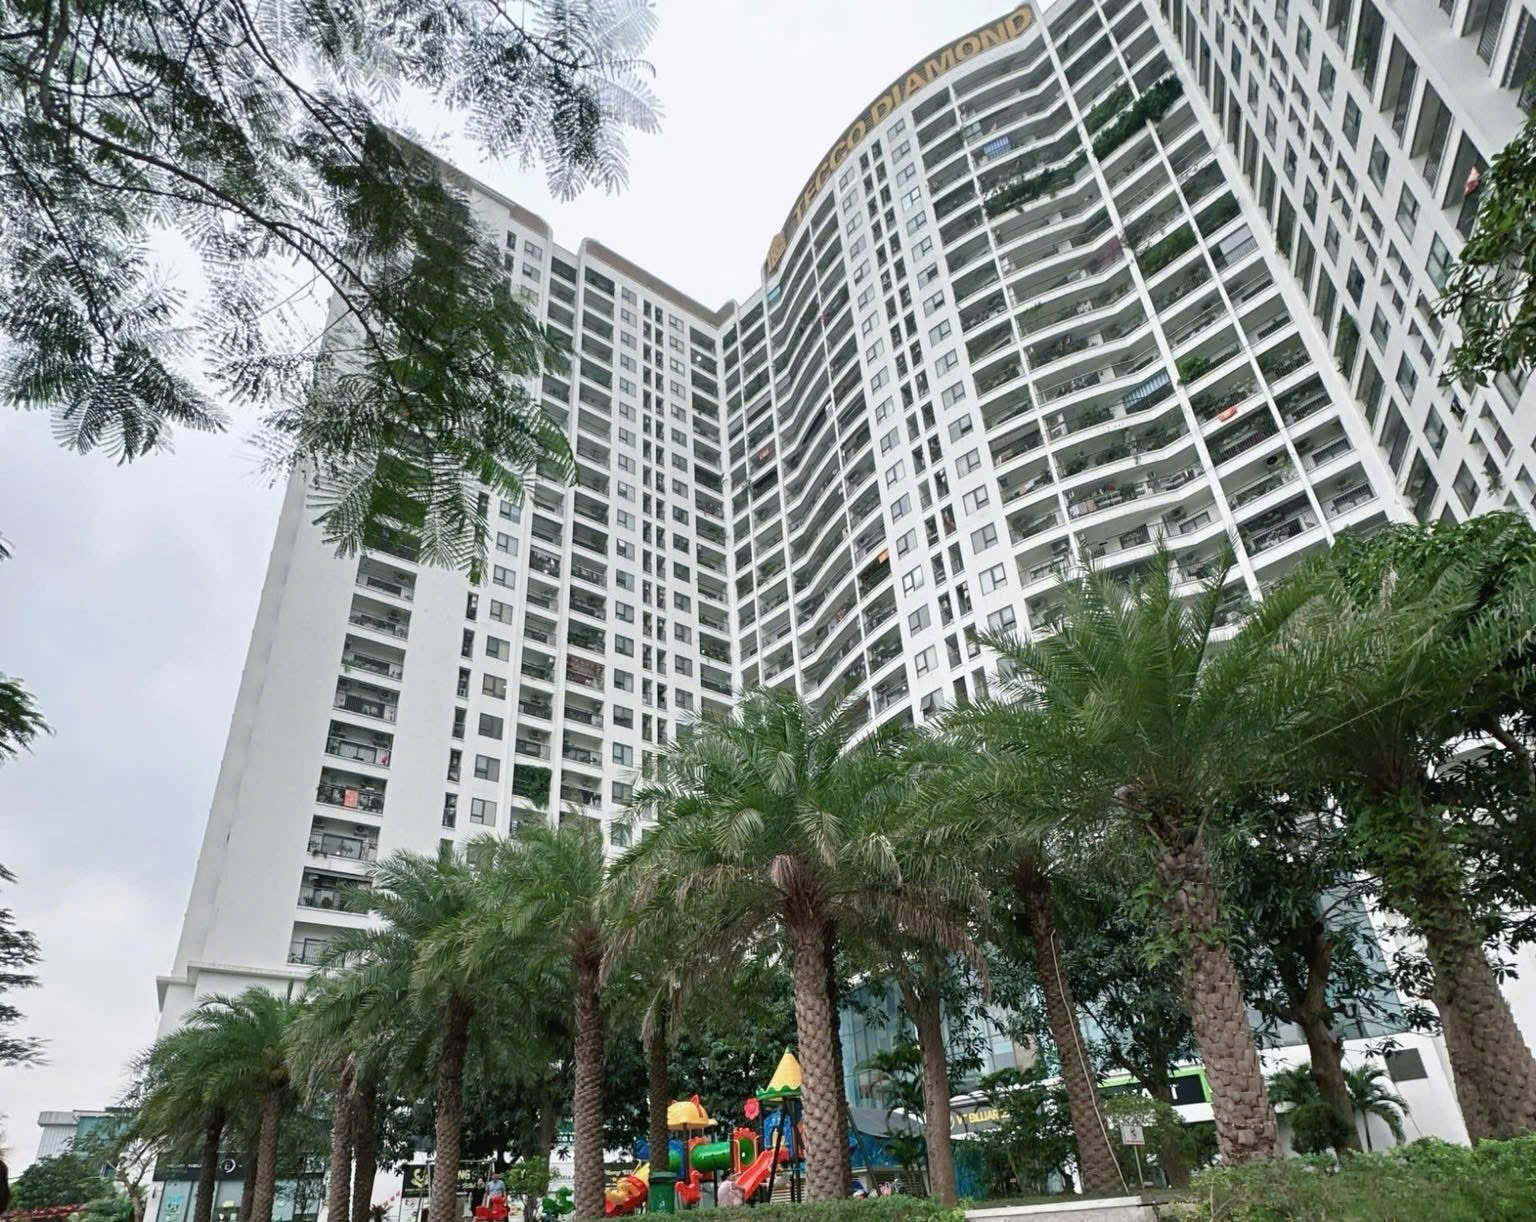
Đáng chú ý, dù nguồn cung được cải thiện, nhưng tình trạng lệch pha cung - cầu vẫn chưa được khắc phục rõ rệt, bởi phần lớn sản phẩm chào bán tiếp tục thuộc phân khúc giá cao. Trong quý II-2026, căn hộ chung cư chiếm khoảng 74,7% tổng nguồn cung mở bán mới, trong đó căn hộ sang trọng và siêu sang chiếm khoảng 45%, tăng mạnh so với quý trước; căn hộ cao cấp chiếm khoảng 37%, còn căn hộ trung cấp chỉ chiếm khoảng 18%. Phân khúc nhà ở thương mại bình dân tiếp tục vắng bóng trên thị trường.
Về diễn biến giá cả, giá bán căn hộ sơ cấp bình quân đạt khoảng 80 triệu đồng/m2, tăng khoảng 10% so với năm 2025; bình quân 6 tháng đầu năm đạt khoảng 76,5 triệu đồng/m2. Đối với phân khúc biệt thự, liền kề và nhà phố, giá bán tăng khoảng 5% so với cuối năm trước, đồng thời nhiều dự án tiếp tục áp dụng chính sách giãn tiến độ xây dựng và thanh toán nhằm hỗ trợ người mua.
Nguồn cung nhà ở vừa túi tiền còn hạn chế do những vướng mắc trong quá trình hoàn thiện thủ tục pháp lý, quỹ đất phù hợp ngày càng ít và chi phí đầu vào tăng. Trong khi đó, nhu cầu nhà ở tại Hà Nội tiếp tục lớn, tạo sức ép lên mặt bằng giá. Sự chênh lệch giữa cơ cấu sản phẩm được đưa ra thị trường và nhu cầu thực tế của người dân vì thế vẫn là vấn đề cần được giải quyết.
Để cải thiện khả năng tiếp cận nhà ở, cần triển khai đồng bộ các giải pháp từ phát triển nguồn cung đến chính sách hỗ trợ tài chính. Trước hết, cần đẩy nhanh tiến độ hoàn thiện thủ tục pháp lý đối với các dự án đủ điều kiện; khuyến khích doanh nghiệp phát triển nhà ở thương mại có mức giá hợp lý, đồng thời mở rộng quỹ đất dành cho nhà ở xã hội. Cùng với đó, chính sách tín dụng dài hạn với lãi suất ổn định dành cho người mua nhà lần đầu cần được thiết kế phù hợp với khả năng trả nợ thực tế.
Bài toán an cư tại Hà Nội không thể chỉ giải quyết bằng nỗ lực tăng thu nhập hay mở rộng khả năng vay vốn của từng người dân. Điều quan trọng hơn là thị trường cần được bổ sung nguồn cung phù hợp với nhu cầu và khả năng chi trả của số đông, đồng thời bảo đảm hạ tầng, tiện ích tại các khu vực phát triển mới. Khi cơ cấu nhà ở được điều chỉnh theo hướng cân đối hơn, người lao động mới có thêm cơ hội hiện thực hóa nhu cầu an cư bằng chính nguồn thu nhập và khả năng tích lũy của mình.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.