
Đứng trước xu hướng xe Trung Quốc nhanh chóng mở rộng thị phần trong khu vực, hàng loạt nền kinh tế Đông Nam Á chuyển trọng tâm sang thu hút sản xuất, nội địa hóa và phát triển chuỗi cung ứng - động thái được dự báo là bước ngoặt mới của thị trường phương tiện giao thông khu vực.
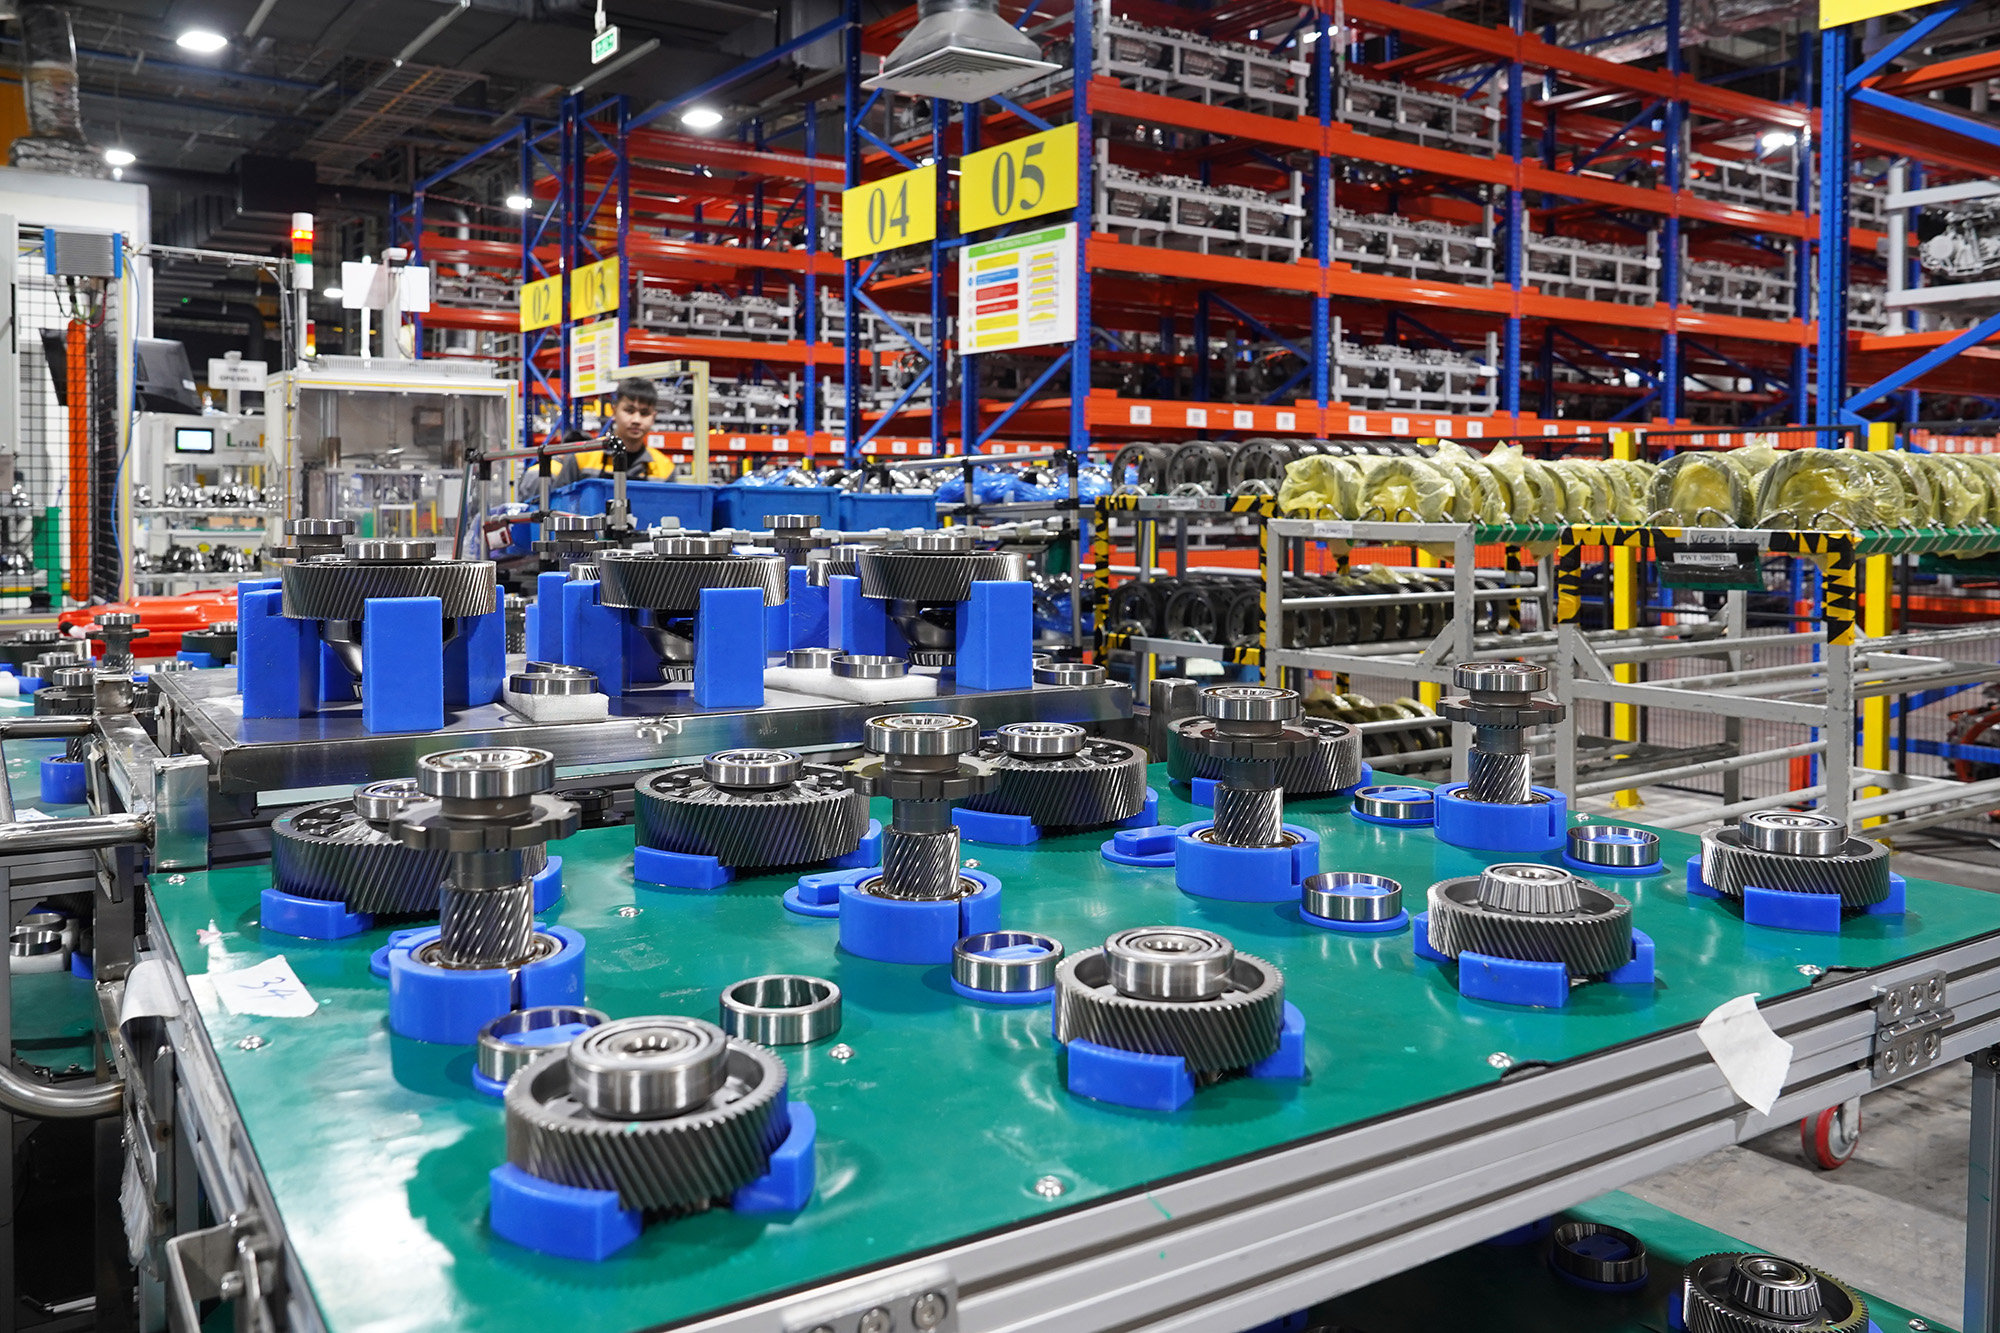
Đứng trước xu hướng xe Trung Quốc nhanh chóng mở rộng thị phần trong khu vực, hàng loạt nền kinh tế Đông Nam Á bắt đầu điều chỉnh chính sách, chuyển trọng tâm từ khuyến khích nhập khẩu xe điện sang thu hút sản xuất, nội địa hóa và phát triển chuỗi cung ứng. Đây được dự báo sẽ là bước ngoặt mới trong cuộc cạnh tranh giữa xe Trung Quốc, Nhật Bản và các thương hiệu bản địa.
Thị trường ôtô Đông Nam Á đang chứng kiến sự thay đổi đáng kể về tương quan cạnh tranh khi các thương hiệu Trung Quốc liên tục gia tăng hiện diện. Tại Indonesia, cả 10 mẫu ôtô điện bán chạy nhất nước này đều thuộc về các hãng Trung Quốc. Trong 10 tháng đầu năm 2026, Jaecoo J5 EV và BYD Atto 1 lần lượt đạt doanh số 30.001 và 29.078 xe, bỏ xa nhiều đối thủ còn lại.
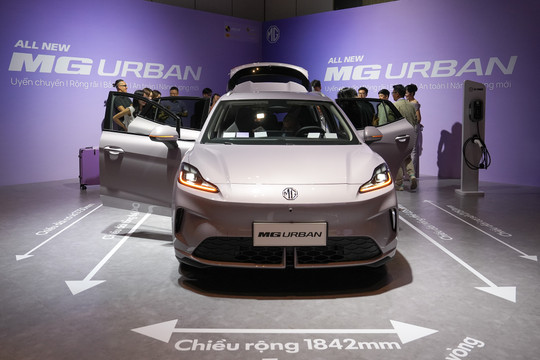
Đây không còn là hiện tượng riêng lẻ tại Indonesia. Tại Thái Lan, trung tâm sản xuất ôtô lớn nhất Đông Nam Á, các thương hiệu Trung Quốc chiếm 9 trong 10 vị trí dẫn đầu về doanh số xe thuần điện năm 2025. BYD dẫn đầu với 27,8% thị phần BEV, tiếp theo là MG với 14,2% và Aion với 10,1%. Mẫu BYD Dolphin đạt doanh số 12.435 xe, trở thành ôtô điện bán chạy nhất thị trường.
Tại Singapore, BYD thậm chí đã vượt Toyota để trở thành thương hiệu ôtô bán chạy nhất năm 2025, với 11.184 xe đăng ký, chiếm 21,2% tổng lượng xe mới. Trong khi đó, tại Malaysia, xe nhập khẩu từ Trung Quốc chiếm khoảng 80% thị trường ôtô điện năm 2025. Những con số này cho thấy sức ảnh hưởng của các nhà sản xuất Trung Quốc đang lan rộng trên nhiều thị trường, bất kể quy mô, thu nhập hay đặc điểm tiêu dùng.
Thực tế, doanh số ôtô thương hiệu Trung Quốc tại Thái Lan, Indonesia, Malaysia và Philippines đạt hơn 377.450 xe năm 2025, tăng 95% so với năm trước. Thị phần cộng gộp tại bốn thị trường tăng từ 7% lên 14%. Tốc độ tăng trưởng này đặc biệt đáng chú ý khi các hãng Nhật Bản từng nắm giữ vị thế áp đảo tại phần lớn thị trường khu vực.
Theo giới chuyên môn, sự vươn lên của xe Trung Quốc trước hết đến từ lợi thế sản xuất. Trong nhiều năm, Trung Quốc đã xây dựng hệ sinh thái công nghiệp xe điện quy mô lớn, từ khai thác và chế biến nguyên liệu pin, sản xuất cell pin, động cơ điện, linh kiện điện tử đến phần mềm điều khiển. Mức độ tích hợp chuỗi cung ứng giúp các doanh nghiệp kiểm soát chi phí, rút ngắn thời gian phát triển sản phẩm và nhanh chóng đưa công nghệ mới ra thị trường.
Điều này tạo ra khác biệt đáng kể khi cạnh tranh tại Đông Nam Á, nơi người tiêu dùng vẫn đặc biệt nhạy cảm với giá bán. Các hãng Trung Quốc có thể cung cấp những mẫu xe với trang bị phong phú, thiết kế hiện đại và công nghệ kết nối tiên tiến ở mức giá dễ tiếp cận hơn nhiều đối thủ Nhật Bản, châu Âu. Bên cạnh xe thuần điện, các nhà sản xuất Trung Quốc còn mở rộng nhanh sang hybrid, plug-in hybrid và xe điện mở rộng phạm vi hoạt động, qua đó tiếp cận cả những khách hàng chưa hoàn toàn yên tâm về hạ tầng sạc.
Việc một doanh nghiệp công nghệ mới tham gia ngành ôtô như Xiaomi tuần này cũng bắt đầu xuất khẩu xe càng cho thấy tham vọng quốc tế hóa ngày càng rộng của Trung Quốc. Khi cạnh tranh trong nước gia tăng, các nhà sản xuất không chỉ tìm kiếm thị trường tiêu thụ mới mà còn mở rộng mạng lưới phân phối, sản xuất và dịch vụ trên toàn cầu.
Tuy nhiên, sự gia tăng nhanh chóng của xe Trung Quốc cũng khiến các chính phủ Đông Nam Á phải tính toán lại chính sách phát triển ngành công nghiệp ôtô. Thay vì duy trì ưu đãi nhập khẩu để nhanh chóng phổ cập xe điện, nhiều quốc gia đang chuyển sang mô hình hỗ trợ có điều kiện, trong đó quyền tiếp cận ưu đãi ngày càng gắn với cam kết đầu tư, lắp ráp và sản xuất trong nước.
Thái Lan là ví dụ rõ nét. Với chương trình EV3.5 giai đoạn 2024-2027, chính phủ nước này yêu cầu các doanh nghiệp được hưởng ưu đãi nhập khẩu xe điện phải bù đắp bằng sản lượng sản xuất nội địa. Tỷ lệ ban đầu là một xe sản xuất trong nước cho hai xe nhập khẩu vào năm 2026, tăng lên một xe cho ba xe vào năm 2027. Chính phủ đồng thời duy trì giảm thuế tiêu thụ đặc biệt và hỗ trợ đầu tư sản xuất pin, linh kiện. Theo Ngân hàng Thế giới, xe điện sản xuất tại Thái Lan đã chiếm khoảng 43% doanh số xe điện nội địa năm 2025.
Indonesia cũng đang chuyển hướng tương tự. Sau khi kết thúc chương trình miễn thuế nhập khẩu xe điện nguyên chiếc vào cuối năm 2025, nước này tập trung thu hút các nhà sản xuất xây dựng nhà máy và phát triển chuỗi cung ứng nội địa. Đây là bước đi có ý nghĩa đặc biệt bởi khoảng 75% xe điện bán tại Indonesia năm 2025 là xe nhập khẩu từ Trung Quốc. Indonesia muốn tận dụng lợi thế tài nguyên nickel để phát triển công nghiệp pin và trở thành trung tâm sản xuất xe điện của khu vực.
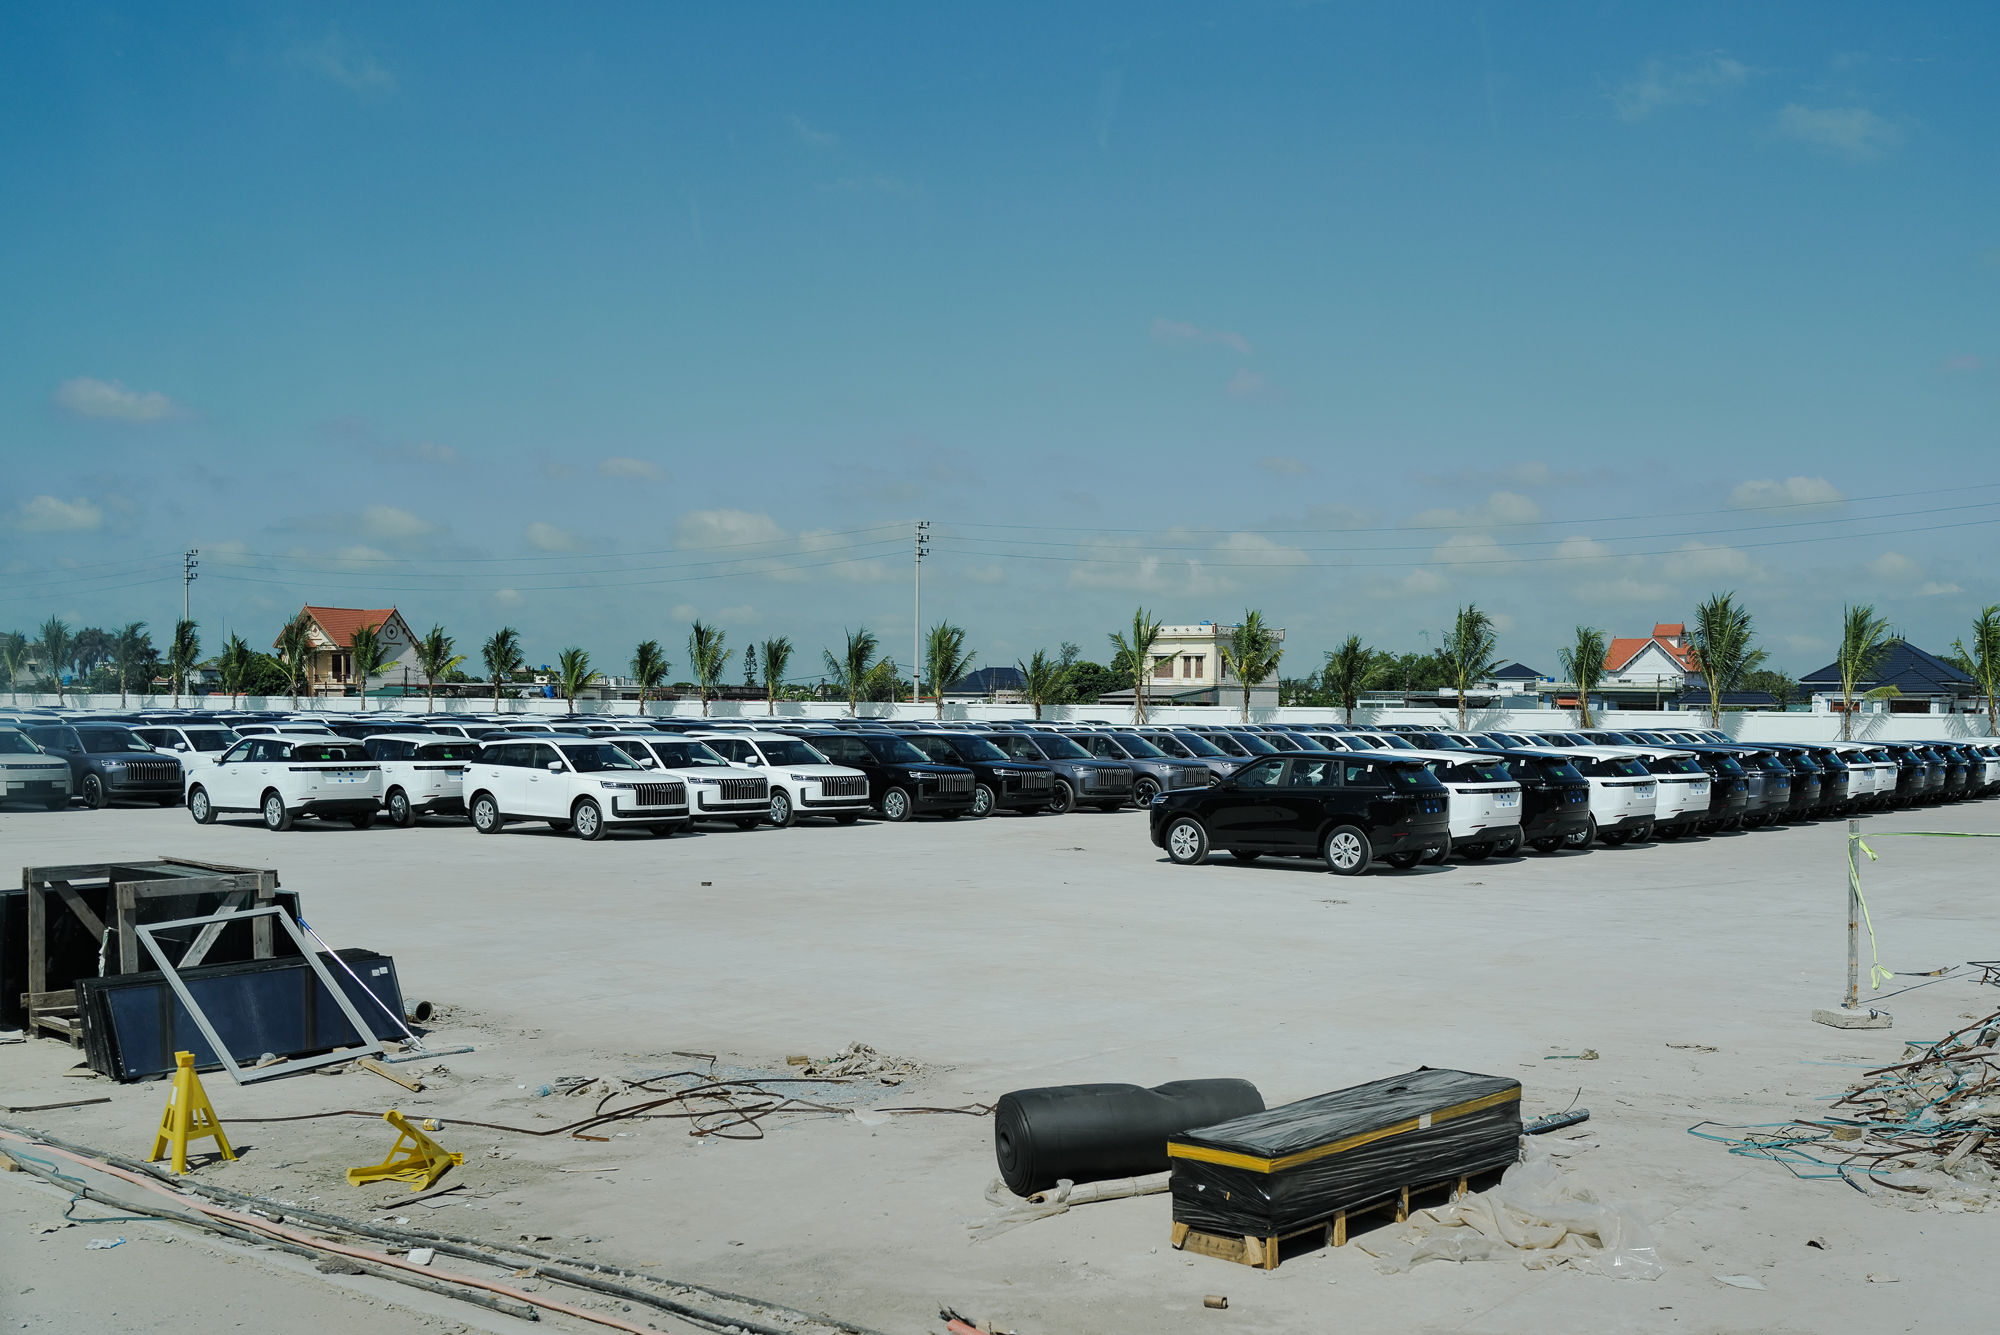
Malaysia cũng đã kết thúc ưu đãi thuế nhập khẩu và thuế tiêu thụ đặc biệt dành cho xe điện nguyên chiếc từ cuối năm 2025, nhưng tiếp tục duy trì ưu đãi đối với xe lắp ráp trong nước đến hết năm 2027. Cách tiếp cận này tạo động lực để các thương hiệu nước ngoài chuyển từ nhập khẩu sang đầu tư sản xuất, đồng thời mở rộng cơ hội cho những doanh nghiệp nội địa như Proton và Perodua tham gia thị trường xe điện.
Philippines có cách tiếp cận kết hợp giữa mở cửa thị trường và phát triển sản xuất. Nước này tiếp tục áp dụng thuế nhập khẩu 0% đối với nhiều dòng xe điện đến năm 2028. Tuy nhiên, Tổng thống Ferdinand Marcos Jr. đã ký Sắc lệnh hành pháp 121, thiết lập chương trình hỗ trợ xe điện trị giá 60 tỷ peso, tương đương khoảng 1 tỷ USD, tập trung vào sản xuất trong nước. Các doanh nghiệp đủ điều kiện có thể nhận hỗ trợ đầu tư lên tới 40% chi phí vốn đối với xe thuần điện và 30% đối với xe hybrid, cùng ưu đãi theo sản lượng. Đây là dấu hiệu cho thấy Philippines muốn chuyển từ một thị trường nhập khẩu xe điện sang địa điểm thu hút đầu tư sản xuất.
Đối với Việt Nam, thách thức cũng không chỉ nằm ở việc cạnh tranh doanh số với những cái tên Trung Quốc như BYD, Geely, Chery, MG hay GAC. VinFast hiện đã có lợi thế đáng kể trên thị trường xe thuần điện nội địa, với 200.593 xe bán ra trong 10 tháng đầu năm 2026 theo số liệu được VnExpress dẫn. Tuy nhiên, trong bối cảnh các hãng Trung Quốc mở rộng sang hybrid, plug-in hybrid và SUV phổ thông, cạnh tranh sẽ ngày càng rộng hơn, nước ta cần đồng thời phát triển công nghiệp pin, linh kiện điện tử, phần mềm và mạng lưới doanh nghiệp hỗ trợ để tăng tỷ lệ giá trị tạo ra nội địa.
Nhìn chung, trong 3-5 năm tới, Đông Nam Á sẽ tiếp tục là địa bàn mở rộng quan trọng của ngành ôtô Trung Quốc. Bài toán đặt ra là cần tận dụng sức hút đầu tư từ nền kinh tế số 1 châu Á để xây dựng năng lực công nghiệp thực chất, thay vì chỉ trở thành thị trường tiêu thụ cho làn sóng xe điện nhập khẩu.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.