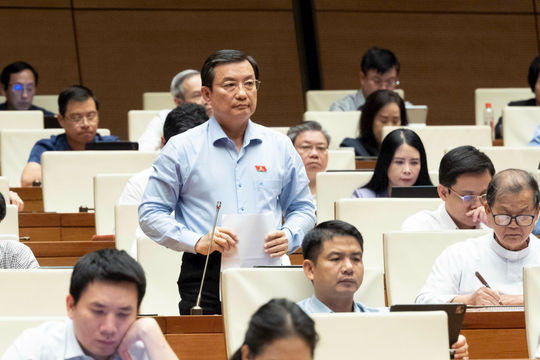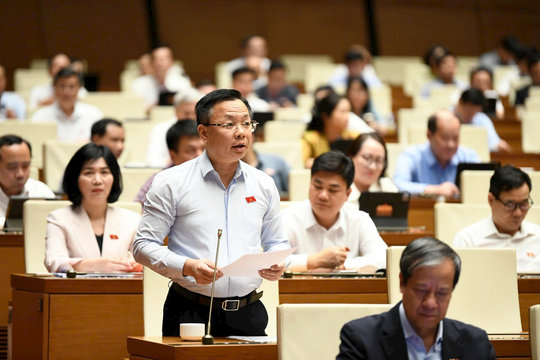

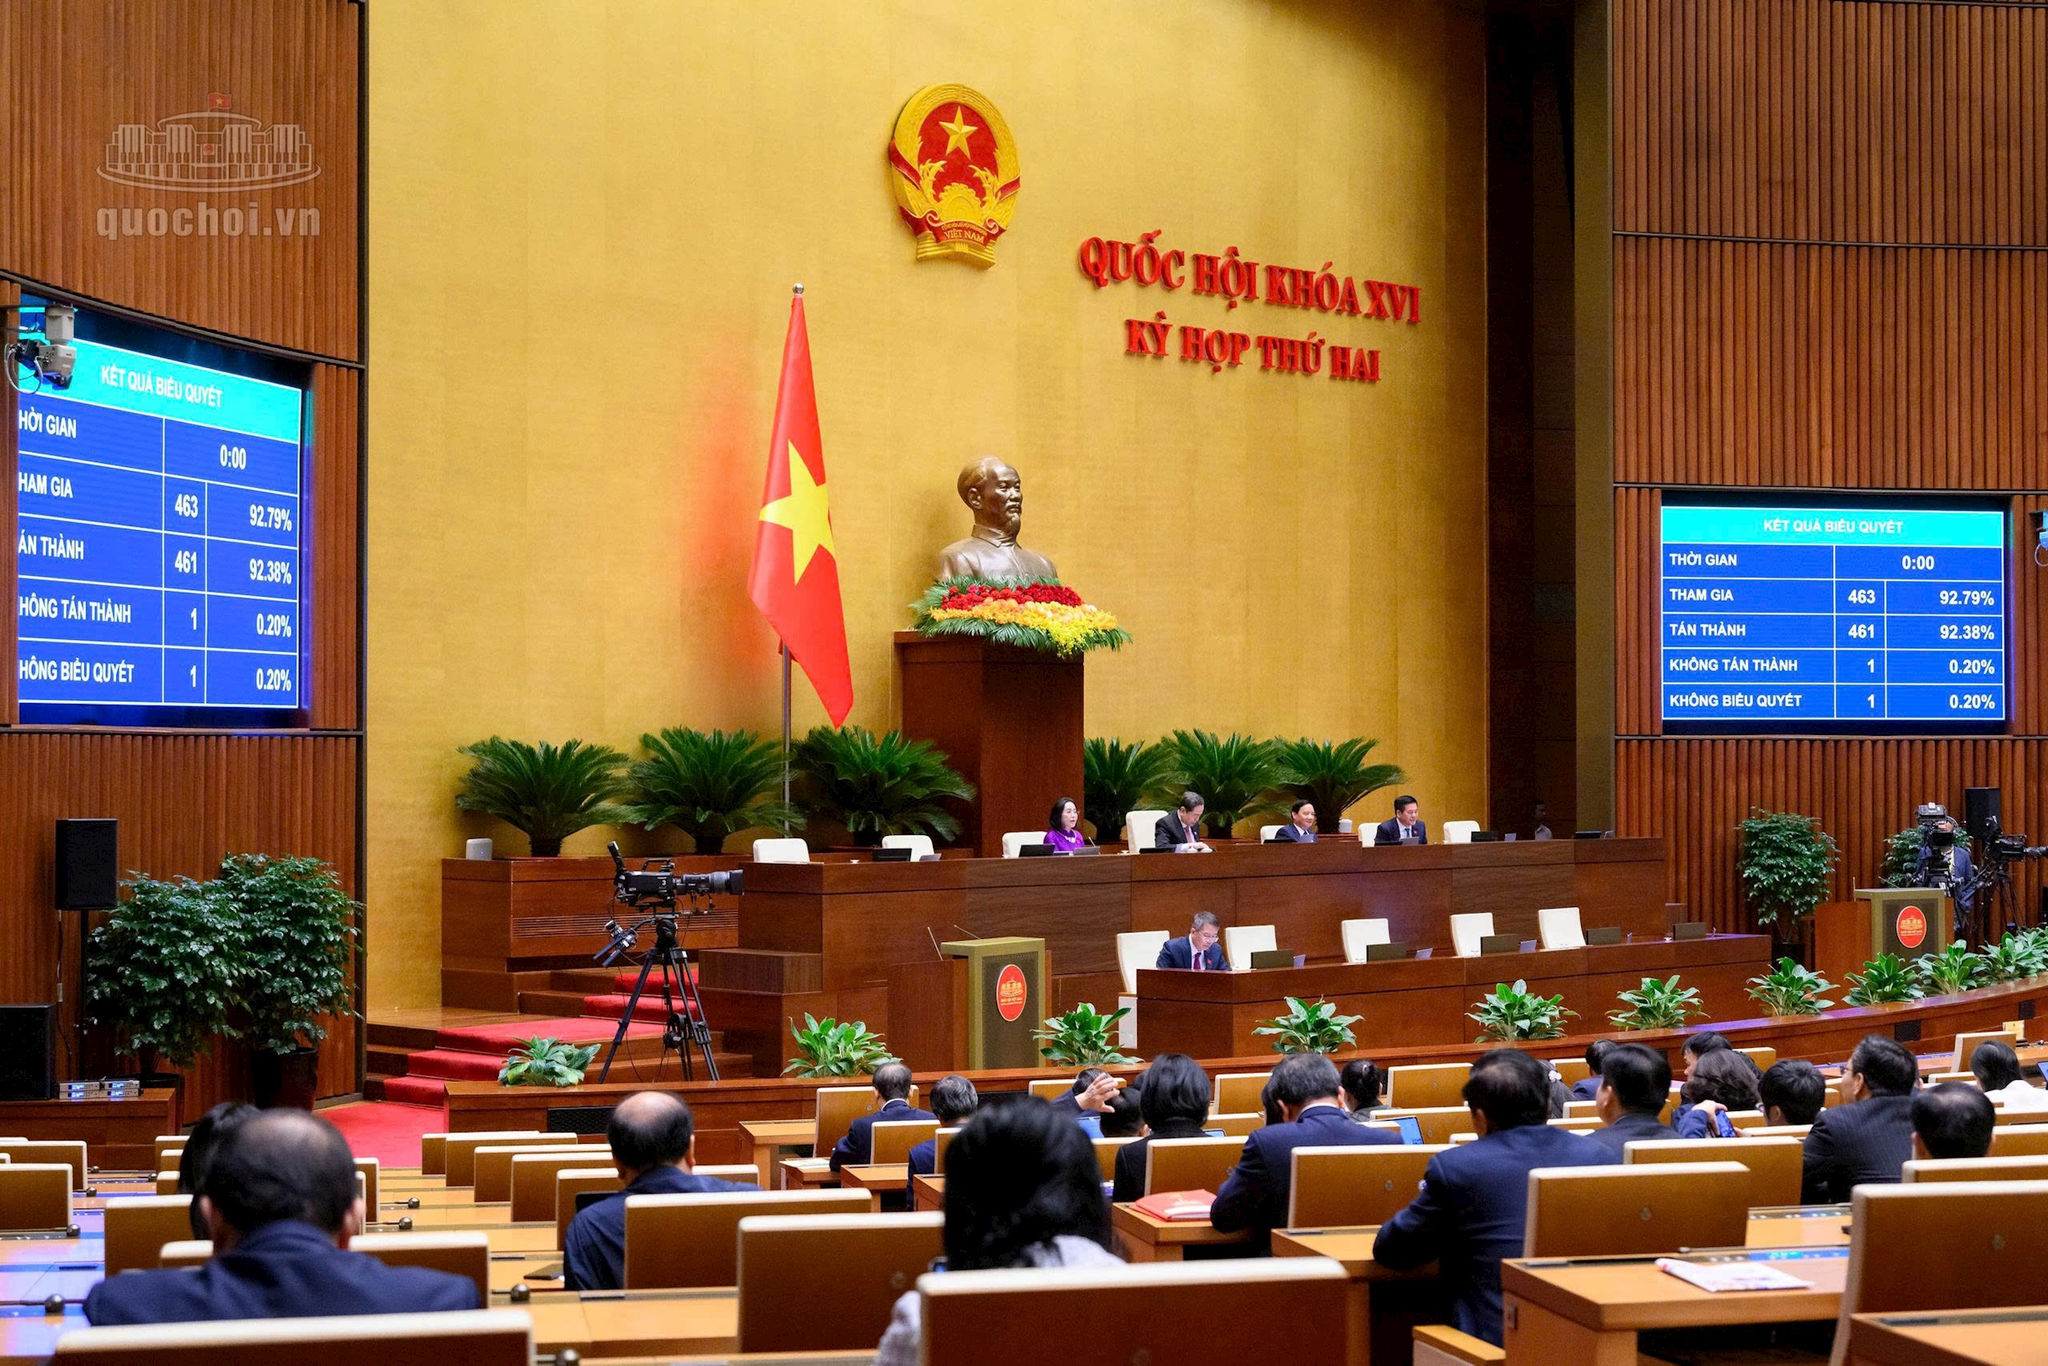
Chiều 21-11, Quốc hội khóa XVI đã biểu quyết thông qua Luật Ngân sách nhà nước (hợp nhất) với 11 chương, 103 điều; Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập.
Quy định chặt việc chi đầu tư phát triển
Theo quy định của Luật, đối tượng chi đầu tư công gồm: Chương trình, dự án đầu tư kết cấu hạ tầng kinh tế - xã hội; chương trình, dự án đầu tư phục vụ hoạt động của cơ quan nhà nước, đơn vị sự nghiệp công lập, tổ chức chính trị, tổ chức chính trị - xã hội; dự án PPP có vốn ngân sách nhà nước tham gia thực hiện theo quy định của pháp luật về đầu tư theo phương thức đối tác công tư; nhiệm vụ lập, công bố và điều chỉnh quy hoạch theo quy định của Luật Quy hoạch...
Đối tượng chi đầu tư phát triển khác gồm: Đầu tư và hỗ trợ vốn cho các doanh nghiệp cung cấp sản phẩm, dịch vụ công ích thiết yếu cho xã hội, doanh nghiệp hoạt động trong lĩnh vực trực tiếp phục vụ quốc phòng, an ninh do Nhà nước giao nhiệm vụ, đặt hàng; đầu tư vốn nhà nước vào doanh nghiệp, tổ chức kinh tế và tổ chức tài chính theo quy định của pháp luật; thực hiện nghĩa vụ của Nhà nước trong các cam kết quốc tế, cam kết với nhà đầu tư...
Ngân sách nhà nước được cân đối theo nguyên tắc tổng số thu từ thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách phải lớn hơn tổng số chi thường xuyên và góp phần tích lũy ngày càng cao để chi đầu tư phát triển; trường hợp còn bội chi thì số bội chi phải nhỏ hơn số chi đầu tư phát triển, tiến tới cân bằng thu, chi ngân sách; trường hợp đặc biệt Chính phủ trình Quốc hội xem xét, quyết định.
Luật quy định, mức dư nợ vay của ngân sách địa phương như sau: Đối với các địa phương không nhận bổ sung cân đối từ ngân sách trung ương, mức dư nợ vay không vượt quá 120% số dự toán thu ngân sách địa phương được hưởng theo phân cấp (không bao gồm số bổ sung từ ngân sách trung ương cho ngân sách địa phương);
Đối với các địa phương nhận bổ sung cân đối từ ngân sách trung ương, mức dư nợ vay không vượt quá 80% số dự toán thu ngân sách địa phương được hưởng theo phân cấp (không bao gồm số bổ sung từ ngân sách trung ương cho ngân sách địa phương);
Trường hợp cần huy động vốn vay lớn hơn mức dư nợ vay quy định tại điểm a và điểm b khoản này để thực hiện chi đầu tư công, Ủy ban nhân dân cấp tỉnh báo cáo Hội đồng nhân dân cùng cấp xem xét, cho ý kiến để báo cáo Chính phủ xem xét, trình Quốc hội quyết định; trong thời gian Hội đồng nhân dân không họp, Ủy ban nhân dân cấp tỉnh báo cáo Thường trực Hội đồng nhân dân cùng cấp xem xét, cho ý kiến để báo cáo Chính phủ xem xét, trình Quốc hội quyết định.
Theo Luật, thành phố Hà Nội áp dụng cơ chế, chính sách tài chính - ngân sách đặc thù theo quy định của Luật Thủ đô. Thành phố Hồ Chí Minh áp dụng cơ chế, chính sách tài chính - ngân sách đặc thù theo quy định của Luật Phát triển đô thị.
Các thành phố, khu kinh tế đặc biệt được cấp có thẩm quyền cho phép áp dụng một số cơ chế, chính sách thúc đẩy phát triển đô thị quy định tại Luật Phát triển đô thị thì thực hiện theo quy định của Luật Phát triển đô thị.
Cá nhân kinh doanh dịch vụ kế toán phải có giấy chứng nhận năng lực
Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập. Theo đó, Luật sửa đổi, bổ sung Điều 57 về tiêu chuẩn đối với cá nhân kinh doanh dịch vụ kế toán như sau: Cá nhân kinh doanh dịch vụ kế toán phải đáp ứng đủ các tiêu chuẩn của người làm kế toán theo quy định tại khoản 1 Điều 51 của Luật này.
Cá nhân kinh doanh dịch vụ kế toán ký tên trên báo cáo tài chính của khách hàng phải đáp ứng đủ các tiêu chuẩn của người làm kế toán theo quy định tại khoản 1 Điều 51 của Luật này và có giấy chứng nhận năng lực kinh doanh dịch vụ kế toán theo quy định của Bộ Tài chính.
Cá nhân kinh doanh dịch vụ kế toán cung cấp dịch vụ làm kế toán trưởng phải đáp ứng đủ các tiêu chuẩn theo quy định tại khoản 2 Điều này, có chứng chỉ bồi dưỡng kế toán trưởng và có thời gian công tác thực tế về kế toán ít nhất là 02 năm.”.
Luật sửa đổi, bổ sung Điều 59 Kinh doanh dịch vụ kế toán qua biên giới vào Việt Nam như sau: Kinh doanh dịch vụ kế toán qua biên giới vào Việt Nam là việc cá nhân, tổ chức kinh doanh dịch vụ kế toán ở nước ngoài được cung cấp dịch vụ kế toán cho các đơn vị kế toán, hộ kinh doanh, cá nhân kinh doanh tại Việt Nam khi không có sự hiện diện thương mại tại Việt Nam.
Cá nhân, tổ chức kinh doanh dịch vụ kế toán qua biên giới vào Việt Nam phải tuân thủ pháp luật về kế toán và chuẩn mực đạo đức nghề nghiệp kế toán; phải liên danh với cá nhân, tổ chức kinh doanh dịch vụ kế toán tại Việt Nam; bảo đảm an toàn, bảo mật, toàn vẹn và khả năng truy xuất dữ liệu kế toán; việc lưu trữ, chuyển dữ liệu kế toán ra nước ngoài thực hiện theo quy định của pháp luật Việt Nam.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.