
Báo cáo tài chính quý III- 2026 đang lần lượt được các doanh nghiệp công bố. Ở nhóm ngành chứng khoán, trong quý này, các doanh nghiệp ghi nhận sự phân hóa trong cuộc đua tạo doanh thu, với cho vay ký quỹ và tự doanh là hai nguồn thu chủ lực.
VPS dẫn đầu doanh thu, VNDirect phụ thuộc lớn vào tự doanh, VPBankS hưởng lợi từ hệ sinh thái ngân hàng mẹ
Trong quý III- 2026, Công ty Cổ phần (CTCP) Chứng khoán VPS (VPS) ghi nhận tổng doanh thu hoạt động đạt 2.076,4 tỷ đồng. Đáng chú ý, nguồn thu từ lãi cho vay và các khoản phải thu đạt 948 tỷ đồng, chiếm khoảng 45,6% tổng doanh thu. Đây là mảng đóng góp lớn nhất, cho thấy vai trò quan trọng của hoạt động cho vay ký quỹ và ứng trước tiền bán đối với mô hình kinh doanh của công ty.
Bên cạnh đó, doanh thu môi giới chứng khoán của VPS đạt 484,6 tỷ đồng, tương đương 23,3% tổng doanh thu, trong khi lãi từ tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) đạt 377,9 tỷ đồng, chiếm 18,2%.
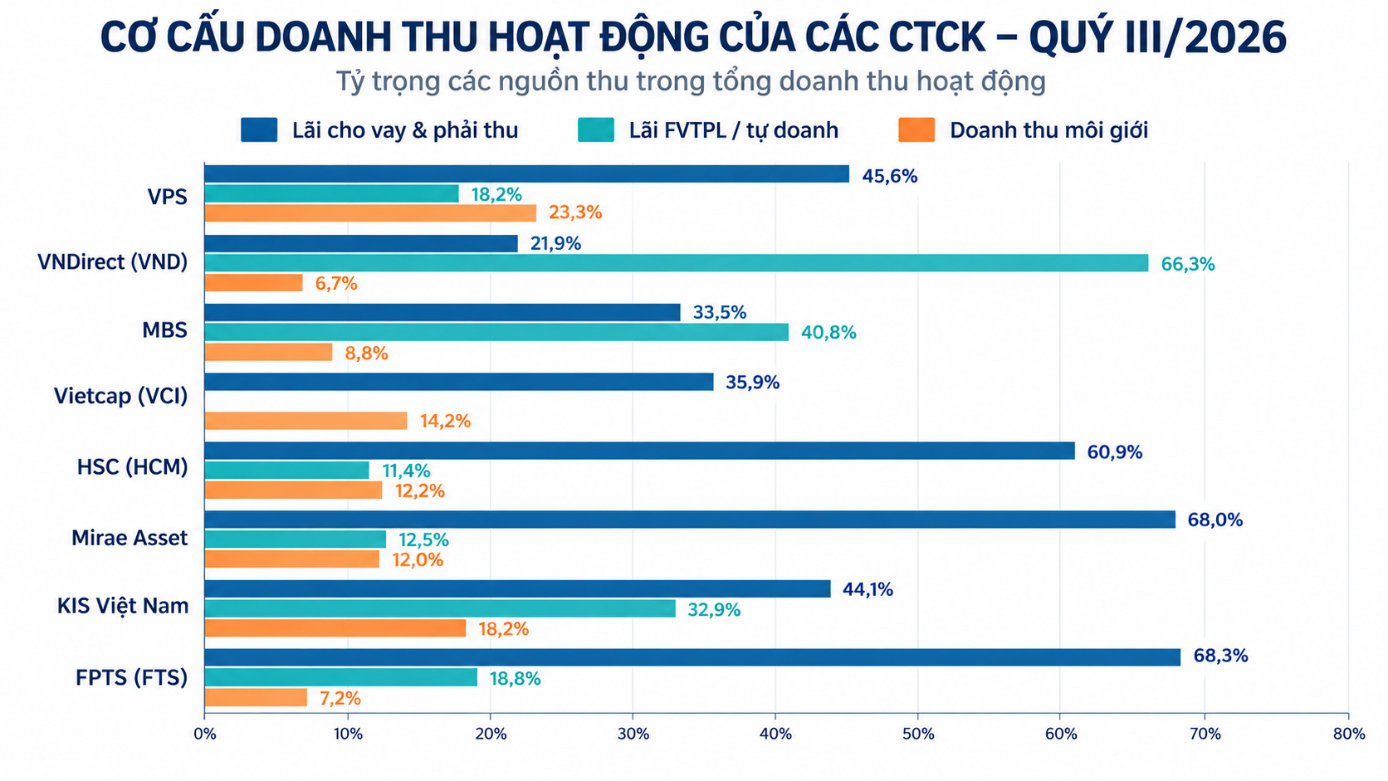
Đứng sau VPS về tổng doanh thu là CTCP Chứng khoán VNDirect (VNDirect, mã: VND) với 1.714,8 tỷ đồng. Tuy nhiên, cơ cấu doanh thu của doanh nghiệp này có sự khác biệt đáng kể khi lãi từ tài sản tài chính FVTPL đạt 1.137,1 tỷ đồng, chiếm khoảng 66,3% tổng doanh thu hoạt động. Trong khi đó, lãi cho vay và các khoản phải thu đạt 375,3 tỷ đồng, tương đương 21,9%, còn doanh thu môi giới đạt 114,6 tỷ đồng, chiếm 6,7%.
CTCP Chứng khoán MB (mã: MBS) cũng ghi nhận tổng doanh thu hoạt động đạt 1.453 tỷ đồng. Trong đó, lãi từ FVTPL đạt 593,3 tỷ đồng, chiếm 40,8%; lãi cho vay và các khoản phải thu đạt 487,5 tỷ đồng, tương đương 33,5%. Doanh thu môi giới đạt 127,6 tỷ đồng, chiếm 8,8%.
Còn CTCP Chứng khoán VPBank (VPBankS; HoSE: VPX), tổng doanh thu 9 tháng gần 10.600 tỷ đồng, gấp gần hai lần cùng kỳ, trong khi lợi nhuận trước thuế đạt 3.516 tỷ đồng, tăng 8%.
Động lực tăng trưởng đầu tiên đến từ việc phát triển chuỗi giá trị dịch vụ khép kín, kết nối nhu cầu huy động vốn của doanh nghiệp với nhu cầu đầu tư trên thị trường; củng cố bởi lợi thế từ hệ sinh thái tài chính VPBank với hơn 40 triệu khách hàng và mạng lưới doanh nghiệp lớn, cùng nguồn lực và kinh nghiệm quốc tế của đối tác chiến lược Sumitomo Mitsui Banking Corporation (SMBC). Doanh thu từ hoạt động tư vấn phát hành trong 9 tháng lên hơn 1.600 tỷ đồng, tăng 73% so với cùng kỳ.
Động lực tăng trưởng thứ hai đến từ nhóm dịch vụ dành cho nhà đầu tư, với hoạt động cho vay ký quỹ (margin) giữ vai trò chủ lực. Trong 9 tháng đầu năm, mảng này đóng góp hơn 3.000 tỷ đồng, tương đương 28% tổng doanh thu và gấp 2,5 lần cùng kỳ. Cùng với đó, doanh thu môi giới chứng khoán đạt 341 tỷ đồng, tăng 10%. Dư nợ cho vay margin và ứng trước tại thời điểm kết thúc quý III của VPBankS đạt gần 40.000 tỷ đồng, tăng 17% so với đầu năm và 4% so với quý trước.
Cho vay ký quỹ chiếm tỷ trọng lớn tại HSC, Mirae Asset và FPTS
Trái với VNDirect, một số CTCK có cơ cấu doanh thu nghiêng rõ rệt về hoạt động cho vay ký quỹ và các khoản phải thu. Tại CTCP Chứng khoán Thành phố Hồ Chí Minh (mã: HSC), tổng doanh thu hoạt động trong quý III-2026 đạt 1.243,6 tỷ đồng. Lãi cho vay và các khoản phải thu đạt 757,7 tỷ đồng, chiếm khoảng 60,9% tổng doanh thu. Trong khi đó, doanh thu môi giới đạt 151,9 tỷ đồng, tương đương 12,2%, còn lãi từ FVTPL đạt 142,3 tỷ đồng, chiếm 11,4%.
Mirae Asset ghi nhận tổng doanh thu hoạt động đạt 663,2 tỷ đồng. Trong đó, lãi cho vay và các khoản phải thu đạt 451 tỷ đồng, tương đương 68% tổng doanh thu. Lãi từ FVTPL đạt 82,6 tỷ đồng, chiếm 12,5%, còn doanh thu môi giới đạt 79,5 tỷ đồng, tương đương 12%.
Tương tự, CTCP Chứng khoán FPT (FPTS, mã: FTS) đạt tổng doanh thu hoạt động 271,8 tỷ đồng, trong đó lãi cho vay và các khoản phải thu đạt 185,7 tỷ đồng, chiếm 68,3%. Lãi từ FVTPL đạt 51 tỷ đồng, tương đương 18,8%, còn doanh thu môi giới chỉ đạt 19,6 tỷ đồng, chiếm 7,2%.
Với Vietcap, tổng doanh thu hoạt động đạt 1.316,4 tỷ đồng, trong đó lãi cho vay giao dịch ký quỹ đạt 472 tỷ đồng, chiếm 35,9%. Doanh thu môi giới đạt 186,9 tỷ đồng, tương đương 14,2%. Doanh thu cho vay ký quỹ của Vietcap tăng 51% so với cùng kỳ, cho thấy mảng này đang đóng vai trò quan trọng trong việc duy trì nguồn thu của doanh nghiệp.
KIS Việt Nam ghi nhận tổng doanh thu hoạt động đạt 618,2 tỷ đồng. Lãi cho vay và các khoản phải thu đạt 272,4 tỷ đồng, chiếm 44,1%; lãi từ FVTPL đạt 203,2 tỷ đồng, tương đương 32,9%; doanh thu môi giới đạt 112,7 tỷ đồng, chiếm 18,2%.
Trong ba nhóm hoạt động được thống kê, môi giới chứng khoán có sự chênh lệch đáng kể về quy mô doanh thu giữa các doanh nghiệp.
Công ty Cổ phần Chứng khoán VPS (mã: VPS) dẫn đầu với 484,6 tỷ đồng, vượt xa HSC với 151,9 tỷ đồng, MBS với 127,6 tỷ đồng và KIS Việt Nam với 112,7 tỷ đồng. Mirae Asset ghi nhận 79,5 tỷ đồng, trong khi FPTS đạt 19,6 tỷ đồng.
Riêng tại FPTS, doanh thu môi giới giảm từ 81,1 tỷ đồng cùng kỳ năm trước xuống 19,6 tỷ đồng trong quý III/2026.
Biên lợi nhuận phân hóa
Nếu cơ cấu doanh thu cho thấy cách các công ty chứng khoán tạo ra nguồn thu, thì biên lợi nhuận phản ánh khả năng chuyển hóa doanh thu thành lợi nhuận sau khi trang trải chi phí. Trong quý III- 2026, KIS Việt Nam ghi nhận biên lợi nhuận sau thuế đạt 32,1%. Tiếp theo là Mirae Asset với 28%, Vietcap đạt 27,9% và HSC đạt 23,9%.
Tại KIS Việt Nam, lợi nhuận trước thuế đạt 248,2 tỷ đồng và lợi nhuận sau thuế đạt 198,6 tỷ đồng. Mirae Asset ghi nhận hai chỉ tiêu tương ứng là 231,9 tỷ đồng và 185,6 tỷ đồng.
Vietcap đạt lợi nhuận trước thuế 426,8 tỷ đồng, lợi nhuận sau thuế 367,4 tỷ đồng, tương ứng biên lợi nhuận sau thuế 27,9%. Doanh thu từ cho vay giao dịch ký quỹ tăng 51% so với cùng kỳ, đạt 472 tỷ đồng. Nguồn thu này góp phần hỗ trợ kết quả kinh doanh trong bối cảnh doanh thu môi giới chịu sức ép từ diễn biến thanh khoản thị trường.
Trong khi đó, HSC ghi nhận lợi nhuận trước thuế 371,2 tỷ đồng, lợi nhuận sau thuế 297,2 tỷ đồng và biên lợi nhuận sau thuế 23,9%. Doanh nghiệp đồng thời giảm 15% chi phí quản lý doanh nghiệp, qua đó góp phần cải thiện hiệu quả hoạt động.
Ở chiều ngược lại, FPTS ghi nhận lợi nhuận trước thuế 57,2 tỷ đồng, lợi nhuận sau thuế 35,8 tỷ đồng, tương ứng biên lợi nhuận sau thuế 13,2%. Bên cạnh sức ép từ doanh thu môi giới giảm mạnh, chi phí lãi vay của doanh nghiệp tăng từ 95,8 tỷ đồng lên 153,3 tỷ đồng.
Đáng chú ý, VPS ghi nhận doanh thu hoạt động 2.076,4 tỷ đồng và lợi nhuận trước thuế 1.118,6 tỷ đồng trong quý III/2026, tương ứng biên lợi nhuận trước thuế 53,9%. Lợi nhuận sau thuế đạt 893,5 tỷ đồng, đưa biên lợi nhuận sau thuế lên khoảng 43%.
Nhìn chung, kết quả quý III- 2026 cho thấy quy mô doanh thu không phải yếu tố duy nhất quyết định hiệu quả kinh doanh của các công ty chứng khoán. Biên lợi nhuận còn chịu ảnh hưởng bởi cơ cấu nguồn thu, chi phí vốn, chi phí vận hành và biến động của danh mục đầu tư. Do đó, bên cạnh doanh thu, việc theo dõi lợi nhuận sau thuế, chất lượng dư nợ cho vay ký quỹ và khả năng kiểm soát chi phí sẽ giúp đánh giá đầy đủ hơn hiệu quả hoạt động cũng như mức độ bền vững trong mô hình kinh doanh của từng doanh nghiệp.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.