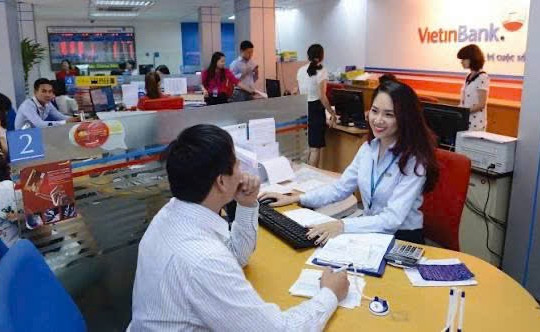

Việc đơn giản hóa thủ tục, cải tiến quy trình cấp tín dụng và triển khai các chương trình cho vay ưu đãi đang được ngành ngân hàng chú trọng nhằm tạo thuận lợi cho doanh nghiệp, hộ kinh doanh và hợp tác xã tiếp cận nguồn vốn.
Cùng với định hướng tín dụng vào các lĩnh vực sản xuất, kinh doanh chủ lực được kỳ vọng góp phần khơi thông dòng vốn, nâng cao hiệu quả phân bổ nguồn lực cho nền kinh tế.
Cải tiến quy trình, giảm trở ngại khi vay vốn
Trong 9 tháng đầu năm 2026, Ngân hàng Nhà nước đã triển khai nhiều giải pháp điều hành tín dụng, phối hợp với chính sách tiền tệ và các chính sách kinh tế vĩ mô nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô, bảo đảm an toàn hệ thống và hỗ trợ tăng trưởng. Cơ quan này định hướng các tổ chức tín dụng tập trung vốn cho những lĩnh vực ưu tiên và các động lực tăng trưởng, đồng thời kiểm soát tín dụng vào những lĩnh vực tiềm ẩn rủi ro.
Một trong những giải pháp cụ thể nhằm tạo thuận lợi cho khách hàng tiếp cận tín dụng là điều chỉnh quy định đối với các khoản vay giá trị nhỏ. Theo Thông tư số 29/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 39/2016/TT-NHNN về hoạt động cho vay của tổ chức tín dụng đối với khách hàng, ngưỡng khoản vay thuộc diện áp dụng quy định này được xác định không quá 200 triệu đồng tại quỹ tín dụng nhân dân và không quá 400 triệu đồng tại các tổ chức tín dụng khác.
Việc điều chỉnh quy định góp phần đơn giản hóa thủ tục cho vay đối với các khoản vay thuộc phạm vi áp dụng, qua đó giảm bớt trở ngại trong quá trình tiếp cận tín dụng của khách hàng.
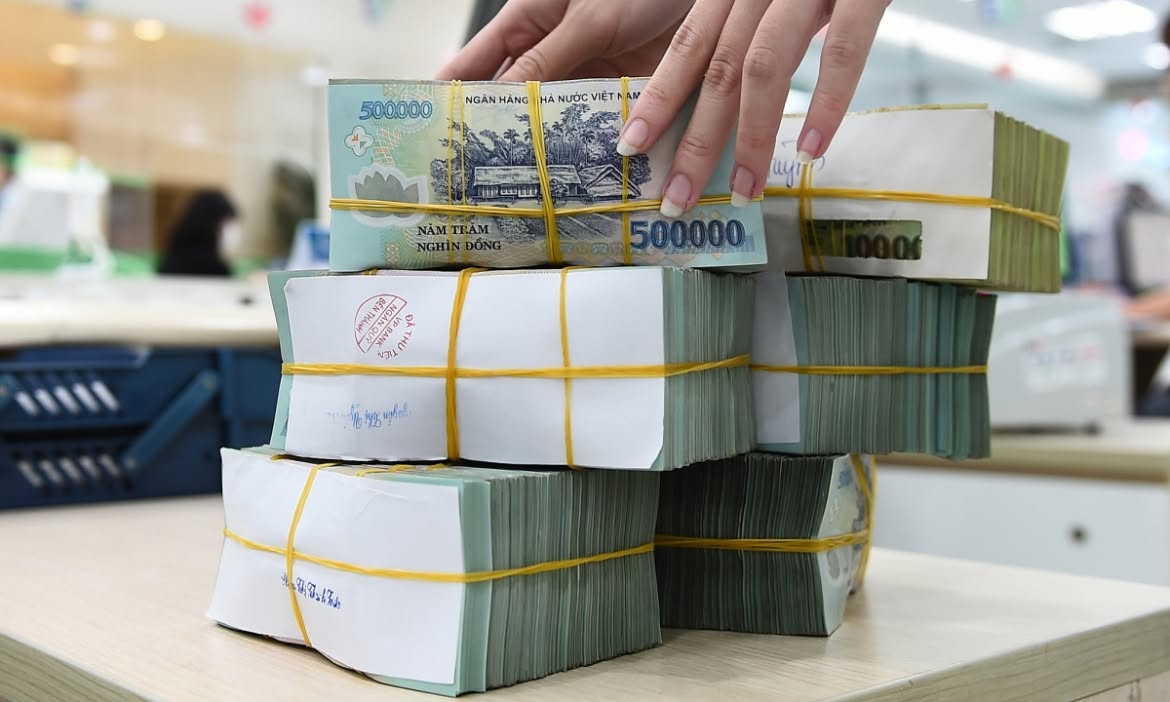
Trong khi đó, vốn tín dụng ngân hàng có vai trò quan trọng đối với hoạt động sản xuất, kinh doanh, từ bổ sung vốn lưu động, nhập nguyên liệu đến đầu tư máy móc, mở rộng thị trường. Tuy nhiên, khả năng tiếp cận vốn của doanh nghiệp không chỉ phụ thuộc vào lãi suất mà còn liên quan đến điều kiện vay, hồ sơ và thời gian xử lý khoản vay. Đối với doanh nghiệp nhỏ và vừa, những hạn chế về quy mô tài chính, tài sản bảo đảm và năng lực quản trị có thể khiến quá trình tiếp cận vốn gặp khó khăn.
Vì vậy, cải tiến quy trình, đơn giản hóa thủ tục cho vay là yêu cầu cần thiết để giảm bớt trở ngại cho doanh nghiệp, đồng thời nâng cao hiệu quả cấp tín dụng. Dù vậy, việc đơn giản hóa thủ tục không đồng nghĩa với nới lỏng các nguyên tắc kiểm soát rủi ro. Các tổ chức tín dụng vẫn phải tuân thủ quy định pháp luật, đánh giá mục đích sử dụng vốn và khả năng trả nợ của khách hàng trước khi quyết định cấp tín dụng.
Đổi mới phương thức cấp tín dụng, khơi thông dòng vốn
Song song với cải cách thủ tục, các chương trình tín dụng ưu đãi tiếp tục được triển khai nhằm hỗ trợ doanh nghiệp tiếp cận nguồn vốn phục vụ sản xuất, kinh doanh. Từ 4 ngân hàng thương mại Nhà nước đăng ký đầu tiên, đến nay đã có 19 ngân hàng thương mại thông báo tham gia, với tổng quy mô khoảng 409.000 tỷ đồng. Tuy nhiên, hiệu quả của chính sách không chỉ thể hiện ở quy mô nguồn vốn đăng ký mà còn ở khả năng triển khai, giải ngân đúng đối tượng và đáp ứng nhu cầu thực tế của khách hàng.
Bên cạnh chính sách tín dụng, việc đổi mới phương thức thẩm định cũng là yêu cầu đặt ra nhằm cải thiện khả năng tiếp cận vốn. TS. Nguyễn Quốc Hùng, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho biết, Ngân hàng Nhà nước hiện đang đẩy mạnh cải thiện các nghiệp vụ thanh toán nhằm hỗ trợ doanh nghiệp nhỏ và vừa tham gia sâu hơn vào chuỗi cung ứng. Đây là bước đi quan trọng trong chiến lược tài chính toàn diện, giúp dòng vốn được luân chuyển hiệu quả hơn trong nền kinh tế.
Trên thực tế, năng lực tài chính của doanh nghiệp không chỉ thể hiện qua giá trị tài sản đang sở hữu mà còn được phản ánh qua doanh thu, lịch sử thanh toán, hợp đồng đầu ra và khả năng duy trì hoạt động kinh doanh. Khi các giao dịch được số hóa, dữ liệu thanh toán có thể cung cấp thêm căn cứ để ngân hàng đánh giá dòng tiền và mức độ ổn định trong hoạt động của khách hàng.
Tuy nhiên, dữ liệu chỉ phát huy giá trị khi được xác thực, cập nhật và phản ánh đúng tình hình tài chính. Doanh nghiệp cần nâng cao năng lực quản trị, thực hiện đầy đủ chế độ kế toán và minh bạch hóa các giao dịch. Về phía ngân hàng, việc khai thác dữ liệu cần gắn với quy trình thẩm định phù hợp, bảo đảm đánh giá toàn diện rủi ro thay vì chỉ dựa vào một chỉ tiêu riêng lẻ.
Theo định hướng của Ngân hàng nhà nước, các tổ chức tín dụng được khuyến khích đổi mới phương thức cho vay dựa trên phương án sản xuất, kinh doanh, khả năng mở rộng thị trường đầu ra, dữ liệu thanh toán và dòng tiền. Tín dụng theo chuỗi giá trị, chuỗi cung ứng cũng là hướng cần tiếp tục phát triển, nhất là với các doanh nghiệp tham gia cung ứng nguyên liệu, sản xuất và phân phối hàng hóa.
Cùng với đó, việc hoàn thiện các cơ chế bảo lãnh tín dụng và phát triển những hình thức tài trợ phù hợp với đặc điểm của doanh nghiệp có thể góp phần đa dạng hóa cơ hội tiếp cận vốn. Dù vậy, các giải pháp này cần được triển khai trên cơ sở đánh giá đúng năng lực tài chính, phương án sử dụng vốn và khả năng hoàn trả của từng khách hàng.
Để cải cách phát huy hiệu quả, cần sự phối hợp giữa ngân hàng và doanh nghiệp. Các tổ chức tín dụng cần tiếp tục cải tiến quy trình, công khai điều kiện vay và nâng cao chất lượng dịch vụ. Về phía doanh nghiệp, việc chuẩn hóa sổ sách kế toán, minh bạch doanh thu, dòng tiền và nâng cao năng lực quản trị tài chính sẽ giúp ngân hàng có thêm căn cứ đánh giá rủi ro.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.