
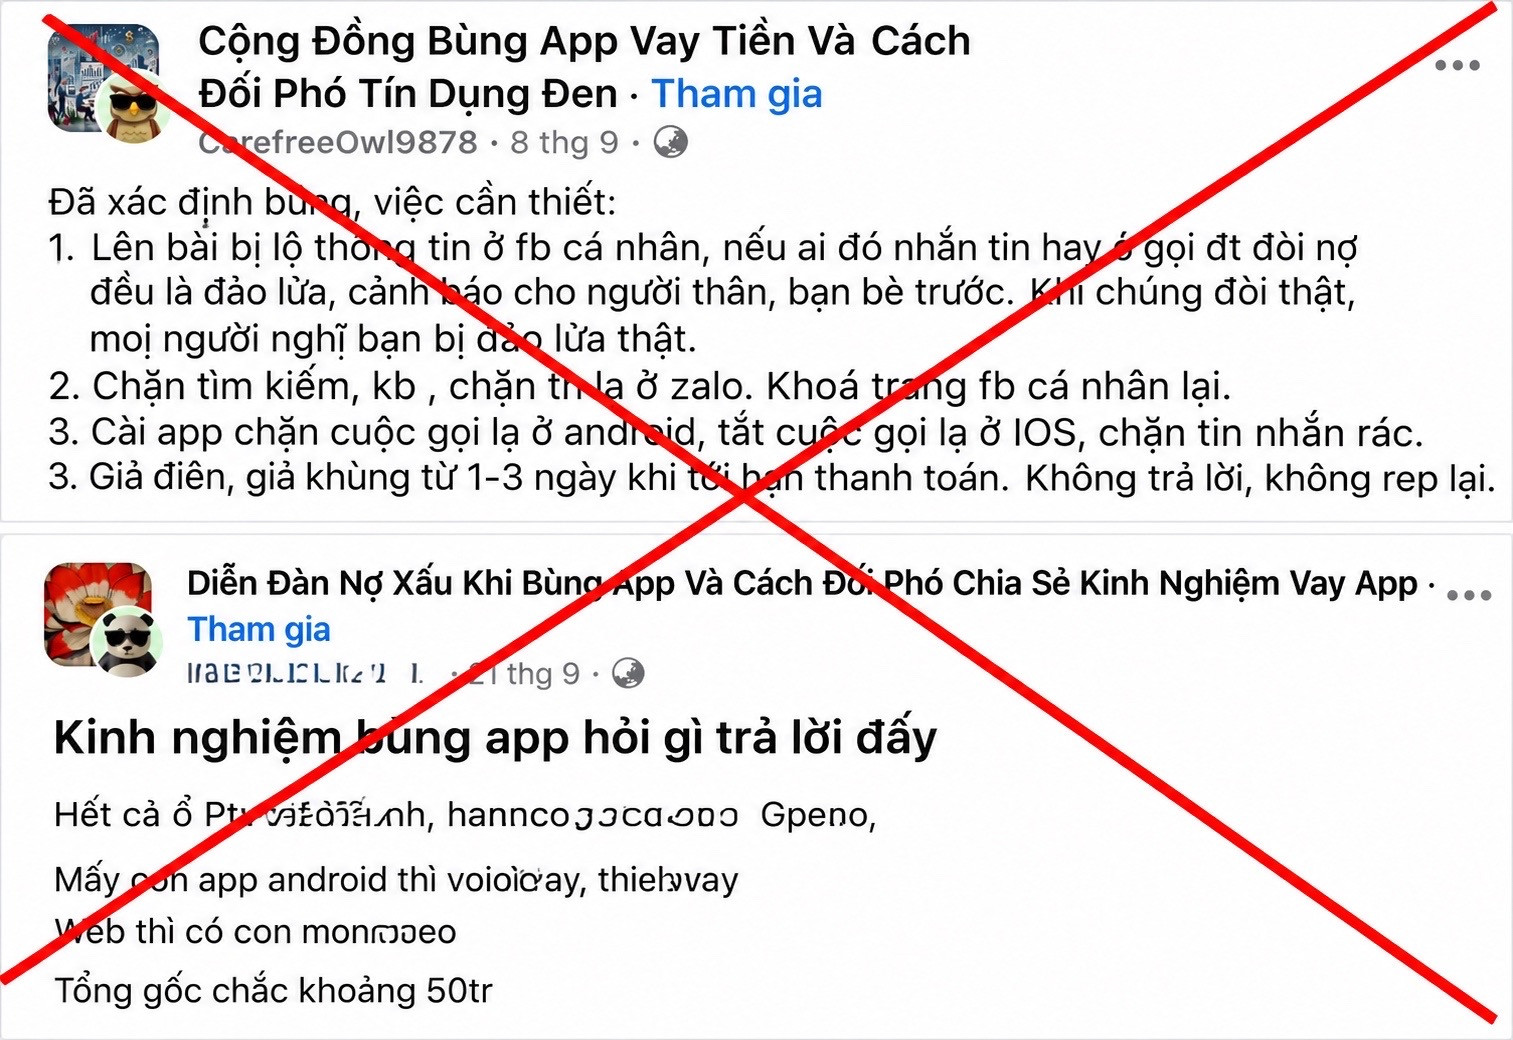
Trên mạng xã hội xuất hiện nhiều hội nhóm chia sẻ cách “bùng nợ”, né tránh nghĩa vụ trả tiền khi vay qua ứng dụng tín dụng “đen”.
Lợi dụng tâm lý lo sợ bị đòi nợ, mất khả năng thanh toán, các đối tượng quảng cáo dịch vụ “xử lý app”, “chặn đòi nợ”, tiềm ẩn nguy cơ khiến người vay mất thêm tiền, lộ thông tin cá nhân, thậm chí bị lôi kéo vào hành vi vi phạm pháp luật.
Chỉ cần tìm kiếm cụm từ “cách bùng tiền qua app” trên mạng xã hội, người dùng có thể bắt gặp nhiều hội nhóm công khai hoặc kín, thu hút đông thành viên. Không chỉ có những người thực sự mất khả năng chi trả, một số người còn coi đây là cách kiếm tiền, lợi dụng thủ tục cho vay trực tuyến đơn giản để vay tiền rồi tìm cách trốn tránh nghĩa vụ thanh toán.
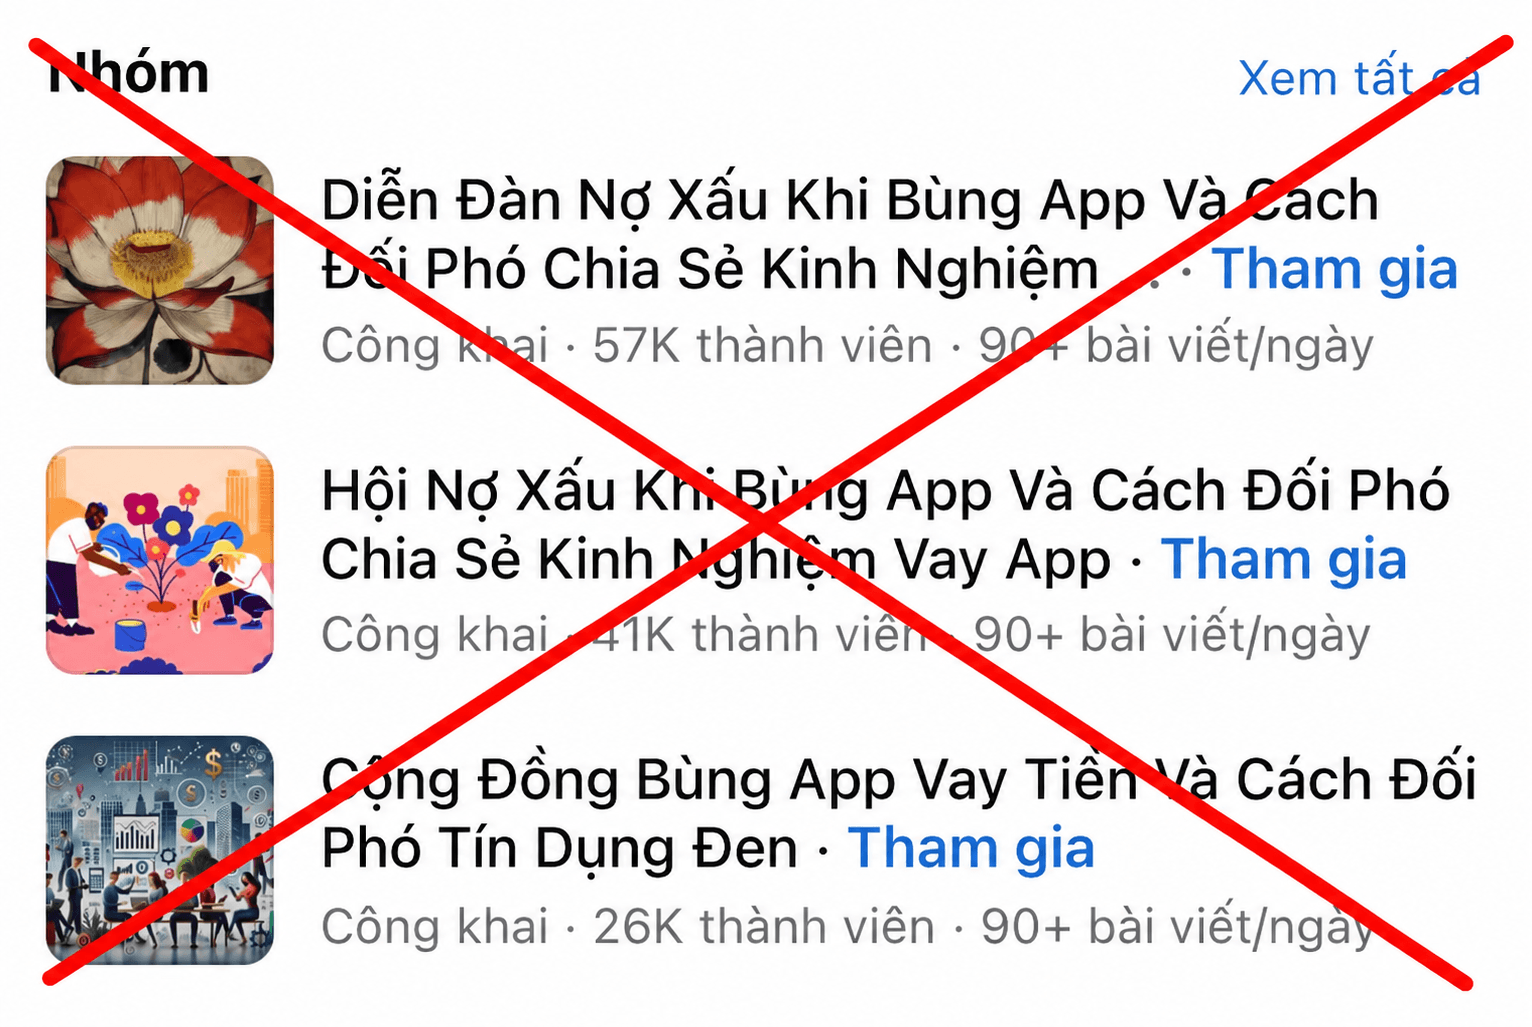
Trong các nhóm này, thành viên trao đổi kinh nghiệm né tránh đòi nợ, chia sẻ cách đối phó với bên cho vay, thậm chí cổ súy hành vi vi phạm pháp luật. Đáng chú ý, bên cạnh những lời khuyên miễn phí, một số dịch vụ còn quảng cáo khả năng “xử lý app”, “chặn đòi nợ” hoặc giúp người vay thoát nghĩa vụ thanh toán để thu phí.
Những lời hứa hẹn này dễ đánh trúng tâm lý của người đang túng quẫn, nhất là khi họ phải đối mặt với lãi vay cao, áp lực trả nợ hoặc bị đòi nợ liên tục. Tuy nhiên, việc trả tiền cho những người tự nhận có khả năng xử lý khoản vay không đồng nghĩa với việc khoản nợ được xóa bỏ. Ngược lại, người vay có thể mất thêm tiền, để lộ giấy tờ tùy thân, thông tin tài khoản và dữ liệu cá nhân cho những đối tượng không đáng tin cậy.
Đáng lo ngại hơn, hệ lụy từ các hội nhóm này không chỉ dừng ở những khoản nợ. Thực tế đã ghi nhận các vụ việc những người quen biết qua nhóm “vỡ nợ làm liều” rủ rê, móc nối thực hiện hành vi phạm tội như trộm cắp, cướp giật tài sản, lừa đảo chiếm đoạt tài sản. Những hành vi xuất phát từ ý định giải quyết khó khăn tài chính bằng con đường bất hợp pháp có thể gây hậu quả nghiêm trọng cho xã hội, đồng thời khiến người thực hiện phải chịu trách nhiệm trước pháp luật.
Luật sư Lê Cao, Công ty Luật FDVN cho biết, hoạt động vay và cho vay có thể được xác lập dưới nhiều hình thức, như thỏa thuận bằng miệng, văn bản hoặc thông điệp dữ liệu điện tử, trong đó có các giao dịch qua ứng dụng. Với những khoản nợ phát sinh từ hợp đồng, thời hiệu khởi kiện để yêu cầu Tòa án giải quyết tranh chấp cần được xác định theo quy định pháp luật áp dụng đối với từng quan hệ cụ thể.
Đối với hành vi vay tiền qua các ứng dụng, nếu người vay ngay từ đầu đã có ý định chiếm đoạt tài sản, sử dụng thủ đoạn gian dối như làm giả giấy tờ tùy thân, chứng minh thu nhập để được giải ngân rồi chiếm đoạt tiền, hành vi có thể bị xem xét về tội lừa đảo chiếm đoạt tài sản theo Điều 174 Bộ luật Hình sự, nếu đủ yếu tố cấu thành tội phạm.
Trên thực tế, nhiều công ty tài chính được cấp phép đã phát triển ứng dụng, nền tảng trực tuyến để cung cấp dịch vụ vay tiêu dùng. Vì vậy, người dân cần phân biệt các ứng dụng do tổ chức được cấp phép cung cấp với nền tảng tín dụng “đen” giả mạo doanh nghiệp tài chính hoặc các hoạt động cho vay không minh bạch. Khi có nhu cầu vay, người dân nên ưu tiên tìm hiểu các tổ chức tín dụng, công ty tài chính được cấp phép; kiểm tra kỹ đơn vị cung cấp dịch vụ, lãi suất, các khoản phí và điều kiện trả nợ trước khi ký kết hợp đồng.
Trong trường hợp gặp khó khăn về thu nhập hoặc phát sinh biến cố tài chính, người vay nên chủ động liên hệ đơn vị cho vay để xác minh dư nợ, trao đổi về phương án thanh toán phù hợp. Đây là hướng xử lý cần ưu tiên thay vì tìm đến các hội nhóm hứa hẹn xóa nợ, hướng dẫn “bùng nợ” hoặc né tránh nghĩa vụ trả nợ có thể khiến người vay phát sinh thêm rủi ro tài chính và pháp lý.
Để tránh rơi vào bẫy “tư vấn tài chính” trá hình, người dân cần cảnh giác với các dịch vụ cam kết can thiệp vào hệ thống cho vay, xóa nợ hoặc chặn đòi nợ để thu tiền; không cung cấp mật khẩu, mã xác thực, thông tin tài khoản ngân hàng hay giấy tờ cá nhân cho người chưa được xác minh; đồng thời không chuyển tiền chỉ dựa trên lời hứa hẹn thiếu căn cứ.
Khi xảy ra tranh chấp, người vay nên lưu giữ hợp đồng, lịch sử giao dịch, tin nhắn và các bằng chứng liên quan để làm rõ nghĩa vụ của các bên. Nếu bị đe dọa, bôi nhọ, phát tán dữ liệu cá nhân hoặc có dấu hiệu bị lừa đảo, cần lưu lại chứng cứ và trình báo cơ quan chức năng.
Tổng Giám đốc: Nguyễn Thanh Liêm
Các Phó Tổng Giám đốc: Nguyễn Minh Đức, Nguyễn Thành Lợi, Nguyễn Kim Khiêm.
Liên hệ tòa soạn: dientu@hanoimoi.com.vn
Liên hệ quảng cáo: 0913.531.932 | Báo giá quảng cáo
Tổng đài Trung tâm Phát hành: 02439288772; 02432668039


(*) Không sao chép dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Cơ quan Báo và Phát thanh, truyền hình Hà Nội.