Lợi nhuận doanh nghiệp tăng mạnh, dòng tiền vẫn đứng ngoài thị trường
Mặc dù lợi nhuận sau thuế của các doanh nghiệp niêm yết trên HoSE tăng 50,1% trong quý III-2026, tuy nhiên, thời gian qua, thị trường chứng khoán gần như đi ngang. Thanh khoản suy giảm, khối ngoại bán ròng mạnh và áp lực chi phí vốn tiếp tục là những yếu tố cản trở dòng tiền trên thị trường.
Lợi nhuận doanh nghiệp niêm yết cải thiện
Dữ liệu thống kê cho thấy, bức tranh kinh doanh của các doanh nghiệp niêm yết trên sàn HoSE ghi nhận nhiều tín hiệu tích cực. Trong quý III-2026, doanh thu của nhóm doanh nghiệp này tăng 33% so với cùng kỳ năm trước, trong khi lợi nhuận sau thuế tăng 50,1%.
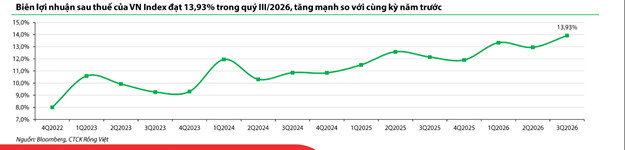
Đáng chú ý, biên lợi nhuận sau thuế của các doanh nghiệp trong VN-Index đạt 13,93% trong quý III-2026, tăng mạnh so với cùng kỳ năm trước. Kết quả này cho thấy khả năng sinh lời của khu vực doanh nghiệp niêm yết được cải thiện, trong bối cảnh nhiều ngành duy trì hoạt động kinh doanh tích cực.
Tuy nhiên, diễn biến của thị trường chứng khoán lại chưa phản ánh tương xứng với mức tăng trưởng lợi nhuận. Kết phiên ngày 30-10-2026, VN-Index đạt 1.741,62 điểm, gần như đi ngang so với cuối tháng 7, chỉ tăng 0,3% từ mức 1.736 điểm. Trong khi đó, HNX-Index giảm khoảng 6,8%, xuống 252,74 điểm và UPCoM-Index giảm khoảng 2,3%, còn 123,73 điểm.
Sự chênh lệch giữa tăng trưởng lợi nhuận và diễn biến chỉ số cho thấy thị trường đang thiếu động lực dòng tiền đủ mạnh để duy trì xu hướng tăng.
Lợi nhuận tốt, dòng tiền yếu
Tại Báo cáo triển vọng đầu tư mùa công bố kết quả kinh doanh, CTCP Chứng khoán Rồng Việt (VDSC) đánh giá, thị trường trong giai đoạn này có thể được khái quát bằng trạng thái "lợi nhuận tốt nhưng dòng tiền yếu".
Một trong những biểu hiện rõ nhất của sự suy yếu dòng tiền là thanh khoản thị trường liên tục thu hẹp. Trong tháng 10-2026, giá trị khớp lệnh bình quân trên HoSE đạt 12.380 tỷ đồng mỗi phiên, mức thấp nhất kể từ đầu năm 2025.
Không chỉ dòng tiền trong nước có dấu hiệu thận trọng, hoạt động giao dịch của nhà đầu tư nước ngoài cũng tạo thêm áp lực lên thị trường. Khối ngoại duy trì trạng thái bán ròng trong ba tháng liên tiếp, với giá trị bán ròng tăng dần qua từng tháng.
Cụ thể, nhà đầu tư nước ngoài bán ròng khoảng 1.603 tỷ đồng trong tháng 8, tăng lên 4.829 tỷ đồng trong tháng 9 và vượt 24.000 tỷ đồng trong tháng 10-2026.
Đáng chú ý, xu hướng rút vốn vẫn tiếp diễn dù thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng lên nhóm thị trường mới nổi thứ cấp từ ngày 21-9-2026. Theo VDSC, trong giai đoạn này, lực đỡ chủ yếu cho thị trường đến từ nhà đầu tư cá nhân trong nước và nguồn vốn từ dư nợ ký quỹ.
Diễn biến trên cho thấy thông tin nâng hạng thị trường chưa đủ tạo ra sự đảo chiều rõ rệt của dòng vốn ngoại. Trong khi đó, những yếu tố bên ngoài như căng thẳng địa chính trị, chi phí vốn toàn cầu tăng và biến động của đồng USD tiếp tục ảnh hưởng đến tâm lý nhà đầu tư.
Động lực tăng giá cổ phiếu phụ thuộc vào chất lượng tăng trưởng của doanh nghiệp
Theo các chuyên gia, mặt bằng lãi suất và áp lực lạm phát cũng ảnh hưởng đến triển vọng thị trường chứng khoán. Giá năng lượng tăng cao đang bắt đầu truyền dẫn vào mặt bằng giá trong nước, trong khi lãi suất đã duy trì ở mặt bằng cao mới từ đầu năm. Đây là những trở ngại đối với hoạt động kinh doanh nội địa và cũng là yếu tố khiến thị trường chứng khoán chưa thể phản ứng tích cực tương xứng với kết quả kinh doanh của doanh nghiệp.
Ở chiều hỗ trợ, tăng trưởng kinh tế tích cực, triển vọng nâng hạng thị trường, chủ trương giảm lãi suất và mặt bằng định giá VN-Index tương đối hấp dẫn vẫn là những yếu tố có thể hỗ trợ thị trường trong thời gian tới.
Chuyên gia VDSC cho rằng, thị trường đã đi qua giai đoạn kỳ vọng và bước vào giai đoạn xác nhận. Động lực tăng giá của cổ phiếu ngày càng phụ thuộc vào chất lượng tăng trưởng của doanh nghiệp thay vì chỉ dựa trên kỳ vọng mở rộng định giá. Do đó, thị trường cần thêm bằng chứng cho thấy chu kỳ tăng trưởng lợi nhuận có thể tiếp tục kéo dài sang năm 2027.
Trong bối cảnh lợi nhuận doanh nghiệp vẫn tăng trưởng nhưng dòng tiền chưa thực sự cải thiện, diễn biến thị trường trong thời gian tới sẽ phụ thuộc đáng kể vào khả năng kiểm soát lạm phát, xu hướng lãi suất và sự trở lại của dòng vốn đầu tư. Đây cũng là những yếu tố quyết định liệu tăng trưởng lợi nhuận có thể chuyển hóa thành động lực tăng giá bền vững cho thị trường chứng khoán hay không.
Giang Du