Cho vay lãi nặng dưới vỏ bọc giấy đặt cọc: Trách nhiệm pháp lý ra sao?
Từ vụ Nguyễn Thái Bình (tức “Bình Trọc”) bị khởi tố về tội cho vay lãi nặng trong giao dịch dân sự tại Hà Nội, vấn đề đặt ra là cách xác định lãi suất, khoản thu lợi bất chính và trách nhiệm hình sự khi giao dịch vay tiền được che giấu dưới hình thức giấy đặt cọc.
Khởi tố “Bình Trọc” về hành vi cho vay lãi nặng
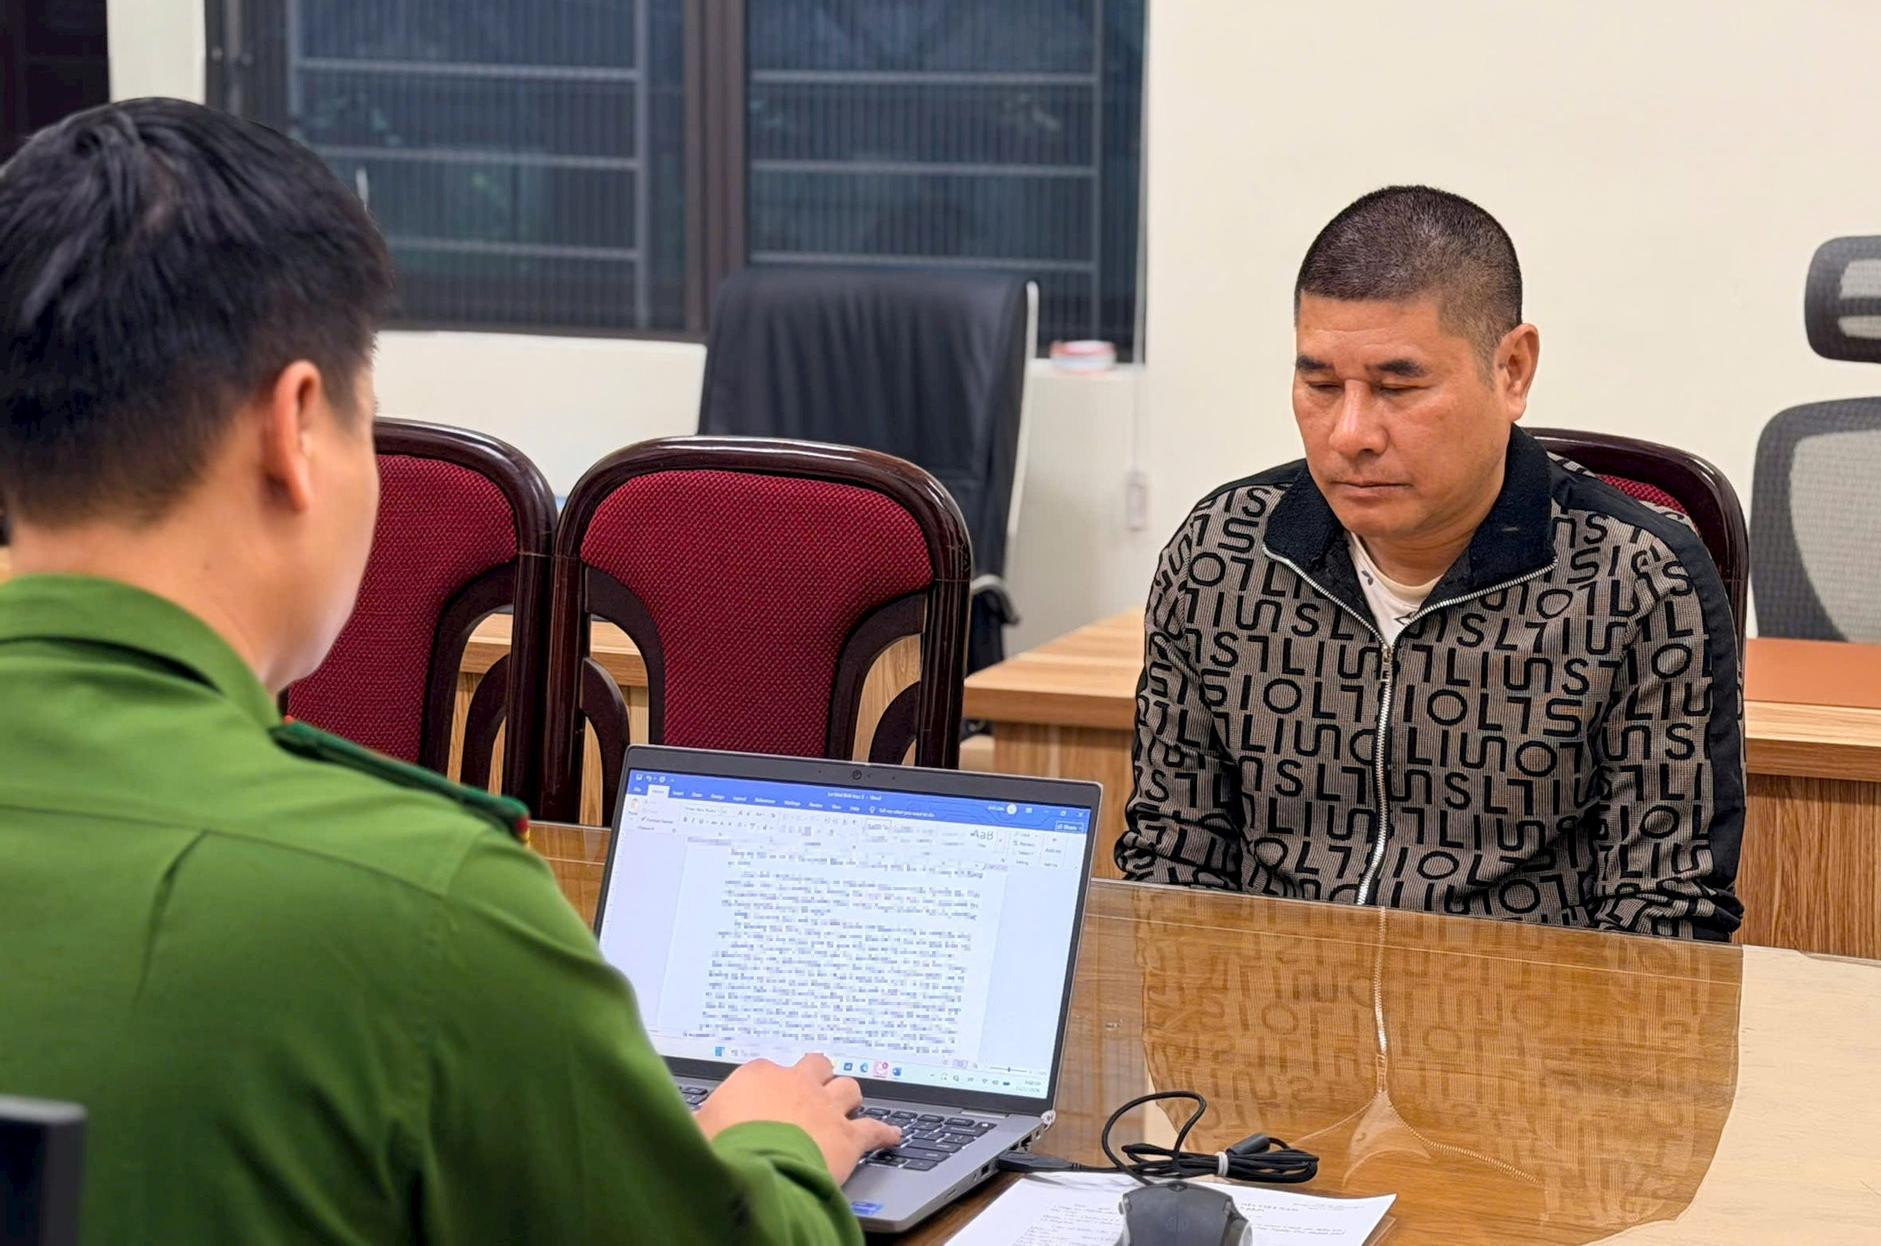
Ngày 10-11, Cơ quan Cảnh sát điều tra Công an thành phố Hà Nội khởi tố vụ án, khởi tố bị can đối với Nguyễn Thái Bình (tức “Bình Trọc”, sinh năm 1973, trú tại phường Đống Đa, Hà Nội) về tội “Cho vay lãi nặng trong giao dịch dân sự”.
Theo tài liệu điều tra, tháng 3-2023, Bình và Nguyễn Thị Hải thỏa thuận cho anh B.M.C. vay 400 triệu đồng, bao gồm cả khoản nợ cũ của anh C. với Hải. Bình đứng tên cho vay với lãi suất 10%/tháng, tương đương 40 triệu đồng mỗi tháng.
Khi giao tiền, Bình khấu trừ trước 40 triệu đồng tiền lãi và yêu cầu anh C. viết giấy nhận 400 triệu đồng. Tuy nhiên, giấy tờ lại ghi đây là tiền đặt cọc để xin cho con trai Bình vào lực lượng vũ trang, thay vì khoản vay tiền.
Từ tháng 5 đến tháng 11-2023, anh C. chuyển cho Bình tổng cộng 280 triệu đồng tiền lãi. Trong đó, Bình chuyển cho Hải 175 triệu đồng và giữ lại 105 triệu đồng.
Tại cơ quan công an, Bình khai nhận hành vi của mình. Vụ án đang được tiếp tục điều tra, xử lý theo quy định pháp luật.
Nguyễn Thái Bình còn được biết đến trên mạng xã hội với biệt danh “Bình Trọc”, thường đăng tải các video liên quan đến việc thu nợ. Công an thành phố Hà Nội cũng cảnh báo việc cổ súy hình ảnh “giang hồ”, đề cao lối hành xử lệch chuẩn có thể ảnh hưởng tiêu cực đến nhận thức của giới trẻ.
Vụ án đặt ra vấn đề về cách xác định lãi suất, khoản thu lợi bất chính khi tiền lãi được khấu trừ trước. Đặc biệt, việc lập giấy đặt cọc thay cho hợp đồng vay có làm thay đổi bản chất giao dịch và trách nhiệm của người cho vay hay không?
Che giấu khoản vay bằng giấy đặt cọc có tránh được trách nhiệm hình sự?
Phân tích về vấn đề này, luật sư Đào Thị Thuý Nga, Đoàn Luật sư thành phố Hà Nội, cho biết pháp luật cho phép các bên thỏa thuận về lãi suất nhưng phải tuân thủ giới hạn luật định. Việc sử dụng hình thức giấy tờ khác không đương nhiên làm thay đổi bản chất giao dịch.
Theo khoản 1 Điều 468 Bộ luật Dân sự năm 2015, lãi suất vay do các bên thỏa thuận nhưng không được vượt quá 20%/năm, trừ trường hợp luật khác có quy định. Phần lãi suất vượt quá giới hạn này không có hiệu lực.
Điều 201 Bộ luật Hình sự quy định người cho vay với lãi suất gấp 5 lần trở lên mức lãi suất cao nhất theo Bộ luật Dân sự, tức từ 100%/năm, có thể bị truy cứu trách nhiệm hình sự nếu thu lợi bất chính từ 30 triệu đồng hoặc thuộc trường hợp đã bị xử phạt, kết án theo quy định mà còn vi phạm.
Khung hình phạt cơ bản là phạt tiền từ 50 triệu đồng đến 200 triệu đồng hoặc cải tạo không giam giữ đến 3 năm. Trường hợp thu lợi bất chính từ 100 triệu đồng trở lên, người phạm tội có thể bị phạt tiền từ 200 triệu đồng đến 1 tỷ đồng hoặc phạt tù từ 6 tháng đến 3 năm.
Theo luật sư, lãi suất 10%/tháng tương đương 120%/năm nếu tính theo lãi suất đơn, cao gấp 6 lần giới hạn thông thường của Bộ luật Dân sự. Tuy nhiên, trách nhiệm hình sự và khung hình phạt phải được xác định dựa trên số tiền thực tế cho vay, thời gian vay và khoản thu lợi bất chính.
Nghị quyết số 01/2021/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao hướng dẫn khoản thu lợi bất chính được xác định trên cơ sở phần lãi vượt mức pháp luật dân sự cho phép và các khoản thu trái pháp luật khác theo quy định.
Trường hợp khấu trừ lãi ngay khi giao tiền, cơ quan chức năng cần làm rõ số tiền thực tế người vay nhận được, khoản nợ gốc và tiền lãi đã thu trước. Không thể mặc nhiên coi toàn bộ tiền lãi người vay chuyển là khoản thu lợi bất chính.
Trong vụ án này, khoản vay 400 triệu đồng bao gồm cả nợ cũ và tiền lãi được phân chia giữa Bình với Hải. Đây là những tình tiết cần làm rõ để xác định trách nhiệm từng người. Việc Bình giữ lại 105 triệu đồng không đồng nghĩa có thể dùng ngay con số này để xác định khung hình phạt.
Về giá trị pháp lý của giấy đặt cọc, Điều 124 Bộ luật Dân sự năm 2015 quy định giao dịch giả tạo nhằm che giấu một giao dịch khác thì vô hiệu; giao dịch bị che giấu được xem xét hiệu lực theo quy định pháp luật.
Luật sư Đào Thị Thuý Nga phân tích, nếu chứng cứ xác định giấy đặt cọc chỉ nhằm che giấu khoản vay có lãi, cơ quan tiến hành tố tụng phải căn cứ vào bản chất giao dịch thực tế, thay vì tên gọi trên giấy tờ.
Việc xác minh có thể dựa vào thỏa thuận giữa các bên, lịch sử chuyển tiền, nội dung trao đổi, thời hạn trả nợ và phương thức tính lãi. Những tài liệu này giúp làm rõ giao dịch thực tế và xác định có hay không hành vi cho vay lãi nặng.
Đối với người vay, việc ký giấy đặt cọc hoặc giấy nhận nợ không đồng nghĩa phải chấp nhận khoản lãi trái quy định. Người vay có quyền cung cấp chứng cứ, yêu cầu cơ quan có thẩm quyền xem xét bản chất giao dịch để bảo vệ quyền lợi hợp pháp.
Theo Nghị quyết số 01/2021/NQ-HĐTP, khoản tiền thu lợi bất chính mà người cho vay thực tế đã thu được được trả lại cho người vay, trừ những trường hợp pháp luật quy định khác.
Vụ án “Bình Trọc” cho thấy hoạt động cho vay lãi nặng có thể được che giấu bằng nhiều hình thức giấy tờ. Việc xác định đúng bản chất giao dịch, lãi suất thực tế và khoản thu lợi bất chính là căn cứ để xử lý đúng hành vi, đồng thời bảo vệ quyền lợi hợp pháp của người vay.
H.Duy