Đằng sau làn sóng phát hành chứng chỉ tiền gửi của các ngân hàng
9 tháng năm 2026, các ngân hàng thương mại tăng tốc phát hành chứng chỉ tiền gửi và trái phiếu để bổ sung nguồn vốn. Riêng chứng chỉ tiền gửi tăng 350.000 tỷ đồng, trong khi nhiều nhà băng còn huy động hàng tỷ USD từ thị trường quốc tế.
Cuộc đua huy động vốn mới của các ngân hàng
Theo số liệu thống kê mới nhất, lũy kế 9 tháng năm 2026, lượng chứng chỉ tiền gửi (CCTG) do các ngân hàng phát hành tăng khoảng 350.000 tỷ đồng, tương ứng mức tăng 41% so với đầu năm. Đây là kênh huy động vốn có tốc độ tăng trưởng cao nhất trong các loại giấy tờ có giá.
Trong khi đó, lượng trái phiếu ngân hàng tăng thêm khoảng 112.000 tỷ đồng, tương ứng 21% so với đầu năm.
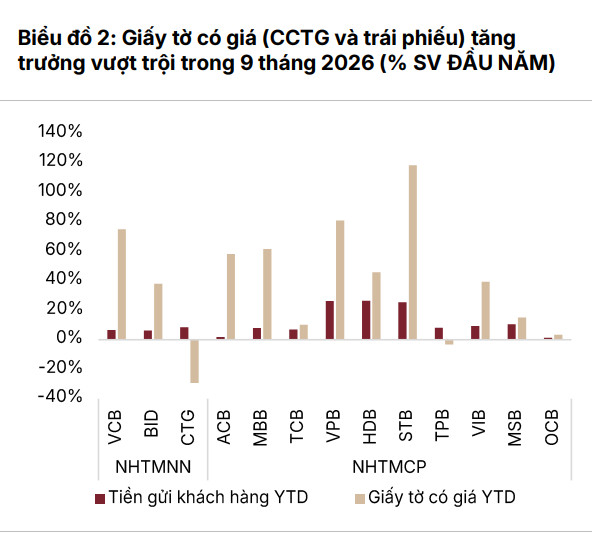
Đáng chú ý, hoạt động phát hành chứng chỉ tiền gửi tiếp tục tăng tốc trong quý III-2026. Riêng trong quý này, các ngân hàng phát hành ròng khoảng 141.000 tỷ đồng CCTG.
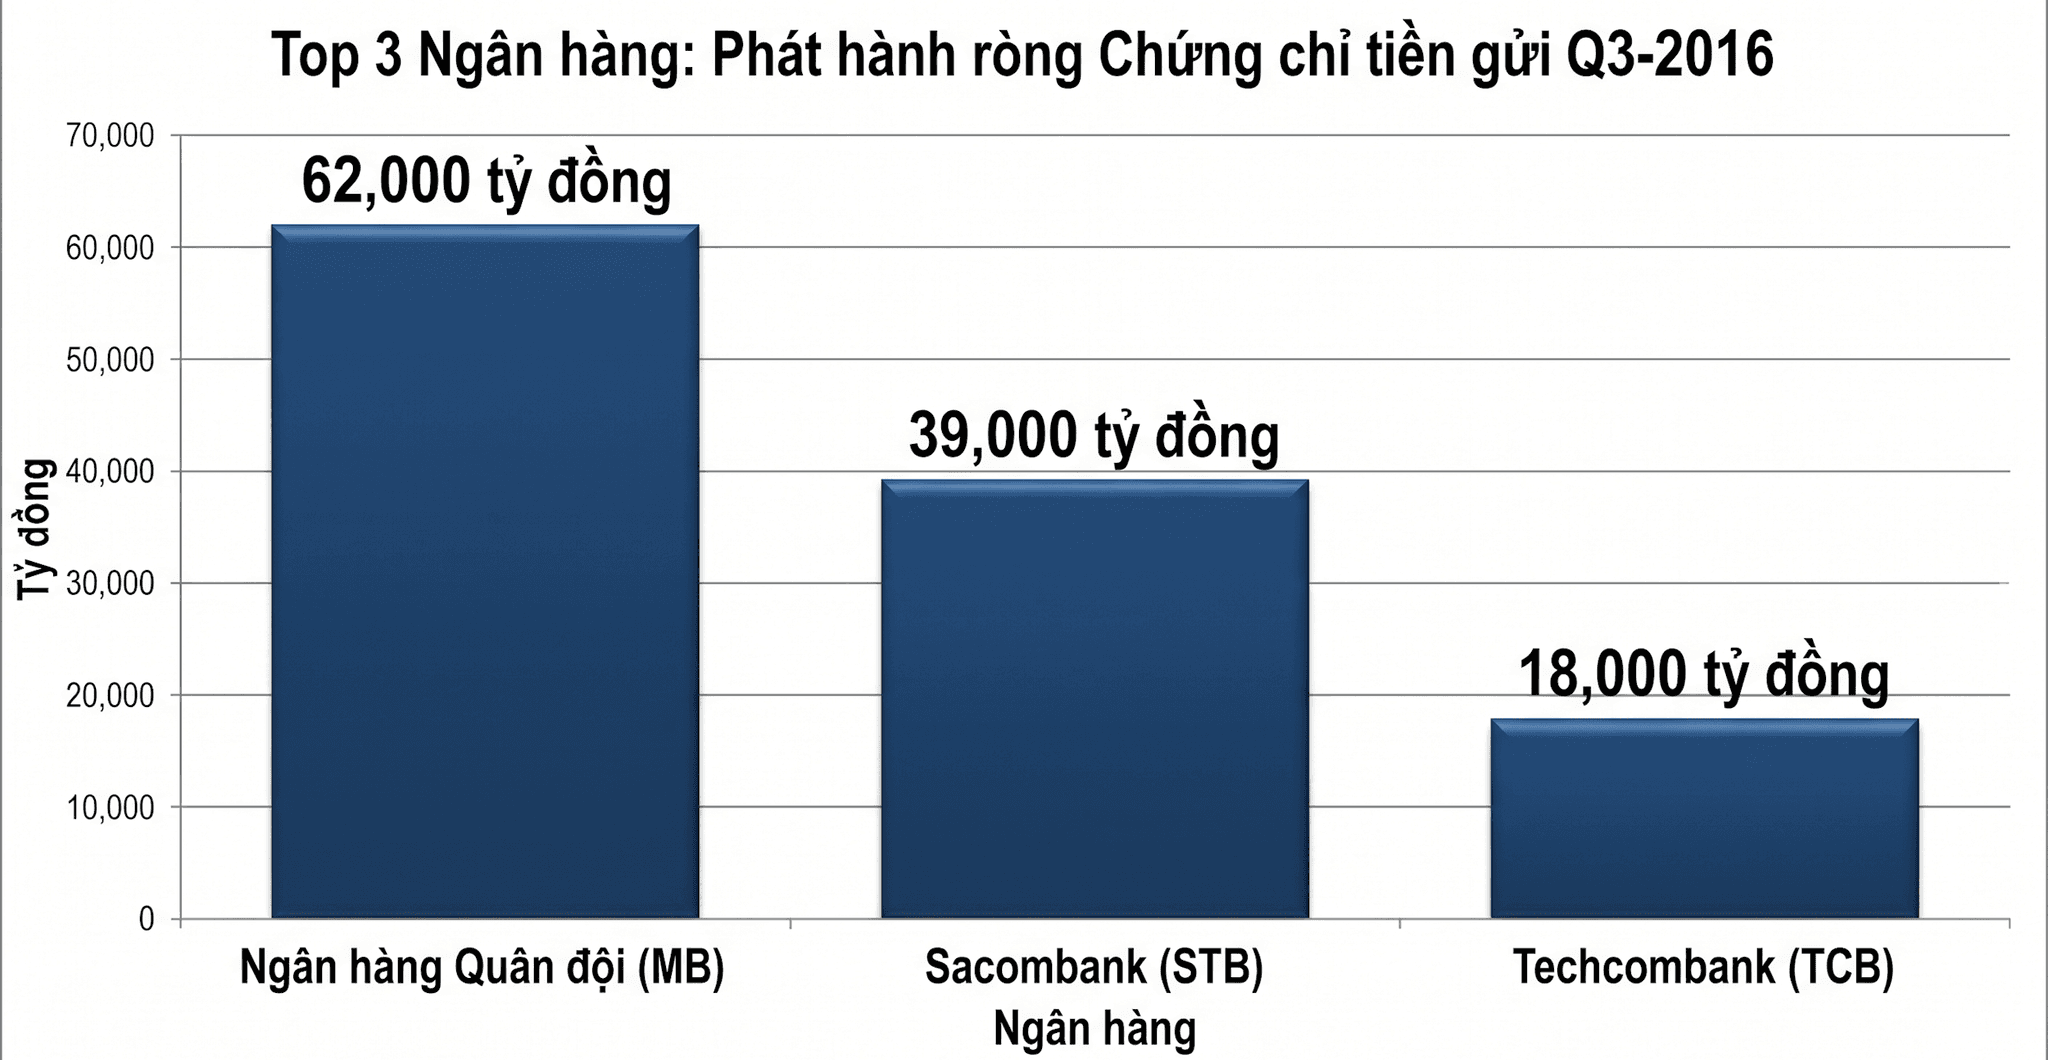
Xét theo từng ngân hàng, Ngân hàng Quân đội (MB) dẫn đầu về lượng chứng chỉ tiền gửi phát hành ròng trong quý III với mức tăng 62.000 tỷ đồng. Sacombank (STB) đứng thứ hai với 39.000 tỷ đồng, tiếp đến là Techcombank (TCB) với 18.000 tỷ đồng, ACB với 12.000 tỷ đồng và HDBank (HDB) với 10.000 tỷ đồng.
Đối với VPBank (VPB), lượng chứng chỉ tiền gửi có xu hướng giảm nhẹ, tuy nhiên diễn biến này được bù đắp bằng hoạt động phát hành trái phiếu tăng mạnh, với quy mô tăng thêm khoảng 33.000 tỷ đồng.
Vì sao ngân hàng tăng tốc phát hành chứng chỉ tiền gửi?
Một trong những nguyên nhân khiến CCTG trở nên hấp dẫn đối với các ngân hàng là khả năng chủ động xây dựng mức lãi suất huy động, đặc biệt ở các kỳ hạn ngắn.
Hiện nay, tiền gửi bằng đồng Việt Nam có kỳ hạn dưới 6 tháng thuộc diện áp dụng mức lãi suất tối đa 4,75%/năm theo quy định của Ngân hàng Nhà nước. Mức trần này giới hạn khả năng cạnh tranh lãi suất của các ngân hàng đối với tiền gửi tiết kiệm thông thường.
Trong khi đó, chứng chỉ tiền gửi là giấy tờ có giá do tổ chức tín dụng phát hành để huy động vốn. Do có cơ chế phát hành và xác định lãi suất khác với tiền gửi tiết kiệm thông thường, sản phẩm này tạo điều kiện để ngân hàng thiết kế mức lãi suất hấp dẫn hơn nhằm thu hút dòng tiền.
Theo báo cáo cập nhật ngành ngân hàng vừa công bố của SSI Research, lãi suất chào bán chứng chỉ tiền gửi tại một số ngân hàng có thể dao động 6,5-8,5%/năm, kể cả đối với những kỳ hạn dưới 6 tháng.
Chênh lệch lãi suất đáng kể so với tiền gửi thông thường giúp chứng chỉ tiền gửi trở thành kênh cạnh tranh để thu hút khách hàng có nguồn tiền nhàn rỗi. Tuy nhiên, việc áp dụng mức lãi suất cụ thể còn phụ thuộc vào điều kiện phát hành, đối tượng mua và sản phẩm của từng ngân hàng.
Một yếu tố khác khiến các ngân hàng ưu tiên phát hành chứng chỉ tiền gửi là khả năng hạn chế tác động trực tiếp đến mặt bằng lãi suất cho vay tham chiếu.
Trên thị trường, lãi suất cho vay thả nổi tại nhiều ngân hàng thường được xác định dựa trên lãi suất tiết kiệm cơ sở cộng với biên độ khoảng 3-4%, tùy thuộc vào từng hợp đồng tín dụng.
Trong khi đó, lãi suất chứng chỉ tiền gửi không nhất thiết được sử dụng làm lãi suất tham chiếu cơ sở cho các khoản vay. Vì vậy, ngân hàng có thể đưa ra mức lãi suất hấp dẫn đối với sản phẩm này để huy động vốn mà không phải điều chỉnh tương ứng lãi suất tiết kiệm cơ sở dùng để tính lãi vay.
Điều này giúp các ngân hàng có thêm dư địa cạnh tranh trong huy động vốn, đồng thời hạn chế tác động trực tiếp đến lãi suất cho vay hiện hữu. Dù vậy, chi phí lãi phải trả cho chứng chỉ tiền gửi vẫn được tính vào chi phí vốn và có thể ảnh hưởng đến biên lãi ròng (NIM).
Chuẩn bị nguồn vốn cho các tiêu chuẩn an toàn mới
Theo SSI Research, bên cạnh yếu tố cạnh tranh lãi suất, việc gia tăng phát hành giấy tờ có giá còn gắn với yêu cầu quản trị nguồn vốn và các tiêu chuẩn an toàn hoạt động ngân hàng.
Theo định hướng quản lý tỷ lệ cho vay trên huy động (LDR) tại Thông tư 50/2026/TT-BTC, việc xác định nguồn vốn huy động được tính đến một số loại giấy tờ có giá đủ điều kiện theo quy định. Điều này tạo thêm dư địa để các ngân hàng chủ động cơ cấu nguồn vốn, quản lý tỷ lệ LDR và đáp ứng các yêu cầu an toàn thanh khoản.
Đặc biệt, việc phát hành chứng chỉ tiền gửi trung và dài hạn còn có ý nghĩa đối với lộ trình chuẩn bị áp dụng các tiêu chuẩn Basel III, trong đó có tỷ lệ nguồn vốn ổn định ròng (NSFR).
Theo nguyên tắc của NSFR, các nguồn vốn được đánh giá dựa trên mức độ ổn định và khả năng duy trì trong thời gian dài. Chứng chỉ tiền gửi có kỳ hạn trung và dài hạn, đặc biệt khi được phát hành cho khách hàng cá nhân và doanh nghiệp vừa và nhỏ (SME), có thể được áp dụng hệ số nguồn vốn ổn định khả dụng (ASF) ở mức cao, tùy thuộc vào kỳ hạn và điều kiện cụ thể.
Do đó, gia tăng tỷ trọng nguồn vốn có tính ổn định là một trong những bước chuẩn bị quan trọng để các ngân hàng đáp ứng các yêu cầu về thanh khoản theo Basel III.
Theo lộ trình được đề cập trong báo cáo, các quy định về tỷ lệ thanh khoản LCR và NSFR dự kiến được áp dụng bắt buộc chậm nhất từ ngày 1-10-2028. Điều này tạo thêm động lực để các ngân hàng cơ cấu lại nguồn vốn ngay từ giai đoạn hiện nay, thay vì chờ đến thời điểm các quy định có hiệu lực.
Không chỉ gia tăng phát hành giấy tờ có giá trong nước, một số ngân hàng còn đẩy mạnh huy động vốn thông qua các khoản vay hợp vốn quốc tế trong quý III-2026.
Dữ liệu cho thấy, VPBank dẫn đầu với quy mô vay quốc tế khoảng 1,44 tỷ USD. Techcombank huy động khoảng 1 tỷ USD, HDBank đạt 721 triệu USD và ACB đạt 500 triệu USD. Trong khi đó, VIB ghi nhận quy mô vay quốc tế khoảng 285 triệu USD.
Giang Du