Giảm chi phí cho nền kinh tế
Việc giảm thuế thu nhập cho hộ kinh doanh, doanh nghiệp và giá năng lượng như điện, xăng… là những chính sách góp phần hỗ trợ doanh nghiệp, người dân và thúc đẩy tăng trưởng.
Cú hích dòng tiền cho doanh nghiệp, hộ kinh doanh
Theo Nghị định 398/2026/NĐ-CP của Chính phủ, hướng dẫn thực hiện Nghị quyết 43/2026/QH16 của Quốc hội về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp; doanh nghiệp, hộ và cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế thu nhập phải nộp trong năm 2026 và 2027.
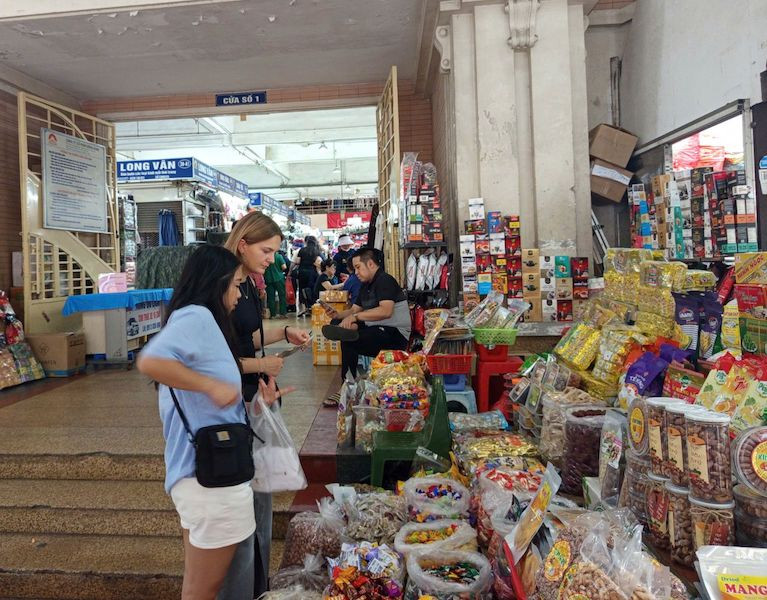
Trong năm 2026, nếu người nộp thuế đã kê khai thuế nhưng chưa kê khai giảm thuế thì sẽ được giảm khi quyết toán năm. Số tiền nộp thừa được xử lý theo quy định về bù trừ, hoàn thuế.
Theo số liệu của Bộ Tài chính, chính sách giảm 30% thuế thu nhập được thiết kế để hỗ trợ phần lớn các hộ kinh doanh và doanh nghiệp nhỏ. Khi hiện nay có tới 99,98% số hộ kinh doanh và khoảng 81,11% số doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm, được hưởng chính sách. Chính sách giảm 30% thuế dự kiến làm giảm thu ngân sách khoảng 6.700 tỷ đồng trong hai năm 2026-2027, nhưng giúp hàng triệu hộ kinh doanh và doanh nghiệp nhỏ bớt đi một phần gánh nặng.
“Việc được giảm thuế sẽ góp phần giảm áp lực tài chính, đồng thời có thêm nguồn lực để bổ sung vốn lưu động, nhập hàng và duy trì hoạt động kinh doanh. Quý IV là mùa cao điểm sản xuất, nhập hàng và thanh toán công nợ cuối năm, việc giảm ngay nghĩa vụ chi tiền mặt nộp thuế giúp doanh nghiệp cũng giảm bớt áp lực vay vốn ngắn hạn tại các tổ chức tín dụng”, ông Trương Văn Mai, chủ doanh nghiệp sản xuất nhựa tại Vĩnh Tuy chia sẻ.
“Chính sách này sẽ giúp giảm áp lực chi phí, cải thiện dòng tiền, tạo thêm nguồn lực để doanh nghiệp và hộ kinh doanh duy trì, mở rộng hoạt động. Việc giảm thuế thể hiện sự quan tâm của Nhà nước với doanh nghiệp, hộ kinh doanh nhỏ, rất mong được triển khai sớm", đại diện công ty Gốm sứ Hoàng Minh (xã Bát Tràng) bày tỏ.
Ủy viên Ban Chấp hành Trung ương Hiệp hội Kế toán và Kiểm toán Việt Nam Nguyễn Văn Phụng nhận định, theo cơ cấu doanh nghiệp tại Việt Nam hiện nay, nhóm doanh nghiệp có doanh thu dưới 10 tỷ đồng/năm bao gồm toàn bộ khu vực doanh nghiệp siêu nhỏ và một bộ phận lớn doanh nghiệp nhỏ, hợp tác xã, đơn vị sự nghiệp có thu. Đây là nhóm chủ thể chiếm tỷ lệ lớn về số lượng doanh nghiệp đang hoạt động, tạo việc làm tại chỗ cho người lao động nhưng lại thường gặp hạn chế về tài sản bảo đảm khi tiếp cận vốn tín dụng ngân hàng.
Với quy định cho phép giảm tiếp 30% trên số thuế phải nộp sau khi đã trừ các ưu đãi hiện hành, nghĩa vụ thuế thực tế của nhóm doanh nghiệp này trong hai năm 2026 và 2027 sẽ giảm xuống mức thấp. Phần lợi nhuận giữ lại này là nguồn vốn tự có quý giá giúp doanh nghiệp trang trải chi phí mặt bằng, trả lương lao động và đầu tư chuyển đổi số. Bên cạnh đó, thông qua việc giảm thuế này, những người kinh doanh cũng có cơ hội để giảm giá cho người tiêu dùng cuối cùng. Đây chính là ý nghĩa xã hội của việc giảm thuế đối với người kinh doanh nhỏ.
Ông Nguyễn Văn Phụng chia sẻ, việc khoanh vùng ở ngưỡng 10 tỷ đồng giúp chính sách hỗ trợ đi đúng vào nhóm doanh nghiệp đang cần vốn lưu động nhất. Để tránh lợi dụng chính sách, doanh nghiệp hình thành từ việc chia, tách sau khi nghị quyết có hiệu lực không được giảm thuế nếu tổng doanh thu của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng.
Bên cạnh việc giảm thuế, giá bán lẻ điện bình quân sẽ giảm 2% từ ngày 1-11-2026. Theo đó, giá bán lẻ điện bình quân mới là 2.159,9037 đồng/kWh, chưa bao gồm thuế giá trị gia tăng. Mức giảm 2% tuy không quá lớn nhưng có ý nghĩa thiết thực, nhất là khi được triển khai đồng bộ trên phạm vi rộng và trong bối cảnh nhu cầu điện phục vụ sinh hoạt, sản xuất - kinh doanh tăng cao dịp cuối năm.
Kiểm soát lạm phát, thúc đà tăng trưởng
Theo PGS.TS Ngô Trí Long (Hiệp hội Tư vấn tài chính Việt Nam), giảm giá điện không chỉ tiết giảm chi phí sản xuất mà còn góp phần ổn định giá cả hàng hóa trên thị trường, kiềm chế lạm phát, ổn định kinh tế vĩ mô. Khi chi phí điện giảm, giá thành các vật liệu đầu vào như: cát, đá, xi măng, sắt, thép… cũng có cơ hội giảm theo. Qua đó, doanh nghiệp sản xuất có thể tối ưu chi phí, hạ giá thành sản phẩm, nâng cao năng lực cạnh tranh trên thị trường. Tác động này càng có ý nghĩa trong bối cảnh nền kinh tế hội nhập ngày càng sâu rộng, doanh nghiệp phải đối mặt với áp lực cạnh tranh lớn.
Theo Cục Thống kê (Bộ Tài chính), chỉ số giá tiêu dùng CPI bình quân 10 tháng đã tăng 4,57%, mức tăng này cao hơn mục tiêu kiểm soát lạm phát 4,5% đặt ra trong năm nay. Từ nay đến cuối năm, các yếu tố gây áp lực tăng giá và các yếu tố kiềm chế giá tiếp tục đan xen, đặt ra không ít thách thức đối với công tác điều hành.
Trong bối cảnh này, việc Chính phủ quyết định ngày 1-11-2026 giảm giá bán lẻ điện bình quân 2% và đưa thuế suất thuế tiêu thụ đặc biệt đối với xăng về 0%, giúp giảm giá xăng trong nước sẽ tạo tác động lan tỏa đến mặt bằng chi phí của nền kinh tế, nhất là khi doanh nghiệp vẫn chịu áp lực về chi phí đầu vào.
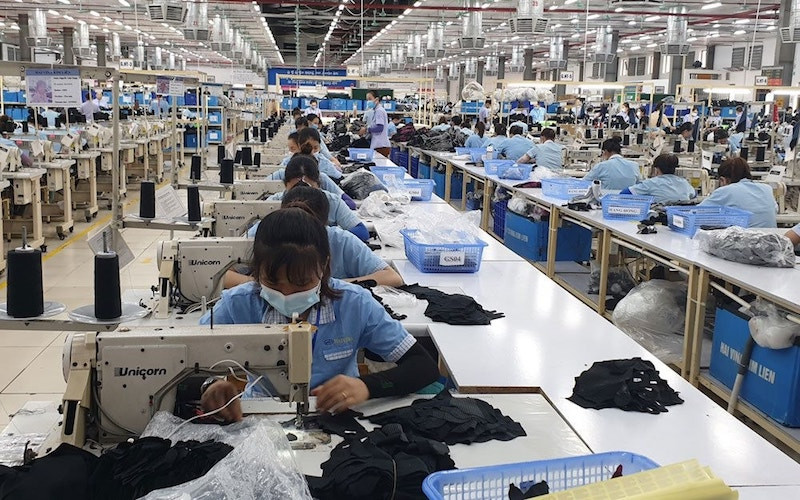
Theo tính toán, việc giảm giá điện giúp giá thành sản xuất của ngành thép có thể giảm khoảng 0,12%; xi măng giảm khoảng 0,3% và dệt may giảm khoảng 0,2%. Đây là tác động tích cực, tạo điều kiện để doanh nghiệp giảm giá thành sản phẩm, qua đó có thêm dư địa giảm giá bán ra thị trường. Cùng với đó, việc giảm thuế tiêu thụ đặc biệt đối với các loại xăng về 0% giúp giá mặt hàng xăng giảm khoảng 1.500-1.700 đồng/lít, qua đó tác động tích cực đến hoạt động sản xuất, kinh doanh và kiểm soát lạm phát.
Ở góc độ tiêu dùng, khi chi phí điện, xăng dầu và đi lại giảm, thu nhập thực tế của người dân được cải thiện. Phần tiền tiết kiệm được có thể chuyển sang các khoản chi tiêu khác, qua đó hỗ trợ sức mua trên thị trường. “Khi giá giảm, sức mua sẽ tăng lên giúp tăng trưởng ổn định, kinh tế vĩ mô được ổn định”, PGS.TS Ngô Trí Long đánh giá.
PGS.TS Nguyễn Thường Lạng (ĐH Kinh tế Quốc dân) cho rằng, nhu cầu tiêu dùng của toàn xã hội thường tăng cao vào những tháng cuối năm. Do vậy, đối với những mặt hàng khác thuộc diện Nhà nước định giá, cần cố gắng giữ ổn định giá, dù vẫn có áp lực gia tăng chi phí đầu vào. Chính sách này có thể tạo ra tác động hai chiều: Vừa giảm áp lực lạm phát, vừa kích thích đầu tư và tiêu dùng. Đây là sự kết hợp có ý nghĩa trong bối cảnh cần duy trì động lực tăng trưởng cao nhưng vẫn phải kiểm soát mặt bằng giá cả.
Các chuyên gia đánh giá, việc giảm thuế thu nhập doanh nghiệp cùng với việc giảm giá điện, xăng dầu cần được nhìn nhận trong tổng thể các giải pháp điều hành. Nếu kết hợp tốt với giải ngân đầu tư công, khuyến khích đầu tư tư nhân và duy trì đà tăng trưởng thương mại… có thể góp phần tạo ra một chu kỳ phát triển mới cho nền kinh tế.
Trâm Anh