Mở rộng thanh toán số, kết nối thương mại du lịch Thủ đô
Thanh toán không dùng tiền mặt đang trở thành phương thức giao dịch quen thuộc tại nhiều điểm du lịch, tuyến phố thương mại và chợ truyền thống ở Hà Nội. Cùng với sự thay đổi trong thói quen của người dân, du khách, các ngân hàng đang mở rộng tiện ích thanh toán qua mã QR, thẻ và ứng dụng di động, góp phần tạo thuận lợi cho hoạt động chi tiêu, mua sắm và sử dụng dịch vụ.
Đưa thanh toán số đến các điểm du lịch, chợ truyền thống
Sự phát triển của du lịch quốc tế đặt ra yêu cầu ngày càng cao đối với các phương thức thanh toán tại điểm đến. Du khách không chỉ cần dịch vụ thuận tiện mà còn mong muốn có thể sử dụng những phương thức thanh toán quen thuộc, hạn chế việc đổi tiền mặt hoặc cài đặt thêm ứng dụng không phổ biến tại quốc gia của mình. Trong bối cảnh đó, thanh toán bằng mã QR có khả năng kết nối giữa các hệ thống ngân hàng, tổ chức thanh toán trong nước và quốc tế đang mở ra thêm lựa chọn cho cả du khách lẫn đơn vị kinh doanh.
Tại Hà Nội, nhu cầu thanh toán không dùng tiền mặt không chỉ xuất hiện ở các trung tâm thương mại, khách sạn hay cơ sở lưu trú mà còn ngày càng rõ nét tại các tuyến phố du lịch, làng nghề và chợ truyền thống. Với những địa điểm có lượng khách tham quan lớn, việc chấp nhận thanh toán qua mã QR giúp giao dịch diễn ra nhanh chóng, giảm phụ thuộc vào tiền mặt, đồng thời tạo thuận lợi cho cả người mua và người bán.
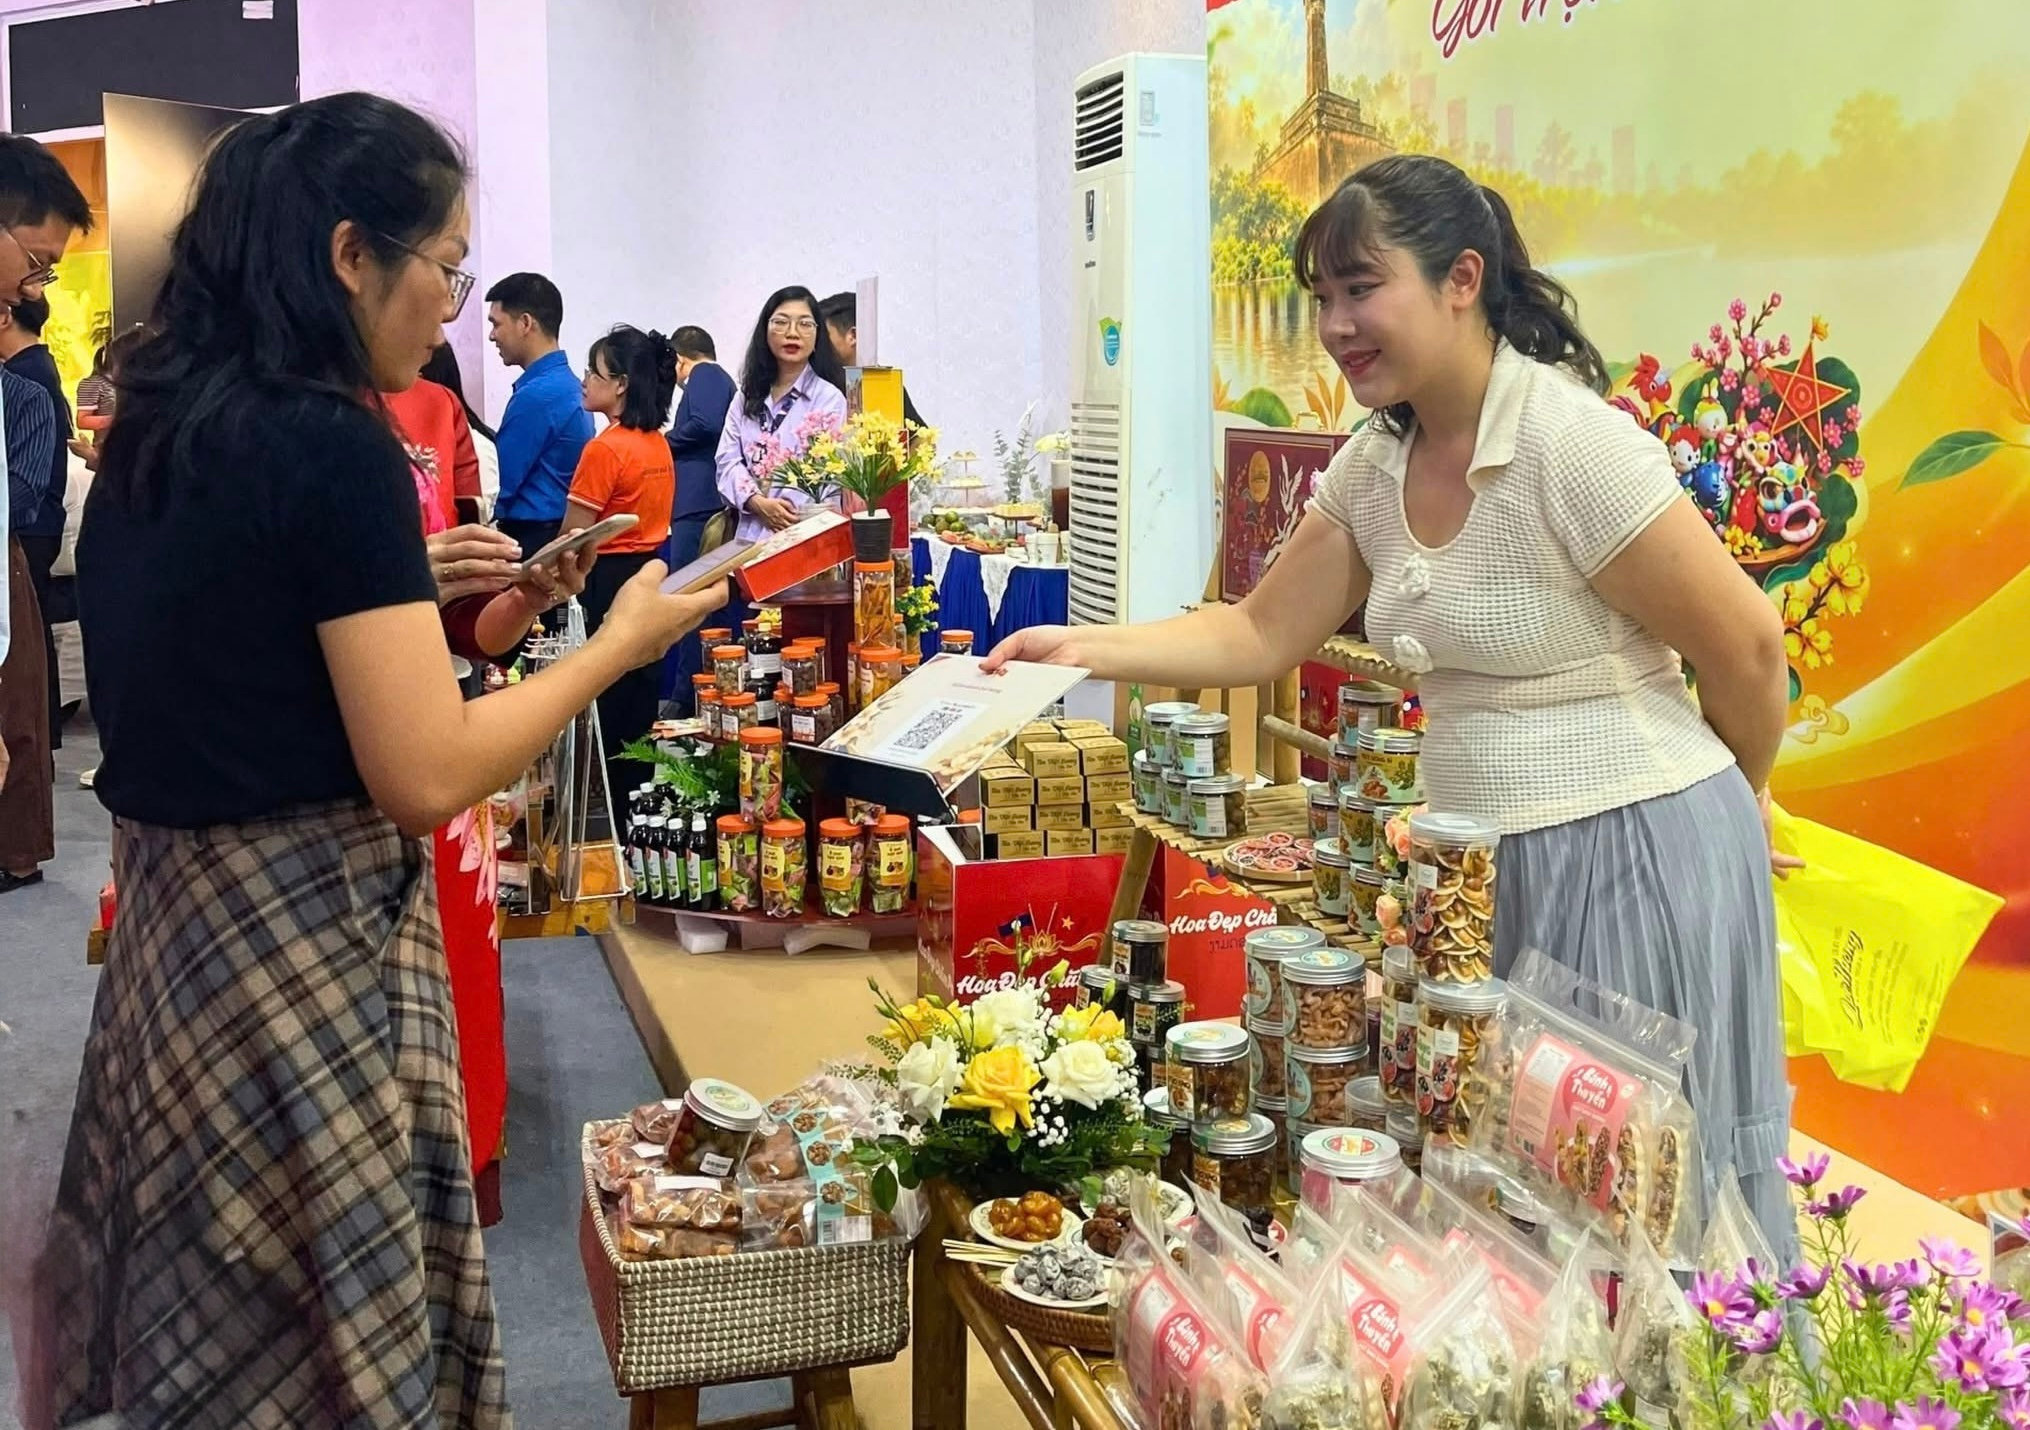
Tại phường Hoàn Kiếm, việc triển khai mô hình tuyến phố thông minh trên các tuyến Hàng Đào, Hàng Ngang, Hàng Đường, Đồng Xuân, Hàng Giấy gắn với nhiều tiện ích phục vụ người dân và du khách, trong đó có thanh toán không dùng tiền mặt tại 562 cơ sở kinh doanh. Tại làng nghề lụa Vạn Phúc, phường Hà Đông, 100% cơ sở kinh doanh cũng ứng dụng phương thức thanh toán số trong hoạt động buôn bán, phục vụ khách tham quan và mua sắm.
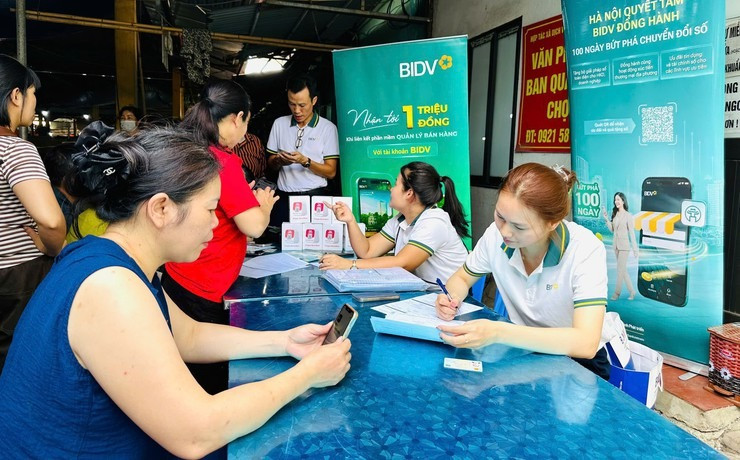
Ở xã Bát Tràng, việc thúc đẩy thanh toán không dùng tiền mặt được triển khai gắn với hoạt động kinh doanh tại chợ truyền thống và làng nghề gốm Bát Tràng. Phòng Kinh tế xã Bát Tràng phối hợp với Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) đã triển khai hỗ trợ các hộ kinh doanh, tiểu thương thực hiện thanh toán không dùng tiền mặt. Ngân hàng BIDV trang bị biển nhận diện mã QR giúp khách hàng dễ dàng nhận biết và thực hiện thanh toán điện tử tại các quầy hàng. Thiết bị loa thông báo giao dịch giúp tiểu thương nhận biết ngay khi giao dịch thành công, hạn chế nhầm lẫn trong quá trình mua bán, đồng thời tạo thuận lợi cho việc kiểm tra, xác nhận thanh toán. Trong quá trình triển khai, cán bộ xã Bát Tràng và nhân viên BIDV trực tiếp hướng dẫn tiểu thương thực hành giao dịch, kiểm tra tiền đã vào tài khoản và nhận diện những rủi ro có thể gặp phải khi thanh toán điện tử.
Ngân hàng mở rộng tiện ích, kết nối thanh toán xuyên biên giới
Từ phía các ngân hàng cung cấp dịch vụ, nhu cầu thanh toán không dùng tiền mặt tại các điểm kinh doanh, du lịch đang đặt ra yêu cầu mở rộng phương thức chấp nhận thanh toán, nhất là với nhóm khách hàng quốc tế. Bà Đoàn Hồng Nhung, Thành viên Ban Điều hành, Giám đốc Khối Bán lẻ Vietcombank cho biết, chuyển đổi số không đơn thuần là đưa thêm sản phẩm lên môi trường trực tuyến mà hướng tới ứng dụng công nghệ để trải nghiệm tài chính của khách hàng trở nên đơn giản, nhanh chóng và an toàn hơn. Ngân hàng Vietcombank đã phát triển các tiện ích trên ứng dụng VCB Digibank, kết hợp xác thực sinh trắc học và dữ liệu dân cư nhằm đơn giản hóa quy trình giao dịch, giảm các thủ tục khách hàng phải thực hiện trực tiếp tại quầy.
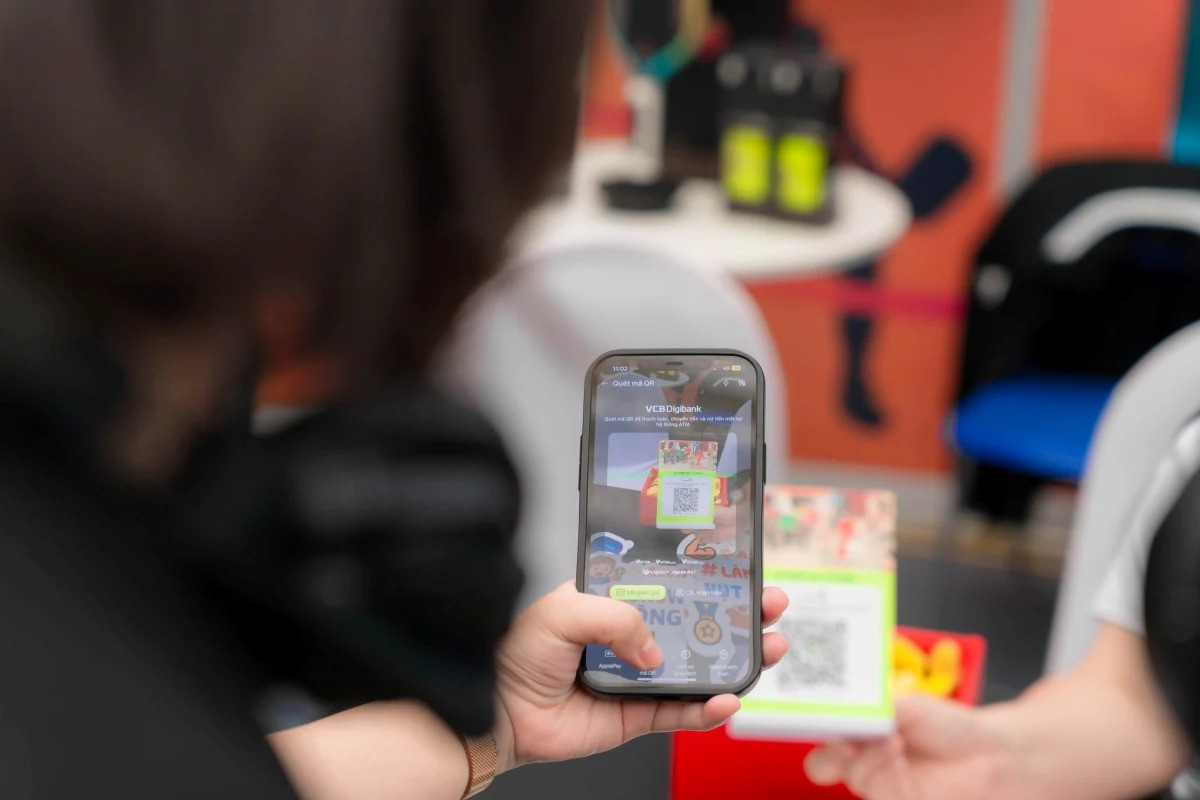
Đáng chú ý, Vietcombank đang mở rộng khả năng thanh toán QR ra thị trường quốc tế. Khách hàng của ngân hàng có thể sử dụng VCB Digibank để quét mã QR thanh toán tại nhiều quốc gia và vùng lãnh thổ. Ở chiều ngược lại, du khách quốc tế đến Việt Nam có thể sử dụng các ứng dụng thanh toán quen thuộc tại mạng lưới điểm chấp nhận thanh toán của Vietcombank. Đây là hướng kết nối giúp giảm bớt trở ngại trong chi tiêu của khách nước ngoài, đồng thời hỗ trợ các đơn vị kinh doanh phục vụ nhóm khách hàng quốc tế.
Thực tế triển khai tại các chợ, tuyến phố và làng nghề cho thấy, việc đưa thanh toán không dùng tiền mặt đến các hộ kinh doanh nhỏ lẻ không chỉ dừng ở trang bị mã QR mà còn cần hướng dẫn cách sử dụng và nhận diện rủi ro. Đáng chú ý, tại một số làng nghề, khu phố cổ thường xuyên đón khách quốc tế, nhiều cơ sở kinh doanh hiện chủ yếu sử dụng mã QR thanh toán nội địa.
Phương thức này thuận tiện với khách hàng sử dụng tài khoản ngân hàng Việt Nam nhưng có thể chưa đáp ứng nhu cầu của du khách nước ngoài, vốn quen sử dụng ứng dụng thanh toán hoặc ví điện tử tại quốc gia của họ. Khi hệ thống thanh toán chưa được kết nối, khách quốc tế có thể gặp khó khăn khi quét mã, buộc phải đổi tiền mặt hoặc tìm phương thức thanh toán khác. Điều này tạo thêm trở ngại cho cả du khách và hộ kinh doanh, nhất là tại những điểm mua sắm nhỏ lẻ, nơi tiểu thương chưa có nhiều điều kiện tiếp cận các giải pháp thanh toán quốc tế.
Bên cạnh hạn chế về khả năng kết nối, một số tiểu thương còn chưa quen thao tác trên ứng dụng ngân hàng, chưa có thói quen kiểm tra biến động số dư hoặc dễ nhầm lẫn giữa thông báo chuyển khoản và giao dịch đã hoàn tất. Khi thanh toán số ngày càng phổ biến, người sử dụng cũng cần nâng cao cảnh giác trước các thủ đoạn giả mạo giao dịch, gửi hình ảnh chuyển khoản không thành công hoặc lợi dụng sơ hở trong quá trình xác nhận thanh toán. Tiểu thương cần kiểm tra trực tiếp số dư, thông báo giao dịch trên ứng dụng ngân hàng thay vì chỉ căn cứ vào hình ảnh do người mua cung cấp.
Thanh toán không dùng tiền mặt chỉ thực sự phát huy hiệu quả khi người dân, tiểu thương và du khách có thể sử dụng thuận tiện trong các giao dịch thường ngày. Do đó, bên cạnh việc phát triển công nghệ và mở rộng kết nối quốc tế, ngành ngân hàng cần tiếp tục phối hợp với địa phương, đơn vị kinh doanh để mở rộng điểm chấp nhận thanh toán, hỗ trợ các hộ kinh doanh tiếp cận phương thức thanh toán phù hợp với cả khách trong nước và quốc tế. Đây là điều kiện để hình thành môi trường thanh toán thuận tiện, an toàn tại các điểm du lịch, làng nghề, chợ truyền thống và không gian dịch vụ của Thủ đô.
Phương Thu