Cộng hưởng chính sách, mở dư địa tăng trưởng
Loạt chính sách giảm thuế xăng, giá điện, lãi suất cho vay và thuế thu nhập đang mở thêm dư địa cho người dân, doanh nghiệp. Bài toán đặt ra là chuyển những hỗ trợ về chi phí thành sức bật sản xuất, tiêu dùng và tăng trưởng kinh tế.
Giảm chi phí đầu vào, giữ sức mua thị trường
Từ ngày 1-11-2026, thuế tiêu thụ đặc biệt đối với xăng được giảm xuống 0% trong 5 tháng, giá bán lẻ điện bình quân giảm 2%, còn 2.159,9 đồng/kWh. Cùng với đó, nhiều ngân hàng triển khai chương trình giảm lãi suất cho vay khoảng 1,5-2 điểm phần trăm đối với khách hàng đủ điều kiện; doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập phải nộp theo Nghị quyết số 43/2026/QH16 của Quốc hội.
Các chính sách được triển khai trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, trong khi áp lực chi phí và giá cả vẫn hiện hữu. Đây không chỉ là những biện pháp hỗ trợ trước mắt mà còn là nỗ lực giảm lực cản chi phí, củng cố sức mua và tạo dư địa cho tăng trưởng.
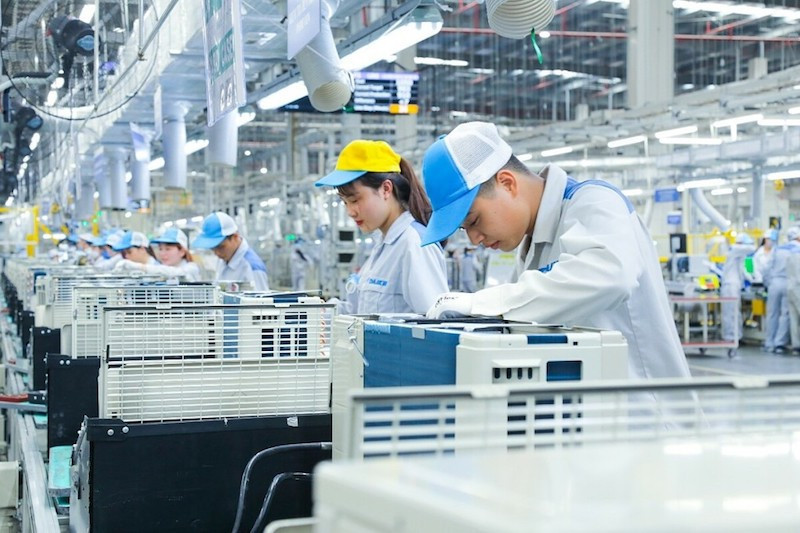
Theo Cục Thống kê, chỉ số giá tiêu dùng (CPI) bình quân 9 tháng năm 2026 tăng 4,52% so với cùng kỳ; trong đó nhóm giao thông tăng 6,06%, nhóm nhà ở, điện, nước, chất đốt và vật liệu xây dựng tăng 6,68%. Chỉ số giá nguyên liệu, nhiên liệu, vật liệu dùng cho sản xuất cũng tăng 5,12%. Áp lực này tác động trực tiếp đến chi tiêu hộ gia đình, đồng thời bào mòn biên lợi nhuận và năng lực cạnh tranh của doanh nghiệp.
PGS.TS Nguyễn Thường Lạng, Đại học Kinh tế quốc dân đánh giá, việc giảm giá điện và đưa thuế tiêu thụ đặc biệt đối với xăng về 0% là giải pháp tích cực, có tác động lan tỏa đến nhiều ngành nghề. Bởi điện và xăng dầu là những yếu tố đầu vào quan trọng của hoạt động sản xuất, vận tải và dịch vụ. Khi chi phí năng lượng giảm, doanh nghiệp có điều kiện tiết giảm giá thành, cải thiện hiệu quả kinh doanh; người dân cũng giảm được một phần chi phí sinh hoạt, đi lại.
Đáng chú ý, tác động của chính sách không chỉ nằm ở khoản tiền tiết kiệm trực tiếp mà còn ở khả năng hạn chế áp lực tăng giá hàng hóa, dịch vụ. Khi chi phí vận chuyển, sản xuất và phân phối giảm, doanh nghiệp có thêm dư địa giữ ổn định giá bán. Người dân tiết kiệm được chi phí thiết yếu cũng có thể dành thêm nguồn lực cho tiêu dùng, qua đó hỗ trợ sức mua trong nước.
Ở góc độ doanh nghiệp, hiệu quả của các chính sách cần được nhìn nhận trong mối liên hệ giữa nhiều cấu phần chi phí. Giảm giá điện, thuế xăng hỗ trợ chi phí vận hành; hạ lãi suất làm giảm gánh nặng tài chính; giảm thuế thu nhập bổ sung nguồn lực để tích lũy và tái đầu tư. Giám đốc Công ty Kế toán thuế Keytas Lê Văn Tuấn nhận định, việc giảm thuế xăng và giá điện còn góp phần thực hiện đồng thời mục tiêu tăng trưởng và kiểm soát lạm phát. Với CPI 9 tháng tăng 4,52%, cao hơn một chút so với mục tiêu lạm phát cả năm, việc giảm chi phí các mặt hàng thiết yếu có ý nghĩa quan trọng trong kiểm soát mặt bằng giá những tháng cuối năm. Đặc biệt, khi nhu cầu tiêu dùng, vận chuyển hàng hóa và đi lại tăng cao vào dịp Tết, giảm chi phí năng lượng sẽ góp phần hạn chế áp lực tăng giá của các hàng hóa, dịch vụ khác.
TS Phạm Anh Tuấn, Phó Viện trưởng Viện Kinh tế Việt Nam và Thế giới cho rằng, điểm đáng chú ý là các chính sách không chỉ kích thích tổng cầu mà còn trực tiếp tháo gỡ khó khăn từ phía cung, nhất là chi phí năng lượng, vốn và nghĩa vụ thuế.
Sự cộng hưởng này có thể tạo vòng tác động tích cực: Chi phí giảm giúp doanh nghiệp cải thiện dòng tiền, giá thành; giá bán ổn định góp phần duy trì sức mua; thị trường tiêu dùng được củng cố lại tạo thêm đầu ra cho sản xuất. Tuy nhiên, không phải doanh nghiệp nào cũng thụ hưởng như nhau. Giảm thuế thu nhập chỉ trực tiếp có lợi với đơn vị phát sinh nghĩa vụ thuế; doanh nghiệp thua lỗ hoặc thiếu dòng tiền chưa chắc được hỗ trợ đáng kể. Tương tự, giảm lãi suất chỉ thực sự có ý nghĩa khi doanh nghiệp tiếp cận được vốn với mức ưu đãi thực tế.
Chuyển hỗ trợ thành sức bật tăng trưởng
Theo Cục Thống kê, GDP 9 tháng năm 2026 tăng 9,01%, trong đó quý III tăng 9,95%. Kết quả này tạo nền tảng tích cực, song yêu cầu tăng tốc trong quý cuối năm vẫn rất lớn. Trong khi đó, chính sách giảm thuế xăng và giá điện mới được áp dụng từ đầu tháng 11, thời gian tác động trực tiếp đến kết quả tăng trưởng cả năm không còn nhiều. Các biện pháp giảm lãi suất và thuế thu nhập cũng cần độ trễ để chuyển hóa thành quyết định đầu tư, mở rộng sản xuất và tạo thêm việc làm.
TS Phạm Anh Tuấn cho rằng, không nên kỳ vọng quá cao vào khả năng tạo ra đột phá tăng trưởng tức thời từ những chính sách này. Đóng góp chủ yếu là giúp duy trì hoạt động sản xuất, kinh doanh, hạn chế suy giảm sức mua và củng cố đà tăng trưởng hiện có. Những động lực quyết định để đạt mục tiêu hai con số vẫn phải đến từ giải ngân đầu tư công, mở rộng đầu tư tư nhân, tăng trưởng xuất khẩu và nâng cao năng suất.
Bên cạnh đó, hiệu quả hỗ trợ cần được đánh giá qua khả năng truyền dẫn lợi ích đến đúng đối tượng. Việc giảm thuế phải hài hòa với yêu cầu bảo đảm nguồn thu ngân sách; giảm giá điện cần tính đến khả năng cân đối tài chính và duy trì đầu tư của ngành điện; hạ lãi suất phải đi cùng kiểm soát chất lượng tín dụng và ổn định kinh tế vĩ mô.
Còn theo PGS.TS Nguyễn Thường Lạng, giảm giá điện cũng cần gắn với ý thức tiết kiệm năng lượng, đổi mới thiết bị và công nghệ sản xuất để giảm tiêu hao điện năng. Đây là giải pháp căn cơ giúp doanh nghiệp hạ giá thành và nâng cao sức cạnh tranh lâu dài.
Có thể thấy, giảm thuế, giá điện và lãi suất đang tạo khoảng đệm cần thiết cho người dân, doanh nghiệp trước áp lực chi phí. Tuy nhiên, giảm chi phí mới là điều kiện cần, chưa đủ tạo ra tăng trưởng đột phá. Để nguồn lực được giải phóng chuyển hóa thành tiêu dùng, đầu tư và năng lực sản xuất mới, cần tiếp tục tháo gỡ điểm nghẽn về thể chế, thủ tục hành chính, tiếp cận vốn và thị trường. Sự kết hợp giữa hỗ trợ trước mắt và cải cách dài hạn mới có thể giúp nền kinh tế tăng tốc thực chất, bền vững.
Phương Nga