Giải mã chính sách tài khóa, mở đường dẫn vốn để doanh nghiệp tăng trưởng
Cùng với công nghệ và nhân lực, việc có thêm nguồn tài chính để đầu tư mở rộng sản xuất, kinh doanh sẽ tạo lực cho doanh nghiệp. Tuy nhiên, không chỉ cần thêm vốn, cần mở đường dẫn vốn cho doanh nghiệp tư nhân cụ thể từ chính sách, các giải pháp thực thi phát triển thị trường đồng bộ và bền vững.
Chưa lan tỏa đến số đông doanh nghiệp
Để hỗ trợ cộng đồng doanh nghiệp phát triển sản xuất kinh doanh, trong đó tiệm cận các nguồn vốn, nhiều chính sách đã được ban hành để cụ thể hoá mục tiêu. Trong đó, Nghị quyết số 57-NQ/TW ngày 22/12/2024, Nghị quyết số 68-NQ/TW ngày 4/5/2025 và gần đây nhất Nghị quyết số 10-NQ/TW ngày 8/6/2026 đang được cộng đồng doanh nghiệp đón nhận, kỳ vọng cụ thể hoá thực thi, hỗ trợ đi vào thực tế...
Hướng tới mục tiêu tăng trưởng GDP cao trong năm 2026 cũng như giai đoạn 2026-2030, nhu cầu sử dụng vốn là rất lớn. Theo Bộ Tài chính, để đạt mục tiêu tăng trưởng hai con số, tổng vốn đầu tư thực hiện toàn xã hội giai đoạn 2026–2030 cần khoảng 38,5 triệu tỷ đồng, tương đương bình quân khoảng 7,7 triệu tỷ đồng mỗi năm, gấp hơn hai lần giai đoạn 2021-2025.
Điều này đặt ra không ít thách thức trong công tác điều hành, nhất là đối với vấn đề cân đối nguồn vốn và quản trị rủi ro thanh khoản. Tín dụng trung–dài hạn vẫn chủ yếu được tài trợ từ nguồn vốn huy động ngắn hạn, làm gia tăng rủi ro kỳ hạn và áp lực thanh khoản cho hệ thống ngân hàng.
TS Bùi Thanh Minh, Phó Giám đốc chuyên môn Văn phòng Ban Nghiên cứu Phát triển Kinh tế tư nhân (Ban IV) khẳng định: Đặt ba nghị quyết 57-NQ/TW, 68-NQ/TW, 10-NQ/TW cạnh nhau, có thể thấy một logic phát triển nhất quán định hướng dòng vốn.
Nghị quyết 57 xác định năng suất, công nghệ và đổi mới sáng tạo là nền tảng của mô hình tăng trưởng mới; Nghị quyết 68 xác định khu vực tư nhân là chủ thể cần được giải phóng và nâng tầm, là chủ thể của nghiên cứu, phát triển, đổi mới sáng tạo; Nghị quyết 10 yêu cầu vốn FDI phải trở thành nguồn vốn chất lượng cao, tạo liên kết, chuyển giao công nghệ và mở đường cho doanh nghiệp trong nước tham gia chuỗi giá trị.
Vấn đề không còn chỉ là nền kinh tế cần thêm bao nhiêu vốn, mà là vốn đến với ai, tạo ra năng lực gì và có lan tỏa sang khu vực doanh nghiệp trong nước. Do đó, điểm đáng lo là cơ chế phân bổ vốn có thể làm sự phân hóa này tự khuếch đại. Doanh nghiệp ở nhánh trên (các tập đoàn lớn) được vay với điều kiện thuận lợi hơn, có thể phát hành cổ phiếu, trái phiếu hoặc huy động từ nhà đầu tư chiến lược; nhờ đó đầu tư sớm hơn vào công nghệ và tiếp tục mở rộng thị phần.
Doanh nghiệp ở nhánh dưới (đa phần là doanh nghiệp nhỏ và vừa, siêu nhỏ) lại thiếu tài sản bảo đảm, báo cáo tài chính chưa chuẩn hóa và dòng tiền biến động nên khó vay... Trong khi các ngân hàng cũng muốn giải ngân nhưng lại vướng về cơ chế.
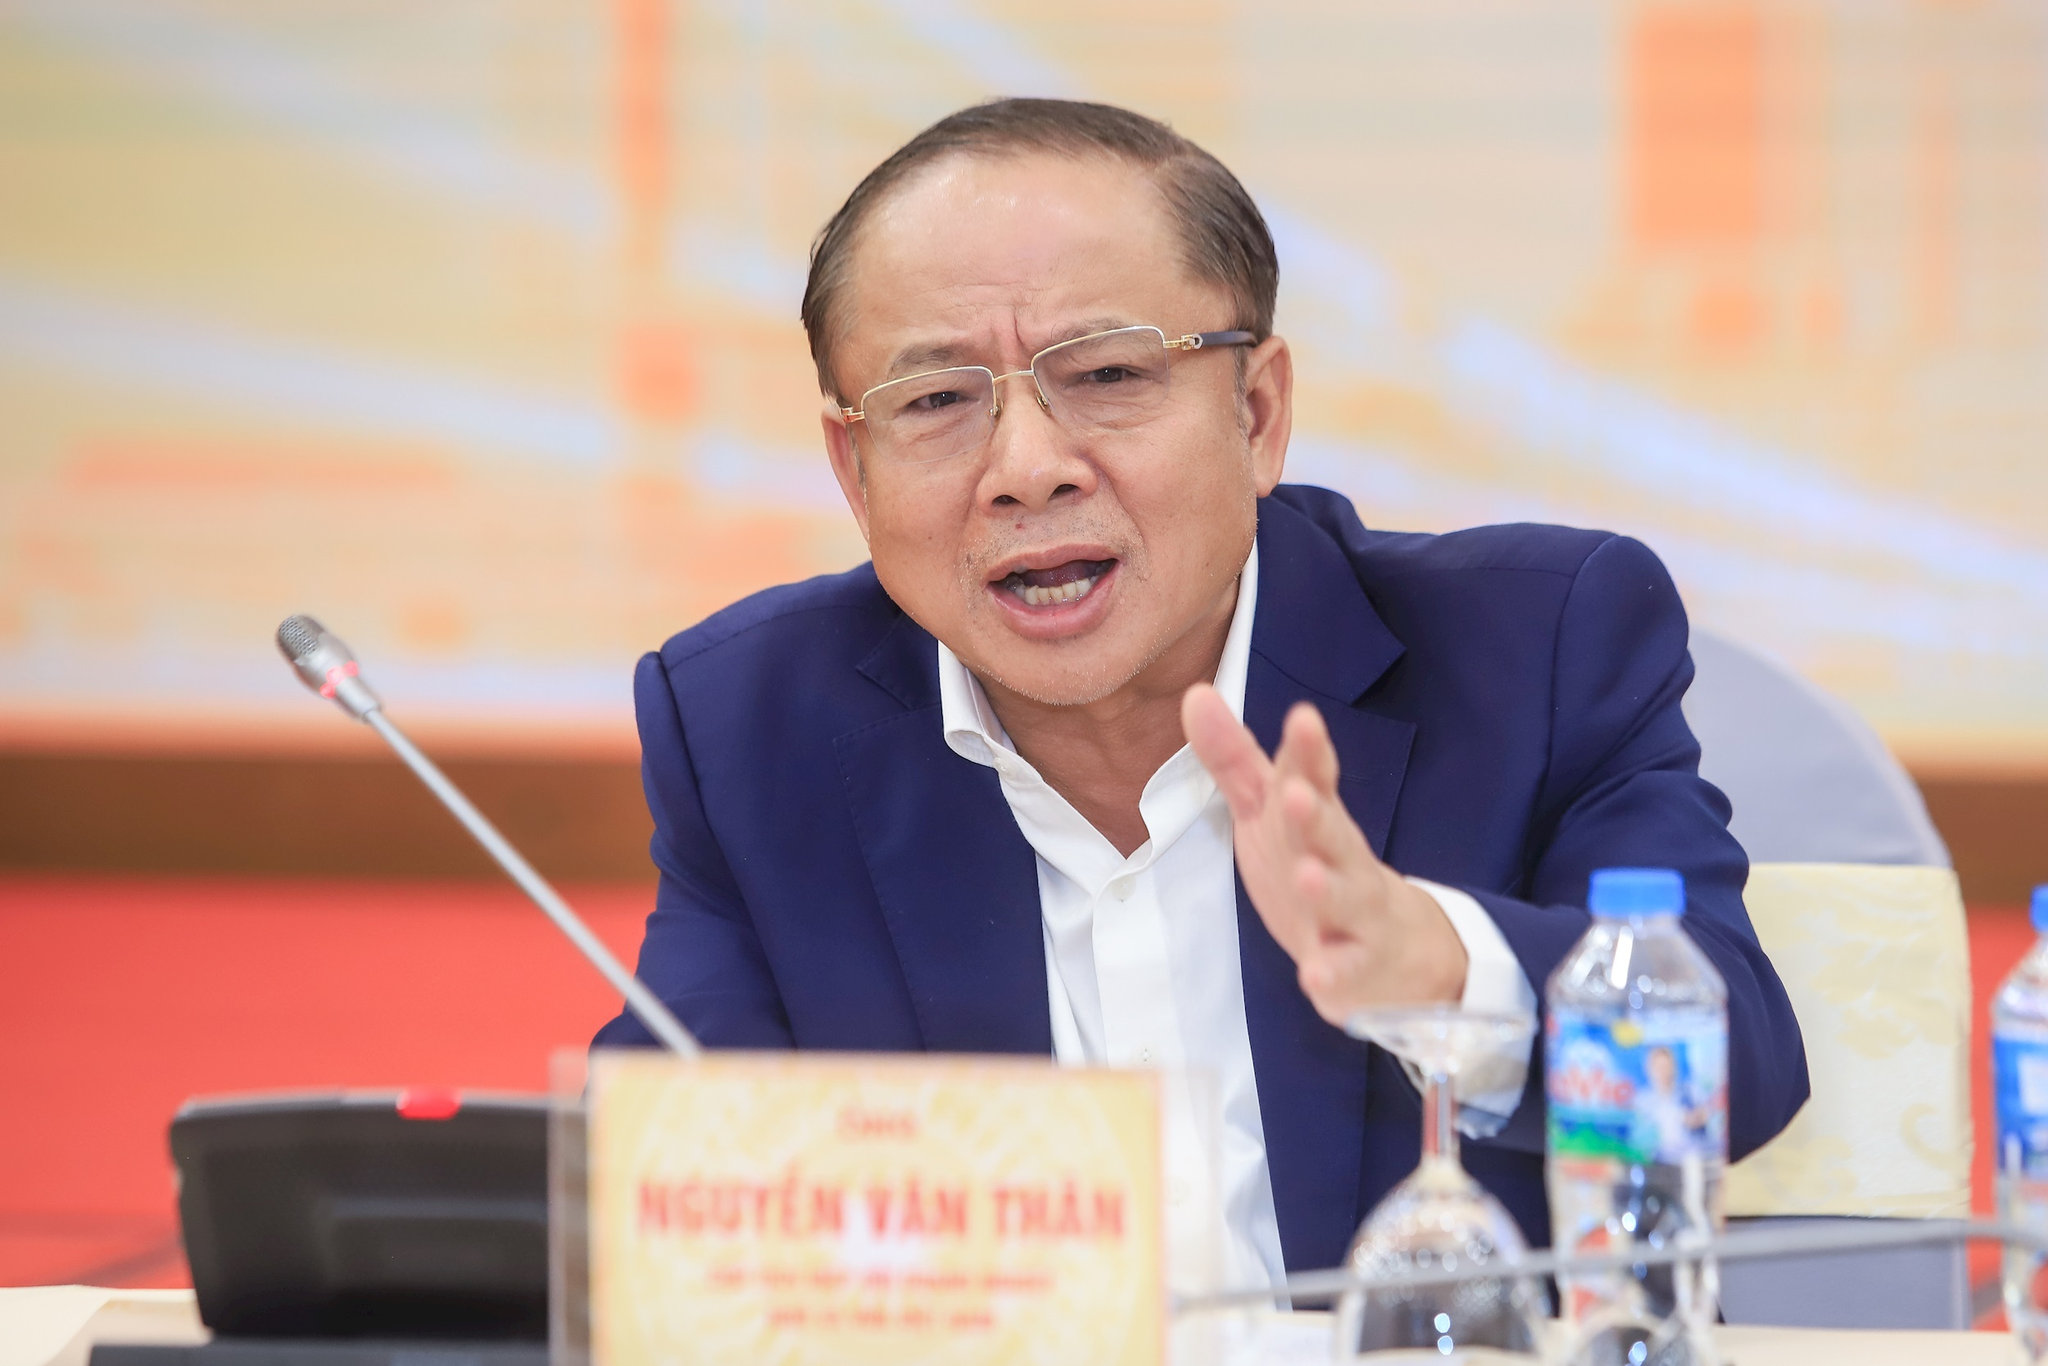
Ở góc độ doanh nghiệp, ông Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) cho rằng, điểm nghẽn lớn nhất hiện nay vẫn là khả năng tiếp cận vốn của khu vực doanh nghiệp nhỏ và vừa.
“Mặc dù Chính phủ và Ngân hàng Nhà nước (NHNN) liên tục có chủ trương hạ lãi suất, song trên thực tế các hàng rào kỹ thuật khiến doanh nghiệp nhỏ vẫn rất khó vay vốn. Chính sách càng ưu tiên, doanh nghiệp nhỏ và vừa lại càng khó tiếp cận vốn, trong khi vốn vẫn tập trung vào doanh nghiệp lớn”, ông thẳng thắn.
Thiết kế lại để dòng vốn đúng đích
Rõ ràng, khoảng cách giữa “vốn có trong hệ thống” và “vốn doanh nghiệp thực sự chạm tới” bắt nguồn từ cấu trúc tài chính còn phụ thuộc lớn vào ngân hàng và phương thức cho vay dựa nhiều vào bất động sản làm tài sản bảo đảm. Trong khi đó, tài sản quan trọng nhất của nhiều doanh nghiệp lại nằm ở đơn hàng, khoản phải thu, máy móc, dữ liệu khách hàng, quyền sở hữu trí tuệ hoặc uy tín với nhà mua hàng-những tài sản chưa được định giá và chấp nhận đầy đủ trong quy trình cấp vốn.
Giải bài toán vốn cho khu vực kinh tế tư nhân vì thế đòi hỏi một sự thay đổi trong cách tiếp cận. TS Bùi Thanh Minh cho hay, chính sách nên thiết kế các tầng khác nhau cho nhu cầu số đông doanh nghiệp về vốn nền hay vốn chuyển đổi. Đây là lớp vốn trực tiếp chuyển tinh thần Nghị quyết 57 và Nghị quyết 68 thành năng lực cạnh tranh ở cấp doanh nghiệp.
Vốn chấp nhận rủi ro cho đổi mới sáng tạo như Quỹ đầu tư mạo hiểm, ưu đãi nghiên cứu và phát triển, định giá tài sản trí tuệ và khung thử nghiệm có kiểm soát...
“Nhiệm vụ của chính sách không phải quyết định thay thị trường mà phải làm cho những nơi tạo ra năng suất, đổi mới và giá trị lan tỏa cũng trở thành nơi đủ minh bạch, đủ an toàn và hấp dẫn đối với dòng tiền. Vấn đề không chỉ là huy động thêm vốn cho kinh tế tư nhân, mà là làm thế nào cho vốn chảy đúng chỗ: Vào sản xuất, công nghệ, đổi mới sáng tạo, liên kết chuỗi và tương lai của doanh nghiệp Việt Nam”, ông Bùi Thanh Minh nhấn mạnh.
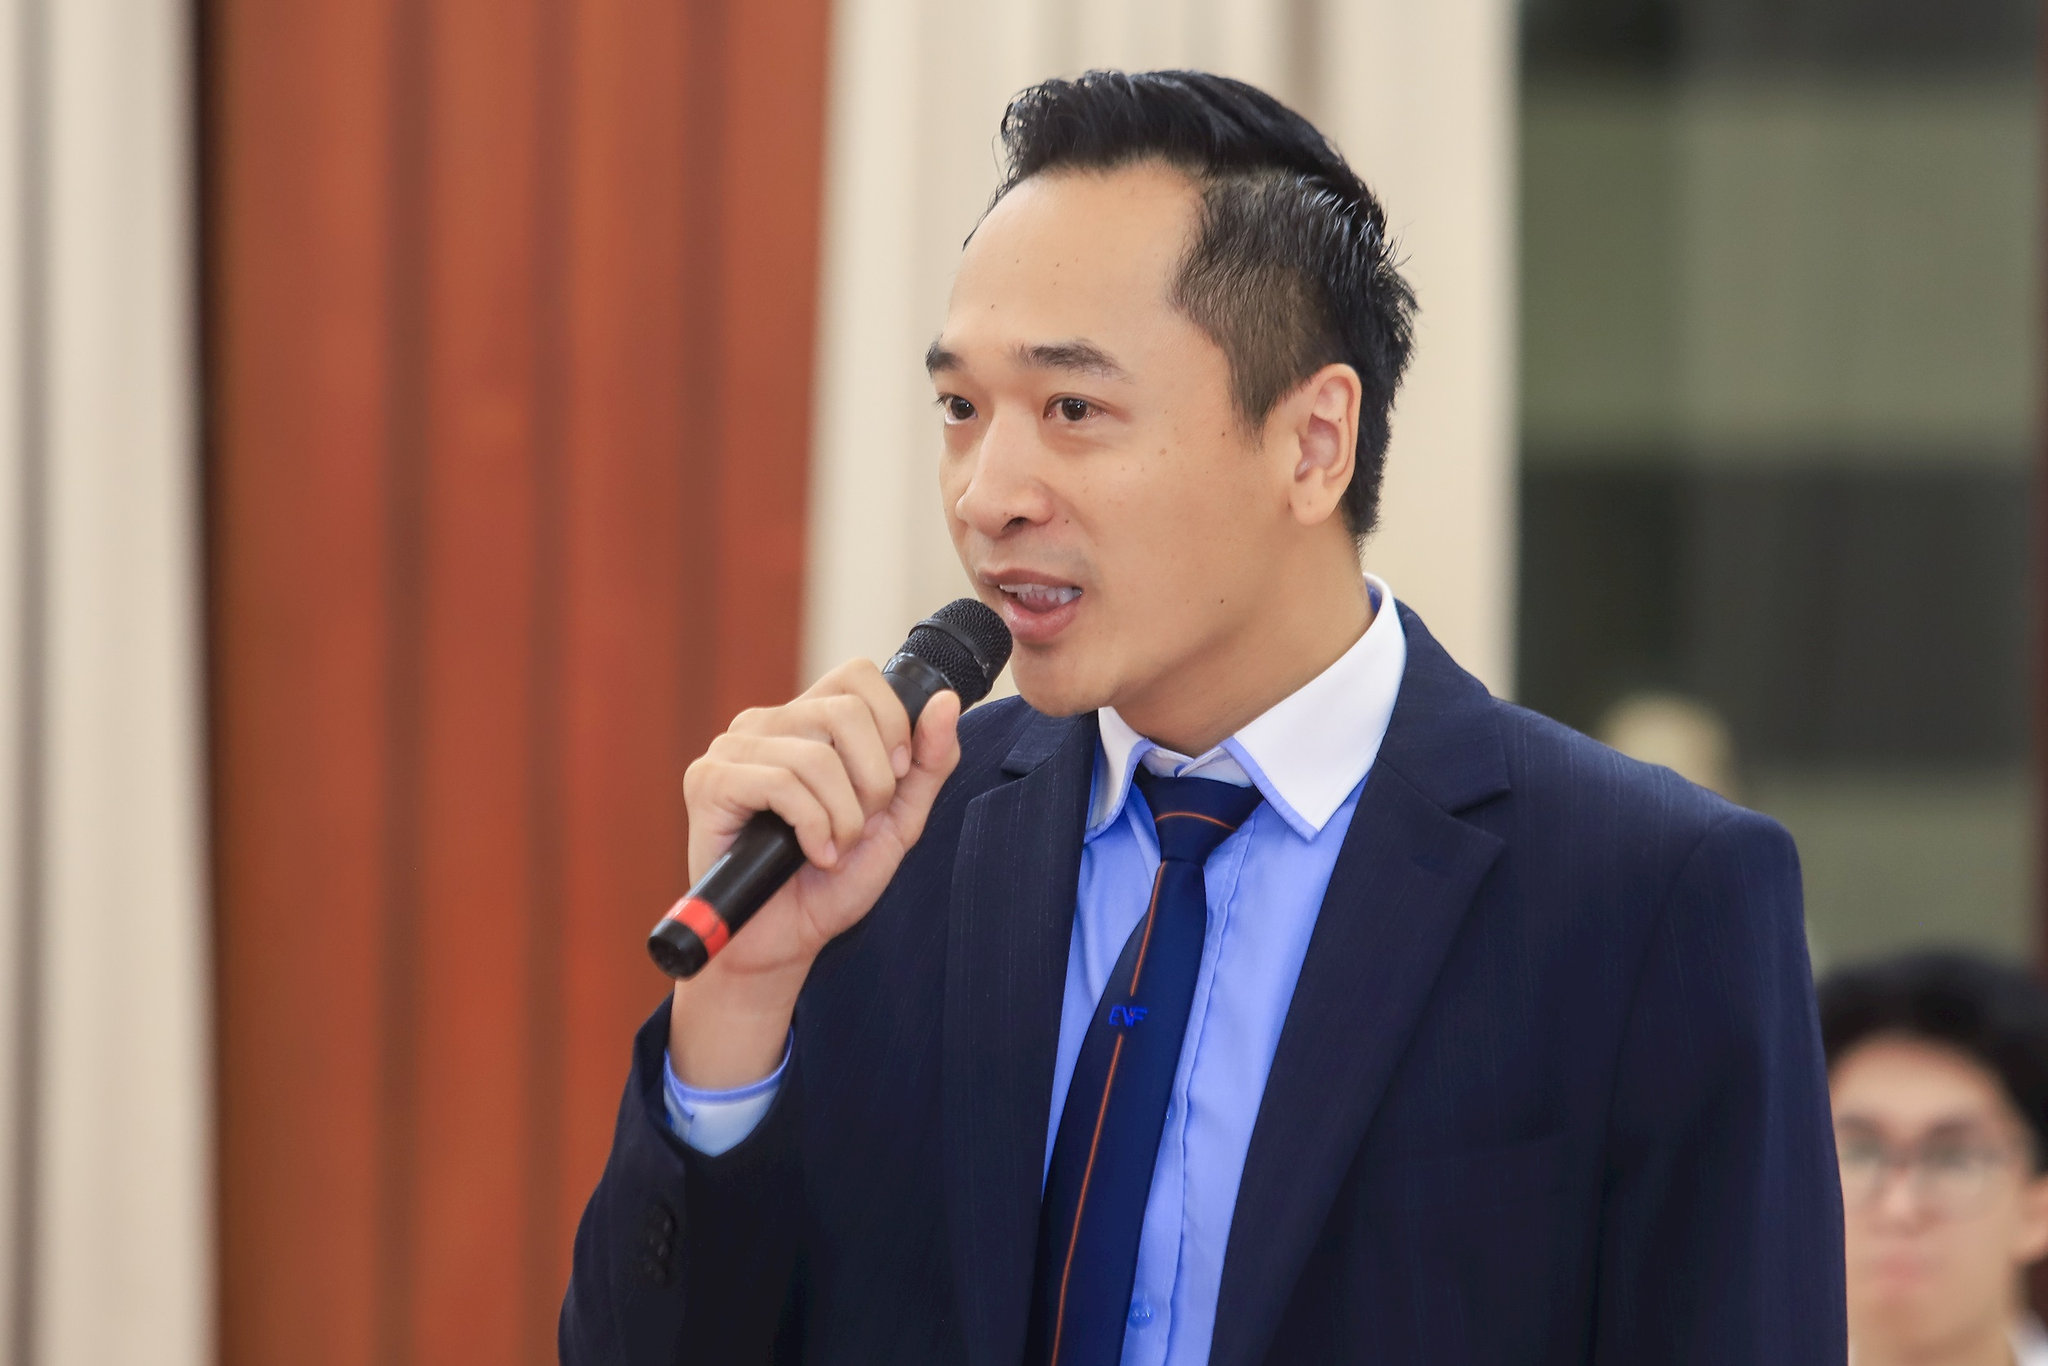
Còn ông Lê Mạnh Linh, Tổng Giám đốc EVNFinance nhìn nhận, cùng với việc thu hút dòng vốn quốc tế, Việt Nam cần phát triển mạnh thị trường chứng khoán và trái phiếu để cân đối kỳ hạn nguồn vốn. Khi có thêm nguồn vốn kỳ hạn 3-5 năm cho các dự án dài hạn, áp lực huy động vốn ngắn hạn của ngân hàng sẽ giảm đáng kể.
Ông Nguyễn Văn Thân cũng đề xuất xây dựng hệ thống xếp hạng tín nhiệm doanh nghiệp để ngân hàng có thêm cơ sở đánh giá thay vì phụ thuộc quá nhiều vào tài sản bảo đảm. Đồng thời kiến nghị mở rộng phạm vi Luật Hỗ trợ doanh nghiệp nhỏ và vừa đối với các hộ kinh doanh có doanh thu lớn nhằm khuyến khích chuyển đổi thành doanh nghiệp.
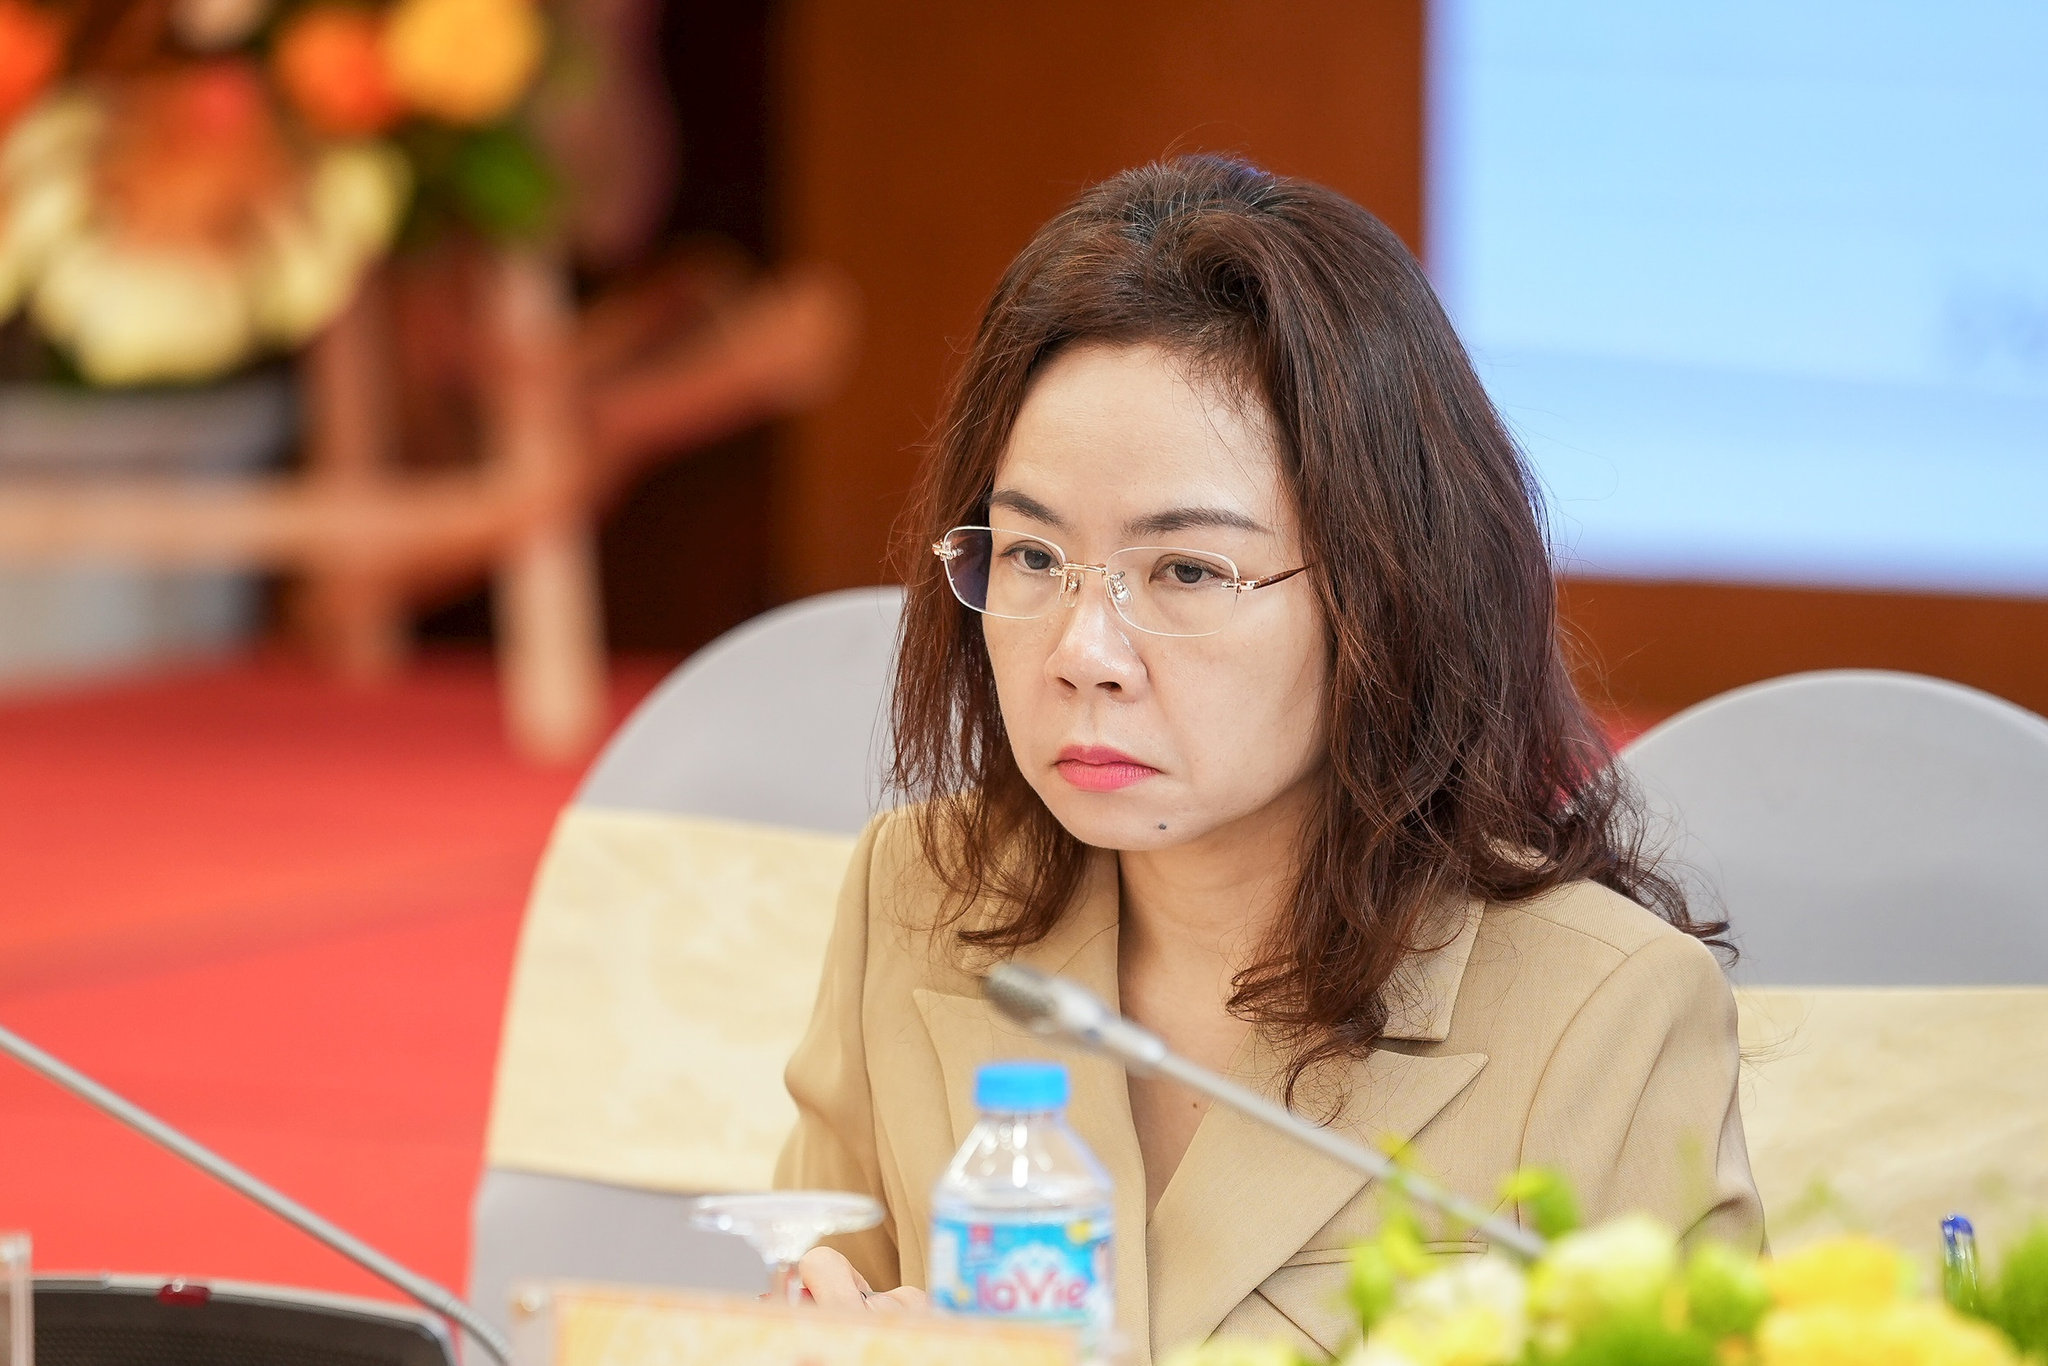
Đưa ra quan điểm của mình, bà Hà Thu Giang, Vụ trưởng Vụ Tín dụng các ngành kinh tế NHNN cho hay, thời gian qua NHNN đã triển khai đồng bộ nhiều giải pháp về tiền tệ, tín dụng, tín dụng ngành, lĩnh vực, góp phần tăng khả năng tiếp cận vốn tín dụng và phù hợp với khả năng hấp thụ vốn của nền kinh tế. Từ đó thực hiện quyết liệt các mục tiêu hỗ trợ thúc đẩy tăng trưởng kinh tế bền vững.
Song, cũng cần có giải pháp tổng thể từ các cấp, ngành trong việc tạo lập môi trường ổn định, duy trì niềm tin của người dân, doanh nghiệp và nhà đầu tư nước ngoài; đẩy mạnh giải ngân vốn đầu tư công để tạo sự lan tỏa sang đầu tư của khu vực tư nhân và đầu tư toàn xã hội; phát triển thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp, tạo kênh dẫn vốn trung và dài hạn, nâng cao khả năng hấp thụ vốn của nền kinh tế hiệu quả để doanh nghiệp tăng trưởng.
Cần hoàn thiện thể chế theo hướng đồng bộ, thống nhất, ổn định và “trung lập” hơn, bao gồm Luật Ngân hàng Nhà nước, Luật Các tổ chức tín dụng, Luật Chứng khoán, Luật Kinh doanh bảo hiểm cùng các quy định về doanh nghiệp, đầu tư, phá sản, tài sản bảo đảm và xử lý nợ.
Thị trường tài chính cần được phát triển theo hướng cân bằng, đa dạng và bền vững thông qua thúc đẩy thị trường vốn, thị trường phái sinh, tài chính xanh và tài chính số; đa dạng hóa các định chế tài chính như quỹ đầu tư, quỹ đầu tư mạo hiểm, quỹ hưu trí, doanh nghiệp Fintech, quỹ đầu tư tín thác bất động sản (REITs), doanh nghiệp bảo hiểm, các tổ chức tài chính phi ngân hàng và chứng khoán hóa tài sản. (TS Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV).
Khắc Kiên