Bao nhiêu vốn ngân hàng đang chảy vào bất động sản?
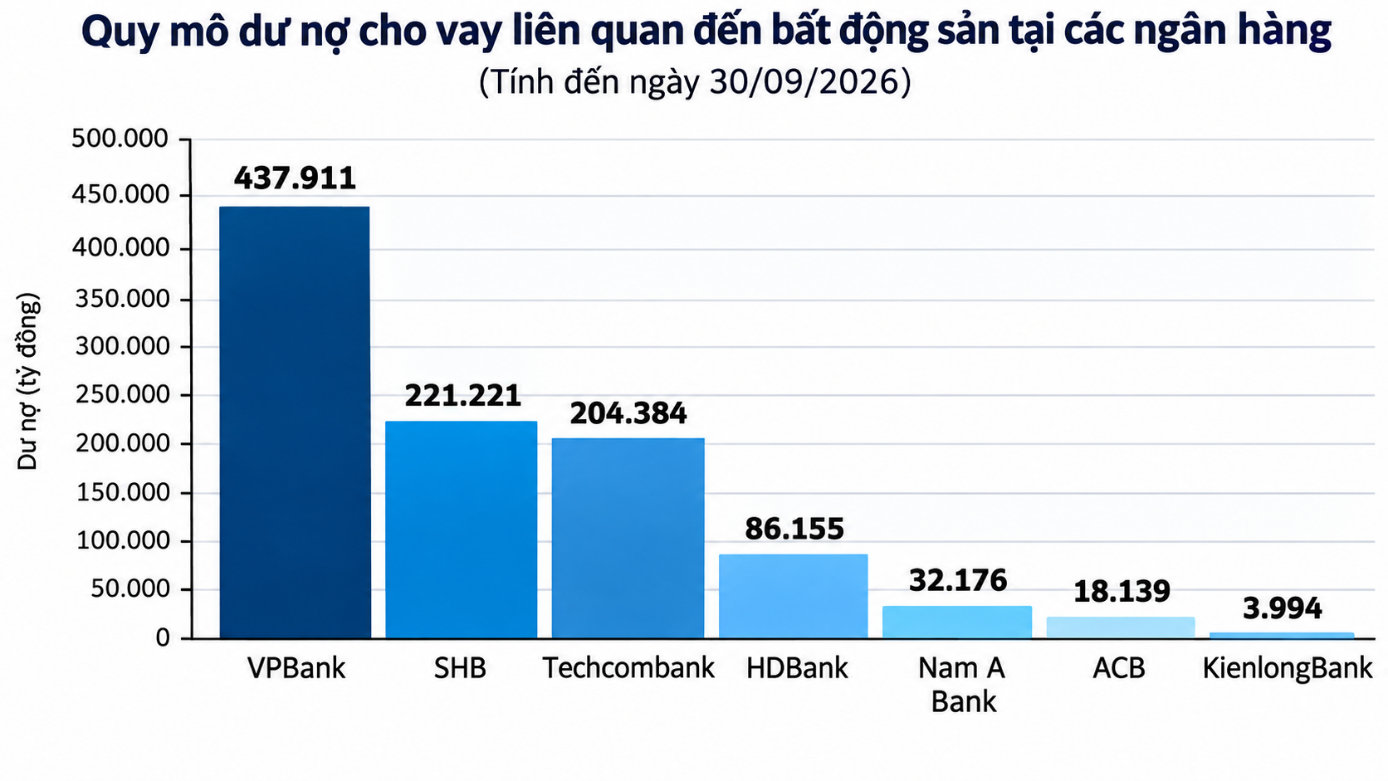
Báo cáo tài chính quý III-2026 tại nhiều ngân hàng cho thấy, dư nợ cho vay liên quan đến bất động sản tiếp tục chiếm tỷ trọng đáng kể trong danh mục tín dụng của nhiều ngân hàng. Trong đó, VPBank ghi nhận hơn 437.900 tỷ đồng dư nợ cho vay kinh doanh bất động sản và cá nhân mua nhà, còn SHB và Techcombank đều có dư nợ cho vay kinh doanh bất động sản vượt 200.000 tỷ đồng.
Dư nợ phân hoá
Báo cáo tài chính quý III-2026 đang được nhiều ngân hàng lần lượt công bố. Tín dụng bất động sản có sự phân hóa đáng kể về quy mô và tỷ trọng trong tổng dư nợ cho vay khách hàng. Một số ngân hàng ghi nhận dư nợ kinh doanh bất động sản ở mức hàng trăm nghìn tỷ đồng, trong khi một số nhà băng có tỷ trọng cho vay lĩnh vực này thấp hơn.
Tại Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank), tính đến ngày 30-9-2026, tổng dư nợ cho vay khách hàng đạt 1.212.144 tỷ đồng, bao gồm 39.869 tỷ đồng dư nợ cho vay ký quỹ và ứng trước tiền bán chứng khoán.
Trong cơ cấu tín dụng, dư nợ cho vay hoạt động kinh doanh bất động sản đạt 291.063 tỷ đồng, tương đương 24,01% tổng dư nợ. Bên cạnh đó, dư nợ cho vay cá nhân mua nhà ở và quyền sử dụng đất đạt 146.848 tỷ đồng, chiếm 12,11%. Như vậy, tính chung hai nhóm cho vay kinh doanh bất động sản và cá nhân mua nhà, dư nợ liên quan đến lĩnh vực này tại VPBank đạt khoảng 437.911 tỷ đồng, tương đương 36,12% tổng dư nợ cho vay khách hàng.
Ngoài bất động sản, danh mục tín dụng của VPBank còn tập trung vào nhóm cho vay hộ gia đình, cá nhân tự tiêu dùng với 301.921 tỷ đồng, chiếm 24,91%; bán buôn, bán lẻ và sửa chữa ô tô, xe máy đạt 137.502 tỷ đồng, tương ứng 11,34%.
Tại Ngân hàng thương mại cổ phần Sài Gòn - Hà Nội (SHB), tổng dư nợ cho vay khách hàng đến cuối quý III-2026 đạt 670.302 tỷ đồng. Trong đó, dư nợ cho vay kinh doanh bất động sản đạt 221.221 tỷ đồng, chiếm 33% tổng dư nợ. Đây cũng là lĩnh vực có tỷ trọng lớn nhất trong cơ cấu tín dụng của ngân hàng.
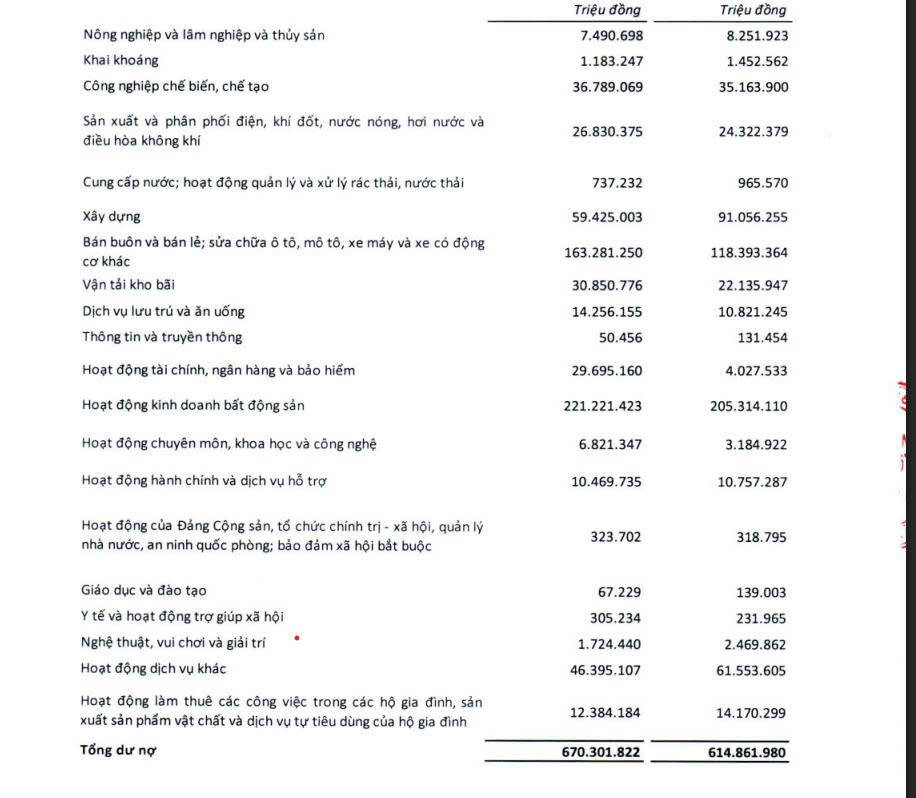
Bên cạnh đó, dư nợ cho vay xây dựng tại SHB đạt 59.425 tỷ đồng, chiếm 8,87%. Nếu tính chung hai lĩnh vực bất động sản và xây dựng, tổng dư nợ đạt 280.646 tỷ đồng, tương đương 41,87% tổng dư nợ cho vay khách hàng.
Một ngân hàng khác có dư nợ cho vay kinh doanh bất động sản vượt 200.000 tỷ đồng là Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank).
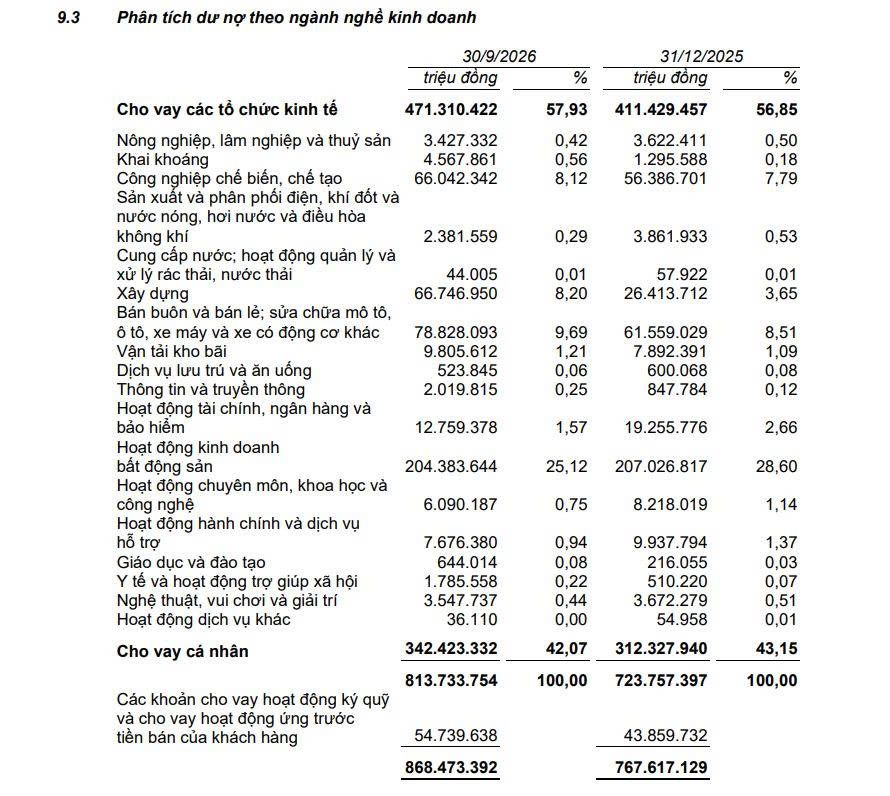
Đến ngày 30-9-2026, tổng dư nợ cho vay khách hàng của Techcombank đạt 813.734 tỷ đồng, chưa bao gồm 54.740 tỷ đồng dư nợ cho vay ký quỹ và ứng trước tiền bán chứng khoán tại Công ty CP Chứng khoán Kỹ thương (TCBS).
Trong cơ cấu cho vay các tổ chức kinh tế, dư nợ đối với hoạt động kinh doanh bất động sản đạt 204.384 tỷ đồng, chiếm 25,12% tổng dư nợ cho vay khách hàng. Đây là lĩnh vực có quy mô dư nợ lớn nhất trong nhóm khách hàng tổ chức kinh tế của ngân hàng.
Ngoài ra, Techcombank ghi nhận 66.747 tỷ đồng dư nợ cho vay xây dựng, tương đương 8,2%. Giá trị tài sản bảo đảm bằng bất động sản tại ngân hàng đạt 381.411 tỷ đồng.
Nam A Bank cũng ghi nhận dư nợ cho vay kinh doanh bất động sản ở mức hàng chục nghìn tỷ đồng. Tại ngân hàng này, dư nợ cho vay khách hàng đạt 219.114 tỷ đồng. Dư nợ cho vay kinh doanh bất động sản đạt 32.176 tỷ đồng, chiếm 14,68% tổng dư nợ.
Tiếp tục kiểm soát tín dụng bất động sản an toàn, hiệu quả và phù hợp
Ở chiều ngược lại, báo cáo tài chính tại một số ngân hàng thể hiện quy mô tín dụng bất động sản thấp. Ngân hàng thương mại cổ phần Á Châu (ACB) có tỷ trọng cho vay bất động sản thấp hơn đáng kể.
Cụ thể, đến ngày 30-9-2026, tổng dư nợ cho vay khách hàng của ACB đạt 765.614 tỷ đồng. Dư nợ tư vấn và kinh doanh bất động sản đạt 18.139 tỷ đồng, chiếm 2,37%. Trong khi đó, nhóm thương mại, bao gồm bán buôn và bán lẻ, đạt 138.551 tỷ đồng, tương đương 18,1% tổng dư nợ.
Ngân hàng thương mại cổ phần Kiên Long (KienlongBank) ghi nhận tổng dư nợ cho vay khách hàng đạt 78.465 tỷ đồng tại ngày 30/9/2026. Dư nợ cho vay kinh doanh bất động sản đạt 3.994 tỷ đồng, chiếm 5,09%. Đáng chú ý, dư nợ cho vay xây dựng tại KienlongBank đạt 41.093 tỷ đồng, tương đương 52,37% tổng dư nợ, là lĩnh vực chiếm tỷ trọng lớn nhất trong danh mục tín dụng của ngân hàng.
Mới đây, Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Đức Ấn cho biết, đối với tín dụng cho lĩnh vực bất động sản, Ngân hàng Nhà nước tiếp tục theo dõi, kiểm soát tín dụng theo hướng bảo đảm an toàn, hiệu quả và phù hợp với định hướng điều hành chung.
Thông tin được Thống đốc chia sẻ, tăng trưởng tín dụng toàn hệ thống đạt khoảng 12,27%, trong khi tín dụng bất động sản tăng 9,84%. Diễn biến này cho thấy tốc độ tăng tín dụng vào lĩnh vực bất động sản thấp hơn mức tăng chung của nền kinh tế.
Cùng với đó, ngân hàng cũng có các chính sách giảm lãi suất, tăng khả năng tiếp cận vốn, cho vay đối với doanh nghiệp nhỏ và vừa. Thống đốc Phạm Đức Ấn cho rằng doanh nghiệp cần nâng cao năng lực quản trị, minh bạch thông tin tài chính và xây dựng phương án kinh doanh khả thi. Đối với các doanh nghiệp đang gặp khó khăn, ngân hàng được khuyến khích xem xét cơ cấu lại thời hạn trả nợ, gia hạn khoản vay trên cơ sở đánh giá tình hình hoạt động thực tế và khả năng phục hồi của từng trường hợp.
Giang Du