Lãi suất cho vay phân hóa, doanh nghiệp nhỏ vẫn khó tiếp cận vốn
Mặt bằng lãi suất cho vay đã có dấu hiệu hạ nhiệt, song mức lãi suất thực tế doanh nghiệp được hưởng vẫn có sự khác biệt. Ngân hàng Nhà nước sẽ tăng cường thanh tra, kiểm tra việc thực hiện giảm lãi suất tại các tổ chức tín dụng, bảo đảm chính sách hỗ trợ được triển khai thực chất, minh bạch và hiệu quả.
Doanh nghiệp “khát” vốn nhưng vẫn lo lãi suất
Theo thông tin từ Hiệp hội Ngân hàng Việt Nam, khoảng ngân hàng đã cam kết giảm lãi suất cho vay, phổ biến từ 1,5 đến 2 điểm phần trăm/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Động thái này được kỳ vọng góp phần giảm chi phí vốn, hỗ trợ doanh nghiệp phục hồi và mở rộng hoạt động. Tuy nhiên, từ cam kết đến khả năng tiếp cận nguồn vốn với mức lãi suất thấp trên thực tế vẫn còn khoảng cách.
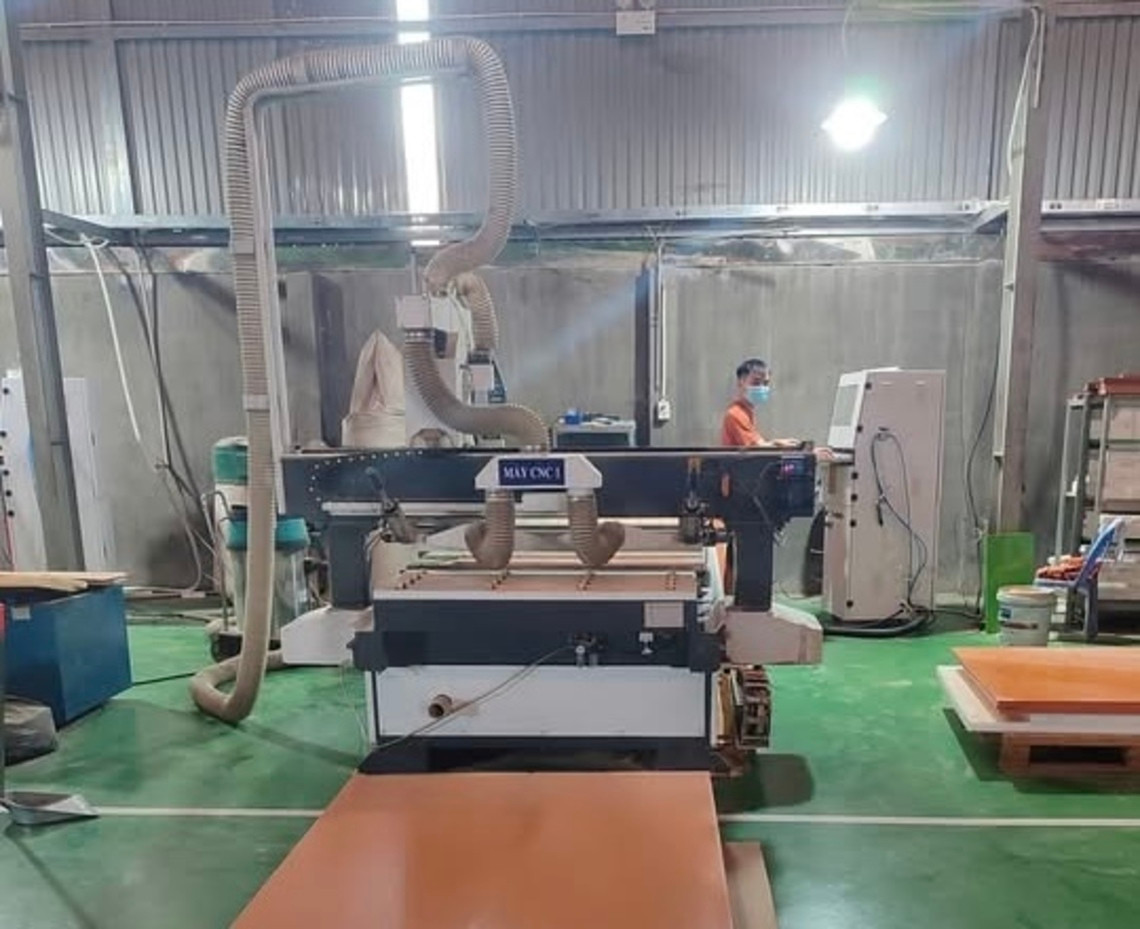
Ở góc độ doanh nghiệp sản xuất, bà Nguyễn Thanh Hà, Phó Giám đốc Công ty TNHH Sản xuất và Thương mại Vu An Plastic cho biết, lãi suất các khoản vay của doanh nghiệp hiện ở nhiều mức khác nhau, thậm chí có khoản lên tới 12-14%/năm. Riêng với những khoản vay tín chấp ngắn hạn lãi suất lên đến 15%-20%/năm. Trong bối cảnh cuối năm, đơn hàng đã có dấu hiệu cải thiện, doanh nghiệp cần nguồn vốn để đầu tư máy móc, nhân lực, hoàn thiện quy trình sản xuất và nâng cao chất lượng sản phẩm. Vì vậy, chi phí vay vốn tác động trực tiếp đến kế hoạch sản xuất, kinh doanh cũng như khả năng cạnh tranh.
Đại diện Công ty Vu An Plastic cho biết doanh nghiệp đã tiếp nhận thông tin về các chương trình giảm lãi suất mới và bắt đầu làm việc với ngân hàng để tìm hiểu khả năng tiếp cận. Tuy nhiên, mức lãi suất cụ thể vẫn cần được trao đổi, xác định đối với từng khoản vay. Trong khi đó, để tiếp cận các gói tín dụng có lãi suất ưu đãi, doanh nghiệp thường phải đáp ứng điều kiện về tài sản thế chấp, bảo đảm khoản vay, có mức xếp hạng tín dụng cao. Đây là trở ngại đối với những doanh nghiệp có nhu cầu vốn nhưng hạn chế về tài sản bảo đảm.
Do đó, việc các ngân hàng điều chỉnh giảm lãi suất là tín hiệu tích cực, song hiệu quả hỗ trợ còn phụ thuộc vào phạm vi và thời gian áp dụng. Nếu chính sách chỉ giảm lãi suất trong thời gian ngắn đối với các khoản vay mới, những doanh nghiệp đang có dư nợ lớn để đầu tư máy móc, thiết bị và duy trì sản xuất sẽ chưa được hỗ trợ đầy đủ.
Ông Nguyễn Hoài Nam, Tổng Thư ký Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP) cho biết, trong hai quý đầu năm 2026, vấn đề được cộng đồng doanh nghiệp quan tâm hàng đầu không chỉ là lãi suất mà còn là khả năng tiếp cận tín dụng. Theo ông Nam, doanh nghiệp có đơn hàng nhưng không đủ vốn để mua nguyên liệu thì cũng không thể tổ chức sản xuất, đáp ứng yêu cầu của đối tác.
Ông Nguyễn Hoài Nam dẫn ví dụ, một doanh nghiệp ký được đơn hàng 100 container mỗi tháng nhưng nguồn vốn chỉ đủ để triển khai 50 container. Khi không đủ tiền mua nguyên liệu, doanh nghiệp không thể vận hành dây chuyền sản xuất theo quy mô đơn hàng đã ký. Vì vậy, khả năng tiếp cận tín dụng phải được giải quyết trước, sau đó mới tính đến chi phí lãi vay.
Thực tế, trong hai quý vừa qua, VASEP đã có 12 văn bản và tham dự 9 cuộc làm việc nhằmphản ánh khó khăn, kiến nghị với lãnh đạo Chính phủ và các bộ, ngành. Đề cập chương trình tín dụng dành cho lĩnh vực lâm sản và thủy sản được triển khai từ năm 2023 với quy mô ban đầu 15.000 tỷ đồng, ông Nguyễn Hoài Nam đánh giá chương trình đã mang lại lợi ích nhất định khi có mức lãi suất thấp hơn khoảng 1-2 điểm phần trăm so với mặt bằng thông thường tại thời điểm vay. Đối tượng hưởng lợi rõ hơn là các doanh nghiệp nhỏ và vừa, doanh nghiệp gặp khó khăn khi tiếp cận tín dụng hoặc hạn chế về tài sản bảo đảm.
Trong khi đó, những doanh nghiệp xuất khẩu quy mô lớn, có quan hệ tín dụng lâu năm và khả năng đàm phán tốt với ngân hàng thường đã có các chính sách lãi suất riêng. Do đó, theo ông Nam, các chương trình tín dụng ưu đãi cần hướng nhiều hơn tới nhóm doanh nghiệp thực sự khó tiếp cận nguồn vốn, qua đó phát huy hiệu quả hỗ trợ.
Những phản ánh trên cho thấy nhu cầu của doanh nghiệp không chỉ là có thêm các gói tín dụng ưu đãi, mà còn là khả năng tiếp cận vốn phù hợp với quy mô hoạt động, thời hạn vay và dòng tiền thực tế. Đặc biệt, việc giảm lãi suất cần tính đến cả các khoản vay hiện hữu, bởi đây vẫn là phần chi phí đáng kể trong hoạt động sản xuất, kinh doanh của nhiều doanh nghiệp.
Tăng cường kiểm tra, bảo đảm giảm lãi suất thực chất
Trên thực tế, một số tổ chức tín dụng chưa thể giảm ngay lãi suất cho vay do trước đó đã huy động vốn với chi phí đầu vào cao. Bên cạnh đó, nhiều ngân hàng có chương trình giảm lãi suất nhưng chỉ dành riêng cho các lĩnh vực được định hướng ưu tiên như sản xuất, thương mại, dịch vụ và các dự án hạ tầng phục vụ mục tiêu tăng trưởng.
Ông Đào Văn Hà, Phó Vụ trưởng Vụ Dự báo Thống kê, Ngân hàng Nhà nước Việt Nam cho biết, Ngân hàng Nhà nước đã có các chỉ đạo nhằm ổn định mặt bằng lãi suất, làm việc với các ngân hàng thương mại và yêu cầu giảm lãi suất cho vay để cải thiện khả năng tiếp cận vốn của doanh nghiệp. Cùng với việc tăng cường kiểm tra, giám sát, các tổ chức tín dụng phải công khai lãi suất cho vay bình quân, chênh lệch giữa lãi suất cho vay bình quân và lãi suất huy động bình quân, cũng như lãi suất của từng chương trình, sản phẩm tín dụng trên trang thông tin điện tử.
Việc công khai thông tin giúp khách hàng có thêm cơ sở so sánh, lựa chọn ngân hàng và đánh giá mức lãi suất thực tế được áp dụng. Đây cũng là một trong những điều kiện để tăng tính minh bạch, hạn chế tình trạng lãi suất công bố và chi phí vay vốn mà doanh nghiệp phải trả có sự khác biệt khó lý giải.
Trong bối cảnh nhu cầu vốn tăng lên vào giai đoạn cuối năm, việc giám sát thực chất các cam kết giảm lãi suất, đồng thời mở rộng khả năng tiếp cận tín dụng cho doanh nghiệp nhỏ và vừa, doanh nghiệp sản xuất còn khó khăn về tài sản bảo đảm, sẽ có ý nghĩa quan trọng. Chính sách chỉ thực sự phát huy tác dụng khi mức giảm lãi suất đến được với đúng đối tượng, bao gồm cả những doanh nghiệp đang phải duy trì các khoản vay hiện hữu để đầu tư và vận hành sản xuất.
Phương Thu