Lãi suất cho vay giảm nhưng doanh nghiệp vẫn đối mặt nhiều áp lực
Nhiều ngân hàng công bố giảm lãi suất nhưng không ít doanh nghiệp vẫn phải trả lãi vay trên 11%, thậm chí 14%/năm. Trong khi mặt bằng lãi suất cho vay chưa hạ tương ứng, điều doanh nghiệp cần là khoản vay cũ được giảm lãi thực chất, với điều kiện và thời gian hỗ trợ phù hợp.
Khoản vay cũ vẫn là gánh nặng
Để đáp ứng đơn hàng, Công ty cổ phần Tập đoàn CNCTech phải đầu tư máy móc, công nghệ và vốn lưu động. Ông Nguyễn Trung Kiên, Tổng Giám đốc công ty cho biết doanh nghiệp đang có các khoản vay lãi suất từ 8%, 10%, 12% đến 14%/năm.
Khoảng 60% đơn hàng của CNCTech phục vụ xuất khẩu, chủ yếu sang Mỹ, Nhật Bản và châu Âu. Chi phí vốn cao gây bất lợi khi cạnh tranh quốc tế. Ông Nguyễn Trung Kiên cho biết công ty đã nhận thông tin về chương trình giảm lãi suất và bắt đầu thực hiện thủ tục, song vẫn phải làm việc với ngân hàng để xác định khoản vay nào đủ điều kiện, mức giảm và hồ sơ cần bổ sung. Nhận thông báo chưa đồng nghĩa chi phí lãi vay đã giảm.
Công ty TNHH Đầu tư V.A. Ekaterinburg hoạt động trong lĩnh vực du lịch cũng có nhiều khoản vay ngắn và dài hạn. Theo ông Hoàng Văn Vinh, Tổng Giám đốc công ty, một số khoản vay thả nổi đã có lãi suất trên 11%/năm nhưng doanh nghiệp chưa được ngân hàng điều chỉnh giảm lãi đối với dư nợ hiện hữu.
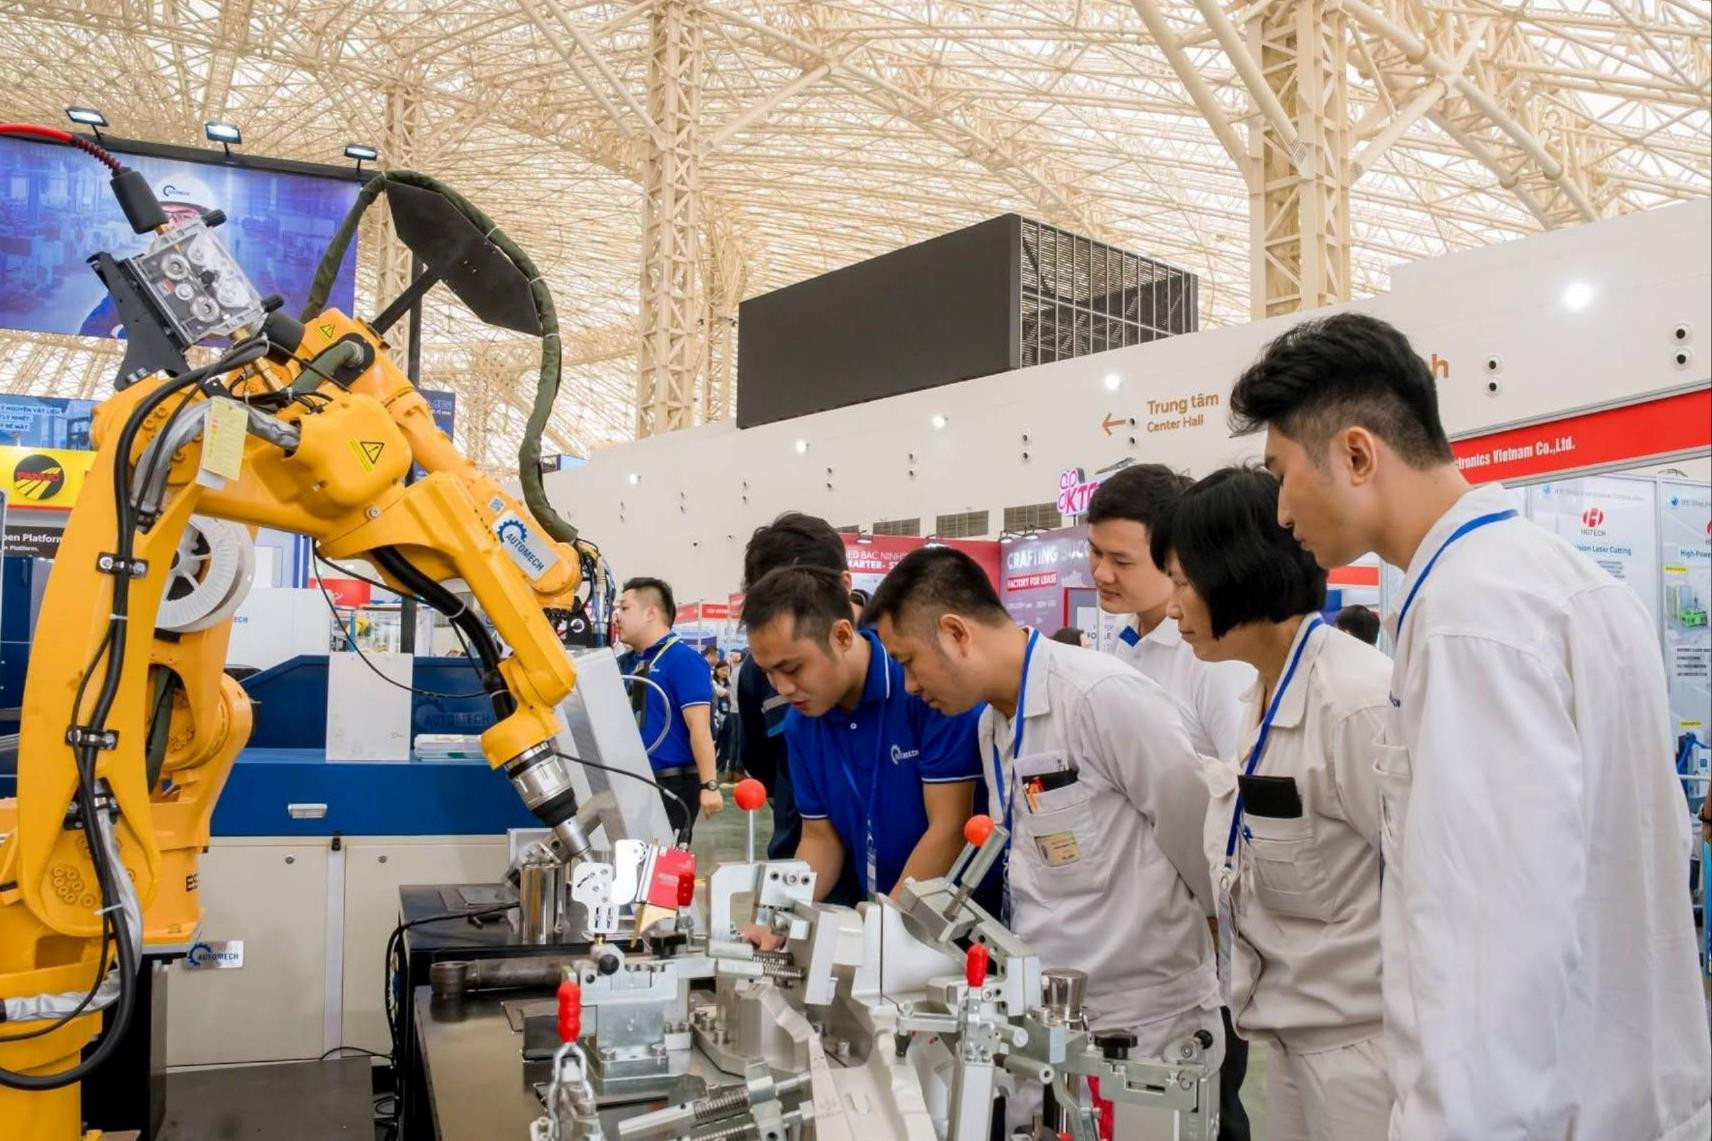
Bà Trần Thị Thu Trang, Chủ tịch HĐQT Công ty cổ phần Công nghệ Thế hệ Mới Hanel PT cho biết, nhờ có nguồn thu ngoại tệ và được một số ngân hàng áp dụng lãi suất ưu đãi, doanh nghiệp hiện không chịu áp lực quá lớn về chi phí vốn. Tuy nhiên, nhu cầu vốn phục vụ sản xuất vẫn rất đáng kể. Trong giai đoạn chuỗi cung ứng biến động, Hanel PT từng phải dự trữ lượng linh kiện gấp 2-3 lần thông thường để bảo đảm tiến độ giao hàng, khiến nguồn vốn bị giữ lại trong hàng tồn kho và gia tăng chi phí tài chính.
Theo bà Trang, chính sách giảm lãi suất sẽ thiết thực hơn nếu được áp dụng cả với dư nợ hiện hữu, thay vì chỉ tập trung vào khoản vay mới. Đặc biệt, đối với doanh nghiệp sản xuất, các khoản đầu tư máy móc, đổi mới công nghệ thường cần thời gian dài để thu hồi vốn. Vì vậy, việc duy trì chính sách hỗ trợ đủ lâu sẽ giúp doanh nghiệp giảm áp lực tài chính, chủ động dòng tiền và kế hoạch đầu tư.
Điều kiện ưu đãi và khoảng cách với thực tế
Áp lực chi phí vốn của doanh nghiệp phần nào được phản ánh qua diễn biến lãi suất trên thị trường.
Theo ông Đào Văn Hà, Phó Vụ trưởng Vụ Dự báo Thống kê, Ngân hàng Nhà nước, đến ngày 10-10, lãi suất cho vay bình quân đối với các giao dịch phát sinh mới ở mức 9,07%/năm, tăng 0,98 điểm phần trăm so với cuối năm 2025. Lãi suất tiền gửi bình quân đạt 6,44%/năm, tăng 1,21 điểm phần trăm. Mặc dù đà tăng lãi suất đã chậm lại, chi phí vốn vẫn tạo sức ép đối với hoạt động sản xuất, kinh doanh. Trước thực tế này, Ngân hàng Nhà nước đã làm việc trực tiếp với các ngân hàng thương mại, yêu cầu giảm lãi suất cho vay và tăng cường kiểm tra việc thực hiện.
Thực hiện định hướng trên, nhiều ngân hàng đã triển khai các chương trình tín dụng ưu đãi, song điều kiện áp dụng không giống nhau. Đơn cử, HDBank triển khai gói tín dụng 10.000 tỷ đồng từ ngày 20-10 đến 30-11, giảm 1,5 điểm phần trăm/năm so với mức ưu đãi đang áp dụng. Tuy nhiên, chương trình chỉ dành cho khoản giải ngân mới bổ sung vốn lưu động, thời hạn vay tối đa ba tháng; khách hàng phải được xếp hạng tín dụng từ A trở lên và đáp ứng các yêu cầu về lịch sử tín dụng. Như vậy, doanh nghiệp có nhu cầu vay vốn trung, dài hạn hoặc đang chịu áp lực từ dư nợ hiện hữu chưa thể hưởng lợi trực tiếp từ chương trình này. Đây cũng là lý do việc công bố giảm lãi suất chưa đồng nghĩa chi phí vốn của mọi doanh nghiệp đều giảm ngay.
Trong khi đó, Agribank công bố giảm lãi suất tới 2,5 điểm phần trăm/năm đối với các khoản vay hiện hữu, tùy theo đối tượng khách hàng và mức lãi suất đang áp dụng. BIDV cũng triển khai giảm tới 2 điểm phần trăm/năm cho cả khoản vay mới và dư nợ hiện hữu đủ điều kiện, nhưng thời gian ưu đãi chỉ kéo dài một tháng, từ ngày 15/10 đến 14/11. Như vậy, dù cùng giảm lãi suất, mức độ hỗ trợ thực tế còn phụ thuộc vào khoản vay được áp dụng và thời gian hưởng ưu đãi.
Chẳng hạn, một doanh nghiệp đang vay ngân hàng 10 tỷ đồng, nếu được giảm lãi suất 2 điểm phần trăm/năm trong một tháng sẽ tiết kiệm khoảng 16,7 triệu đồng tiền lãi. Nhưng nếu mức giảm này được duy trì trong cả năm, số tiền tiết kiệm có thể lên tới 200 triệu đồng, với điều kiện dư nợ không thay đổi. Điều này cho thấy, bên cạnh mức giảm lãi suất, thời gian áp dụng chính sách cũng rất quan trọng, nhất là với những doanh nghiệp có dư nợ lớn và nhu cầu vốn dài hạn.
Từ góc độ cơ quan quản lý, ông Đào Văn Hà cho biết, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng công khai lãi suất cho vay bình quân, chênh lệch lãi suất tiền gửi, cho vay và thông tin chương trình ưu đãi; đồng thời rà soát, đơn giản hóa thủ tục cấp tín dụng, tăng kết nối ngân hàng với doanh nghiệp.
Minh bạch thông tin là cần thiết nhưng doanh nghiệp còn cần được ngân hàng trả lời cụ thể: khoản vay đang trả có được giảm hay không, điều kiện nào chưa đáp ứng, khi nào áp dụng và kéo dài bao lâu. Bởi thước đo của chính sách không chỉ là mức giảm được công bố mà là chi phí lãi vay thực tế doanh nghiệp tiết kiệm được để duy trì đơn hàng và tiếp tục đầu tư.
Tuệ Lâm