Doanh nghiệp mới tăng, vì sao vẫn khó lớn?
Số doanh nghiệp thành lập mới tăng, nhưng khả năng tồn tại và mở rộng quy mô vẫn là bài toán khó. Khi Quốc hội thảo luận dự án Luật Phát triển doanh nghiệp nhỏ và vừa, vấn đề không chỉ là khuyến khích gia nhập thị trường mà còn phải giúp doanh nghiệp tiếp cận vốn, nâng năng suất và trưởng thành.
Tăng về số lượng, khó bứt phá về quy mô
Bức tranh doanh nghiệp Việt Nam đang xuất hiện những tín hiệu trái chiều. Theo Cục Thống kê, 9 tháng năm 2026 có gần 149.700 doanh nghiệp thành lập mới, tăng 3,2%; tổng vốn đăng ký đạt 1,884 triệu tỷ đồng, tăng 32,7% so với cùng kỳ. Tuy nhiên, số lao động đăng ký lại giảm 16,1%.
Cùng thời gian, hơn 48.700 doanh nghiệp hoàn tất thủ tục giải thể, tăng 118,8%. Tính cả doanh nghiệp tạm ngừng và chờ giải thể, có khoảng 172.000 doanh nghiệp rút lui khỏi thị trường, giảm 1,7%. Cục Thống kê lưu ý, một phần hồ sơ giải thể có thể phát sinh từ trước, đến kỳ này mới hoàn tất. Vì thế, không thể coi mức tăng số doanh nghiệp giải thể đồng nghĩa khó khăn mới tăng tương ứng.
Dẫu vậy, số liệu phản ánh đăng ký kinh doanh tăng chưa đủ khẳng định sức khỏe doanh nghiệp cải thiện. Vốn, lao động đăng ký không phản ánh đầy đủ nguồn lực thực tế. Quan trọng hơn là khả năng duy trì hoạt động và tích lũy để mở rộng.
Sức ép lớn nằm ở nhóm doanh nghiệp nhỏ và siêu nhỏ. Theo Cục Thống kê, riêng ngành bán buôn, bán lẻ và sửa chữa ô tô, xe máy có 67.300 doanh nghiệp rút lui trong 9 tháng, chiếm 39,1% tổng số. Chi phí mặt bằng, sức mua và cạnh tranh khiến nhiều đơn vị khó trụ vững.
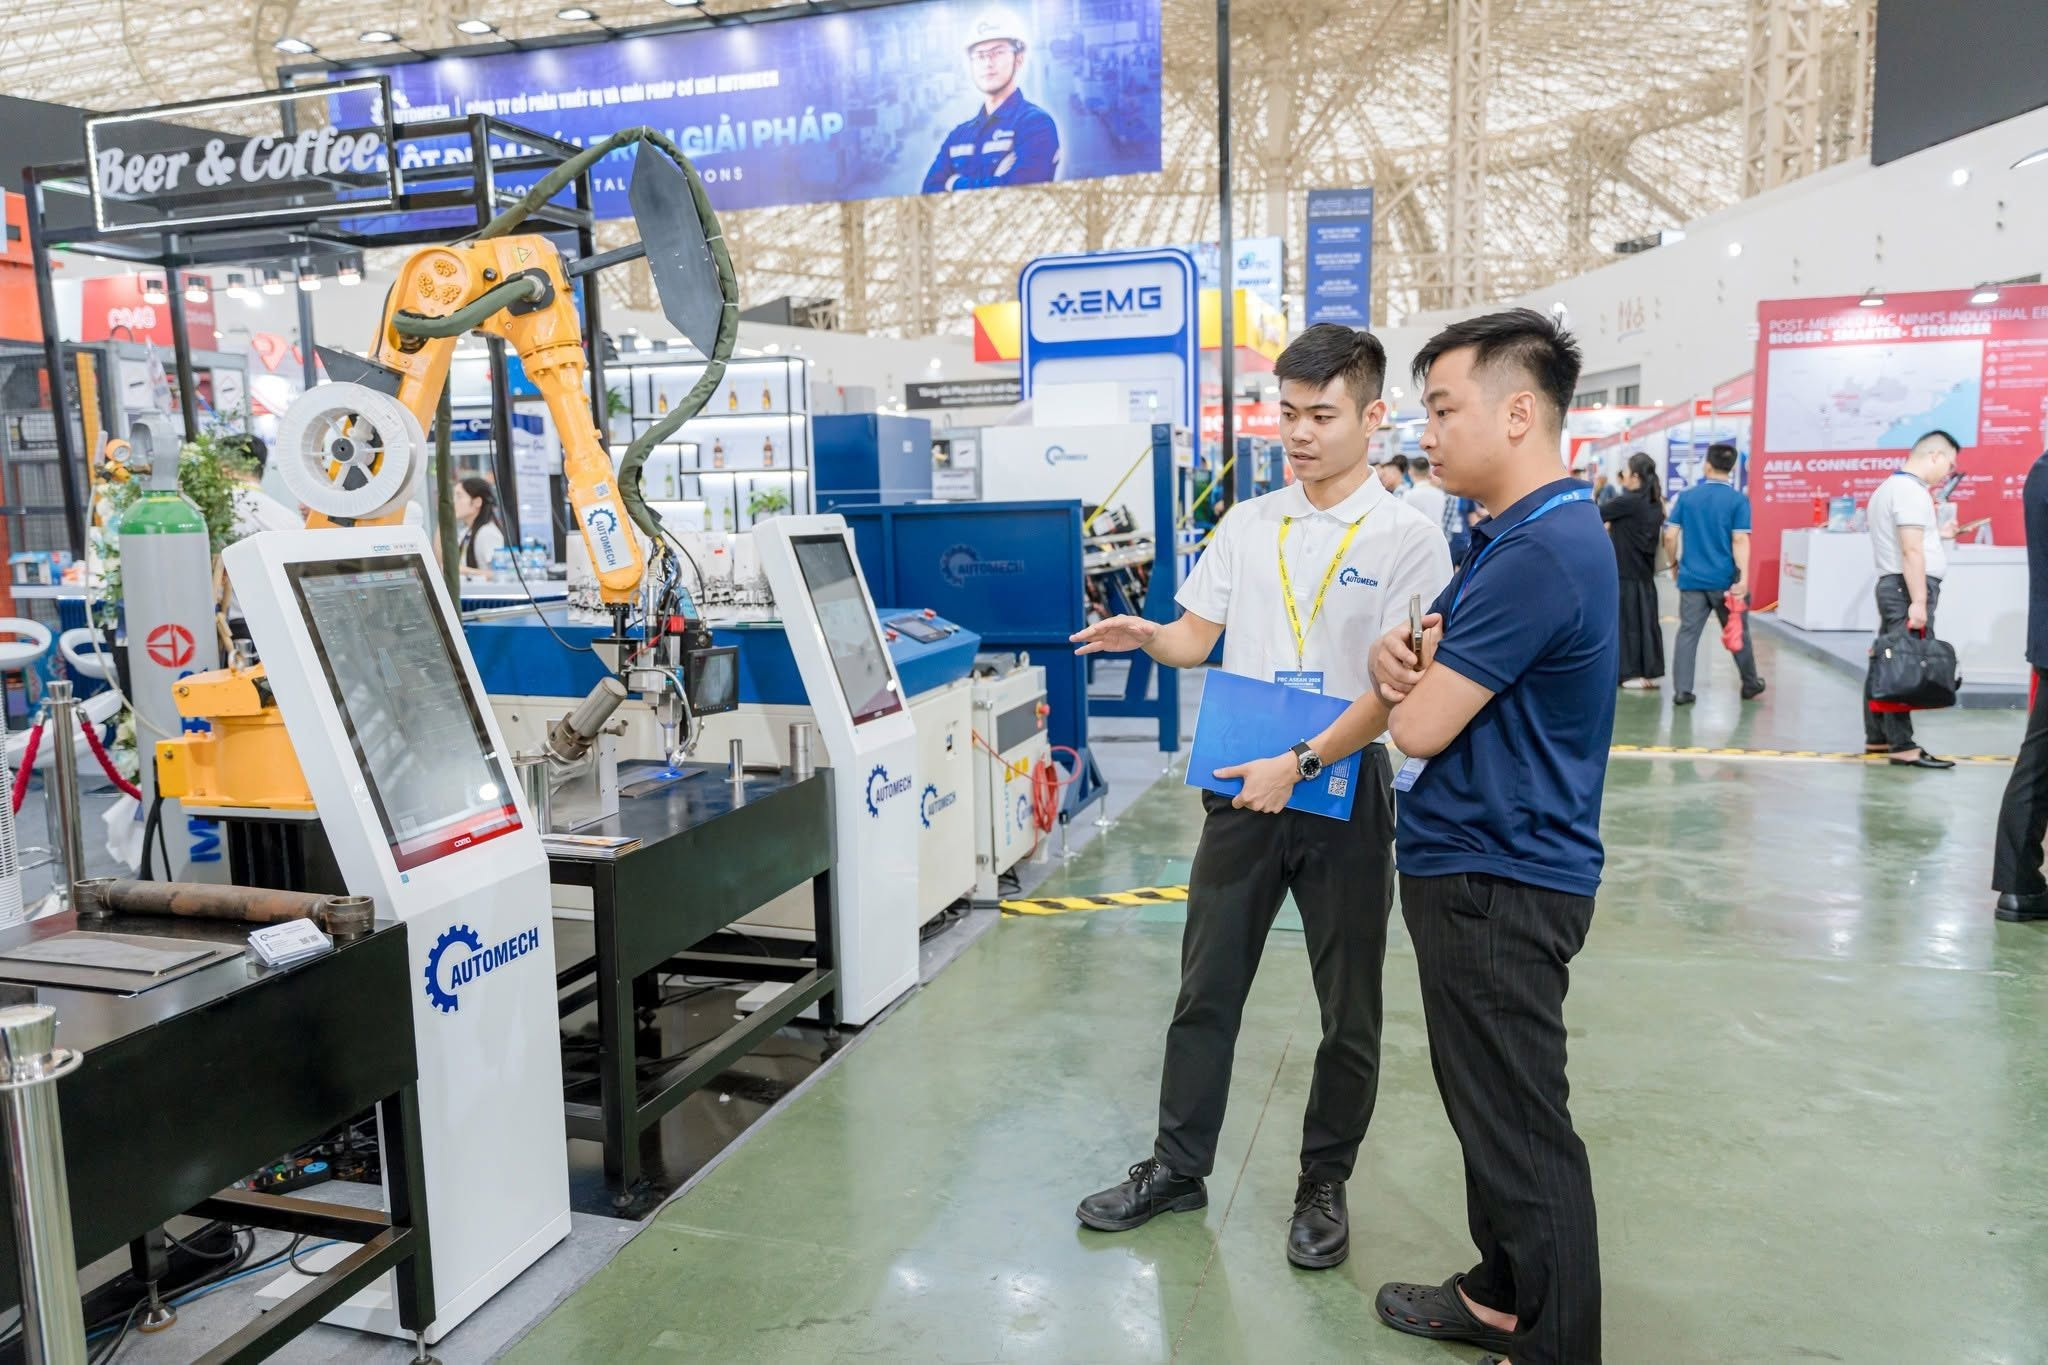
Không ít doanh nghiệp có thị trường nhưng thiếu vốn thực hiện đơn hàng. Vấn đề không chỉ là lãi suất mà còn ở điều kiện thế chấp và thời điểm giải ngân. Theo số liệu FiinGroup, tỷ lệ tiếp cận vốn vay của doanh nghiệp siêu nhỏ chỉ đạt 8,8%; tính chung doanh nghiệp nhỏ và vừa, bao gồm cả nhóm siêu nhỏ, là 20,5%. Trong khi đó, đến cuối tháng 9, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa vượt 4,1 triệu tỷ đồng. Khoảng cách này cho thấy mở rộng quy mô các gói tín dụng chưa tự động giải quyết được khó khăn tiếp cận vốn.
Ở khía cạnh khác, TS Nguyễn Đức Hiển, Phó Trưởng ban Chính sách, chiến lược Trung ương chỉ ra những hạn chế về công nghệ, mặt bằng, quản trị và kết nối thị trường. Đổi mới thiết bị, đáp ứng tiêu chuẩn kỹ thuật đều cần vốn dài hạn. Thiếu nguồn lực, doanh nghiệp khó bước lên phân khúc giá trị cao.
Đổi cách hỗ trợ để doanh nghiệp thực sự lớn lên
Những điểm nghẽn đó đặt ra yêu cầu đổi mới chính sách. Ngày 29/10, Quốc hội thảo luận dự án Luật Phát triển doanh nghiệp nhỏ và vừa, nhằm thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa hiện hành. Vấn đề cốt lõi không chỉ là bổ sung ưu đãi mà là doanh nghiệp có biết, có tiếp cận và sử dụng hiệu quả chính sách hay không.
Theo báo cáo tổng kết của Bộ Tài chính được đại biểu Quốc hội Phan Thị Thùy Linh dẫn tại nghị trường, trong khảo sát gần 500 doanh nghiệp nhỏ và vừa, chỉ khoảng 9% phản hồi đã tiếp cận, thụ hưởng chính sách hỗ trợ. Dù không đại diện cho toàn bộ doanh nghiệp, kết quả cho thấy khoảng cách giữa quy định và thực thi.
Một bất cập là hỗ trợ chưa theo kịp chu kỳ nâng cấp sản xuất. Để đáp ứng yêu cầu khách hàng lớn, doanh nghiệp có thể mất một đến hai năm cải tiến công nghệ, trong khi nhiều chương trình tập trung vào cuối năm ngân sách, chủ yếu là đào tạo, tư vấn, hội chợ. Các hoạt động sản xuất thử, kiểm định và chứng nhận chất lượng lại chưa được triển khai rộng rãi. Hỗ trợ cần theo lộ trình phát triển của doanh nghiệp, không chỉ theo năm tài chính.
Dự thảo luật thiết kế 11 chính sách hỗ trợ chung và bốn chính sách có trọng tâm, liên quan đến vốn, khoa học công nghệ, chuyển đổi số, mặt bằng và thị trường. Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh định hướng tạo môi trường, dẫn dắt doanh nghiệp phát triển thay vì hỗ trợ dàn trải.
Cùng với quá trình sửa luật, chính sách thuế mới đã được triển khai. Nghị quyết 43/2026/QH16 quy định giảm 30% số thuế thu nhập doanh nghiệp phải nộp trong hai năm 2026 và 2027 đối với doanh nghiệp đáp ứng điều kiện doanh thu năm không quá 10 tỷ đồng. Ngày 30/10, Chính phủ ban hành Nghị định 398/2026/NĐ-CP hướng dẫn thực hiện. Chính sách giảm gánh nặng thuế nhưng không thay thế được giải pháp về vốn và thị trường.
Về tín dụng, cần tăng đánh giá trên cơ sở dòng tiền, hợp đồng, hóa đơn điện tử và lịch sử thanh toán, bên cạnh tài sản bảo đảm. Doanh nghiệp cũng phải minh bạch báo cáo tài chính, chuẩn hóa dữ liệu và xây dựng phương án kinh doanh khả thi. Khi ngân hàng hiểu rõ năng lực trả nợ, cơ chế bảo lãnh và chia sẻ rủi ro mới có điều kiện phát huy hiệu quả mà không hạ thấp chuẩn an toàn tín dụng.
Quan trọng không kém là tạo cơ hội kinh doanh thực chất. Chính sách mua sắm công cần được đánh giá bằng giá trị hợp đồng doanh nghiệp nhận được, không chỉ bằng số gói thầu dành riêng. Hỗ trợ tham gia chuỗi cung ứng phải gắn với nhu cầu nhà mua hàng lớn: cải tiến quy trình, chuẩn hóa sản phẩm, kiểm định chất lượng và kết nối đơn hàng. Như vậy, ngân sách hỗ trợ mới có thể chuyển thành năng suất và doanh thu.
Hiệu quả hỗ trợ cần đo bằng năng suất, việc làm, doanh thu và khả năng tham gia chuỗi giá trị. Công khai tiêu chí, đơn giản hóa thủ tục, xác định rõ đầu mối và thời hạn giải quyết sẽ giúp chính sách đến với những doanh nghiệp thực sự cần hỗ trợ.
Từ khởi sự kinh doanh đến đủ sức cạnh tranh là chặng đường dài. Số doanh nghiệp mới tăng là tín hiệu tích cực nhưng thước đo quan trọng hơn phải là khả năng tồn tại, phát triển và tạo giá trị. Giúp doanh nghiệp nhỏ vượt ngưỡng tăng trưởng mới là mục tiêu mà chính sách cần hướng tới.
Lê Hà