Gỡ nợ thuế phải đi đôi với khơi thông thủ tục giải thể
Dự thảo chính sách xử lý nợ thuế tồn đọng của Bộ Tài chính mang đến tín hiệu tích cực cho hàng trăm nghìn người nộp thuế đang gặp vướng mắc trong quá trình chấm dứt hoạt động. Cùng với cơ chế xóa nợ phù hợp, việc đơn giản hóa thủ tục giải thể và tăng cường phối hợp giữa các cơ quan chức năng là yêu cầu đặt ra.
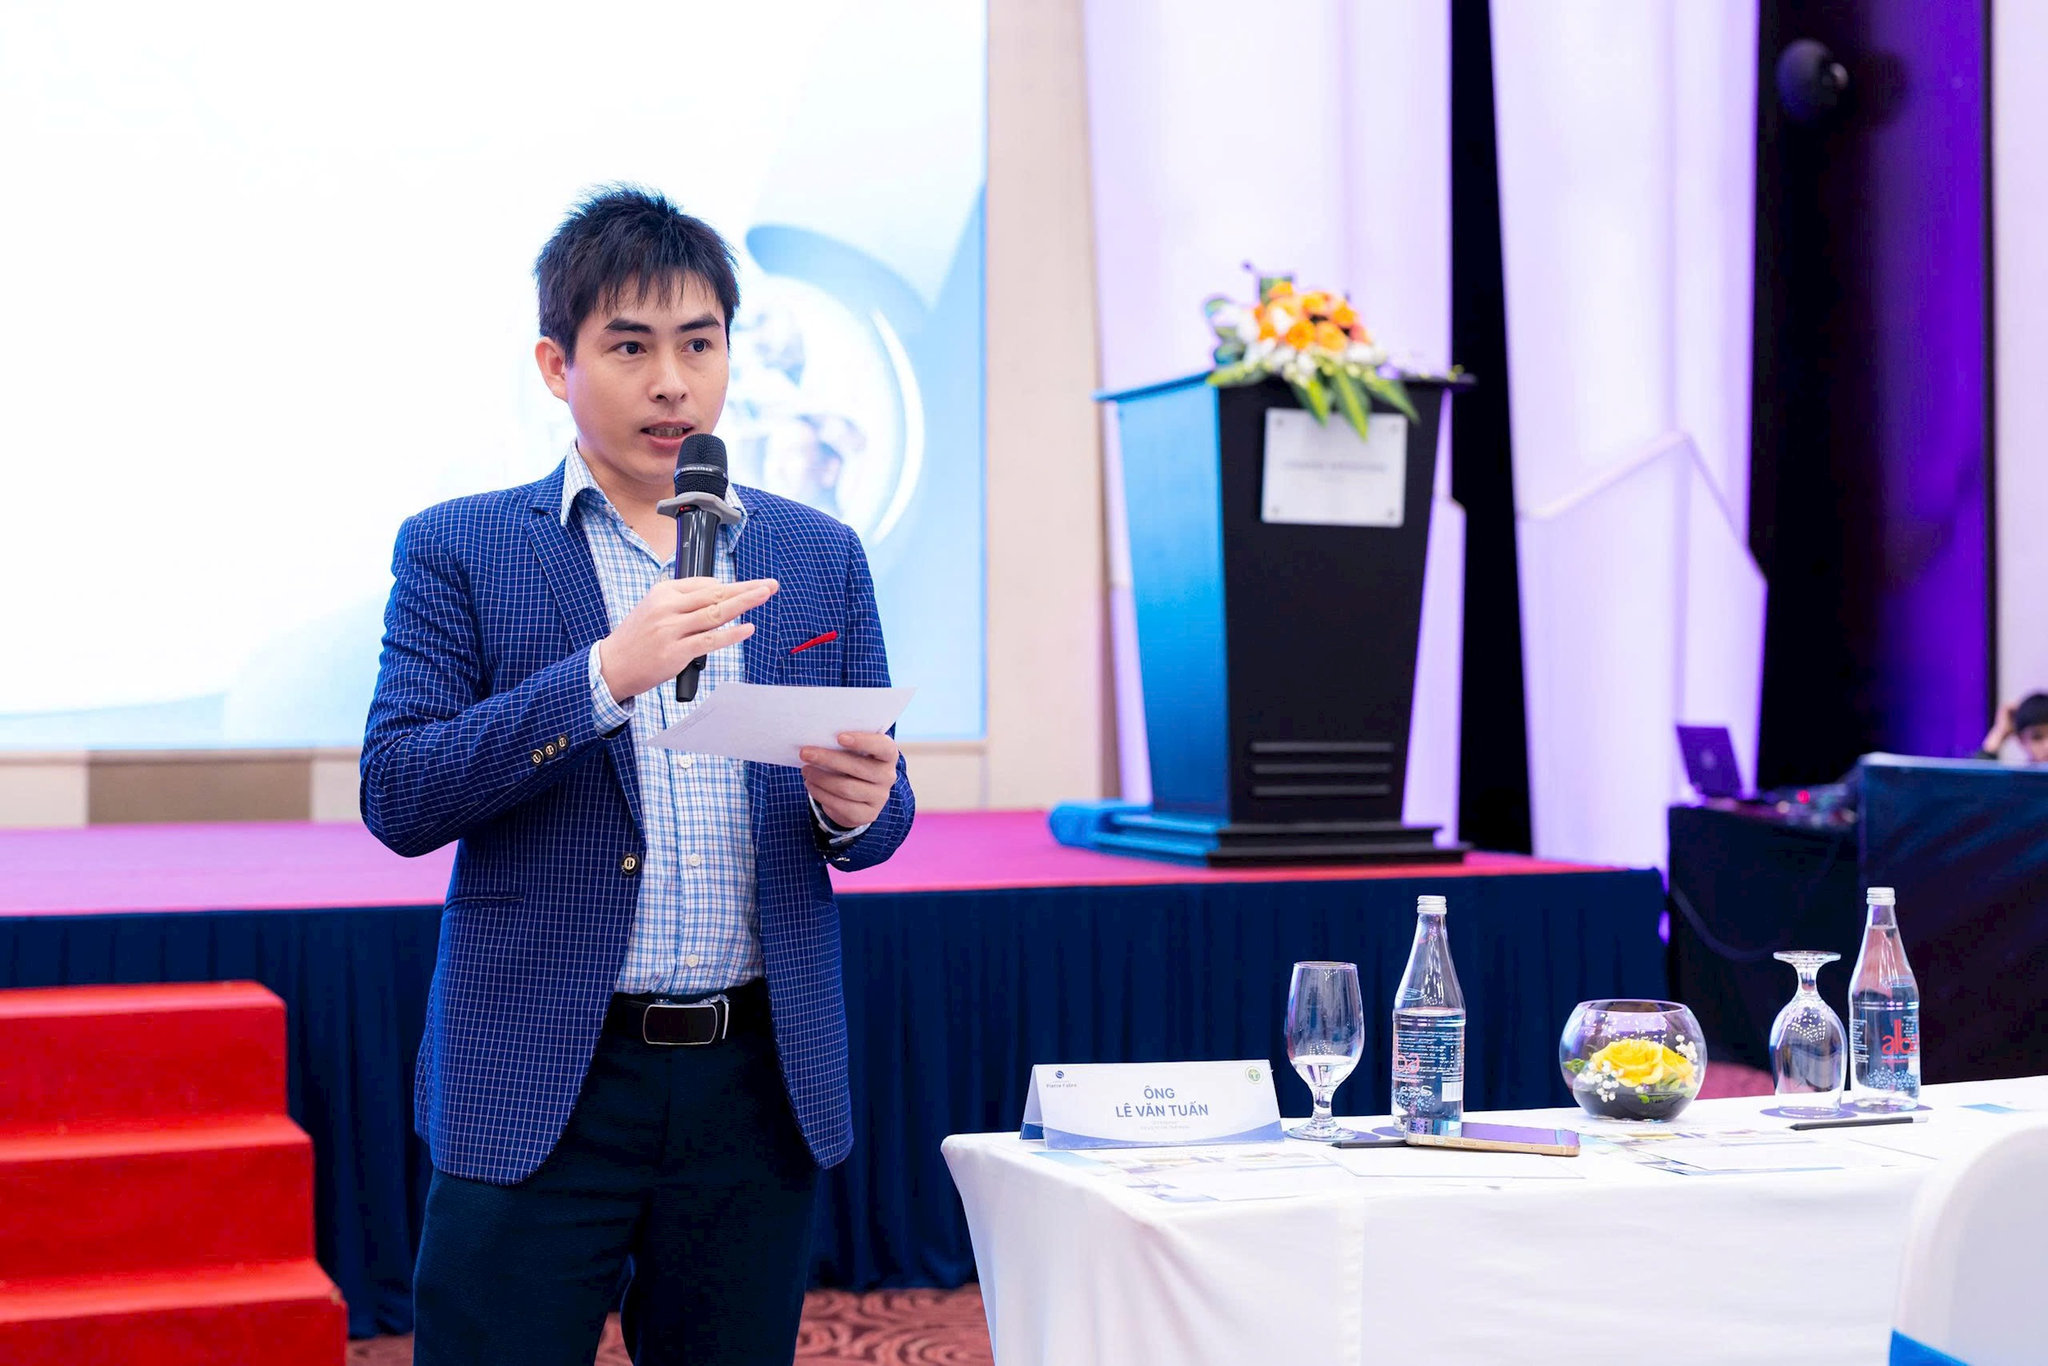
Đây là nhận định của Giám đốc Công ty TNHH Kế toán Thuế Keytas Lê Văn Tuấn khi trao đổi với phóng viên Cơ quan Báo và Phát thanh, Truyền hình Hà Nội.
Tháo gỡ điểm nghẽn tài chính, giải phóng hồ sơ tồn đọng
- Ông đánh giá thế nào về những vướng mắc tài chính mà doanh nghiệp, hộ kinh doanh đã ngừng hoạt động đang gặp phải khi thực hiện thủ tục chấm dứt hiệu lực mã số thuế?
- Lệ phí môn bài, tiền chậm nộp và tiền phạt do chậm nộp hồ sơ khai thuế đang trở thành gánh nặng tài chính đối với nhiều người nộp thuế đã ngừng kinh doanh. Có những trường hợp số tiền phải hoàn thành lên tới hàng chục, thậm chí hàng trăm triệu đồng. Trong khi đó, doanh nghiệp đã ngừng hoạt động nhiều năm, không còn nguồn thu, tài sản hoặc người đại diện để giải quyết các nghĩa vụ liên quan.
Điều này vô hình trung tạo thành rào cản đối với chiến dịch làm sạch mã số thuế. Không phải người dân nào cũng có đủ khả năng tài chính để thanh toán toàn bộ các khoản phát sinh mới có thể hoàn tất thủ tục giải thể. Vì vậy, cần nhìn nhận thực tế để có giải pháp phù hợp, giúp người nộp thuế khắc phục hậu quả, tránh đẩy họ vào tình trạng kiệt quệ tài chính.
Theo tôi, cần cân nhắc không truy thu lệ phí môn bài đối với những doanh nghiệp đã ngừng hoạt động thực tế, đồng thời không truy thu tiền chậm nộp của khoản lệ phí này. Tuy nhiên, các khoản nợ thuế gốc phát sinh từ hoạt động kinh doanh vẫn phải được truy thu theo quy định pháp luật. Đối với hành vi không thông báo ngừng kinh doanh, cơ quan chức năng vẫn có thể xem xét xử phạt vi phạm hành chính theo quy định.
- Bộ Tài chính đang lấy ý kiến dự thảo Nghị quyết, trong đó đề xuất xóa nợ lệ phí môn bài và tiền chậm nộp của khoản nợ này. Ông nhìn nhận như thế nào về chính sách trên?
- Tôi đánh giá đây là bước tiến quan trọng trong việc tháo gỡ điểm nghẽn của chiến dịch làm sạch mã số thuế. Trên thực tế, lệ phí môn bài và tiền chậm nộp của khoản phí này có thể tích lũy qua nhiều năm, trở thành khoản tiền lớn mà doanh nghiệp đã ngừng hoạt động khó có khả năng thanh toán.
Việc xử lý các khoản nợ này là hợp lý, nhất là trong bối cảnh từ ngày 1-1-2026, chính sách thu lệ phí môn bài đã chấm dứt theo Nghị quyết số 198/2025/QH15 của Quốc hội.
Chẳng hạn, với một doanh nghiệp đã ngừng hoạt động từ năm 2007, theo tình huống minh họa, tổng tiền nợ lệ phí môn bài và tiền chậm nộp có thể lên tới hơn 55 triệu đồng. Nếu phải thanh toán toàn bộ khoản tiền này mới được hoàn tất thủ tục giải thể, đây sẽ là trở ngại lớn. Theo phương án dự thảo, nếu đáp ứng điều kiện, doanh nghiệp có thể được xóa các khoản nợ liên quan đến lệ phí môn bài, qua đó giảm đáng kể gánh nặng tài chính.
Tôi cho rằng chính sách này không chỉ giúp người nộp thuế có điều kiện khắc phục những tồn tại cũ mà còn góp phần giải phóng các hồ sơ tồn đọng, giúp dữ liệu quản lý thuế phản ánh sát hơn tình hình hoạt động thực tế của doanh nghiệp.
Đơn giản hóa thủ tục, tạo cơ hội khởi nghiệp trở lại
- Dự thảo còn đề cập việc giảm mức phạt chậm nộp hồ sơ khai thuế theo thời điểm thực hiện. Quy định này có ý nghĩa như thế nào, thưa ông?
- Theo tôi, việc không xóa bỏ hoàn toàn tiền phạt do chậm nộp hồ sơ khai thuế mà áp dụng mức phạt bằng 30%, 50% hoặc 70% mức phạt hiện hành, tùy thời điểm nộp hồ sơ, là cách tiếp cận có sự cân bằng giữa hỗ trợ và trách nhiệm của người nộp thuế.
Một mặt, chính sách giúp giảm đáng kể chi phí cho những doanh nghiệp đã ngừng hoạt động, tạo điều kiện để họ hoàn thiện hồ sơ. Mặt khác, người nộp thuế vẫn phải chịu trách nhiệm đối với việc không thực hiện đầy đủ nghĩa vụ kê khai theo quy định.
Việc phân chia mức phạt theo các mốc thời gian cũng tạo động lực để người nộp thuế chủ động hoàn thiện hồ sơ càng sớm càng tốt. Qua đó, góp phần đẩy nhanh tiến độ xử lý các mã số thuế tồn đọng, thay vì để tình trạng kéo dài nhiều năm.
- Để các chính sách trong dự thảo thực sự đi vào cuộc sống, theo ông cần bổ sung những giải pháp gì?
- Bên cạnh việc xử lý các khoản nợ tồn đọng, điều quan trọng là phải đơn giản hóa quy trình giải thể doanh nghiệp, hộ kinh doanh. Thủ tục kéo dài, phức tạp cũng là một trong những nguyên nhân khiến nhiều người nộp thuế không hoàn tất được việc chấm dứt hoạt động, dẫn đến tình trạng mã số thuế tồn đọng.
Bộ Tài chính cần sớm xây dựng quy trình hướng dẫn giải thể theo hướng rút gọn, thống nhất giữa cơ quan thuế với các cơ quan liên quan như cơ quan đăng ký kinh doanh, hải quan và các đơn vị chức năng khác. Đồng thời, cần tăng cường ứng dụng công nghệ số, phân tích dữ liệu để phân loại rủi ro, tạo điều kiện giải quyết nhanh những hồ sơ ít rủi ro.
Mục tiêu cuối cùng là giúp người nộp thuế có thể hoàn thành nghĩa vụ, khắc phục những tồn tại trong quá khứ mà không bị kiệt quệ về tài chính, từ đó có cơ hội bắt đầu hoạt động kinh doanh mới. Đây cũng là cách để chiến dịch làm sạch mã số thuế đạt hiệu quả thực chất và bền vững hơn.
Xin trân trọng cảm ơn ông!
Phương Nga