Giá đậu tương và quặng sắt cùng giảm
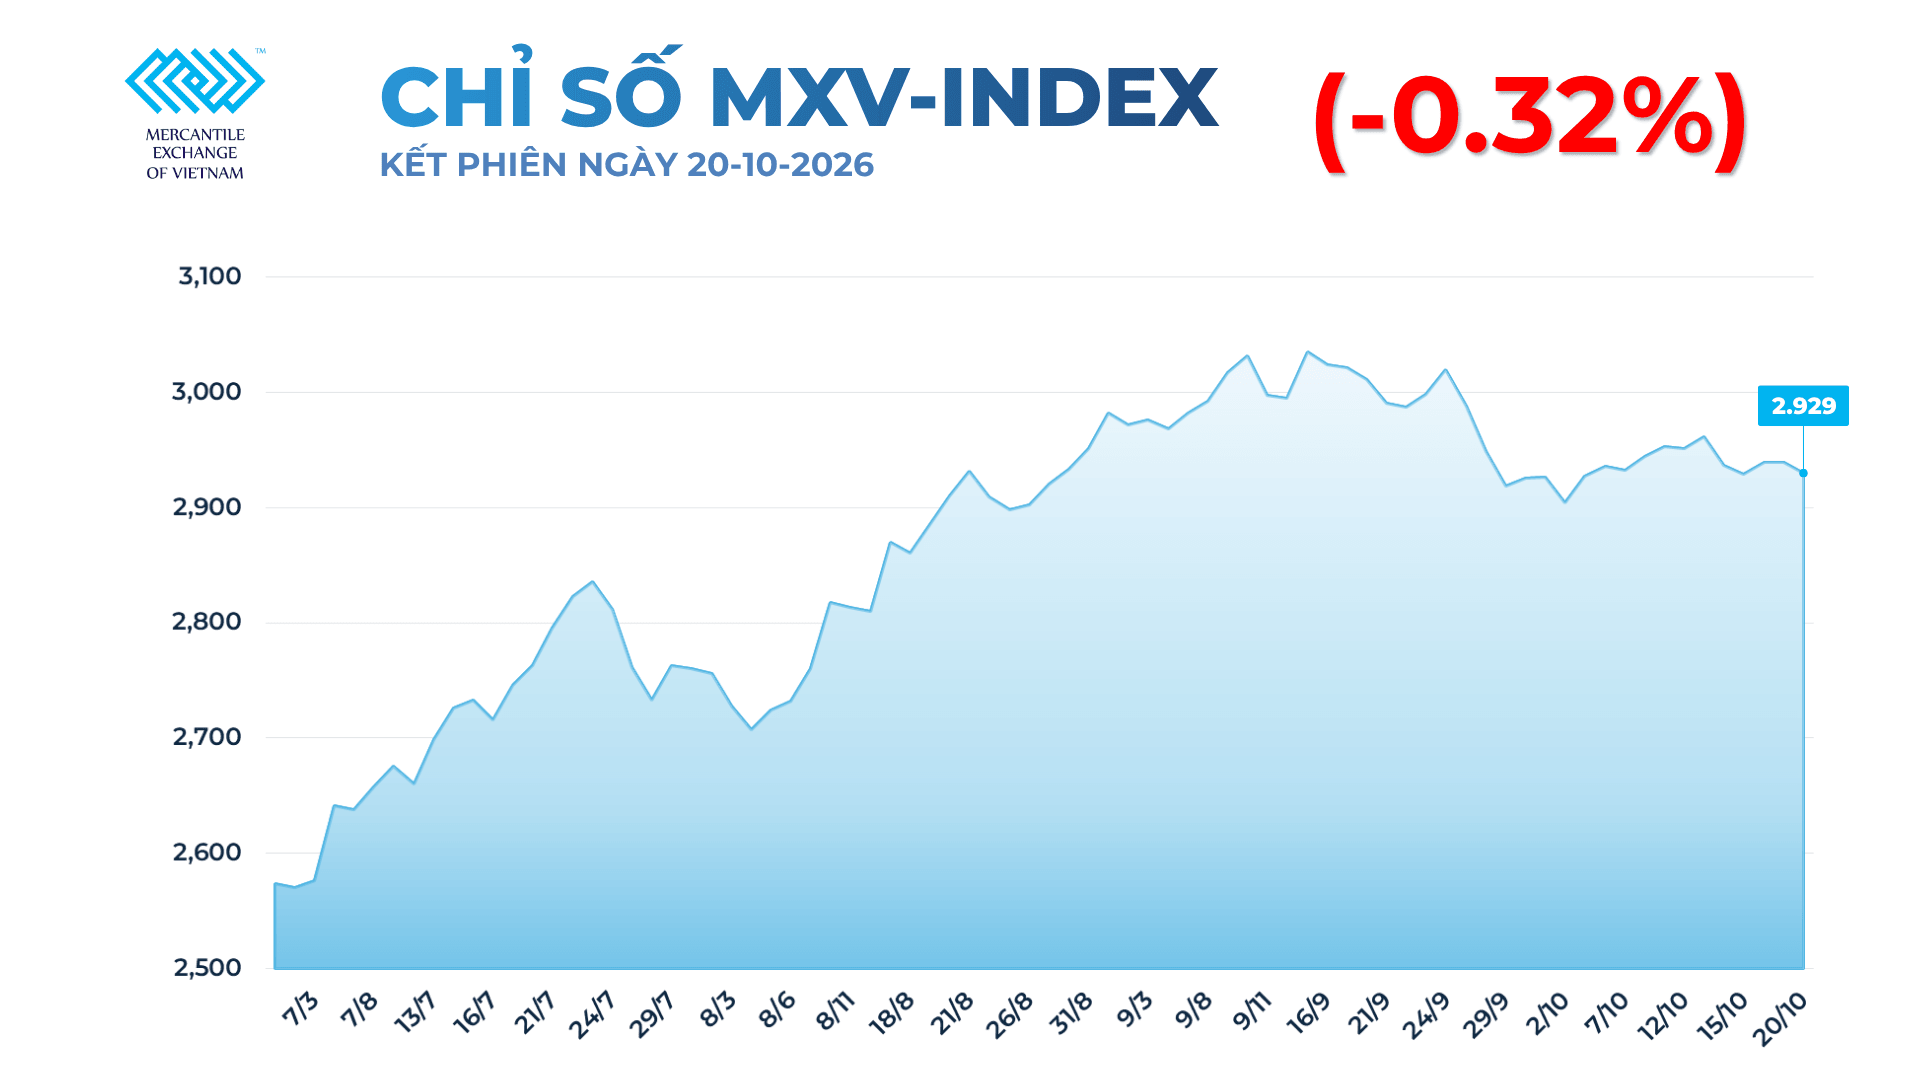
Lực bán chiếm ưu thế khiến chỉ số MXV-Index giảm 0,32% xuống 2.929 điểm, trong đó, giá đậu tương chạm đáy 7 tuần, giá quặng sắt lùi về sát vùng đáy 1 năm.
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), nhóm nông sản giao dịch ảm đạm khi 6/7 mặt hàng đồng loạt giảm điểm. Giá đậu tương kỳ hạn tháng 11 giảm 0,42% xuống 458,66 USD/tấn, trong khi khô đậu tương tháng 12 giảm tới 1,72% xuống 384,37 USD/tấn.
Nguyên nhân chính xuất phát từ tốc độ thu hoạch tại Mỹ tăng nhanh, đưa nguồn cung vụ mới ra thị trường và gia tăng áp lực bán. Bên cạnh đó, các quỹ đầu cơ đã cắt giảm hơn 6.200 hợp đồng mua, kết hợp với triển vọng sản lượng kỷ lục 181,6 triệu tấn từ đợt gieo trồng sớm tại Brazil, khiến đà giảm càng thêm sâu.
Tại thị trường trong nước, giá chào bán khô đậu tương miền Bắc tiếp tục hạ nhiệt khi nguồn cung giao ngay được dự báo sẽ giải tỏa đáng kể nhờ lượng hàng nhập khẩu cập cảng trong tháng 11 đạt gần 850.000 tấn.
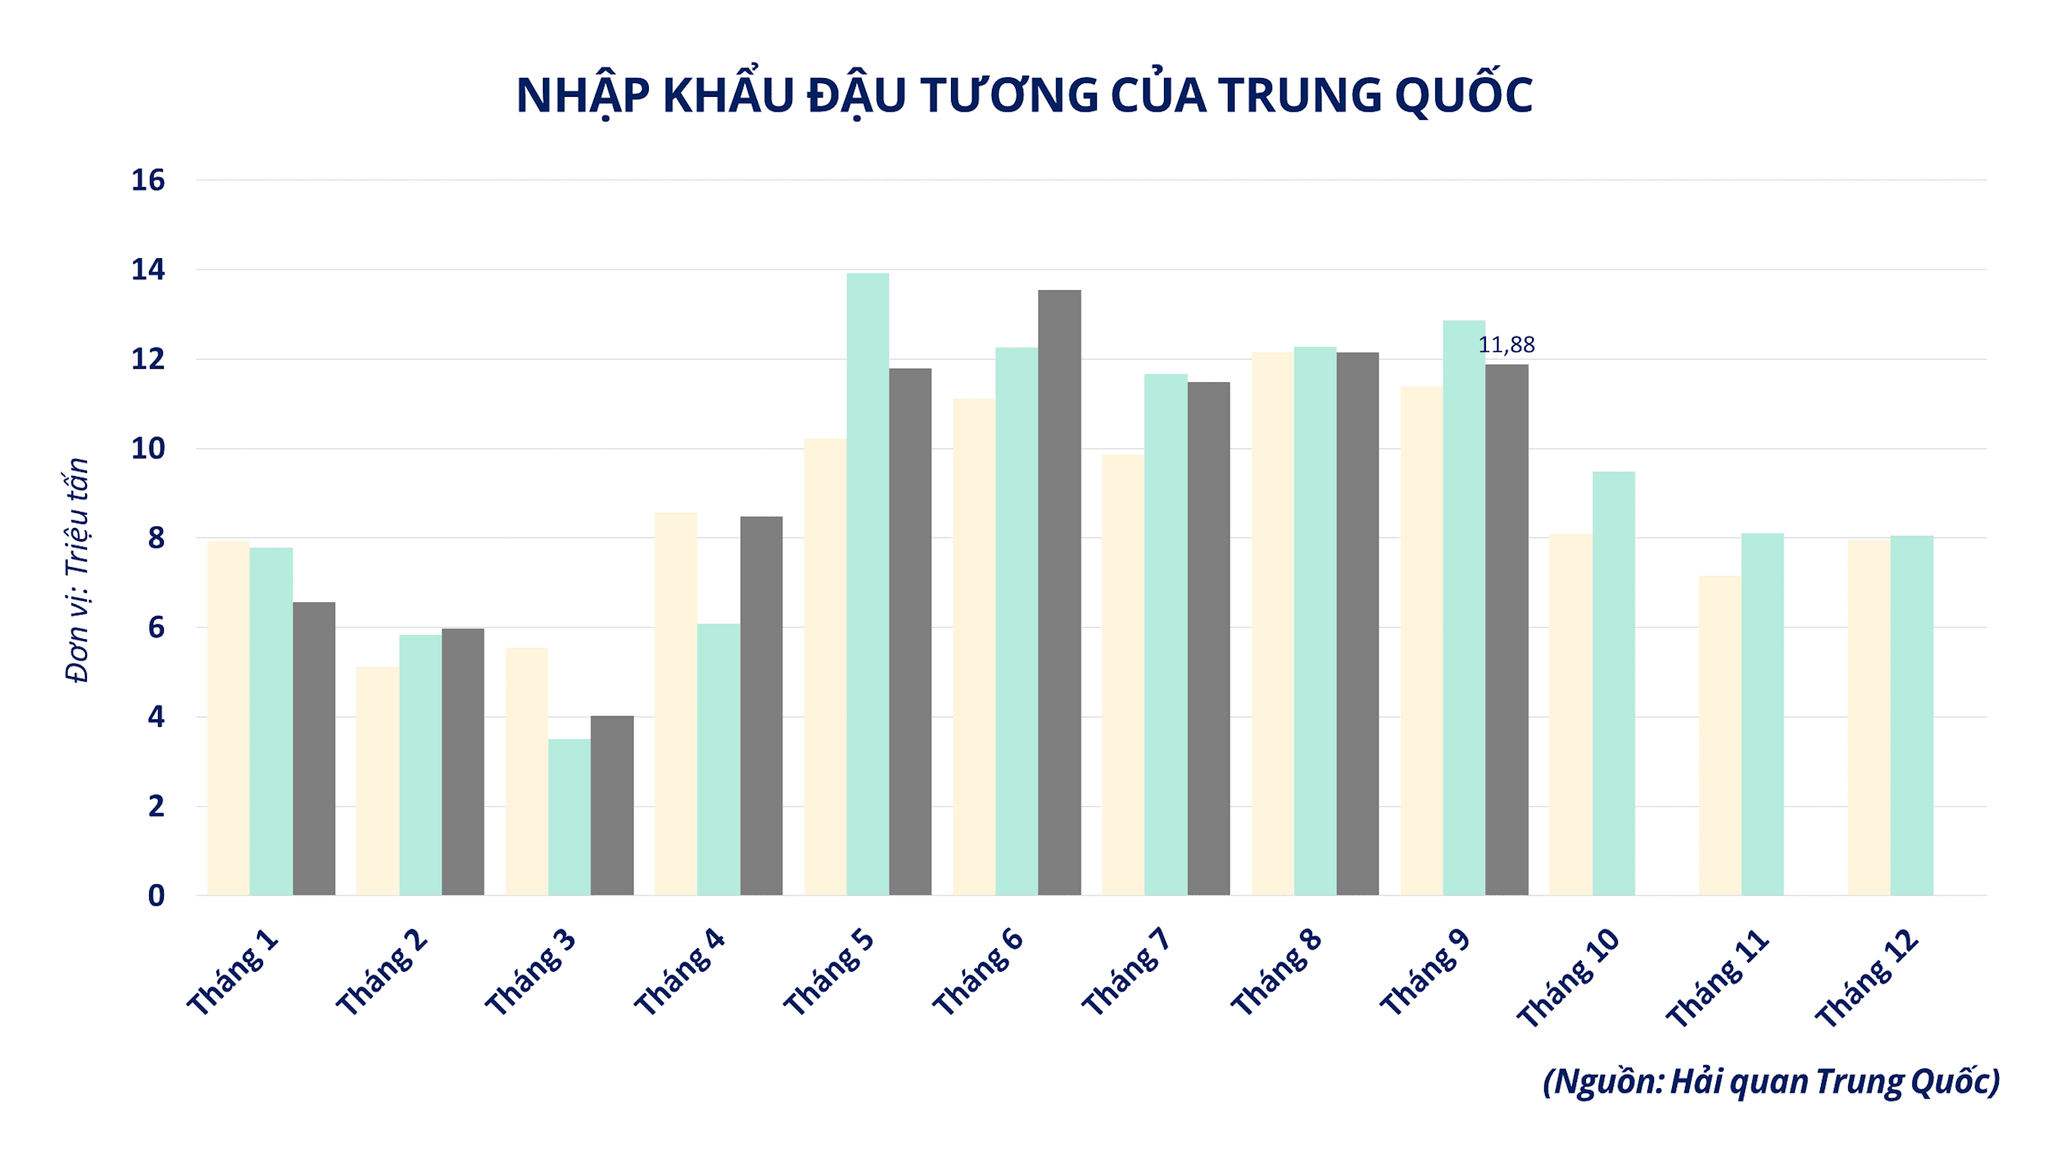
Bà Đào Thị Linh, Trưởng phòng Tư vấn đầu tư - Công ty HCT đánh giá, xu hướng giảm giá của đậu tương vẫn chiếm ưu thế ngắn hạn do nguồn cung mùa vụ lấn át nhu cầu từ Trung Quốc.
Ở nhóm kim loại, giá quặng sắt đi ngược chiều xu hướng chung khi giảm 0,45% xuống 91,10 USD/tấn. Thị trường chịu tác động từ đà tăng trưởng khai thác của các tập đoàn lớn như BHP và Rio Tinto (tăng 2-4% trong quý III), đưa lượng quặng sắt vận chuyển toàn cầu tuần qua đạt 34,77 triệu tấn. Lũy kế 9 tháng đầu năm, Trung Quốc đã nhập khẩu tới 954,97 triệu tấn quặng sắt (tăng 4,1%).
Trái ngược với nguồn cung dồi dào, nhu cầu tiêu thụ thép tại Trung Quốc lại co hẹp nghiêm trọng do sự suy thoái của ngành bất động sản (đầu tư tài sản cố định giảm 7,2% và diện tích bán nhà mới giảm 13,2%). Tình trạng cung vượt cầu đẩy tồn kho tại 35 cảng lớn của Trung Quốc lên 148,3 triệu tấn.
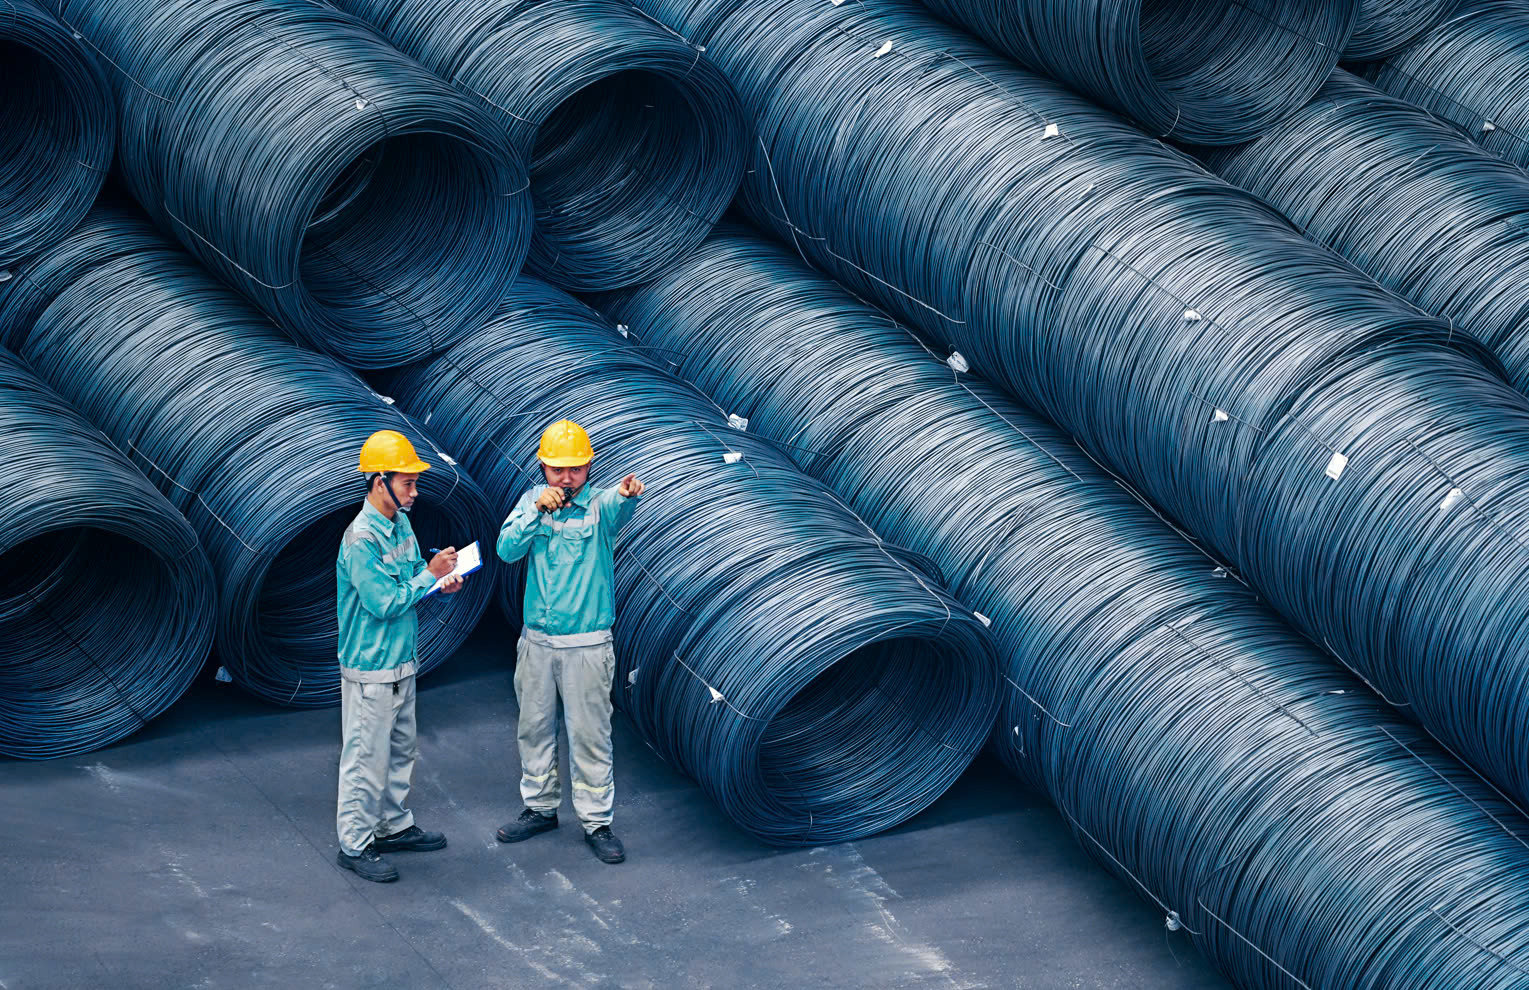
Tại thị trường trong nước, thép nội địa bước vào quý IV với bức tranh đa chiều. Phân khúc thép xây dựng ghi nhận xung lực tích cực từ chu kỳ thi công cuối năm, tạo dư địa để các nhà sản xuất tăng giá thu mua phế liệu và giá bán thành phẩm nhằm bảo vệ biên lợi nhuận. Ngược lại, nhóm thép dẹt (HRC, tôn mạ) chịu áp lực lớn từ nguồn thép nhập khẩu giá rẻ và rủi ro phòng vệ thương mại.
Ở tầm nhìn dài hạn, ngành thép Việt Nam đang tái cơ cấu hướng tới chuỗi giá trị kỹ thuật cao. Điển hình là xu hướng đầu tư hệ thống sản xuất ray đường sắt công nghệ cao (quy mô trên 700.000 tấn/năm) của VinMetal, định hướng đón đầu chu kỳ giải ngân cho các siêu dự án đường sắt tốc độ cao và mạng lưới metro đô thị trong thập kỷ tới
Lam Giang