Chứng khoán Indonesia lao dốc vì khủng hoảng niềm tin
Thị trường chứng khoán Indonesia đang trải qua đợt bán tháo nghiêm trọng nhất trong gần ba thập niên, khi những lo ngại về tính minh bạch và nguy cơ bị loại khỏi các bộ chỉ số quốc tế làm lung lay niềm tin của nhà đầu tư.
Cú sốc MSCI phơi bày những bất cập kéo dài
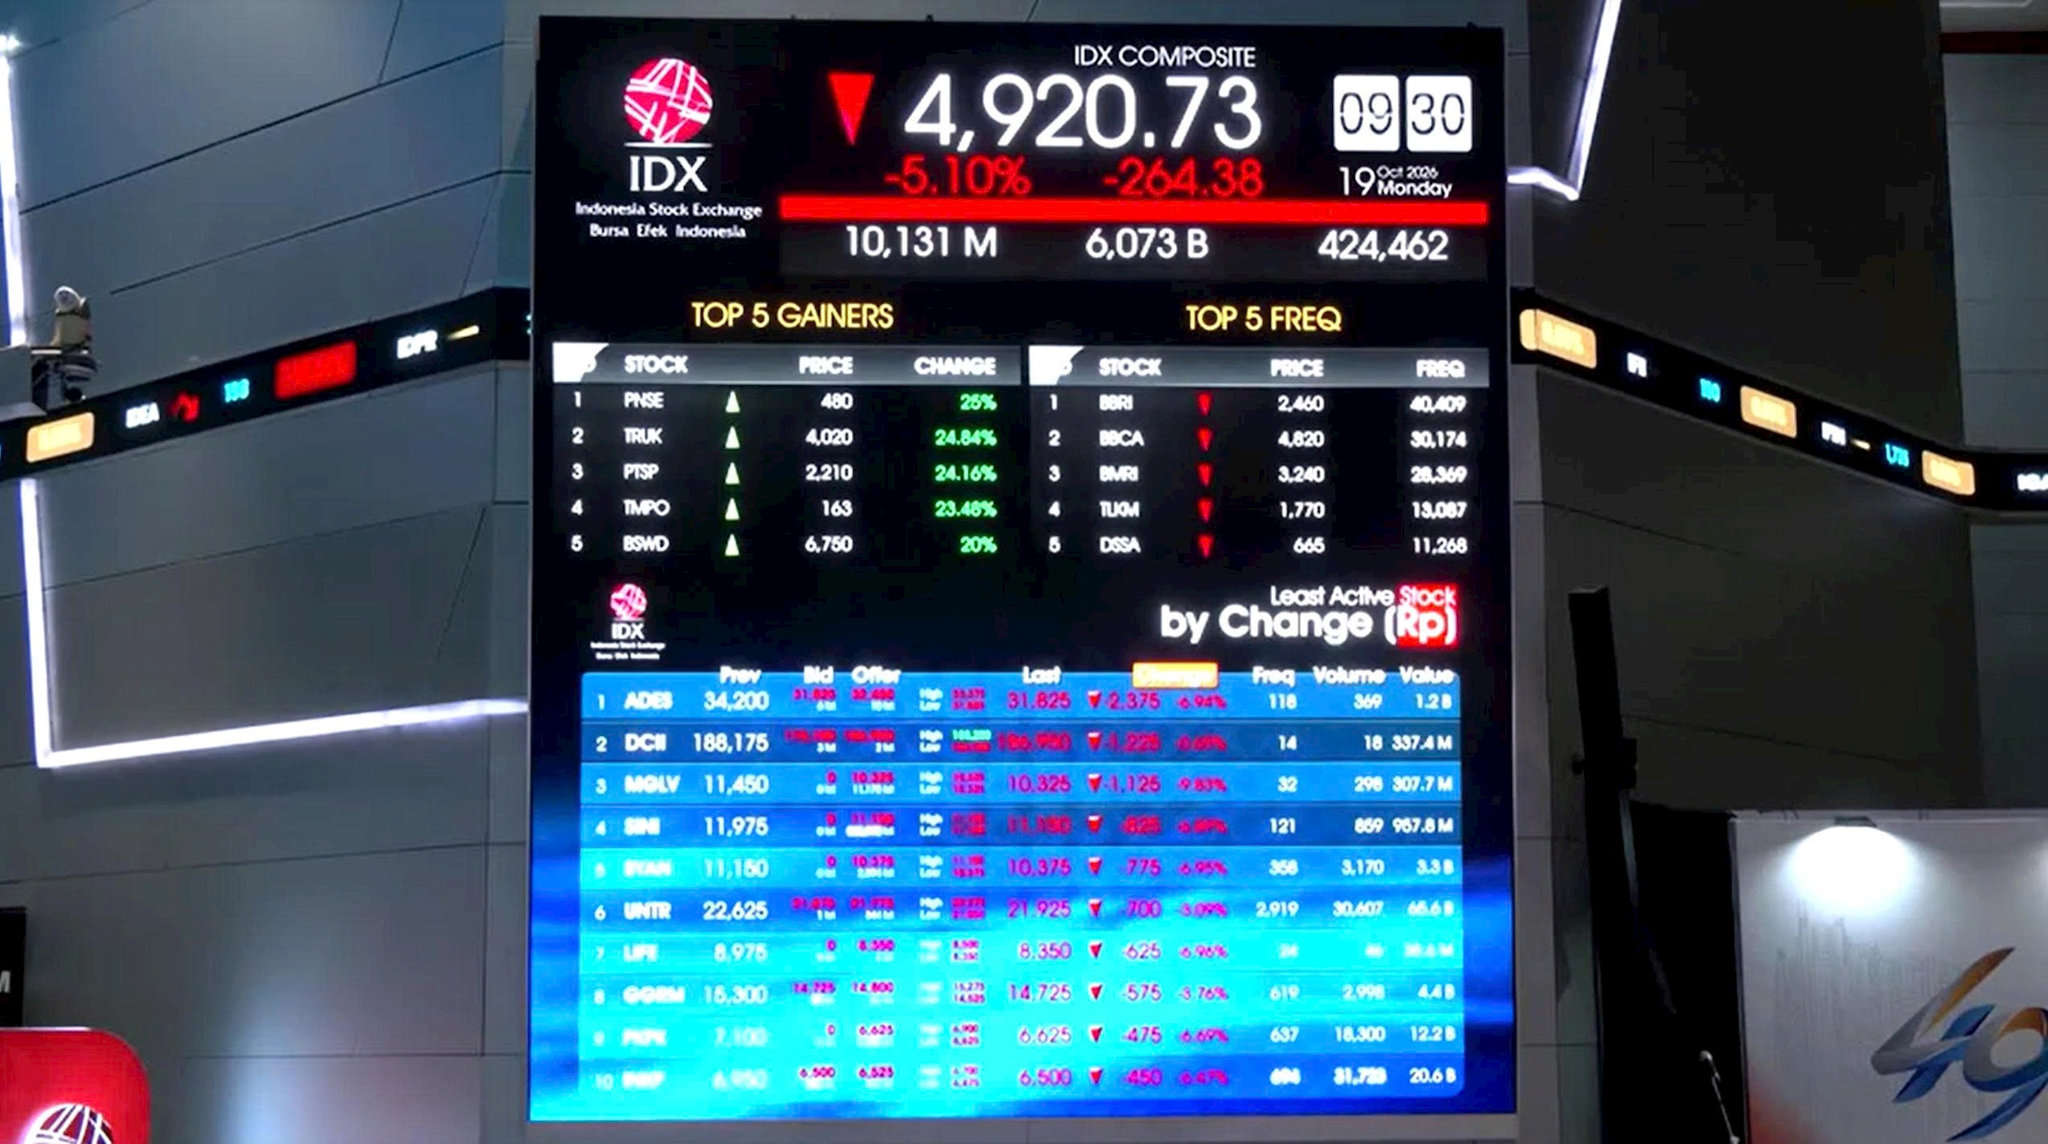
Thị trường chứng khoán Indonesia tiếp tục lao dốc trong phiên giao dịch ngày 19-10, khi chỉ số Jakarta Composite có thời điểm giảm hơn 5%, sau khi mất 11,6% trong phiên cuối tuần trước, mức giảm trong ngày mạnh nhất kể từ tháng 1-1998.
Chỉ số chứng khoán Indonesia đã giảm hơn 40% từ đầu năm, trong khi làn sóng bán tháo lan sang thị trường trái phiếu và tiền tệ, đẩy đồng rupiah xuống gần mức thấp kỷ lục so với USD.
Nguyên nhân trực tiếp là cảnh báo từ MSCI, tổ chức cung cấp các bộ chỉ số chứng khoán được nhiều quỹ đầu tư quốc tế sử dụng làm căn cứ phân bổ vốn.
Ngày 15-10, MSCI thông báo đang xem xét chuyển Indonesia từ nhóm thị trường mới nổi sang nhóm thị trường độc lập, thay vì chỉ hạ xuống nhóm cận biên như cảnh báo trước đó.
Đây là mức phân loại nằm ngoài các nhóm thị trường đầu tư chính của MSCI, có thể khiến cổ phiếu Indonesia bị loại khỏi những bộ chỉ số quốc tế quan trọng.
Cảnh báo này đặc biệt nghiêm trọng với Indonesia, nền kinh tế lớn nhất Đông Nam Á, có GDP khoảng 1.500 tỷ USD và duy trì vị thế thị trường mới nổi trong hệ thống phân loại của MSCI từ năm 1989.
Tuy nhiên, quy mô kinh tế lớn chưa đi kèm những cải thiện tương xứng về cấu trúc sở hữu và tính minh bạch của thị trường chứng khoán.
Tại nhiều doanh nghiệp niêm yết, phần lớn cổ phần vẫn nằm trong tay các gia đình sáng lập hoặc tập đoàn lớn, khiến lượng cổ phiếu thực sự được giao dịch tự do tương đối hạn chế.
Khi số cổ phiếu lưu hành trên thị trường thấp, giá dễ biến động mạnh, trong khi các nhà đầu tư lớn gặp khó khăn khi mua bán với khối lượng đáng kể.
Cơ cấu sở hữu phức tạp và thiếu minh bạch còn làm gia tăng nguy cơ thao túng giá, nhất là khi các giao dịch có thể được thực hiện giữa những nhóm nhà đầu tư có liên quan.
Đây là những vấn đề MSCI đã cảnh báo từ đầu năm, buộc Indonesia triển khai một loạt biện pháp cải cách.
Jakarta đã công bố lộ trình nâng tỷ lệ cổ phiếu tự do chuyển nhượng tối thiểu từ 7,5% lên 15%, tăng cường công bố thông tin về cổ đông sở hữu trên 1% vốn doanh nghiệp và siết chặt giám sát các giao dịch bất thường.
Tuy nhiên, MSCI cho rằng những thay đổi này chưa mang lại kết quả đủ rõ ràng trên toàn thị trường.
Tổ chức này thậm chí nhận định việc chuyển Indonesia xuống nhóm cận biên cũng chưa phản ánh đầy đủ mức độ nghiêm trọng của những bất cập hiện nay, đặc biệt là các nghi ngại về giao dịch có phối hợp và hiệu quả xử lý vi phạm.
Đáng chú ý, ngày 16-10, cơ quan quản lý tài chính Indonesia công bố các án phạt tổng cộng khoảng 117 triệu USD liên quan đến vi phạm trong giao dịch và phân bổ cổ phiếu của ba doanh nghiệp, trong đó có những công ty thuộc các tập đoàn lớn. Nhà chức trách khẳng định đây là kết quả điều tra được tiến hành từ trước, không phải phản ứng vội vàng trước cảnh báo của MSCI.
Dù cho thấy hoạt động giám sát đang được tăng cường, những vụ việc này cũng làm nổi bật các rủi ro liên quan đến giao dịch và sở hữu cổ phiếu mà giới đầu tư quốc tế quan ngại.
Giới chức Indonesia tỏ ra bất ngờ khi MSCI đưa ra phương án chuyển thị trường xuống nhóm độc lập, bởi những cuộc trao đổi trước đó chủ yếu xoay quanh nguy cơ hạ xuống nhóm cận biên.
Một số chuyên gia cho rằng cảnh báo nghiêm khắc lần này có thể là cách MSCI gia tăng sức ép cải cách, thay vì báo hiệu một quyết định đã được định đoạt.
Tuy nhiên, phản ứng mạnh của thị trường cũng cho thấy khoảng cách giữa những nỗ lực cải cách mà Jakarta công bố và mức độ tin tưởng của giới đầu tư quốc tế.
Sức ép đối với dòng vốn quốc tế
Nguy cơ bị hạ hạng xuất hiện vào thời điểm Indonesia đang đối mặt với nhiều khó khăn kinh tế.
Chính phủ của Tổng thống Prabowo Subianto triển khai các chương trình phúc lợi xã hội và đầu tư công quy mô lớn, trong khi giá năng lượng tăng cao do xung đột tại Trung Đông gây thêm sức ép lên ngân sách.
Giới đầu tư cũng lo ngại về xu hướng mở rộng vai trò của Nhà nước trong nền kinh tế và khả năng duy trì ổn định tài khóa.
Nếu Indonesia bị loại khỏi các bộ chỉ số quốc tế chủ chốt, nhiều quỹ đầu tư xây dựng danh mục theo MSCI có thể phải bán cổ phiếu để điều chỉnh tỷ trọng, bất kể triển vọng kinh doanh của từng doanh nghiệp.
Goldman Sachs ước tính dòng vốn đầu tư thụ động rút khỏi thị trường có thể lên tới 5,6 tỷ USD. Trước đó, nhà đầu tư nước ngoài đã bán ròng khoảng 5 tỷ USD cổ phiếu Indonesia từ đầu năm 2026.
Sức ép từ dòng vốn rút đi không chỉ giới hạn ở thị trường chứng khoán. Khi nhà đầu tư bán tài sản và chuyển vốn ra nước ngoài, nhu cầu ngoại tệ tăng có thể khiến đồng rupiah tiếp tục suy yếu.
Đồng nội tệ mất giá lại làm giảm lợi nhuận của nhà đầu tư nước ngoài khi quy đổi sang USD, qua đó có thể thúc đẩy thêm hoạt động rút vốn.
Diễn biến này đã phần nào thể hiện trên thị trường trái phiếu khi lợi suất trái phiếu chính phủ Indonesia kỳ hạn 10 năm trong phiên ngày 19-10 tăng lên gần 7,5%, phản ánh sức ép gia tăng đối với chi phí huy động vốn.
Nếu tình trạng kéo dài, chính phủ và doanh nghiệp có thể phải vay vốn với lãi suất cao hơn, trong khi nhu cầu đầu tư cho cơ sở hạ tầng và sản xuất vẫn rất lớn.
Trước tình hình đó, Sở Giao dịch chứng khoán Indonesia đã giảm mức giảm giá tối đa hằng ngày của từng cổ phiếu từ 15% xuống 7% nhằm hạn chế biến động. Một số tập đoàn lớn cũng công bố kế hoạch mua lại cổ phiếu để hỗ trợ thị trường.
Những biện pháp này có thể hạn chế đà bán tháo trước mắt, nhưng khó giải quyết được nguyên nhân sâu xa khiến nhà đầu tư mất niềm tin.
MSCI dự kiến đưa ra quyết định cuối cùng vào tháng 6-2027, tạo thêm thời gian để Indonesia chứng minh hiệu quả cải cách. Dù vậy, làn sóng bán tháo cho thấy nhà đầu tư không chờ đến khi quyết định chính thức được công bố mới điều chỉnh danh mục.
Huy Anh