Để hoàn thuế tự động phát huy hiệu quả thực chất
Hoàn thuế giá trị gia tăng tự động được kỳ vọng rút ngắn thời gian xử lý hồ sơ, giảm chi phí tuân thủ và cải thiện khả năng tiếp cận vốn của doanh nghiệp. Tuy nhiên, để cải cách phát huy hiệu quả thực chất, cần khắc phục tình trạng ách tắc do dữ liệu chưa đồng bộ, vướng mắc hóa đơn và việc xác minh rủi ro kéo dài.
Giải phóng nguồn vốn đang chờ hoàn
Đối với doanh nghiệp xuất khẩu và doanh nghiệp triển khai dự án đầu tư, thuế GTGT đầu vào được hoàn theo quy định là nguồn lực tài chính phục vụ trực tiếp hoạt động sản xuất, kinh doanh. Khi khoản thuế đủ điều kiện chưa được hoàn kịp thời, doanh nghiệp có thể phải vay bổ sung vốn lưu động, kéo dài công nợ hoặc điều chỉnh kế hoạch nhập nguyên liệu, sản xuất và giao hàng. Chi phí tài chính tăng lên trong khi thời điểm nhận tiền không chắc chắn cũng ảnh hưởng đến khả năng chủ động kinh doanh.
Theo TS Tô Hoài Nam, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, hoàn thuế kịp thời gắn trực tiếp với quyền lợi hợp pháp và khả năng duy trì hoạt động của doanh nghiệp. Bảo đảm quyền được hoàn thuế được thực hiện đúng thời hạn chính là giải phóng nguồn lực đang chậm quay trở lại sản xuất, kinh doanh.
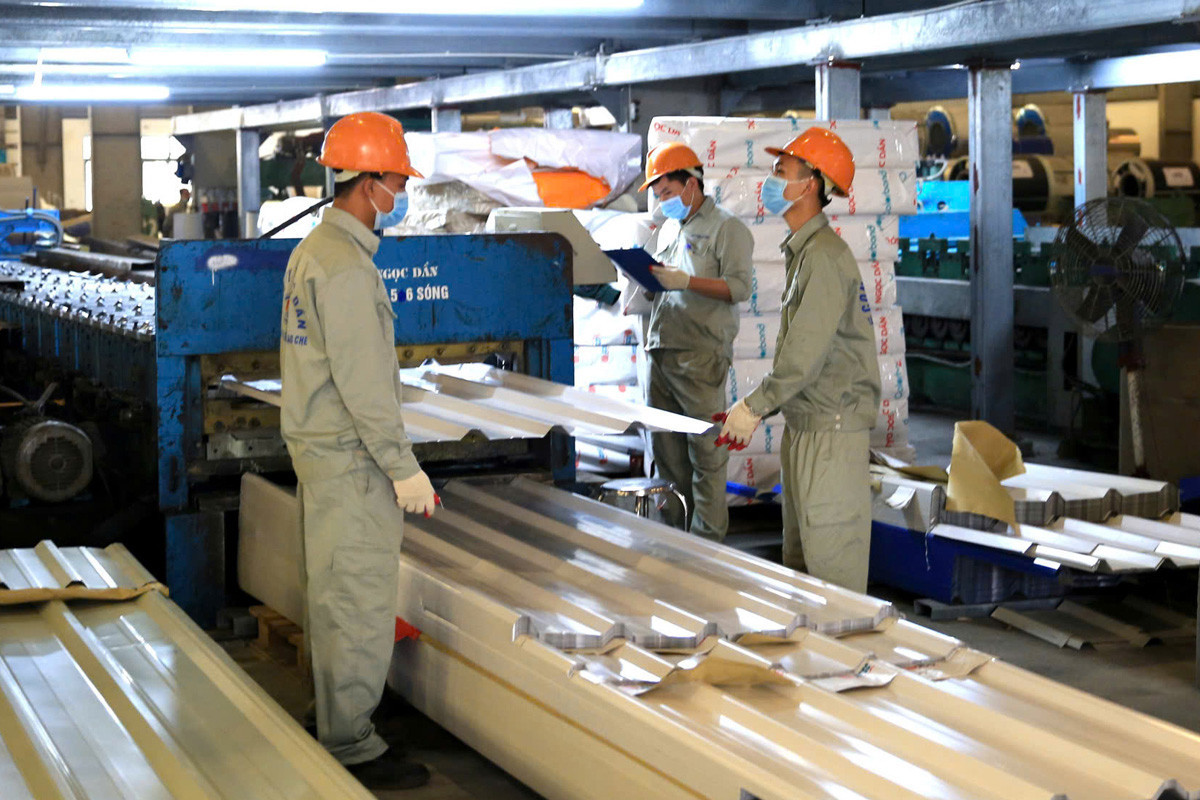
Với doanh nghiệp nhỏ và vừa, khó khăn càng rõ do khả năng tiếp cận vốn vay, hạn mức tín dụng và tài sản bảo đảm đều có giới hạn. Hoàn thuế chậm không chỉ làm tăng nhu cầu vốn thay thế mà còn có thể ảnh hưởng đến các nhà cung cấp, đơn vị vận chuyển và những doanh nghiệp khác trong chuỗi sản xuất.
Ông Nguyễn Văn Thức, Chủ tịch Hội đồng thành viên, Tổng giám đốc Công ty TNHH BCTC cho rằng, xây dựng quy trình hoàn thuế GTGT tự động là bước cải cách cần thiết, nhất là khi chuyển từ xử lý thủ công sang quản lý dựa trên dữ liệu và mức độ rủi ro.
Theo ông Nguyễn Văn Thức, nếu khoản thuế đủ điều kiện được hoàn sớm, doanh nghiệp có thể bổ sung vốn lưu động, mua nguyên liệu, đầu tư máy móc và thực hiện đơn hàng mới. Ngược lại, thời gian hoàn kéo dài có thể làm giảm hiệu quả hỗ trợ vốn của chính sách thuế, nhất là đối với doanh nghiệp xuất khẩu và doanh nghiệp có dự án đầu tư lớn.
Vì vậy, hiệu quả của hoàn thuế tự động cần được đánh giá bằng lợi ích thực tế: Thời gian xử lý được rút ngắn, chi phí tuân thủ giảm và nguồn tiền sớm quay lại chu kỳ kinh doanh. Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 1-7-2026, tạo cơ sở pháp lý cho việc triển khai hoàn thuế tự động trên nền tảng dữ liệu và quản lý rủi ro. Yêu cầu đặt ra là chuyển định hướng cải cách thành kết quả cụ thể đối với doanh nghiệp.
Khoanh đúng rủi ro, không để ách tắc toàn bộ hồ sơ
Một vướng mắc đáng chú ý là hồ sơ hoàn thuế có thể bị kéo dài khi phát sinh hóa đơn, giao dịch hoặc nhà cung cấp có dấu hiệu rủi ro. Trong khi đó, một hồ sơ có thể gồm nhiều giao dịch, với những phần đã đầy đủ chứng từ và đáp ứng điều kiện hoàn thuế. Nếu chỉ một số giao dịch cần xác minh nhưng toàn bộ khoản tiền đều phải chờ, dòng vốn của doanh nghiệp sẽ tiếp tục bị ách tắc.
Theo ông Nguyễn Văn Thức, quản lý rủi ro không có nghĩa là kiểm tra mọi doanh nghiệp, hóa đơn với mức độ như nhau, mà phải xác định đúng nội dung cần kiểm tra. Nếu hệ thống phát hiện một số hóa đơn hoặc nhà cung cấp có dấu hiệu bất thường, cần khoanh vùng xác minh, đồng thời xem xét giải quyết phần còn lại đã có dữ liệu đầy đủ và đáp ứng điều kiện.
Cùng quan điểm, luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín cho rằng, cần phân biệt hóa đơn bất hợp pháp đã được cơ quan có thẩm quyền xác định với trường hợp mới được nhận diện có rủi ro cao về thuế. Phần hồ sơ đầy đủ, đáp ứng quy định cần được xem xét giải quyết; phần chưa rõ tiếp tục được kiểm tra, xác minh theo pháp luật.
Theo luật sư Nguyễn Văn Được, cách xử lý này giúp giảm thời gian chờ đợi, khai thông nguồn lực và bảo vệ quyền lợi chính đáng của người nộp thuế, đồng thời không bỏ qua các hành vi vi phạm đã được xác định.
TS Tô Hoài Nam cũng nhấn mạnh, yêu cầu phân định rõ phạm vi rủi ro, trách nhiệm của doanh nghiệp mua hàng và trách nhiệm quản lý người bán. Khi cần xác minh một số giao dịch, cơ quan thuế nên nêu rõ nội dung, số tiền liên quan và yêu cầu giải trình; phần đã đủ điều kiện cần có tiến độ xử lý riêng, tránh phải chờ những nội dung không liên quan.
Thông tin nhà cung cấp ngừng hoạt động hoặc bị cảnh báo rủi ro thuế cần được đánh giá trong mối liên hệ với giao dịch cụ thể. Doanh nghiệp mua hàng vẫn phải chứng minh giao dịch thực tế, bảo đảm hóa đơn, chứng từ và đáp ứng điều kiện hoàn thuế. Tuy nhiên, việc xác minh nghĩa vụ thuế của người bán cần được thực hiện đúng thẩm quyền, không mặc nhiên chuyển toàn bộ rủi ro của bên bán sang bên mua.
Để thực hiện được yêu cầu này, quy trình tự động phải dựa trên dữ liệu đầy đủ, chính xác và đồng bộ. Thông tin về hóa đơn điện tử, kê khai thuế, hải quan, thanh toán và các nguồn dữ liệu hợp pháp cần được kết nối, đối chiếu thống nhất. Khi phát hiện sai lệch, hệ thống cần xác định rõ nội dung cần tra soát, giúp doanh nghiệp kịp thời bổ sung chứng cứ hoặc điều chỉnh thông tin.
TS Tô Hoài Nam đề xuất quy định rõ trách nhiệm, thời hạn cập nhật dữ liệu của từng cơ quan; tăng cường phối hợp giữa cơ quan thuế, hải quan, kho bạc và các đơn vị liên quan. Khi thông tin đã có trong hệ thống cơ quan nhà nước, doanh nghiệp không nên phải cung cấp hoặc xác nhận lại nhiều lần cùng một nội dung.
Bên cạnh đó, cần công khai quy trình, thời hạn và đầu mối giải quyết; thiết lập cơ chế cảnh báo hồ sơ chậm xử lý, phân định trách nhiệm ở từng khâu. Với doanh nghiệp nhỏ và vừa, hướng dẫn cần dễ tiếp cận, tập trung vào các tình huống thực tế để hạn chế sai sót ngay từ khi lập hồ sơ.
Hiệu quả cải cách cũng cần được đo bằng tổng thời gian từ khi nộp hồ sơ đến khi tiền thực sự vào tài khoản doanh nghiệp, số lần bổ sung hồ sơ, chi phí tuân thủ và kết quả phát hiện, xử lý hoàn thuế sai. Việc theo dõi những trường hợp phân loại rủi ro chưa chính xác sẽ giúp cơ quan quản lý nhận diện điểm nghẽn, điều chỉnh quy trình phù hợp.
Phương Nga