Thanh toán số chuyển mình trong dòng chảy kinh tế số
Thanh toán số đang dần vượt khỏi vai trò của một phương thức giao dịch để trở thành mắt xích kết nối ngân hàng, doanh nghiệp, dịch vụ công và người dân. Từ bệnh viện đến hoạt động kinh doanh, từ quản lý thuế đến các dịch vụ thiết yếu, hiệu quả của thanh toán số không chỉ nằm ở tốc độ giao dịch mà còn ở khả năng tạo ra những quy trình liền mạch, minh bạch và an toàn.
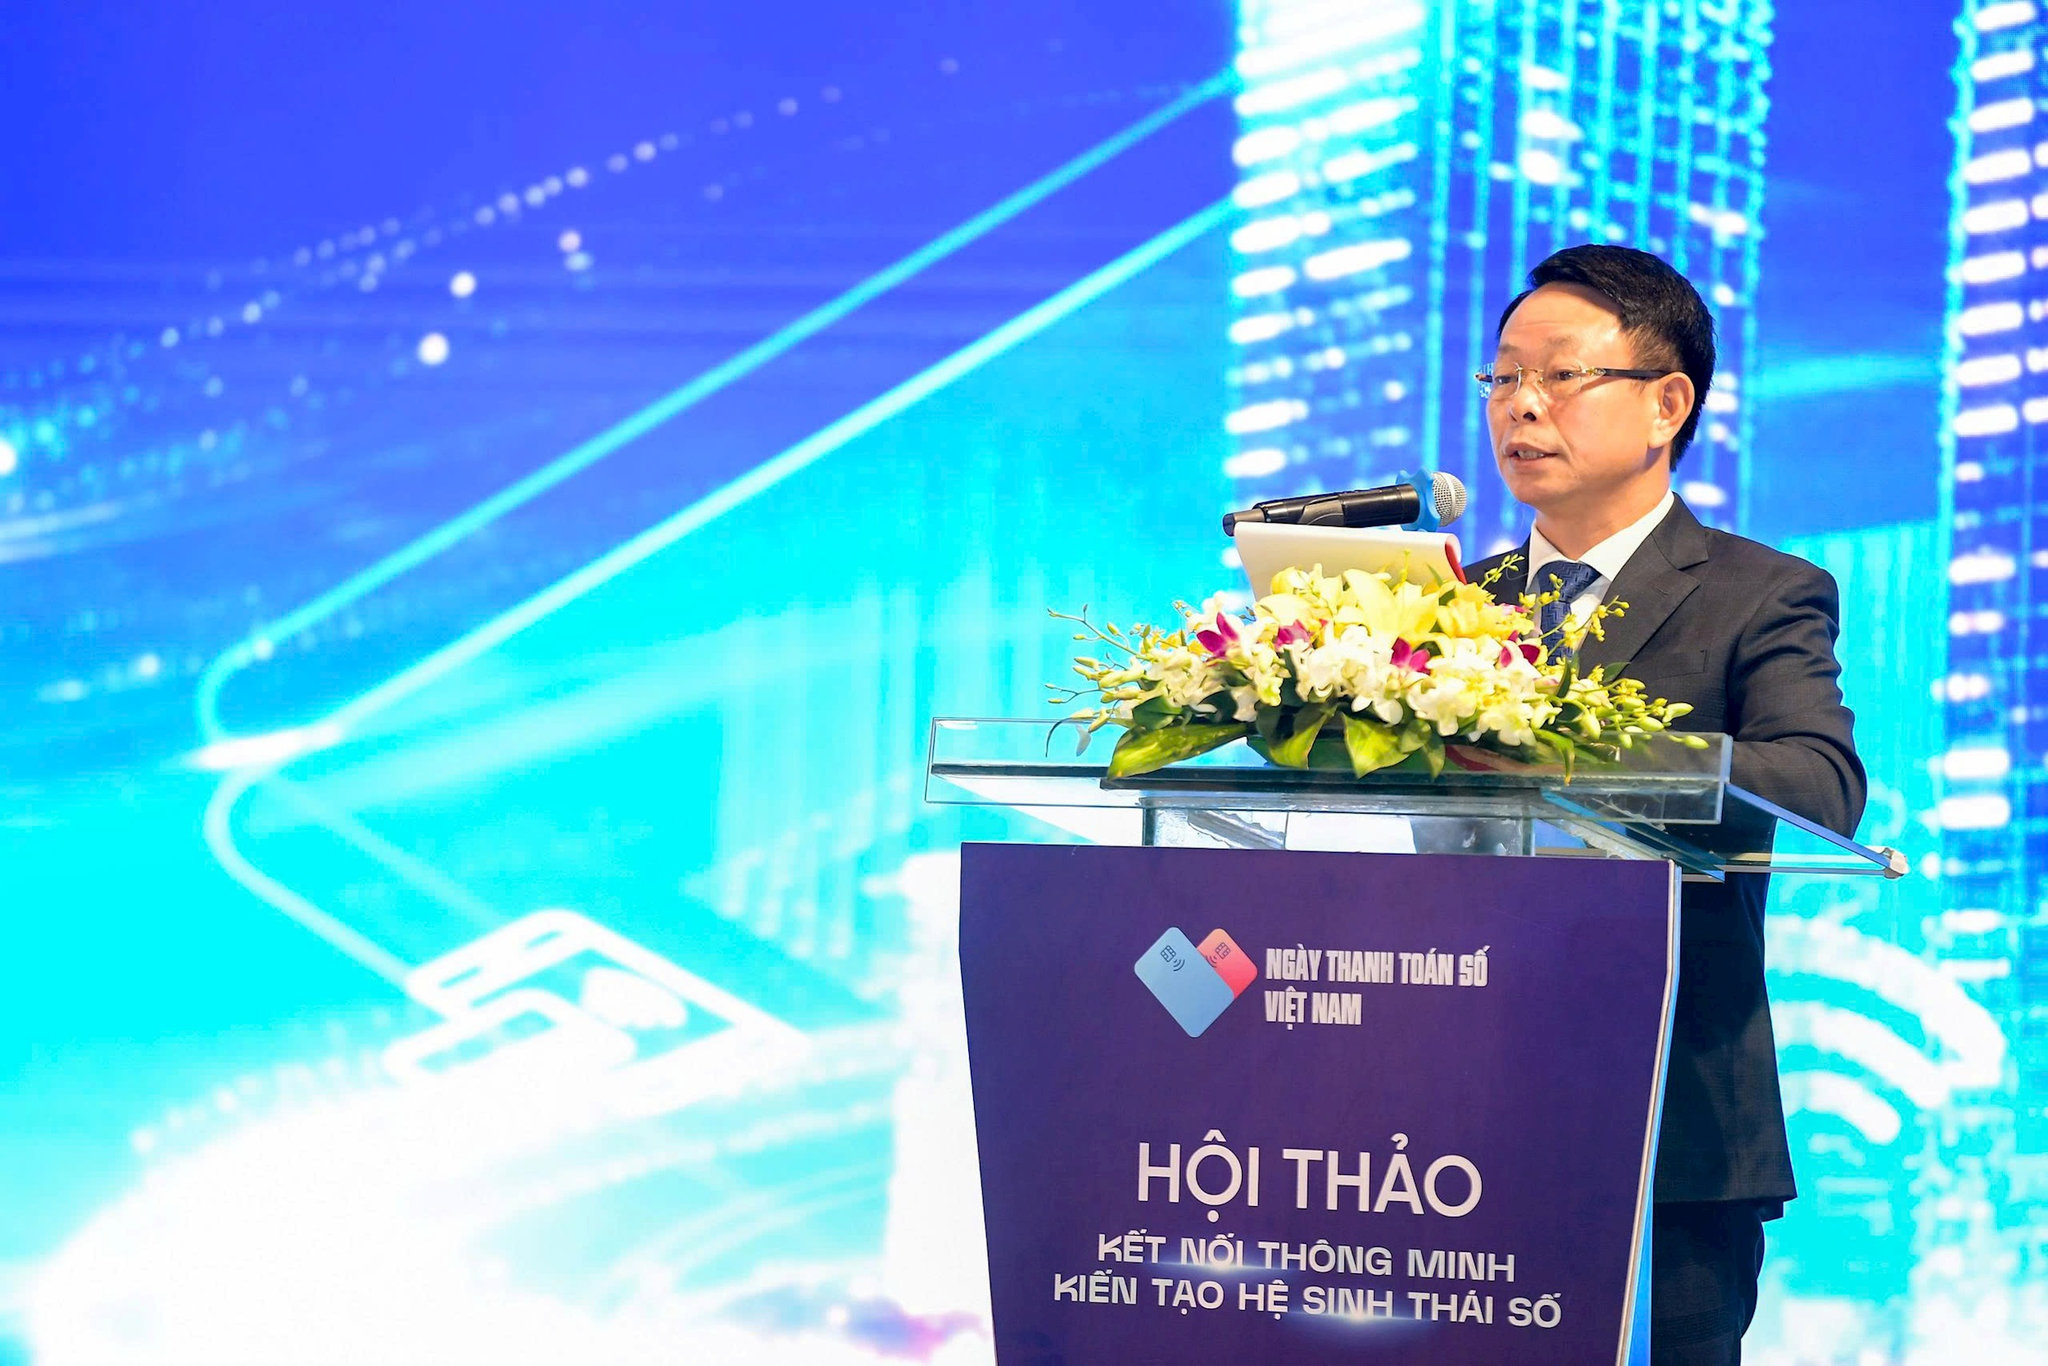
Ngày 14-10, tại hội thảo “Kết nối thông minh - Kiến tạo hệ sinh thái số” do Báo Tiền phong và các đơn vị liên quan tổ chức, các đại biểu nhấn mạnh yêu cầu chuyển từ mở rộng thanh toán điện tử sang kết nối các dịch vụ, khai thác dữ liệu hiệu quả và củng cố niềm tin của người sử dụng.
Từ giao dịch riêng lẻ đến quy trình liền mạch
Tại Bệnh viện Bạch Mai, thanh toán số cho thấy giá trị rõ nét khi được tích hợp vào toàn bộ quy trình khám, chữa bệnh, thay vì chỉ được sử dụng ở khâu thanh toán cuối cùng.
Theo PGS.TS.BS Vũ Văn Giáp, Phó Giám đốc Bệnh viện Bạch Mai, bệnh viện phục vụ khoảng 10.000 lượt khám ngoại trú mỗi ngày. Nếu mỗi người bệnh tiết kiệm được 10-12 phút nhờ giảm các thao tác và thời gian chờ đợi, tổng thời gian được giải phóng sẽ rất đáng kể.
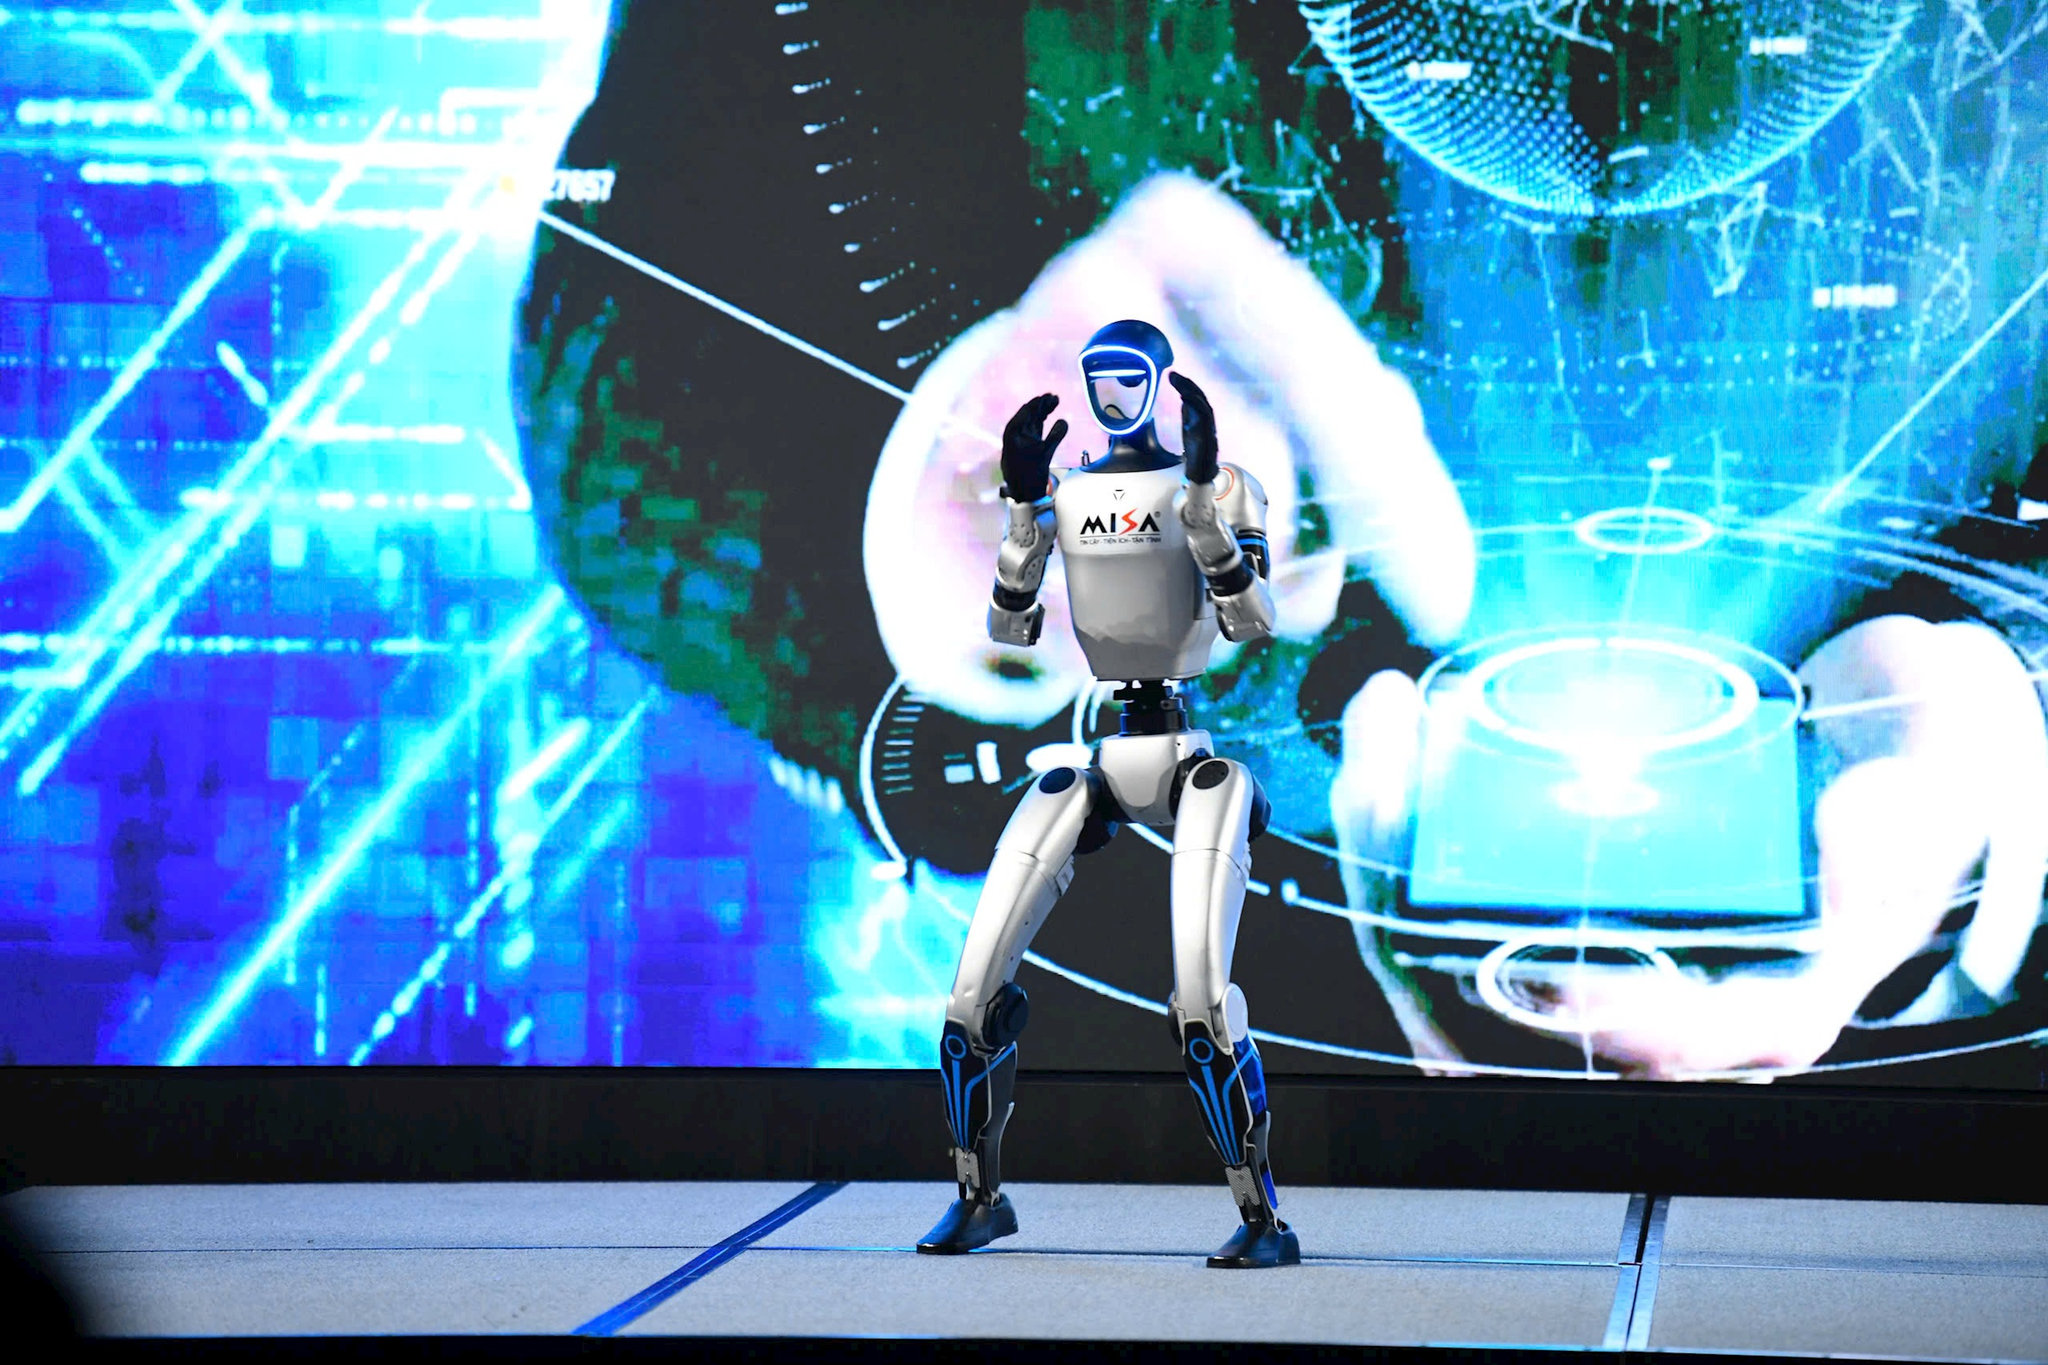
Việc ứng dụng công nghệ vào đặt lịch khám, tiếp nhận chỉ định, trả kết quả và thanh toán giúp giảm những khâu trung gian, hạn chế việc người bệnh phải di chuyển nhiều lần giữa các bộ phận. Khi các khâu được kết nối, lợi ích không chỉ là giao dịch nhanh hơn mà còn là khả năng tổ chức hoạt động khám, chữa bệnh thuận tiện và hiệu quả hơn.
Thực tế này cho thấy một hướng đi quan trọng của chuyển đổi số: Công nghệ chỉ thực sự phát huy giá trị khi giải quyết được những nhu cầu cụ thể trong đời sống. Một phương thức thanh toán thuận tiện sẽ càng có ý nghĩa khi được kết nối với dịch vụ mà người dân đang sử dụng, giúp giảm thời gian, chi phí và những thủ tục không cần thiết.
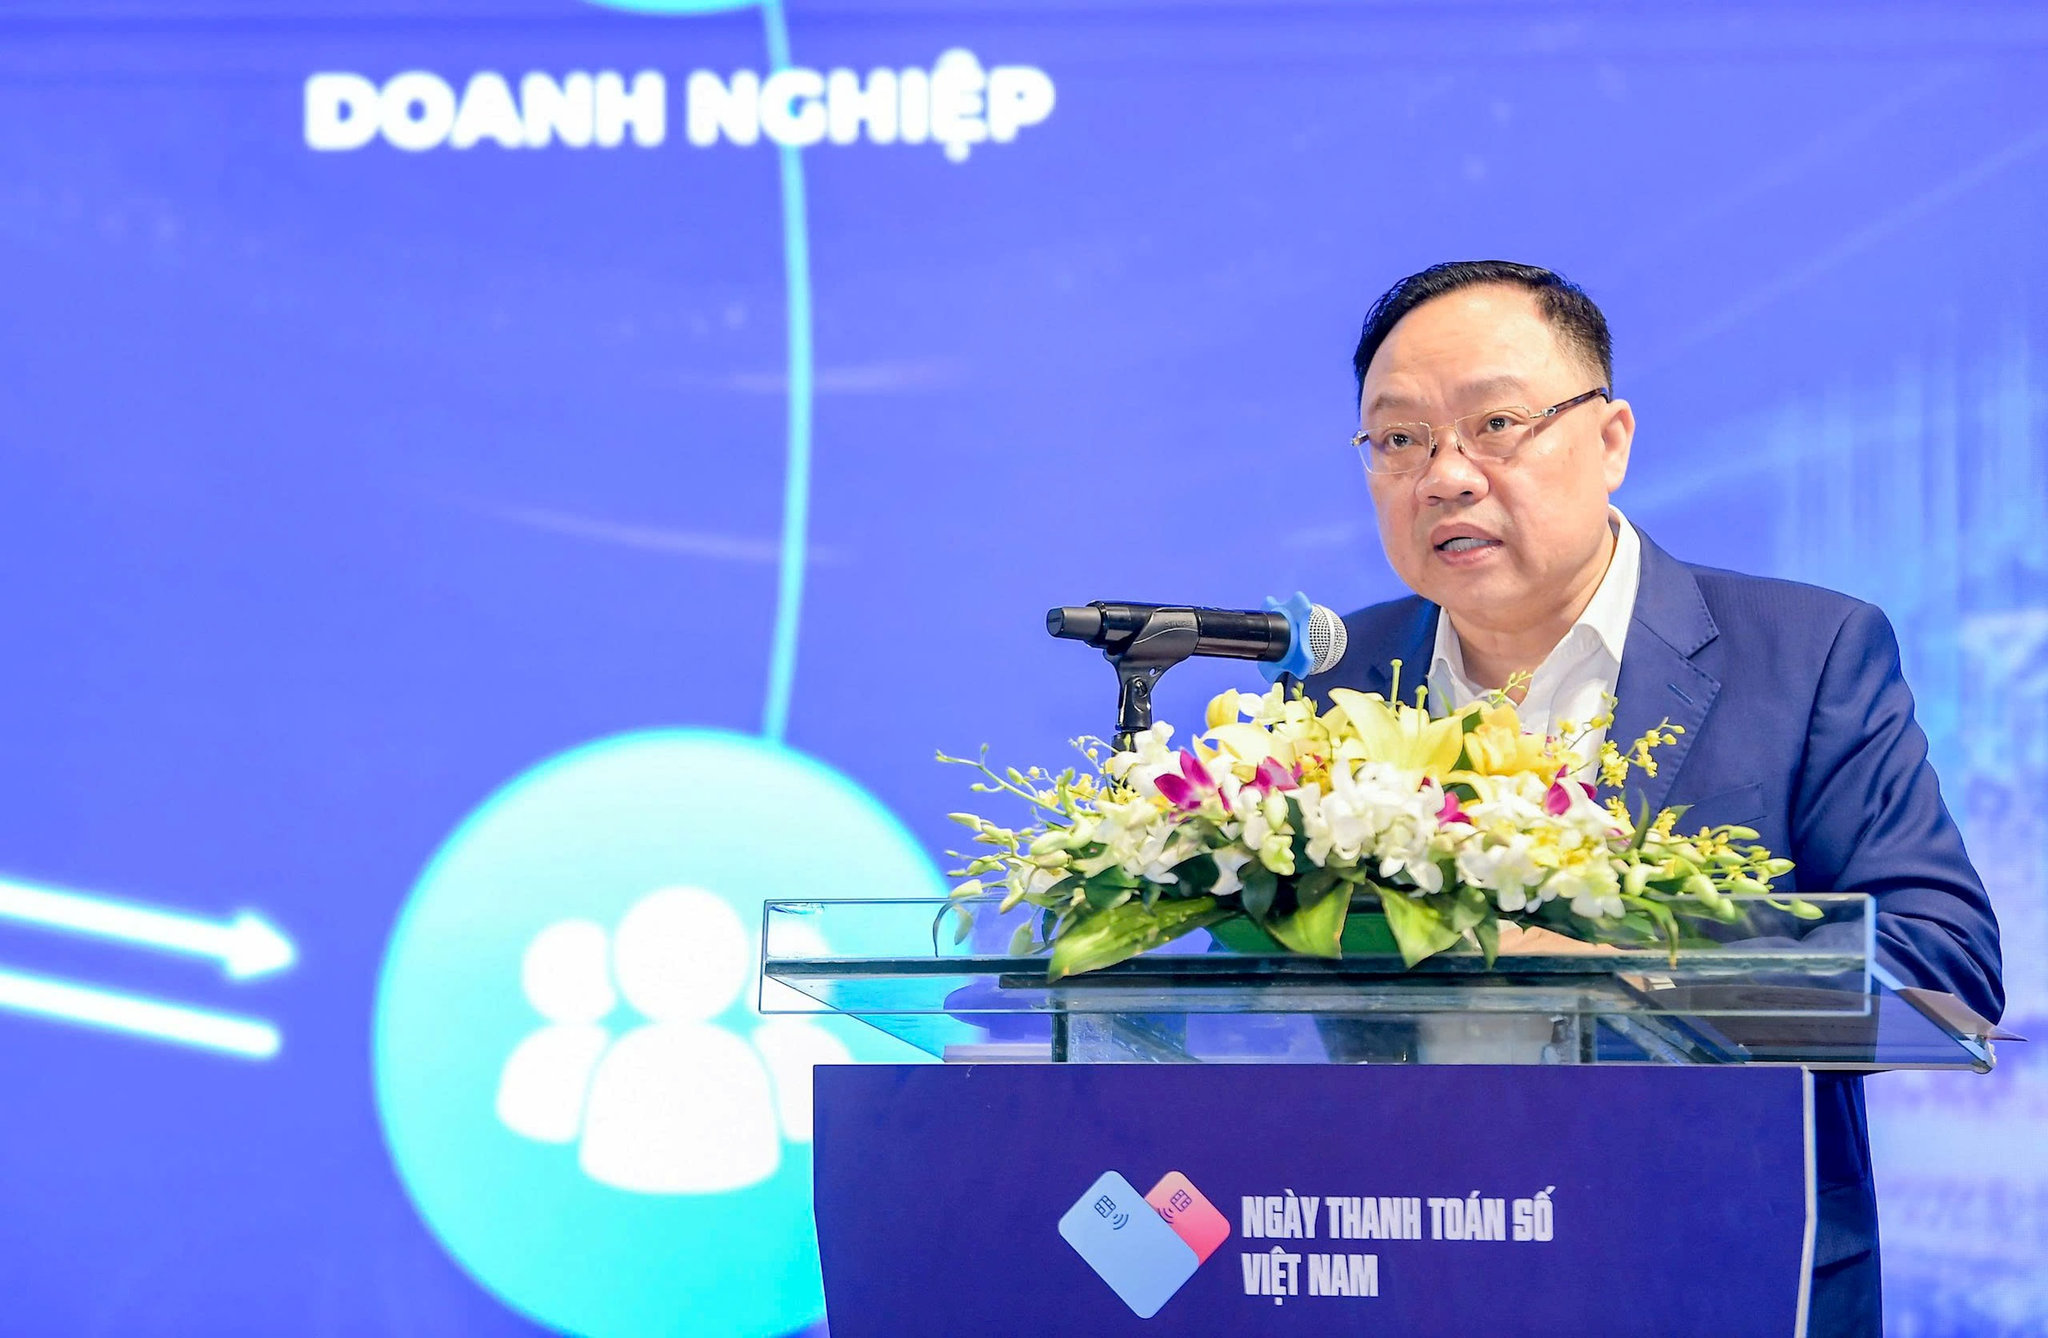
Quan điểm này cũng được đặt ra ở phạm vi rộng hơn đối với nền kinh tế. Theo ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam, thanh toán không còn đơn thuần là công đoạn cuối của một giao dịch mua bán mà đang trở thành mạch kết nối các hoạt động trong nền kinh tế số. Khi ngân hàng, doanh nghiệp, cơ quan cung cấp dịch vụ công và người dân được kết nối trên những nền tảng phù hợp, thanh toán số giúp hoàn tất giao dịch, luân chuyển dòng tiền và ghi nhận kết quả xử lý. Giá trị của hệ sinh thái số vì thế không nằm ở số lượng ứng dụng hay hệ thống được triển khai, mà ở khả năng giúp người dùng hoàn thành công việc một cách thuận tiện.
Một lĩnh vực khác có thể hưởng lợi từ sự phát triển của thanh toán số là quản lý thuế. Ông Lưu Nguyên Trí, Phó Trưởng ban Công nghệ, chuyển đổi số và tự động hóa, Cục Thuế cho biết, thanh toán số giúp cơ quan thuế có thêm dữ liệu để đối chiếu giao dịch, đánh giá hoạt động kinh doanh và nhận diện rủi ro kê khai thiếu doanh thu. Tuy nhiên, không phải mọi khoản tiền vào tài khoản đều là doanh thu chịu thuế; việc xác định nghĩa vụ thuế phải căn cứ vào bản chất giao dịch và quy định pháp luật. Quản lý thuế dựa trên dữ liệu và đánh giá rủi ro sẽ góp phần chống thất thu ngân sách, đồng thời giảm thủ tục giải trình không cần thiết đối với người nộp thuế tuân thủ tốt.
Kết nối hạ tầng, kết nối dịch vụ và thiết lập niềm tin số.
Theo Ngân hàng Nhà nước Việt Nam, phát triển hệ sinh thái thanh toán số cần tập trung vào ba trụ cột: Kết nối hạ tầng, kết nối dịch vụ và thiết lập niềm tin số.
Trước hết, các hệ thống thanh toán cần có khả năng liên thông, tương thích trên cơ sở những tiêu chuẩn chung. Ngân hàng, tổ chức trung gian thanh toán, nền tảng kinh tế số và dịch vụ công cần tăng cường kết nối để người dân, doanh nghiệp có thể lựa chọn dịch vụ phù hợp, hạn chế những rào cản phát sinh từ các hệ thống khép kín.
Việc phát triển giao diện lập trình ứng dụng mở (Open API), nâng cao tính liên tục của dịch vụ và mở rộng kết nối thanh toán bán lẻ xuyên biên giới là những hướng đi được đặt ra. Trong bối cảnh giao thương và du lịch quốc tế phát triển, kết nối thanh toán giữa các quốc gia, trong đó có thanh toán qua mã QR, có thể giúp đơn giản hóa giao dịch cho người dân và du khách.
Tuy nhiên, kết nối hạ tầng mới chỉ là điều kiện ban đầu. Yếu tố quyết định nằm ở khả năng liên thông các dịch vụ thành một hành trình sử dụng thống nhất. Người dân không nhất thiết phải quan tâm có bao nhiêu hệ thống tham gia xử lý phía sau; điều họ cần là giao dịch được hoàn tất thuận tiện, thời gian xử lý hợp lý và chi phí minh bạch.
Vì vậy, hiệu quả chuyển đổi số cần được đánh giá bằng những chỉ số cụ thể như tỷ lệ giao dịch hoàn tất, thời gian xử lý, mức độ giảm thao tác thủ công, chi phí sử dụng và sự hài lòng của khách hàng. Đây cũng là cơ sở để xác định những khâu cần ưu tiên cải thiện, tránh đầu tư dàn trải nhưng hiệu quả sử dụng chưa tương xứng.
Cùng với đó, an toàn và bảo mật là điều kiện nền tảng để thanh toán số phát triển bền vững. Theo bà Phạm Châu Loan, Phó Trưởng phòng Phát triển kênh số và đối tác, Vietcombank, khi các hoạt động tài chính và tiêu dùng ngày càng dịch chuyển lên môi trường số, yêu cầu bảo vệ khách hàng và phòng, chống gian lận cần được đặt ở vị trí ưu tiên.
Trên thực tế, hệ sinh thái càng mở rộng, các rủi ro cũng có thể lan truyền nhanh hơn. Bên cạnh đầu tư công nghệ và tăng cường giám sát, các đơn vị cung cấp dịch vụ cần minh bạch về phí, điều kiện sử dụng, duy trì kênh tiếp nhận phản ánh và hỗ trợ xử lý sự cố kịp thời. Người dùng cũng cần chủ động kiểm tra thông tin người nhận, bảo vệ mã xác thực và cảnh giác trước những thủ đoạn giả mạo.
Nha Trang