Chủ động phòng ngừa gian lận trong hoạt động tài chính số
Sự phát triển của dịch vụ tài chính số tạo thuận lợi cho người dân tiếp cận ngân hàng, nhưng cũng xuất hiện những thủ đoạn lừa đảo mới dựa trên trí tuệ nhân tạo, công nghệ giả hình ảnh, giả giọng nói và ứng dụng mạo danh. Chủ động nhận diện đúng rủi ro đang trở thành yêu cầu quan trọng để bảo vệ khách hàng, đồng thời duy trì khả năng tiếp cận tín dụng chính thức.
Cảnh giác với thủ đoạn lừa đảo bằng công nghệ AI…
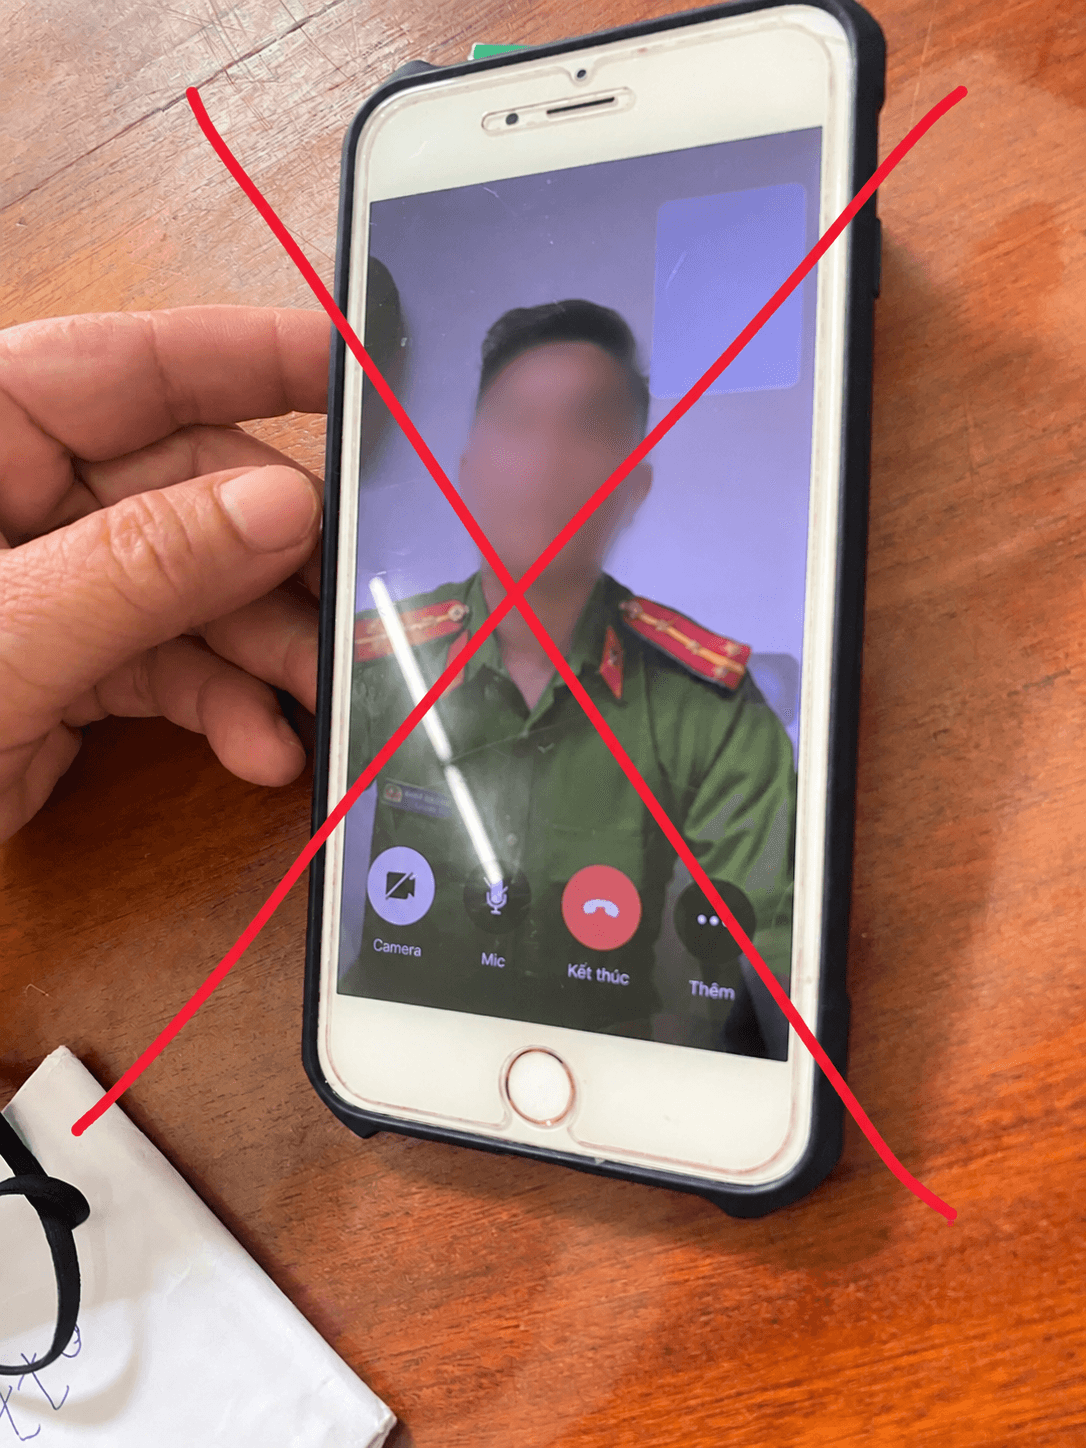
Cùng với quá trình số hóa hoạt động ngân hàng, phương thức lừa đảo tài chính cũng có những thay đổi đáng chú ý. Nếu trước đây các đối tượng thường sử dụng giấy tờ giả, mạo danh người khác hoặc lợi dụng thông tin cá nhân để tiếp cận nạn nhân, thì hiện nay trí tuệ nhân tạo có thể được sử dụng để tạo hình ảnh, video, giọng nói giả với mức độ tương đồng cao.
Công nghệ Deepfake cho phép tạo hoặc chỉnh sửa hình ảnh, video, âm thanh, khiến người xem khó nhận biết nội dung giả. DeepVoice có thể được sử dụng để tạo giọng nói tương tự một người cụ thể. Khi kết hợp với thông tin thu thập trên mạng xã hội, những công cụ này có thể được lợi dụng để xây dựng các kịch bản lừa đảo thuyết phục hơn.
Trong lĩnh vực tài chính, các thủ đoạn trên có thể được sử dụng để giả mạo người thân, nhân viên ngân hàng hoặc người có thẩm quyền, từ đó dẫn dụ khách hàng cung cấp thông tin, thực hiện thao tác xác thực hoặc chuyển tiền. Một số hình thức khác có thể bắt đầu từ việc mời chào khoản vay, yêu cầu khách hàng tải ứng dụng hoặc truy cập đường dẫn không chính thức.
Không chỉ dừng ở việc giả mạo con người, các đối tượng còn có thể lợi dụng công nghệ để tạo ra những ứng dụng, trang thông tin hoặc hình thức liên lạc "giả mạo" các tổ chức tài chính. Đây là điểm người sử dụng dịch vụ ngân hàng cần đặc biệt lưu ý khi tìm kiếm thông tin về khoản vay hoặc thực hiện giao dịch trực tuyến.
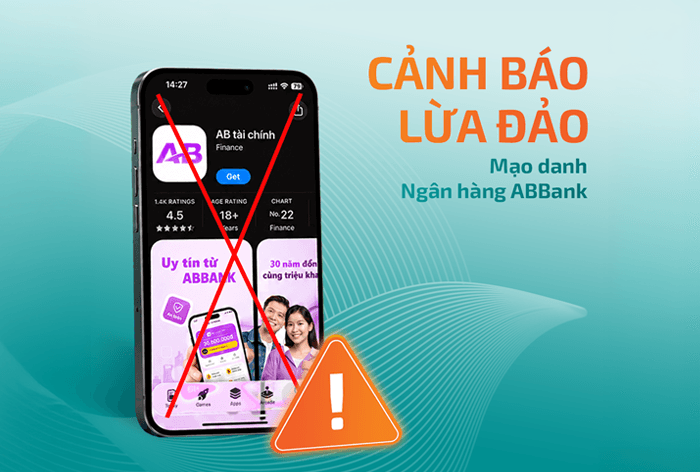
Mới đây, Ngân hàng Thương mại cổ phần An Bình (ABBank) phát đi cảnh báo về ứng dụng có tên “AB tài chính” xuất hiện trên App Store, sử dụng biểu tượng chữ "AB" cùng hình ảnh quảng bá có tên thương hiệu ABBank, như: "Uy tín từ ABBANK", "30 năm đồng hành cùng triệu khách hàng", kèm lời mời vay tiền với hạn mức lên đến 30.000.000 đồng. ABBank khẳng định, đây là ứng dụng giả mạo, ngân hàng không phát hành, không hợp tác và không chịu trách nhiệm với bất kỳ giao dịch, khoản vay hay thông tin nào phát sinh từ ứng dụng này.
Cảnh báo về ứng dụng giả mạo cũng đã được nhiều ngân hàng đưa ra trong thời gian qua, cho thấy đây không phải hình thức gian lận riêng lẻ. Các đối tượng có thể lợi dụng tên gọi, hình ảnh nhận diện của các ngân hàng để tạo sự tin tưởng, sau đó dẫn khách hàng đến các bước cung cấp thông tin hoặc thực hiện giao dịch. Vì vậy, các ngân hàng khuyến cáo khách hàng bảo vệ thông tin cá nhân, mật khẩu, mã OTP; thận trọng với đường dẫn và ứng dụng không rõ nguồn gốc. Khi có nhu cầu vay vốn hoặc sử dụng dịch vụ, khách hàng cần kiểm tra thông tin qua các kênh chính thức của ngân hàng trước khi thực hiện.
Kiểm soát rủi ro "đúng chỗ, đúng thời điểm"
Với các tổ chức tài chính, yêu cầu phòng, chống gian lận cần được đặt trong mối quan hệ với mục tiêu mở rộng tín dụng chính thức. Khi các dịch vụ ngày càng được số hóa, việc kiểm soát rủi ro cần đủ chặt để bảo vệ khách hàng, nhưng cũng phải phù hợp để không làm tăng thủ tục đối với những người có nhu cầu vay vốn hợp pháp.
Phát biểu tại Hội thảo “Quản trị rủi ro và phòng, chống gian lận hoạt động tài chính tiêu dùng trong bối cảnh mới” ngày 1/10, ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính Tiêu dùng, Phó Tổng Giám đốc HD SAISON cho rằng, ngành tài chính tiêu dùng luôn phải giải bài toán đưa vốn đến khách hàng nhanh nhất, thẩm định và phê duyệt nhanh nhất, giải ngân nhanh nhất nhưng vẫn kiểm soát rủi ro tốt nhất.
Bài toán khó của tài chính tiêu dùng không phải là đóng chặt cánh cửa tín dụng, mà là nhận diện rủi ro chính xác hơn, ngăn chặn hiệu quả hành vi gian lận và vẫn bảo đảm người có nhu cầu hợp pháp có thể tiếp cận tín dụng chính thức một cách thuận tiện, an toàn.
Ông Nguyễn Đình Đức đề xuất chuyển từ “kiểm soát nhiều hơn” sang “kiểm soát chính xác hơn”, đặt các chốt kiểm soát đúng chỗ, đúng thời điểm thay vì áp dụng quy trình phức tạp cho mọi khách hàng. Bên cạnh đó cần quản trị dữ liệu có trách nhiệm. Dữ liệu cảnh báo hay Blacklist phải là công cụ hỗ trợ thẩm định dựa trên tiêu chuẩn minh bạch, chứ không thay thế hoàn toàn đánh giá của từng tổ chức.
Đây là vấn đề ngày càng đáng chú ý khi dữ liệu được sử dụng nhiều hơn trong quá trình thẩm định, cấp tín dụng và quản lý khách hàng. Việc sử dụng dữ liệu cần đi cùng khả năng đánh giá phù hợp, tránh phụ thuộc máy móc vào một nguồn thông tin duy nhất.
Bên cạnh đó, Phó Tổng Giám đốc HD SAISON đề xuất hình thành “ngôn ngữ chung” về phòng, chống gian lận, thiết lập cơ chế chia sẻ thông tin cảnh báo sớm giữa các tổ chức trong lĩnh vực tài chính tiêu dùng, đồng thời tiếp tục có sự đồng hành của Ngân hàng Nhà nước, Bộ Công an và các cơ quan quản lý để xây dựng hệ sinh thái phòng vệ.
Việc chủ động chia sẻ cảnh báo có thể giúp các tổ chức tài chính nhận diện sớm những phương thức gian lận mới, thay vì xử lý riêng lẻ từng trường hợp. Cùng với đó, các giải pháp công nghệ, dữ liệu và quy trình quản trị cần được cập nhật phù hợp với sự thay đổi của phương thức gian lận.
Về phía người sử dụng, để cảnh giác với các thủ đoạn lừa đảo cần nâng cao khả năng nhận biết các dấu hiệu bất thường. Việc kiểm tra thông tin qua kênh chính thức và bảo vệ dữ liệu cá nhân sẽ giúp khách hàng sử dụng dịch vụ thuận tiện hơn mà vẫn giảm nguy cơ bị đối tượng lừa đảo lợi dụng.
Trong bối cảnh hoạt động tài chính tiếp tục được số hóa, gian lận là một trong những rủi ro cần được nhận diện và kiểm soát phù hợp. Việc đặt các biện pháp phòng ngừa đúng điểm, tăng khả năng cảnh báo sớm và phối hợp chia sẻ thông tin sẽ giúp bảo vệ khách hàng, bảo đảm an toàn hoạt động, đồng thời duy trì khả năng tiếp cận tín dụng chính thức.
Phương Thu