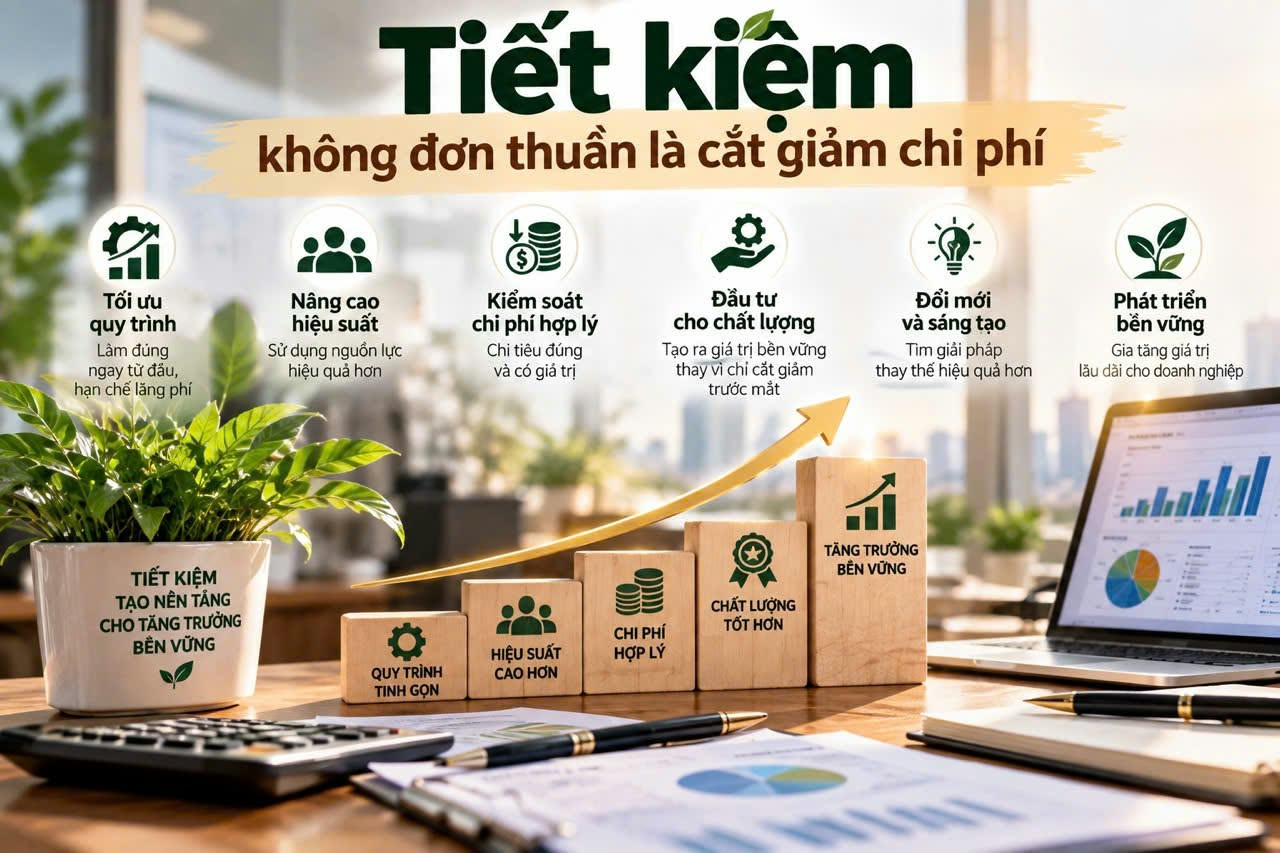
Tiết kiệm không đơn thuần là cắt giảm chi phí
Dưới góc nhìn pháp lý và quản trị doanh nghiệp, tiết kiệm thực chất là sử dụng nguồn lực đúng mục đích, hợp lý, hiệu quả, hạn chế hao phí và tạo ra giá trị cao hơn từ những nguồn lực đang có.
“Chi ít nhất” chưa chắc đã phải là tiết kiệm
Khi doanh nghiệp gặp khó khăn hoặc đứng trước yêu cầu kiểm soát chi phí, phản ứng đầu tiên thường là cắt giảm. Giảm mua sắm, giảm điện nước, giảm nhân sự, giảm bảo trì, giảm đào tạo, giảm chi phí vận hành... Những biện pháp này có thể nhanh chóng làm giảm một số khoản chi trên sổ sách.
Một doanh nghiệp lựa chọn máy móc có giá mua thấp hơn có thể tiết kiệm được khoản đầu tư ban đầu. Nhưng nếu thiết bị đó tiêu thụ nhiều năng lượng, thường xuyên hỏng hóc, chi phí bảo trì cao và tuổi thọ thấp thì tổng chi phí trong suốt quá trình sử dụng có thể lớn hơn nhiều.
Cắt giảm bảo trì cũng tương tự. Một khoản chi được tiết kiệm trong tháng này có thể dẫn tới việc máy móc dừng hoạt động trong tháng sau, kéo theo chi phí sửa chữa khẩn cấp, chậm giao hàng, mất đơn hàng hoặc ảnh hưởng uy tín doanh nghiệp.
Đào tạo người lao động cũng không nên chỉ được nhìn như một khoản chi. Nếu đào tạo giúp giảm sai sót, nâng cao năng suất, sử dụng máy móc hiệu quả hơn hoặc hạn chế rủi ro trong quá trình sản xuất, thì khoản đầu tư đó có thể tạo ra giá trị lớn hơn chi phí bỏ ra.
Đó là những viện dẫn của luật sư Đinh Thị Nguyên, Đoàn Luật sư thành phố Hà Nội để trả lời cho câu hỏi: “Khoản chi được cắt giảm hôm nay có tạo ra một khoản chi lớn hơn vào ngày mai hay không?”. Nếu câu trả lời là có, đó không còn là tiết kiệm thực chất.
Dưới góc độ tư vấn pháp lý cho doanh nghiệp, chuyên gia pháp lý cho rằng, để tiết kiệm, chống lãng phí hiệu quả, doanh nghiệp cần thay đổi tư duy từ “Làm thế nào để chi ít nhất?” thành “Làm thế nào để sử dụng nguồn lực hiệu quả nhất?”. Đây là sự khác biệt căn bản giữa cắt giảm chi phí và tiết kiệm, chống lãng phí.
Pháp luật đặt tiết kiệm trong mối quan hệ với hiệu quả
Luật Tiết kiệm, chống lãng phí năm 2025 có hiệu lực thi hành từ ngày 1-7-2026, không chỉ tiếp cận tiết kiệm dưới góc độ giảm chi tiêu mà còn hướng đến việc sử dụng nguồn lực hiệu quả, tối ưu hóa hoạt động sản xuất, kinh doanh, tăng năng suất, giảm hao phí và khuyến khích ứng dụng khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số.
Đây là cách tiếp cận rất đáng lưu ý đối với doanh nghiệp. Bởi nếu chỉ coi chống lãng phí là “thắt chặt hầu bao”, doanh nghiệp rất dễ đi đến cực đoan như cắt cả những khoản chi cần thiết để duy trì và phát triển hoạt động sản xuất, kinh doanh.
Luật sư Đinh Thị Nguyên cho rằng, một doanh nghiệp tiết kiệm tốt phải biết khoản nào cần cắt, khoản nào cần giữ và khoản nào cần đầu tư thêm để giảm hao phí trong tương lai. Tiết kiệm và phòng, chống lãng phí không chỉ là phát hiện một khoản tiền đã chi sai, mà còn phải quan tâm đến quá trình quản lý, khai thác và sử dụng nguồn lực, cũng như hậu quả của việc sử dụng nguồn lực không hiệu quả.
Một trong những sai lầm của doanh nghiệp là muốn tiết kiệm nhưng lại không biết mình đang lãng phí ở đâu. Muốn khắc phục được việc này, doanh nghiệp có thể bắt đầu bằng việc lập “bản đồ lãng phí” đối với những nguồn lực cơ bản như nguyên vật liệu, năng lượng, thời gian lao động, máy móc, hàng tồn kho, vận chuyển, mặt bằng, công nghệ và chi phí quản lý.
Chẳng hạn, thay vì yêu cầu bộ phận sản xuất giảm 10% chi phí, doanh nghiệp có thể theo dõi tỷ lệ nguyên liệu hao hụt, tỷ lệ sản phẩm lỗi, thời gian máy móc ngừng hoạt động, điện năng tiêu thụ trên một đơn vị sản phẩm hoặc chi phí sửa chữa phát sinh ngoài kế hoạch. Khi đó, mục tiêu tiết kiệm sẽ trở nên cụ thể hơn.
Giải pháp giúp doanh nghiệp tiết kiệm, chống lãng phí
Với vai trò là một chuyên gia trong lĩnh vực tư vấn doanh nghiệp, luật sư Đinh Thị Nguyên đưa ra 6 giải pháp để doanh nghiệp có thể tiết kiệm, chống lãng phí thực chất. Cụ thể:
Thứ nhất, đo lường trước khi cắt giảm. Không cắt một khoản chi chỉ vì khoản chi đó lớn; phải xác định nó tạo ra giá trị gì và hậu quả nếu cắt.
Thứ hai, tính tổng chi phí thay vì chỉ nhìn giá mua. Khi đầu tư máy móc, phương tiện hoặc công nghệ, cần tính cả chi phí vận hành, năng lượng, bảo trì, sửa chữa và thời gian sử dụng.
Thứ ba, xây dựng bộ chỉ tiêu chống lãng phí. Mỗi phòng ban nên có những chỉ tiêu phù hợp với chức năng, chẳng hạn tỷ lệ hàng lỗi, mức tiêu hao nguyên liệu, điện năng, thời gian xử lý hoặc tỷ lệ hàng tồn kho.
Thứ tư, ứng dụng công nghệ. Số hóa quy trình, tự động hóa những công việc phù hợp và sử dụng dữ liệu để theo dõi tiêu hao có thể giúp doanh nghiệp phát hiện những khoản lãng phí mà phương pháp quản lý thủ công khó nhận thấy.
Thứ năm, đầu tư cho con người. Đào tạo, nâng cao kỹ năng và tổ chức lao động hợp lý có thể giúp giảm sai sót, tăng năng suất và hạn chế nhiều chi phí phát sinh.
Thứ sáu, xây dựng văn hóa tiết kiệm từ người đứng đầu. Nếu lãnh đạo chỉ yêu cầu cấp dưới tiết kiệm nhưng bản thân doanh nghiệp lại quản lý thiếu hiệu quả thì mọi quy chế chống lãng phí khó đạt kết quả.
“Tinh thần của Luật Tiết kiệm, chống lãng phí đã đặt ra cho doanh nghiệp một cách tiếp cận là tiết kiệm, chống lãng phí phải gắn với hiệu quả sử dụng nguồn lực, năng suất, trách nhiệm quản trị và khả năng tạo ra giá trị. Tiết kiệm không phải là biến doanh nghiệp thành một tổ chức chỉ biết “chi ít” mà là phải biết loại bỏ những khoản hao phí không cần thiết, bảo vệ những nguồn lực tạo ra giá trị và đầu tư đúng chỗ để giảm chi phí trong dài hạn”, luật sư Đinh Thị Nguyên nhận định.
Quốc Doanh