
Vay tiền qua app, cho thuê tài khoản: Cẩn trọng rủi ro pháp lý
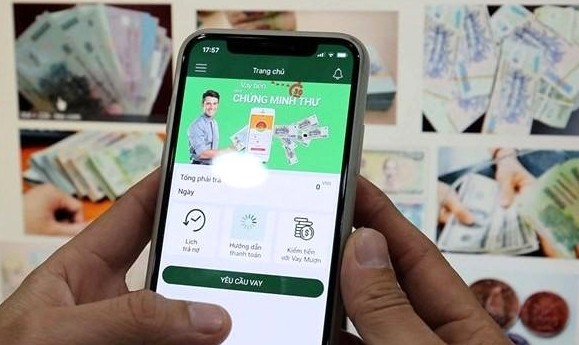
Vay tiền qua ứng dụng rồi bị gọi điện, nhắn tin gây sức ép, bôi nhọ người thân; cho thuê tài khoản ngân hàng để nhận một khoản tiền nhỏ nhưng tài khoản lại được sử dụng để nhận tiền lừa đảo. Những giao dịch tưởng như đơn giản nhưng có thể kéo theo nhiều hệ lụy pháp lý.
Đòi nợ không đồng nghĩa với được xúc phạm
Vay 10 triệu đồng qua ứng dụng, chậm trả vài ngày, chị H liên tục nhận được các cuộc gọi, tin nhắn đòi nợ. Không chỉ chị H, người thân, bạn bè, đồng nghiệp cũng bị gọi điện gây sức ép. Đáng chú ý, hình ảnh của chị còn bị cắt ghép, đăng tải trên mạng xã hội kèm những lời lẽ xúc phạm.
Theo Luật sư Nguyễn Văn Duy, Giám đốc Công ty Luật TNHH Hoàng Duy và Cộng sự, Đoàn Luật sư thành phố Hà Nội: Mọi người cần phân biệt rõ quyền đòi nợ với phương thức đòi nợ. Bên cho vay có quyền liên hệ với người vay để nhắc thực hiện nghĩa vụ thanh toán, nhưng việc nhắc nợ phải đúng đối tượng, đúng mức độ. Các hành vi đe dọa, khủng bố tinh thần, xúc phạm danh dự, nhân phẩm không được pháp luật bảo vệ.
Đối với người thân, bạn bè, đồng nghiệp của người vay, nếu không trực tiếp vay và không bảo lãnh theo quy định thì không có nghĩa vụ trả nợ thay. Việc số điện thoại của họ nằm trong danh bạ điện thoại của người vay cũng không làm phát sinh nghĩa vụ thanh toán.
Theo Điều 463 và Điều 466 Bộ luật Dân sự năm 2015, quan hệ vay tài sản về nguyên tắc chỉ ràng buộc giữa bên vay và bên cho vay. Trong khi đó, Điều 38 Bộ luật Dân sự năm 2015 bảo vệ quyền về đời sống riêng tư, bí mật cá nhân, bí mật gia đình. Vì vậy, việc liên tục gọi điện, nhắn tin cho người thân, đồng nghiệp để gây sức ép trả nợ có thể vượt quá phạm vi nhắc nợ hợp pháp.
Tùy tính chất, mức độ, hành vi gây sức ép, khiêu khích, lăng mạ có thể bị xử phạt hành chính. Theo Nghị định số 282/2025/NĐ-CP, có hiệu lực từ ngày 15-12-2025, hành vi vi phạm quy định về trật tự công cộng tại điểm a khoản 3 Điều 8 có thể bị phạt từ 3 đến 4 triệu đồng.
Trường hợp nghiêm trọng hơn, người thực hiện có thể bị xem xét trách nhiệm hình sự. Việc cắt ghép hình ảnh, đăng nội dung xúc phạm công khai trên mạng xã hội có thể bị xử lý về tội làm nhục người khác theo Điều 155 Bộ luật Hình sự. Nếu bịa đặt hoặc lan truyền thông tin sai sự thật nhằm xúc phạm danh dự, gây thiệt hại cho người khác, có thể bị xem xét về tội Vu khống theo Điều 156. Trong trường hợp sử dụng hành vi đe dọa để ép buộc người vay hoặc người thân phải trả những khoản tiền vượt quá nghĩa vụ ban đầu, tùy tình tiết, còn có thể bị xem xét về tội cưỡng đoạt tài sản theo Điều 170 Bộ luật Hình sự.
Cũng theo Luật sư Nguyễn Văn Duy, khi bị gọi điện, nhắn tin gây sức ép hoặc bị đăng tải thông tin xúc phạm trên mạng xã hội, người dân cần chủ động lưu giữ chứng cứ như chụp lại màn hình, tin nhắn, lưu bài đăng, hình ảnh bị cắt ghép, thông tin tài khoản đăng tải và ghi âm cuộc gọi nếu có thể. Đây là cơ sở phục vụ quá trình xác minh, xử lý. Tuy nhiên, với khoản vay hợp pháp, người vay vẫn cần chủ động làm việc với bên cho vay để thống nhất phương án thanh toán. Nghĩa vụ trả nợ cần được tách bạch với hành vi đe dọa, xúc phạm hoặc xâm phạm đời tư.
Cho thuê tài khoản: Nhận tiền công nhỏ, rủi ro lớn
Một vấn đề khác đáng lưu ý là việc cho thuê, cho mượn tài khoản ngân hàng. Vì muốn có thêm thu nhập, một số người sẵn sàng giao tài khoản, thẻ ngân hàng, SIM điện thoại hoặc mã xác thực cho người mới quen qua mạng với suy nghĩ tài khoản không có tiền thì sẽ không có gì để mất.
Thực tế, nếu tài khoản được sử dụng để nhận tiền lừa đảo, người đứng tên tài khoản có thể phải đối mặt với những rủi ro pháp lý đáng kể. Đối với tình huống này, Luật sư Nguyễn Văn Duy phân tích: Pháp luật nghiêm cấm việc mua, bán, cho thuê, cho mượn tài khoản thanh toán dưới mọi hình thức, dù người cho thuê có nhận tiền hay không. Điều 30 Nghị định số 340/2025/NĐ-CP quy định hành vi mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản hoặc mua bán thông tin tài khoản thanh toán có thể bị xử phạt hành chính từ 100 đến 200 triệu đồng. Trường hợp nghiêm trọng hơn, có thể bị xử lý hình sự theo Điều 291 Bộ luật Hình sự năm 2015, sửa đổi, bổ sung năm 2017, với mức phạt có thể từ 20 đến 500 triệu đồng hoặc phạt tù từ 6 tháng đến 7 năm. Làm một phép so sánh, nhận 1 triệu đồng tiền công để đổi lấy đến 7 năm tù giam liệu có xứng!?.
Từ những tình huống trên có thể thấy, một giao dịch tưởng như đơn giản trên môi trường số cũng có thể kéo theo hệ quả pháp lý đáng kể. Người dân cần thận trọng khi vay tiền qua ứng dụng, không tùy tiện cung cấp thông tin cá nhân, tài khoản ngân hàng cho người khác; đồng thời chủ động lưu giữ chứng cứ và trình báo cơ quan chức năng khi quyền, lợi ích hợp pháp bị xâm phạm.