
Đưa chính sách thuế sát hơn với thực tiễn
Những vấn đề phát sinh từ thực tiễn quản lý thuế tại Hà Nội đang được tổng hợp, phản ánh để góp phần hoàn thiện chính sách, pháp luật thuế theo hướng minh bạch, đồng bộ, khả thi, tạo thuận lợi cho người nộp thuế và nâng cao hiệu quả quản lý hoạt động thu ngân sách.
Quản lý hiện đại đặt ra yêu cầu mới
Hà Nội là địa bàn có quy mô kinh tế lớn, số lượng người nộp thuế đông, hoạt động sản xuất, kinh doanh đa dạng. Thời gian qua, Thuế thành phố Hà Nội đã tập trung triển khai kịp thời các chính sách thuế; đổi mới tuyên truyền, hướng dẫn, hỗ trợ theo từng nhóm người nộp thuế, ngành nghề, lĩnh vực. Công tác phối hợp với các cơ quan quản lý nhà nước, chính quyền địa phương và cơ quan chuyên ngành cũng được tăng cường nhằm rà soát, xác minh, cập nhật thông tin phục vụ quản lý.
Đáng chú ý, chuyển đổi số tiếp tục làm thay đổi phương thức quản lý thuế, từ khai, nộp thuế điện tử, sử dụng eTax Mobile, thanh toán không dùng tiền mặt đến kết nối, khai thác dữ liệu giữa các cơ quan. Dữ liệu thuế ngày càng được chuẩn hóa, liên thông, tạo điều kiện chuyển từ phương thức quản lý thủ công sang quản lý dựa trên dữ liệu và quản lý rủi ro, đồng thời góp phần giảm thời gian, chi phí thực hiện nghĩa vụ thuế.
Kết quả này thể hiện rõ trong quản lý thuế sử dụng đất phi nông nghiệp. Hiện Thuế thành phố Hà Nội quản lý trên 2,5 triệu tờ khai của cá nhân và hơn 13.000 tờ khai của tổ chức. Năm 2025, số thu đạt 727.808 triệu đồng, bằng 119,2% dự toán pháp lệnh. Đáng chú ý, 100% số tiền thuế sử dụng đất phi nông nghiệp được nộp bằng phương thức điện tử qua eTax Mobile và các hình thức thanh toán không dùng tiền mặt.
Để đạt kết quả này, cơ quan thuế đã phối hợp với chính quyền địa phương, các tổ chuyển đổi số cộng đồng, tổ dân phố, đoàn thể và lực lượng ủy nhiệm thu hướng dẫn người dân. Việc số hóa quy trình không chỉ tạo thuận lợi trong thực hiện nghĩa vụ thuế mà còn tăng tính minh bạch, hạn chế tiếp xúc trực tiếp.
Trong quản lý thuế tài nguyên, Thuế thành phố Hà Nội tăng cường phối hợp với cơ quan quản lý tài nguyên, môi trường và chính quyền địa phương để rà soát tổ chức, cá nhân được cấp phép khai thác, loại tài nguyên, trữ lượng, công suất và sản lượng được phép khai thác. Năm 2025, số thu thuế tài nguyên đạt 311 tỷ đồng, bằng 107,7% so với năm 2024. 6 tháng đầu năm 2026, số thu đạt 210 tỷ đồng, bằng 60% dự toán và tăng 24,3% so với cùng kỳ.
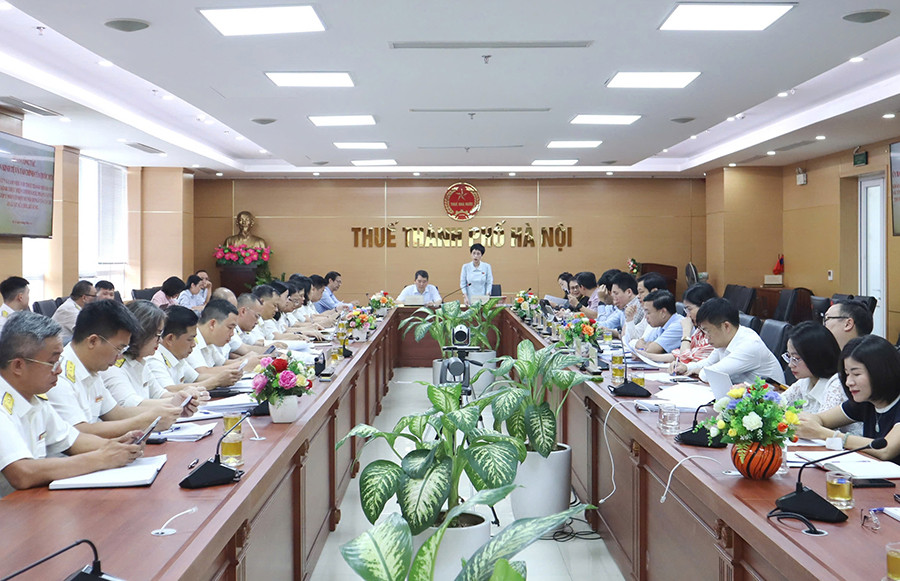
Tuy nhiên, thực tiễn quản lý trên địa bàn rộng, số lượng người nộp thuế lớn cũng đặt ra những vấn đề cần tiếp tục rà soát. Sau buổi khảo sát, làm việc ngày 4-9-2026 giữa Đoàn công tác của Ủy ban Kinh tế và Tài chính của Quốc hội với Thuế thành phố Hà Nội, nhiều vấn đề từ thực tiễn quản lý thuế trên địa bàn được đặt ra. Đây không chỉ là dịp đánh giá kết quả tổ chức thực hiện chính sách, pháp luật thuế, mà còn là kênh để cơ quan quản lý phản ánh những điểm còn vướng mắc, đề xuất hoàn thiện quy định cho phù hợp hơn với thực tiễn.
Theo Trưởng Thuế thành phố Hà Nội Vũ Mạnh Cường, cùng với việc tổ chức thực hiện nghiêm các quy định hiện hành, cơ quan thuế thường xuyên tổng hợp những vấn đề phát sinh từ cơ sở để phản ánh với cơ quan có thẩm quyền. Bởi khi một quy định đi vào cuộc sống có thể xuất hiện những trường hợp đặc thù chưa được quy định hoặc hướng dẫn đầy đủ, dẫn tới cách hiểu và thực hiện khác nhau. Việc nhận diện, tổng hợp những điểm chưa phù hợp không chỉ giúp cơ quan thuế có cơ sở thực hiện thống nhất mà còn góp phần giảm thời gian, chi phí tuân thủ cho người nộp thuế. Đặc biệt, khi phương thức quản lý chuyển mạnh sang dựa trên dữ liệu, pháp luật cũng cần đồng bộ với mô hình mới, nhất là về đối tượng quản lý, căn cứ tính thuế và trách nhiệm phối hợp giữa các cơ quan.
Rõ quy định, thống nhất cách thực hiện
Từ những vấn đề đặt ra trong quá trình thực hiện, Thuế thành phố Hà Nội kiến nghị cơ quan có thẩm quyền tiếp tục rà soát, hoàn thiện một số quy định đang tác động trực tiếp đến công tác quản lý và việc thực hiện nghĩa vụ thuế.
Đối với thuế thu nhập doanh nghiệp, từ thực tiễn triển khai Luật Thuế thu nhập doanh nghiệp năm 2025, Thuế thành phố Hà Nội đề nghị nghiên cứu bổ sung quy định miễn thuế thu nhập doanh nghiệp đối với các cơ sở giáo dục, không phân biệt công lập hay tư thục; đồng thời xem xét chính sách đối với doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
Một vấn đề được cơ quan thuế lưu ý là cách xác định phần thu nhập được miễn thuế đối với hoạt động cung cấp suất ăn. Trong trường hợp người nộp thuế áp dụng phương pháp tính thuế theo tỷ lệ phần trăm trên doanh thu, việc xác định riêng phần thu nhập từ hoạt động này để áp dụng chính sách miễn thuế có thể phát sinh cách hiểu khác nhau. Vì vậy, cơ quan thuế đề nghị quy định rõ căn cứ và phương pháp xác định phần thu nhập được miễn. Quy định cụ thể sẽ giúp người nộp thuế chủ động thực hiện, đồng thời tạo cơ sở để cơ quan quản lý thống nhất trong hướng dẫn, kiểm tra.
Đối với thuế sử dụng đất phi nông nghiệp, từ thực tiễn quản lý số lượng lớn tờ khai, Thuế thành phố Hà Nội đề nghị nghiên cứu bổ sung quy định miễn thuế đối với đất sử dụng vào mục đích giáo dục, đào tạo của cơ sở giáo dục; trong đó xem xét đối tượng là các cơ sở giáo dục, kể cả mầm non tư thục, khi sử dụng đất đúng mục đích. Thuế thành phố Hà Nội đồng thời kiến nghị sửa đổi quy định về cơ quan thuế và căn cứ xác định giá đất cho phù hợp với mô hình chính quyền địa phương 2 cấp, loại bỏ những cách gọi còn gắn với cấp huyện. Đây là yêu cầu cần thiết để pháp luật thuế đồng bộ với mô hình tổ chức chính quyền mới, tạo thuận lợi trong phân công và tổ chức thực hiện.
Đối với thuế tài nguyên, Thuế thành phố Hà Nội đề nghị tiếp tục hoàn thiện cơ chế phối hợp, trao đổi và khai thác dữ liệu giữa cơ quan thuế với cơ quan quản lý tài nguyên, môi trường và chính quyền địa phương. Việc cập nhật đầy đủ thông tin về giấy phép khai thác, loại tài nguyên, trữ lượng, công suất và sản lượng được phép khai thác là cơ sở để quản lý đúng đối tượng, đúng sản lượng, hạn chế thất thu.
Theo ông Vũ Mạnh Cường, những kiến nghị từ thực tiễn quản lý cần hướng tới mục tiêu bảo đảm chính sách thống nhất, minh bạch và khả thi khi triển khai. Khi quy định rõ ràng, cơ quan quản lý có căn cứ thực hiện thống nhất, còn người nộp thuế có thể chủ động xác định và thực hiện đúng nghĩa vụ.